Depuis fin février 2026, le détroit d’Ormuz est fortement perturbé par le conflit opposant les États-Unis et Israël à l’Iran. Avant la guerre, environ 20 millions de barils de pétrole brut et de produits pétroliers transitaient chaque jour par ce détroit, soit environ un cinquième de la consommation mondiale. Depuis des mois, les volumes fluctuent fortement et se situent nettement en dessous de leur niveau initial, en particulier pour les produits raffinés. Le Brent s’est maintenu pendant de longues périodes au-dessus de 100 dollars, a atteint son plus haut niveau fin avril à un peu plus de 126 dollars et s’établissait récemment entre 104 et 105 dollars.
Ormuz est le goulot d’étranglement le plus visible, mais ce n’est pas la seule cause de la pénurie. Plusieurs facteurs indépendants les uns des autres se sont produits simultanément et se renforcent mutuellement.
La guerre qui se poursuit en Ukraine continue de peser sur les infrastructures de raffinage russes. Les attaques de drones ukrainiens ont réduit à plusieurs reprises les capacités ; les exportations de gazole et d’autres produits ont temporairement chuté, et la Russie a imposé des restrictions à l’exportation afin de garantir l’approvisionnement national.
Les sanctions occidentales contre le pétrole russe ont détourné les flux de marchandises, accru les décotes sur le Brent de l’Oural et généré des frictions logistiques supplémentaires. Sur le marché, cela se traduit par une perturbation cumulée.
Parmi les effets secondaires, on peut citer les attaques sur les itinéraires de contournement, le faible niveau des réserves stratégiques, les goulots d’étranglement dans les raffineries ailleurs, ainsi que les problèmes persistants en mer Rouge. Des capacités de contournement existent, mais elles sont limitées. L’oléoduc saoudien est-ouest, d’une capacité d’environ 7 millions de barils par jour, a récemment été remis en service à environ 5,8 millions de barils par jour après une attaque survenue en septembre. Il ne peut toutefois pas remplacer intégralement les volumes qui transitaient autrefois par le détroit d’Ormuz.
L’Agence internationale de l’énergie a revu à la baisse à plusieurs reprises ses prévisions d’offre et de demande pour 2026. Les stocks ont été réduits à un rythme soutenu, et les prix élevés des produits, notamment du diesel, ont déjà commencé à freiner la demande. Le pétrole brut peut être partiellement réorienté vers d’autres marchés, ce qui n’est pas le cas des produits raffinés.
Principaux indicateurs de marché (mi-octobre 2026)
| Indicateur | Niveau approximatif |
|---|---|
| Débit du détroit d’Hormuz avant la crise | ~20 millions de barils par jour |
| Débit du détroit d’Hormuz récemment (fluctuant) | souvent entre 40 et 70 % du niveau initial ; les produits sont nettement en dessous |
| Brent | ~104 à 105 dollars ; pic de guerre ~126 dollars |
| Oléoduc est-ouest saoudien | capacité d’environ 7 millions de barils par jour ; dernier chiffre : environ 5,8 millions de barils par jour |
| Prime de risque de guerre avant la crise | généralement de 0,1 à 0,25 % de la valeur d’assurance |
| Prime de risque de guerre pendant la crise | souvent comprise entre 3,5 et 7,5 % ; pics de 7,5 à 10 % |
Risque de guerre maritime
Dans les 48 heures qui ont suivi les premières frappes aériennes, les primes de guerre ont connu une hausse spectaculaire. Le Joint War Committee du marché londonien a classé le Golfe comme zone de conflit. Le trafic des pétroliers s’est effondré de plus de 80 % au cours des premières semaines.
Dans des précisions officielles datant de fin mars 2026, la Lloyd’s Market Association a déclaré que les informations selon lesquelles des couvertures auraient été résiliées ou selon lesquelles l’absence de couverture d’assurance serait la raison pour laquelle des navires ne franchissaient pas le détroit étaient inexactes. Pour les navires souhaitant traverser le détroit d’Ormuz, une assurance contre les risques de guerre reste disponible sur le marché du Lloyd’s et des compagnies londoniennes. Patrick Tiernan, PDG du Lloyd’s, a réaffirmé que le marché continuerait à proposer une couverture. La couverture de responsabilité civile fournie par l’International Group of P&I Clubs était, dans l’ensemble, non résiliable.
Les primes ont fortement augmenté. Avant la crise, elles s’élevaient généralement à 0,1 à 0,25 % de la valeur d’assurance tous risques par traversée. Pendant la crise, les rapports de marché faisaient souvent état de taux compris entre 3,5 et 7,5 %, avec des pics allant de 7,5 à 10 % de la valeur d’assurance tous risques pour les navires présentant un risque plus élevé. Pour un grand pétrolier, cela représente plusieurs millions de dollars de coûts supplémentaires par traversée. Les taux sont négociés au cas par cas et varient en fonction de l’évolution de la situation.
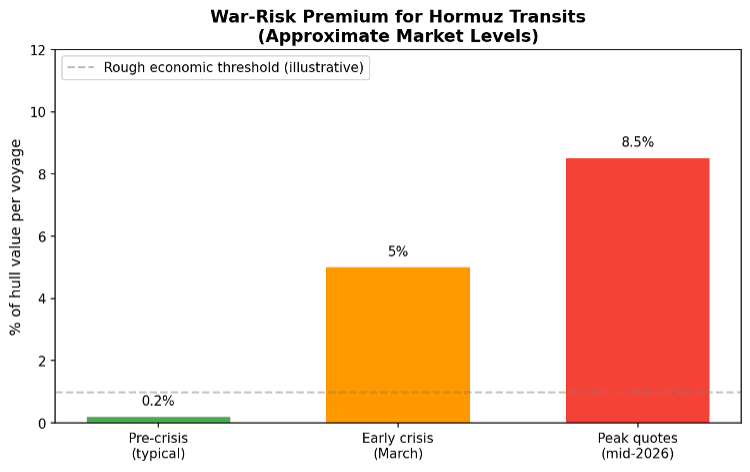
Illustration 1 : Primes approximatives liées au risque de guerre pour les traversées du détroit d’Ormuz (niveaux de marché à titre indicatif).
La plupart des armateurs et des capitaines estimaient que le risque physique résiduel pour l’équipage et le navire était trop élevé, même si une couverture était disponible. Certains ont souscrit ces polices coûteuses tout en renonçant malgré tout à effectuer le voyage. En juin, Lloyd’s a lancé un consortium dirigé par Chubb, doté d’une capacité d’environ 400 millions de dollars, répartie entre l’assurance corps de navire, l’assurance P&I et l’assurance fret. Les assureurs du transport ont dû faire face à des sinistres considérables. L’IUMI estime les sinistres liés au conflit entre 1,5 et 2 milliards de dollars. Lloyd’s a déclaré, pour l’ensemble du marché, environ 1,9 milliard de dollars de sinistres liés à la crise au cours du premier semestre 2026.
Si la probabilité d’une attaque devient élevée et le reste, les assureurs fixent le prix du risque à un niveau proche du montant du sinistre attendu ou durcissent les conditions et réduisent les capacités. Une couverture peut rester disponible à un certain prix tout en restant économiquement peu attractive pour le trafic habituel. L’assurance contre les risques de guerre maritime couvre le navire et la cargaison contre la perte matérielle, mais pas le fait que le pétrole n’arrive jamais à destination.
Coûts d’opportunité à titre d’exemple
Pour un très grand pétrolier (VLCC) dont la valeur assurée s’élève à 150 millions de dollars, une prime de risque de guerre de 7,5 % fait grimper le coût d’un seul voyage d’environ 11,25 millions de dollars. À 10 %, ce montant passe à 15 millions de dollars. En temps normal, cette même couverture coûterait peut-être quelques centaines de milliers de dollars. Ces coûts supplémentaires peuvent dépasser les recettes de fret du voyage, ce qui rend ce dernier économiquement non rentable pour de nombreux armateurs, avant même que les autres préoccupations en matière de sécurité ne soient prises en compte.
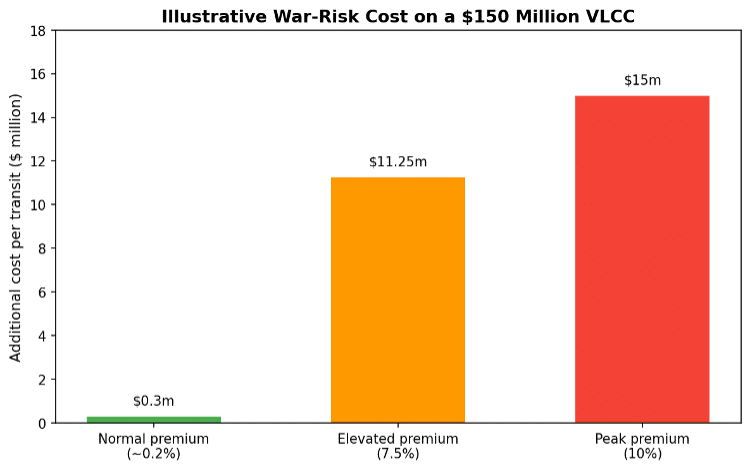
Illustration 2 : Coûts supplémentaires liés aux risques de guerre par traversée pour un VLCC d’une valeur de 150 millions de dollars (à titre indicatif).
Assurance contre les pertes d’exploitation
Quiconque compte sur son assurance perte d’exploitation se heurte à deux obstacles. Le premier est la clause d’exclusion relative à la guerre, qui figure dans la plupart des polices standard et peut également couvrir les conséquences indirectes. Le second est de nature plus fondamentale. Les garanties « interruption d’activité » et « dommages consécutifs » supposent généralement un dommage matériel, soit chez l’assuré lui-même, soit chez son fournisseur. Les perturbations géopolitiques n’entraînent généralement pas de tels dommages. Si un fournisseur ne peut pas livrer parce que son port est fermé, le chiffre d’affaires diminue sans qu’aucun dommage n’ait été causé, et aucune police standard ne s’applique. Aucune assurance ne couvre la hausse des coûts des matières premières et du carburant.
Le principal risque pour les assureurs réside moins dans la fréquence des attaques individuelles que dans le fait que les sinistres peuvent s’accumuler simultanément dans plusieurs branches, allant de l’assurance de biens et de la responsabilité civile à l’assurance transport et aviation, en passant par l’assurance perte d’exploitation. Un événement qui touche simultanément toutes les branches sort du cadre habituel d’un risque assurable. Les réassureurs ont pris leurs précautions ; certains ont constitué des provisions de plusieurs centaines de millions pour faire face aux éventuelles conséquences inflationnistes du conflit.
Ce qui reste disponible
L’assurance contre les perturbations commerciales (Trade Disruption Insurance) est celle qui se rapproche le plus d’une couverture contre la pénurie de pétrole. Elle indemnise le manque à gagner brut et les surcoûts lorsque les livraisons sont retardées, voire annulées, en raison de mesures administratives ou de fermetures de ports, sans qu’un dommage matériel soit nécessaire. Elle est proposée sur le marché spécialisé de Londres et par une poignée d’assureurs spécialisés, et est accessible par l’intermédiaire de grands courtiers. La capacité pour la région du Golfe est limitée, et les polices comportent des sous-limites, des délais de carence, des obligations de déclaration et des exclusions.
Pour les entreprises ayant conclu des contrats ou réalisé des investissements dans la région, une assurance contre les risques politiques constitue une option. Elle offre une protection contre les pertes financières résultant d’interventions étatiques ou d’une instabilité politique, y compris en cas de guerre. Bon nombre de ces polices excluent les pertes liées à des sanctions ou à des juridictions déjà soumises à des restrictions. Une clause type de la Lloyd’s Market Association en illustre bien l’exemple : le paiement d’un droit de passage pour le détroit d’Ormuz peut entraîner la perte de la couverture tous risques, car ce paiement peut lui-même constituer une violation de la législation en matière de sanctions.
Le risque de prix relève du marché des capitaux
Aucune police d’assurance ne protège contre la hausse des prix. Les contrats à terme, les options et les swaps sur le Brent, le WTI, le diesel ou le kérosène sont une pratique courante depuis des décennies chez les compagnies aériennes, les entreprises de logistique et dans l’industrie chimique. Les PME n’ont généralement pas accès directement à ces instruments. Elles doivent se contenter de contrats à prix fixe avec leurs fournisseurs et de clauses d’indexation des prix avec leurs clients.
Le mécanisme suisse : les stocks obligatoires
La Suisse dispose de son propre mécanisme pour faire face aux pénuries physiques. L’approvisionnement en produits pétroliers relève de la responsabilité du secteur privé, tant en temps normal qu’en cas de pénurie. Les stocks obligatoires d’essence et de gazole couvrent environ quatre mois et demi de la demande moyenne. Les produits mis sur le marché sont distribués par les canaux habituels et aux prix courants du marché, sans privilégier aucun secteur en particulier.
Le mois de septembre a montré comment cela se traduisait concrètement. La raffinerie de Cressier, qui couvre un peu plus de 30 % des besoins suisses, a été mise à l’arrêt en raison d’un dysfonctionnement technique, tandis que le niveau bas du Rhin compliquait le transport. La Confédération a autorisé des prélèvements pouvant aller jusqu’à 30 000 mètres cubes de diesel et d’essence chacun, soit moins de 3 % des stocks. Ce n’est pas la guerre qui en a été la cause, mais une panne et un été sec. Les stocks obligatoires garantissent l’approvisionnement, et non la stabilité des prix.
Calendrier
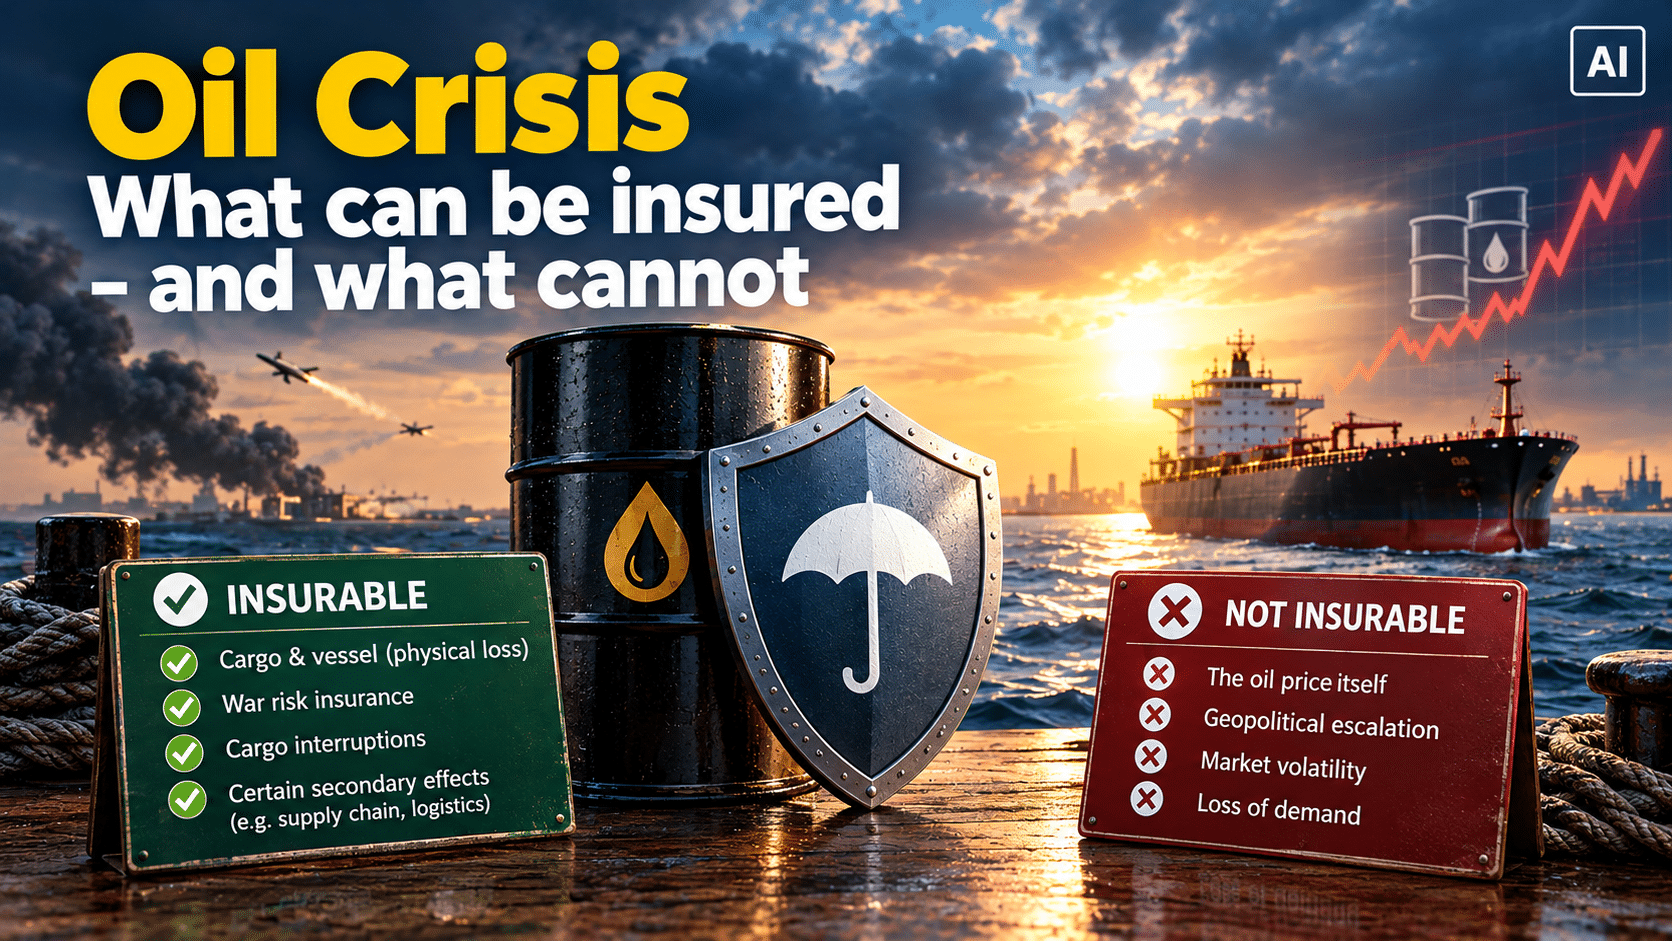
Sont assurables les perturbations de votre propre chaîne d’approvisionnement, les perturbations contractuelles et politiques ainsi que les risques liés au transport, chacun étant soumis à des sous-limites, des délais de carence et des délais de déclaration courts. N’est pas assurable la possibilité que le monde dispose globalement de moins de pétrole et doive payer plus cher pour s’en procurer. Pour se prémunir contre ce risque, il faut un courtier ayant accès au marché spécialisé de Londres, un service de trésorerie disposant d’un savoir-faire en matière de couverture et un bon sens du timing. La couverture contre les risques de guerre s’achète avant que la situation ne devienne critique.
Binci Heeb
À lire également : Comment le vent a tourné
Recherche :
Sponsors :