Une confession : votre chroniqueur s’est mis à l’œuvre cette semaine avec la ferme intention, pour une fois, d’écrire quelque chose de joyeux. Puis il a allumé la télévision. Le cours du pétrole s’effondre et remonte à chaque bulletin présidentiel, tandis que le brut remonte discrètement et que le diesel, lui, stagne.
Un triangle amoureux d’un billion de dollars, dans lequel un même dollar ne cesse de faire la cour à trois entreprises différentes ; un Trésor public qui tente de renflouer l’Atlantique avec une cuillère à café ; la France jouant les faillis dans un smoking emprunté, et empruntant désormais à des taux plus élevés que l’Italie ; et une Bourse qui atteint des sommets historiques alors que l’opinion publique est dans le deuxième pire état d’esprit jamais enregistré, ne s’arrêtant que pour aller à l’église et prier pour que la Réserve fédérale ne relève pas le taux directeur. Si tout doit s’effondrer d’un seul coup, que ce soit au moins de manière divertissante.
C’est fatigant, et un peu trop facile, d’être chaque semaine porteur de mauvaises nouvelles. N’importe quel imbécile peut se poster au bord de la route et critiquer la circulation. Je me suis donc assis vendredi, fermement décidé à vous écrire une chronique joyeuse, un texte ensoleillé d’un millier de mots sur la résilience de l’entreprise humaine, et j’ai tenu environ quatre minutes, ce qui correspond à peu près à la durée du générique d’ouverture. Car le problème avec les marchés à l’automne 2026 n’est pas, en fin de compte, qu’ils soient sombres. C’est qu’ils sont devenus un feuilleton de l’après-midi. Un soap opera absurde, exagéré, mais merveilleusement captivant, dans lequel rien n’est jamais résolu, où le même rebondissement est diffusé chaque vendredi, et où les acteurs prononcent chaque réplique grotesque avec un sérieux de pierre. Alors cette semaine, dans un esprit de divertissement, laissons de côté le sermon et contentons-nous de passer en revue les derniers épisodes. Servez-vous un café. Dans l’épisode précédent de « As the Barrel Turns ».
Dans le précédent épisode de « As the Barrel Turns »
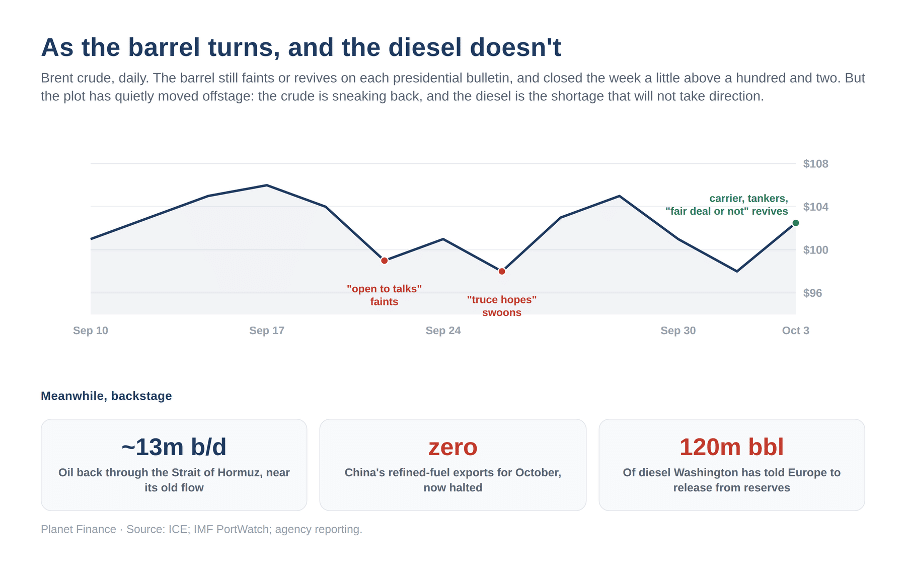
Notre vedette, comme toujours, est le prix du pétrole, et elle a connu un mois formidable – c’est-à-dire désastreux pour quiconque doit réellement l’acheter. Tout son parcours cette saison consiste à s’effondrer puis à se redresser, et ce qui la fait s’effondrer ou se redresser, ce n’est ni l’offre, ni la demande, ni un seul pétrolier en mer, mais le dernier communiqué de l’incorrigible showrunner de la série, à Washington. Il fait savoir qu’il est disposé à dialoguer avec l’Iran, et elle s’effondre sous la barre des cent dollars. Il annonce, quelques jours plus tard, qu’après réflexion, il rejette la trêve et envisage des frappes, et elle reprend vie, les joues retrouvant leurs couleurs. Il nie qu’il compte assouplir les sanctions, et elle se redresse à nouveau. Il se dit optimiste, et elle s’effondre une fois de plus, se dirigeant vers la chaise longue. Le public retient son souffle à chaque rebondissement, bien qu’il suive cette émission depuis des mois et sache parfaitement qu’elle survit toujours jusqu’au prochain épisode.
L’épisode de cette semaine était un grand classique du genre. Un troisième porte-avions américain, ainsi qu’environ dix mille soldats supplémentaires, seraient en route vers le Golfe. Trois pétroliers ont été touchés dans le détroit. Interrogé sur la suite des événements, le showrunner a répondu par le genre de réplique qu’un scénariste met dans la bouche d’un méchant avant de se raviser : « Soit ils signent un accord très équitable, soit ils cesseront d’exister. » Le Brent, qui avait passé le milieu de la semaine à retomber vers les 90, s’est redressé, a retrouvé ses couleurs et a terminé la semaine à un peu plus de 102. Les day traders ont été évacués sur des civières entre deux scènes, comme d’habitude. L’intrigue, en réalité, n’avait pas bougé d’un pouce.
Et voici la blague que le générique de fin ne vous montre jamais. Malgré tous ces évanouissements, le baril a terminé le mois de septembre à un cours nettement plus élevé qu’à son ouverture. Ces évanouissements sont bien réels pour les opérateurs qui négocient au quotidien. Mais pour l’intrigue proprement dite, ils ne représentent rien. Ce qui a changé, et ce qu’un correspondant muni d’un bordereau d’expédition me fera très justement savoir par courrier, c’est que le brut n’est plus la denrée qui fait défaut. Selon une estimation sérieuse, le débit de pétrole traversant le détroit est revenu à près de treize millions de barils par jour, soit à peu près son niveau antérieur. Ce n’est pas le cas des produits raffinés. La Chine a suspendu ses exportations de carburant pour le mois d’octobre, une semaine après que Washington eut demandé à Xi d’en fournir davantage. En Europe et au-delà, c’est le diesel qui fait défaut, et cette pénurie ne semble pas près de s’atténuer. C’est un spectacle grandiose qui masque une réalité plus terne et plus gênante que la fermeture d’un détroit : le pétrole brut revient discrètement, le diesel non, et le metteur en scène a commencé à faire appel aux réserves d’autrui pour combler la différence. C’est d’ailleurs, comme par hasard, la marque de fabrique de toute cette mise en scène.
Le triangle amoureux que personne ne souhaite voir expliqué
Toute bonne série a besoin d’une histoire d’amour, et la nôtre est un véritable scandale. Les trois protagonistes glamour sont Nvidia, OpenAI et Oracle, qui sont passionnément, de manière récursive, presque de façon déconcertante, amoureux les uns des autres. Nvidia prend une participation dans OpenAI. OpenAI, ainsi financée, promet une fortune à Oracle en échange de puissance de calcul. Oracle, ainsi enrichi, dépense cet argent pour acheter les puces de Nvidia. Le même dollar tourne en boucle, déclarant son amour éternel à trois portes d’entrée différentes, et le marché applaudit chaque nouvelle alliance comme s’il s’agissait d’argent frais arrivant à la fête, plutôt que de l’argent ancien se contentant de tourner en rond dans le jardin.
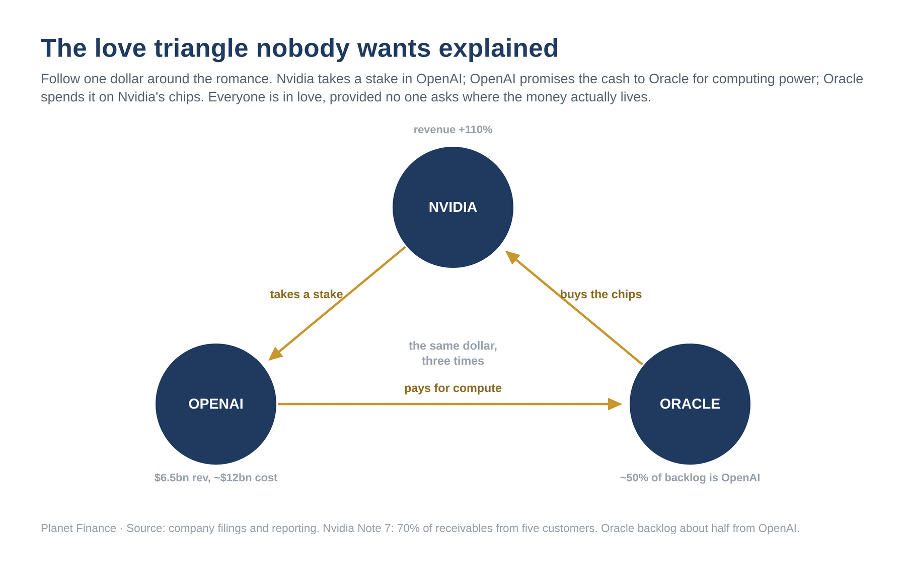
C’est un bel arrangement, à condition que personne dans l’assistance ne pose la question vulgaire de savoir où se trouve réellement l’argent ; par politesse, personne ne le fait. Si l’on posait la question, on pourrait consulter les comptes de Nvidia et découvrir, caché dans les notes de bas de page, que 70 % de ce qui lui est dû provient de seulement cinq clients. On pourrait remarquer qu’environ la moitié de l’énorme carnet de commandes d’Oracle, composé de revenus futurs promis, repose sur une seule entreprise, OpenAI, qui a réussi à perdre quelque douze milliards de dollars en un trimestre pour six milliards et demi de chiffre d’affaires, et dont la notation de crédit, chez Oracle, se situe désormais à un seul cran au-dessus de la catégorie « junk ». On pourrait même se rappeler la remarque enjouée d’un célèbre vendeur à découvert selon laquelle si cette chouchoute non cotée et déficitaire venait à trébucher, l’ensemble des États-Unis se retrouverait en récession dès le lendemain matin, car toute la chaîne, du fabricant de puces aux services cloud, repose de tout son poids sur elle. Mais on ne pose pas la question. C’est une histoire d’amour, et les histoires d’amour ne survivent pas à un audit.
Il y a un autre rebondissement, et c’est mon préféré, car il s’agit du monologue du méchant présenté sous la forme d’un message d’intérêt public. Les prétendants, voyez-vous, n’ont pas de douve. Aujourd’hui, le monde s’extasie devant ChatGPT, demain devant Gemini, après-demain devant Claude ; ils se succèdent comme des prétendants lors d’un bal, et voilà qu’une troupe de beaux mannequins chinois, presque gratuits, est arrivée sans y être invitée et danse avec les partenaires de tout le monde. Que fait donc un titulaire inquiet lorsqu’il se rend compte que ses charmes ne sont, après tout, ni uniques ni éternels ? Il se lève, grave et avec l’allure d’un homme d’État, et annonce que son produit est devenu si terriblement dangereux que le secteur devrait vraiment, pour le bien de l’humanité, être ralenti et, à contrecœur, réglementé. C’est une performance magnifique, qui m’émeut jusqu’aux larmes si ce n’était pour ce petit détail révélateur : l’homme qui avertit le monde que sa création pourrait bientôt mettre fin à la civilisation n’a, curieusement, pas reporté son introduction en bourse. Un homme qui craint sincèrement le monstre qui se cache dans sa cave n’organise généralement pas de soirée pour vendre des billets permettant de le voir.
Un marché émergent en costume impeccable
Derrière tout ce faste se cache l’intrigue réelle de la série, celle qui se développe lentement, celle que les scénaristes espèrent plutôt que vous ne remarquerez pas, car elle ne comporte aucune explosion. L’économie la plus riche de la planète adopte discrètement les manières d’une économie pauvre. Il ne se passe rien de spectaculaire, et c’est précisément là tout l’intérêt : elle ne s’effondre pas, elle s’affaiblit, ce qui constitue la catastrophe la moins cinématographique jamais imaginée, et donc la seule qui puisse se prolonger pendant des années sans qu’un seul téléspectateur ne se serve de la télécommande.
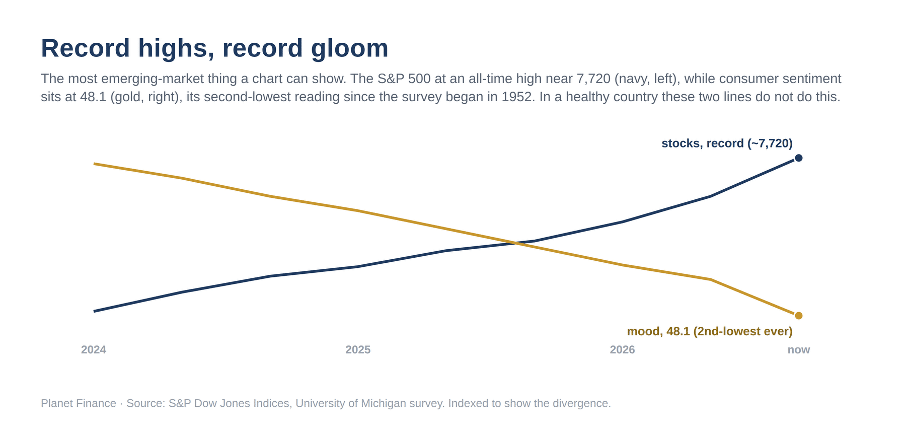
Si vous cherchez l’image qui résume à elle seule toute la situation, c’est celle d’un marché boursier à son plus haut niveau historique, avec l’indice S&P clôturant la semaine à près de 7 720 points, et d’un public dont le moral est le deuxième plus bas depuis le début de l’enquête en 1952, exactement au même moment. Le chiffre de septembre s’élevait à 48,1. Seul le mois de mai, dans toute l’histoire de ce sondage, avait affiché un résultat plus sombre. Dans un pays en bonne santé et confiant, ces deux courbes ne se croisent pas ainsi ; elles évoluent de concert, car les gens se sentent riches lorsque le marché est prospère. Lorsqu’elles divergent aussi violemment, l’indice mesurant une chose et les citoyens ressentant manifestement tout autre chose, vous êtes face au portrait caractéristique d’une société à deux vitesses : splendide si vous possédez les actifs, sombre si vous vous contentez de vivre dans le pays qui les abrite. C’est l’image la plus typique des marchés émergents qu’un pays développé puisse brosser, et nous la redessinons désormais chaque mois.
La vedette discrète de cette intrigue particulière, ce personnage qui ne cesse de voler la vedette sans même avoir de répliques, c’est l’or, à un peu plus de quatre mille cent soixante dollars l’once, qui, depuis des années, surpasse discrètement le célèbre marché boursier dès lors que l’on mesure ce dernier en onces plutôt qu’en cette monnaie qui se déprécie doucement en arrière-plan. Et il y a précisément une intrigue secondaire réjouissante, que je mentionne afin que vous ne puissiez jamais dire que je ne vous apporte que de mauvaises nouvelles. L’épargnant, ignoré et méprisé depuis une décennie, est enfin récompensé, avec des liquidités et des obligations à court terme offrant un rendement confortable supérieur à 4 %. Après des années passées à se faire dire que l’épargne était un passe-temps réservé aux timides, les prudents bénéficient discrètement d’une augmentation. Profitez-en. C’est le seul mariage heureux qui subsiste dans cette série.
La « cuillère à café », comme le laissaient présager le générique d’ouverture, peut se résumer en une phrase, car c’est le calcul lui-même qui fait la blague, et celle-ci ne gagne rien à être expliquée. Mercredi, le Trésor a vendu soixante-dix milliards de dollars de bons à cinq ans. Jeudi, il en a racheté quatre milliards sur la partie longue de la courbe. Quelques milliards sortis, soixante-dix milliards rentrés, sur un marché de plus de trente mille milliards qui doit absorber des milliers de milliards d’emprunts nouveaux chaque année. Ce n’est pas un bazooka, et ce n’est même pas un seau. C’est une cuillère à café, et ce qu’on tente d’assécher, c’est le déficit américain, que nulle cuillère à café ne peut atteindre.
La France, la douairière et l’hiver des amateurs
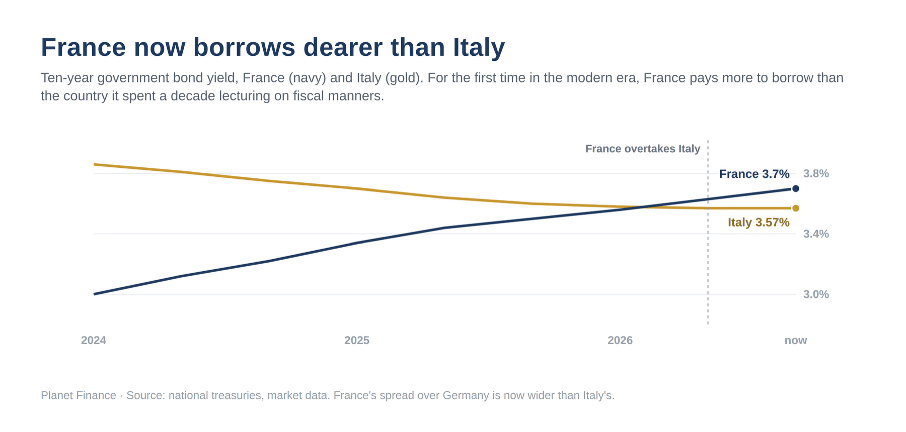
Aucune série qui se respecte ne saurait être complète sans cette grande aristocrate d’antan qui refuse catégoriquement d’admettre qu’elle est ruinée, et la nôtre, inévitablement, s’appelle France. Le personnage est superbement campé : sa coupe impeccable, ses opinions bien arrêtées sur le fromage et le bon goût, ce siècle passé à regarder de haut, depuis sa place à la longue table, ces nouveaux riches vulgaires. Et cette saison, elle est dans une situation vraiment délicate, et ce problème n’est plus seulement une particularité de son personnage. C’est l’intrigue de ce mois-ci. Son gouvernement ne parvient pas à faire adopter un budget ; le projet de loi actuellement examiné par le Parlement prévoit cinquante-quatre milliards d’euros d’économies, et elle ne dispose d’aucune majorité pour les faire adopter ; elle survit d’un vote de défiance à l’autre grâce à des subtilités de procédure, ou à l’astuce constitutionnelle qui permet à un Premier ministre de gouverner sans vote et de mettre la Chambre au défi de le destituer. Une agence de notation lui a encore retiré un cran. Son coût d’emprunt par rapport à l’Allemagne a grimpé de cent vingt points de base, l’écart le plus important depuis douze ans, un écart qui n’avait plus été observé depuis que la création de l’euro était à l’ordre du jour. Et voici l’argument qui devrait mettre fin au débat visant à déterminer s’il s’agit toujours d’une situation propre aux marchés développés. La France paie désormais plus cher pour s’endetter que l’Italie. Une nation fondatrice du monde développé, une puissance nucléaire disposant d’un siège permanent à la table des grands, qui s’endette à un coût plus élevé que le pays auquel elle a passé une décennie à donner des leçons de discipline budgétaire.
Et c’est là qu’un visage ancien et familier refait son apparition sur le devant de la scène, car aucun drame lié à la dette européenne n’est jamais tout à fait complet sans lui. Les grandes maisons de Wall Street, Goldman Sachs en tête, aux côtés de la Deutsche Bank, s’affairent désormais à transformer la détresse de la France en un produit négociable pour leurs clients, transformant les prochaines élections et l’élargissement des écarts de taux en un petit produit bien ficelé permettant de parier contre la République. Il convient de s’attarder un instant sur la beauté de ce cercle vicieux. Il s’agit, en gros, de la même marque dont le nom est à jamais associé aux swaps qui ont autrefois aidé un certain gouvernement méditerranéen à embellir ses comptes, dans les années qui ont précédé son effondrement et qui ont conduit l’euro tout entier au bord du gouffre. La maison qui aide à parer le patient pour le bal au cours d’une décennie se réjouit, en fin de compte, de vous vendre le pari contre son rétablissement lors de la suivante. Elle se fera un plaisir de jouer sur les deux tableaux, d’une génération à l’autre, en conservant toujours les mêmes manières irréprochables. Si vous vous êtes déjà demandé qui tire systématiquement profit d’une crise européenne, la réponse n’a pas changé depuis 2012, et ce n’est pas, je suis au regret de vous l’annoncer, un gouvernement européen.
Ce qui nous amène enfin aux seconds rôles, à l’ensemble des dirigeants européens, qui gèrent toute cette affaire avec l’allure indéniable d’une troupe de maladroits de bande dessinée en vacances, « les Pieds Nickelés en vacances », comme le disent si bien les Français, dévoilant sans cesse un plan astucieux dont la seule victime certaine s’avère être eux-mêmes. Leur coup de maître de la saison a consisté à aborder un hiver qu’ils ne peuvent déjà plus chauffer, avec des stocks de gaz à leur plus bas niveau depuis deux décennies, tout en réduisant noblement encore davantage les ressources énergétiques mêmes qu’ils ne tarderont pas à réclamer à grands cris, pour ensuite feindre la surprise, année après année, que le mois de janvier soit froid. Cette semaine, cette farce s’est dotée d’un metteur en scène. Washington a ordonné à l’Allemagne et à la France de prélever quelque cent vingt millions de barils de diesel sur leurs réserves d’urgence au cours des six prochains mois, sous peine de voir les États-Unis interdire les exportations de diesel. En d’autres termes, le protecteur a ordonné à sa protégée de vider le réservoir d’urgence, et se prépare à la réprimander de ne pas l’avoir déjà fait. On ne peut qu’admirer la cohérence. Il faut être un amateur d’un genre rare et particulier pour transformer la politique énergétique de tout un continent en farce, tenir d’une main le micro des sanctions et de l’autre la jauge de carburant vide, tout en parvenant à se donner, depuis la tribune, l’air d’un homme d’État, alors que l’allié qui leur a vendu ce carburant leur demande désormais de le rendre. La saison qui s’annonce sera longue en Europe, et je soupçonne que, pour les véritables connaisseurs du genre, elle sera particulièrement divertissante.
Le manoir rempli d’entreprises que personne ne parvient à vendre
Et puis il y a ce personnage qui apparaît rarement à l’écran, mais dont l’histoire est sur le point de prendre un tournant : le capital-investissement, ce financier habile qui a profité de la longue période d’argent facile pour se lancer dans une frénésie d’achats aux proportions héroïques. Il a emprunté des sommes colossales à un taux quasi nul et racheté des centaines d’entreprises tout à fait ordinaires : les centres d’appels et les services administratifs, les revendeurs de logiciels et les gestionnaires de sinistres, ces machines à cash ennuyeuses mais fiables de l’économie réelle ; puis il a accumulé de nouvelles dettes sur chacune d’entre elles, car l’argent était gratuit et la fête ne s’arrêterait certainement jamais. Deux choses lui sont arrivées depuis, toutes deux très graves, et toutes deux, si vous n’êtes pas lui, plutôt drôles. Premièrement, l’argent n’est plus gratuit : toute cette dette doit désormais être refinancée à 5 % et plus, et une entreprise rachetée précisément pour être exploitée à fond n’apprécie guère de voir ses charges d’intérêts tripler. Deuxièmement, et de manière bien plus poétique, bon nombre de ces entreprises ennuyeuses mais fiables effectuent exactement le genre de tâches administratives routinières qu’un modèle d’intelligence artificielle bon marché accomplit désormais en quelques secondes pour une fraction du salaire. En bref, il a acheté, au plus haut du marché, avec l’argent emprunté à d’autres, tout un portefeuille composé précisément des entreprises que la nouvelle technologie a été conçue pour vider de leur substance. Le boulet de démolition dans lequel il était si enthousiaste d’investir se dirige, avec une certaine justice poétique, tout droit vers son propre manoir. Il existe un mot pour désigner ce gentleman raffiné qui s’endette jusqu’au cou pour acheter le seul actif qu’une technologie de rupture s’apprête à rendre bon marché, et ce mot, j’en ai bien peur, n’est pas « génie ».
La fin de saison qui ne sera jamais diffusée
Le véritable génie de cette série, la raison pour laquelle elle peut littéralement durer éternellement, réside dans le fait qu’elle est structurellement incapable de s’achever, car une fin exigerait qu’un membre de la distribution débranche le système de maintien artificiel qui lui assure des revenus faciles, et aucun d’entre eux n’est prêt à incarner le personnage qui s’en chargerait. Prenez l’exemple de cette semaine même, qui s’apparentait, en quelque sorte, à un office religieux.
Mercredi, l’assemblée a pris connaissance de l’indicateur d’inflation de la Réserve fédérale elle-même, et non de l’indice des prix à la consommation, qui ne sera publié que le 14. Les prix avaient augmenté de 3,5 % sur l’année, une hausse légèrement inférieure aux 3,7 % auxquels ils s’étaient préparés, mais toujours supérieure d’un point et demi à l’objectif que leur évêque ne cesse de rappeler depuis la chaire. Ils y ont vu une réponse à leurs prières. Les probabilités d’une nouvelle hausse en octobre, qui s’élevaient à environ 70 % lundi, étaient tombées à près de 40 % à la clôture. Puis, vendredi, un rapport sur l’emploi véritablement faible a été publié : vingt-neuf mille créations d’emplois contre les nonante mille attendues ; les chiffres des mois précédents ont été revus à la baisse, et celui de juillet a été révisé à la baisse ; ils ont alors entonné un deuxième cantique, car dans cette paroisse, la faiblesse signifie que la quête pourrait être reportée. À la cloche, les chances d’une hausse en octobre s’élevaient à environ un quart. La Bourse a pris la communion et a atteint un niveau record. Le marché obligataire, le seul adulte restant dans la nef, a fléchi vers cinq et un cinquième, a réfléchi à la question, puis s’est remis à vendre, terminant la semaine sur une note pas plus clémente que celle avec laquelle elle avait commencé le matin même.
Aller à l’église pour prier afin que les taux baissent, alors que les taux à long terme atteignent leur plus haut niveau depuis vingt ans et que l’inflation n’a pas atteint les 2 % depuis une demi-décennie, c’est drôle. C’est aussi triste, et c’est ainsi qu’un feuilleton vous conditionne à ne pas remarquer que la prochaine hausse est déjà annoncée. Kevin Warsh a procédé en septembre à la première hausse depuis trois ans, portant le taux dans une fourchette comprise entre 3,75 % et 4 %, et a indiqué qu’une autre hausse était probable cette année. Les fidèles ont décidé, sur la base d’un chiffre de l’emploi moins bon que prévu et d’une publication des chiffres de l’emploi en deçà des attentes, que la hausse d’octobre était annulée. L’indice des prix à la consommation sera publié le 14, avec une décimale, dans les mêmes bancs. La décision sur les taux aura lieu les 27 et 28, quelques jours avant les élections de mi-mandat du 3. Le budget français sera débattu tout le mois. L’enquête de confiance sera publiée à nouveau le 9. Les bonnes nouvelles sont bonnes. Les mauvaises nouvelles, en fin de compte, sont également bonnes. Un chiffre qui est simplement moins mauvais que prévu est, dans cette paroisse, un miracle. Et rien, selon ce raisonnement, ne peut jamais être considéré comme la fin.
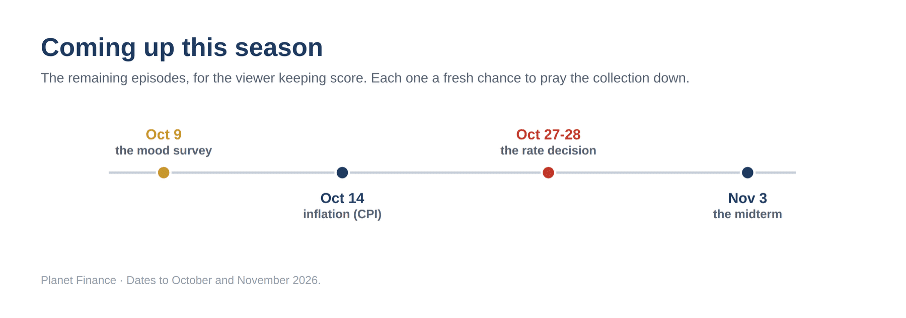
Je vous avais promis un peu de divertissement, et j’espère y être parvenu, car l’alternative à rire de tout cela n’est pas une sobriété digne. C’est simplement voir les mêmes angoisses tourner en boucle, et ce n’est pas de l’analyse, c’est un tic nerveux. Mais permettez-moi cette seule phrase sobre que le genre autorise encore, car il s’agit, en fin de compte, de « Planet Finance ». Le véritable danger d’un feuilleton à long terme n’est pas le mélodrame. C’est que le mélodrame vous habitue peu à peu à ne plus croire que quoi que ce soit puisse réellement se produire, de sorte que vous êtes toujours là, à regarder d’un œil distrait, vaguement amusé, légèrement ennuyé, l’après-midi où, discrètement, cela cesse d’être un feuilleton et s’avère n’avoir été, depuis le début, qu’un documentaire. Restez donc vigilant, et conservez une partie de votre argent dans ce que l’émission ne peut pas simuler : le métal qui n’a besoin d’aucun prétendant, l’argent liquide qui a enfin commencé à vous rapporter, la petite entreprise honnête qui accomplit ce qu’aucun modèle ne peut faire. Et ne manquez pas l’émission la semaine prochaine. Même chaîne, même heure. Votre chroniqueur s’installera à nouveau avec l’intention d’être de bonne humeur, et, comme il s’en doute, cela ne durera sans doute que quatre minutes environ.
Éric Lefebvre
Voir aussi : « Là où ça craque en premier »
Recherche :
Sponsors :