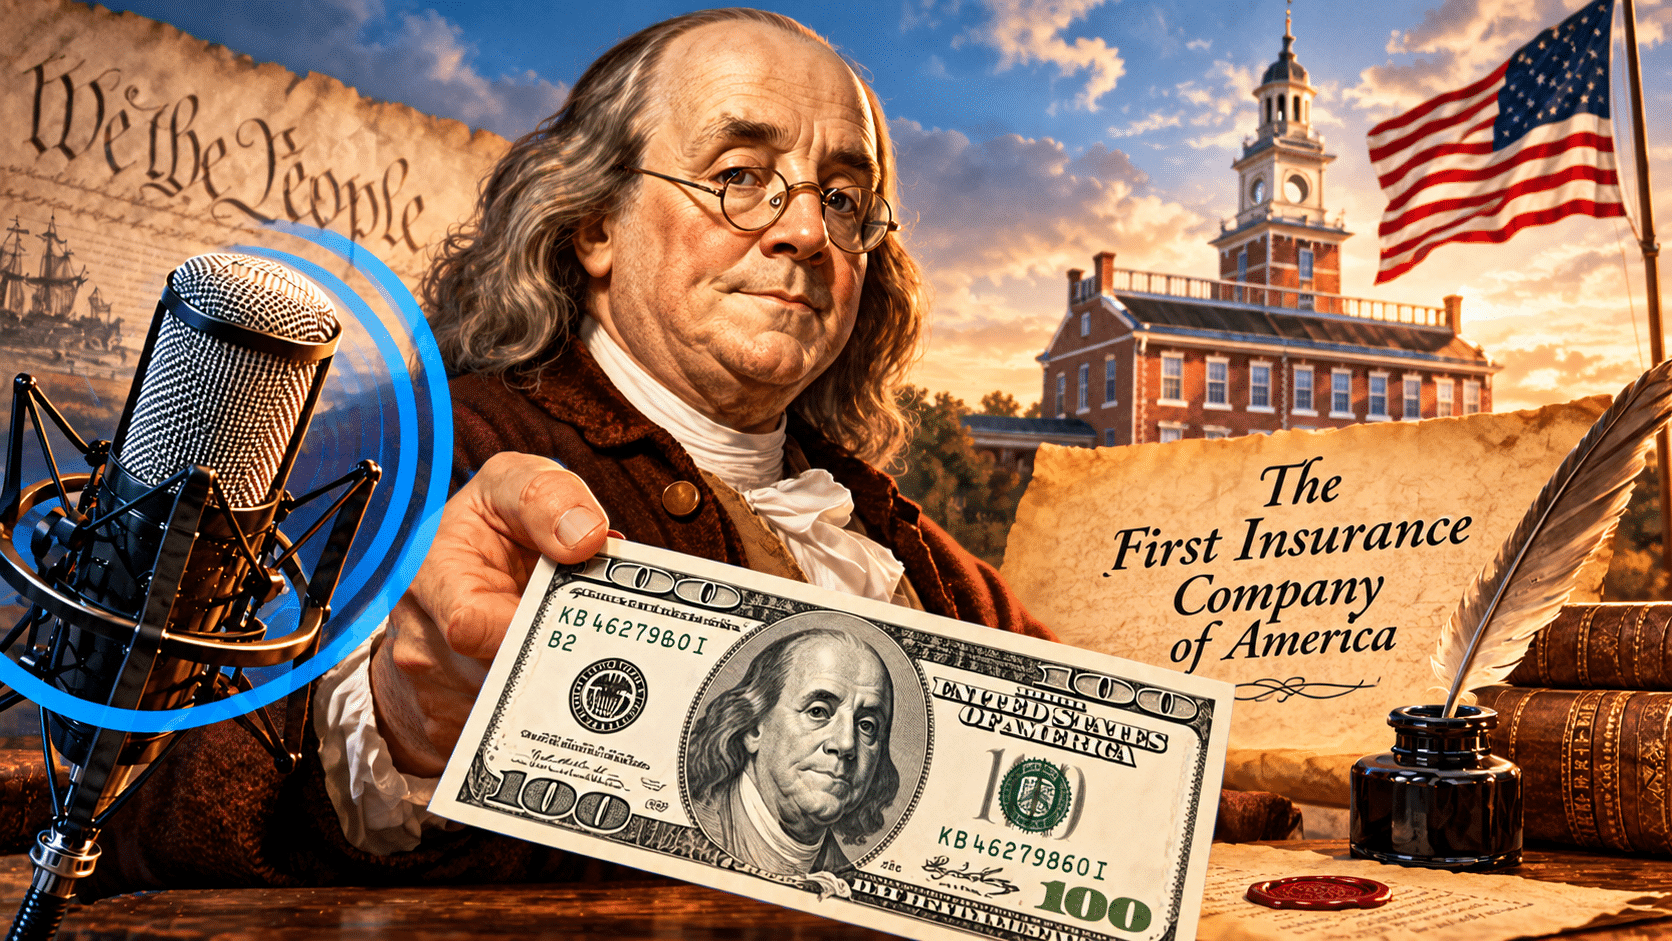
On le connaît comme homme d’État, inventeur et personnage figurant sur le billet de 100 dollars. Ce que l’on sait moins, c’est que Benjamin Franklin a également cofondé la première compagnie d’assurance prospère d’Amérique. Cet épisode de « Paul the Insurer » met en scène un homme qui ne considérait pas l’assurance comme un produit financier, mais comme un outil au service d’une société meilleure.
« An ounce of prevention is worth a pound of cure », un gramme de prévention vaut une livre de remède. Cette phrase est de Franklin, et on dirait qu’un gestionnaire des risques du XXIe siècle l’aurait inventée pour une diapositive de présentation. En réalité, elle résume une attitude que Franklin a systématiquement mise en pratique.
La réciprocité plutôt que l’aumône
Pour Franklin, une communauté ne devait pas seulement se protéger par la bienfaisance, mais aussi par le partage des responsabilités. L’assurance était pour lui une expression concrète des idéaux des Lumières : un calcul rationnel, associé à l’esprit civique. Celui qui évalue les risques avec prévoyance et répartit équitablement les dommages agit non seulement avec sagesse, mais aussi avec vertu. Une idée qui semble étonnamment moderne dans un secteur où l’on parle volontiers aujourd’hui de « raison d’être ».
Philadelphie, 1752
Cette année-là, Franklin fonda, avec des associés, la «Philadelphia Contributionship for the Insurance of Houses from Loss by Fire». Il s’inspira des compagnies d’assurance incendie britanniques, mais Franklin adapta ce modèle aux réalités américaines. La société exigeait des inspections des biens immobiliers, encourageait la prévention des incendies et mutualisait les primes de ses adhérents. Ce qui relevait alors du pragmatisme et du bon sens serait aujourd’hui qualifié de forme précoce de gestion des risques.
Si votre maison prend feu, vous êtes exclu
La « Contributionship » a innové. Les habitations considérées comme présentant un risque d’incendie n’étaient tout simplement pas assurées. La société contribuait au financement des pompiers et exerçait même une influence sur l’urbanisme afin de réduire les risques d’incendie. La souscription n’était pas ici une simple sélection, mais un levier permettant de modifier le comportement de toute une ville. Franklin ne considérait pas l’assurance comme une simple activité commerciale, mais comme un moyen de rendre les communautés plus sûres et plus résilientes. La prévention n’était pas un facteur de coût, mais le cœur même du modèle.
Un héritage qui continue de générer des primes
La Contributionship existe encore aujourd’hui et est ainsi la plus ancienne compagnie d’assurance de biens des États-Unis. Ses principes – partage des risques, souscription axée sur la prévention et responsabilité collective – sont profondément ancrés dans les fondements de l’assurance moderne. Franklin a très tôt montré comment les assureurs peuvent concilier rentabilité et intérêt général. Un équilibre que le secteur ne parvient pas toujours à trouver, même 270 ans plus tard.
Bien plus qu’un simple produit financier
Franklin n’a pas inventé l’assurance. Mais c’est lui qui lui a donné ses racines en Amérique. Doté d’un sens aigu des risques, d’une passion pour l’ordre et d’un profond attachement au bien commun, il a démontré que l’assurance pouvait être bien plus qu’un simple contrat contre rémunération : un outil permettant de bâtir des sociétés plus sûres et plus avisées. Ceux qui parlent aujourd’hui de modèles d’assurance préventifs, de télématique ou de maisons intelligentes ne font en réalité que poursuivre ce qu’un imprimeur de Philadelphie a commencé il y a bientôt trois siècles. Sans aucun algorithme, mais avec du bon sens.
Binci Heeb
Écoutez et lisez également : La thermodynamique de l’assurance
Recherche :
Sponsors :