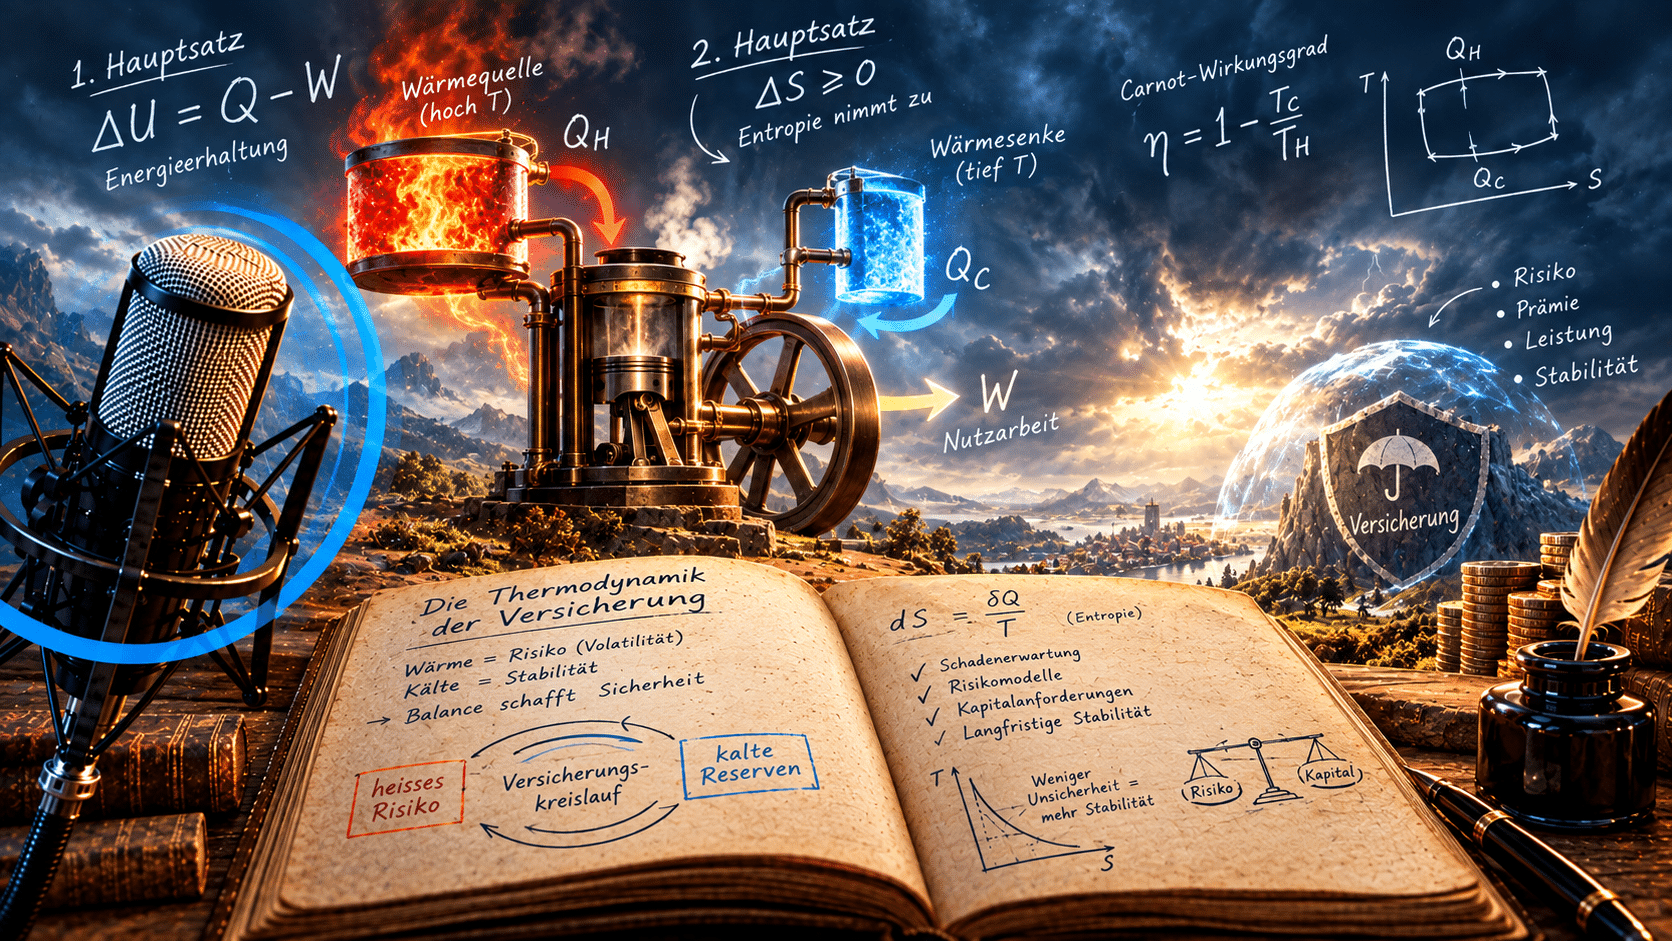
L’énergie ne se perd jamais ; elle se transforme simplement. Dans le nouvel épisode de « Paul l’assureur », ce principe de physique se transforme en une métaphore étonnamment précise pour le secteur de l’assurance : les primes sont l’énergie stockée, les sinistres la chaleur, et les réassureurs le système de refroidissement. Et au-dessus de tout cela plane l’entropie, qui ronge lentement tout sentiment d’ordre.
La première loi de la thermodynamique est facile à expliquer : l’énergie ne peut être ni créée ni détruite ; elle ne fait que changer de forme. Paul applique ce principe directement au secteur de l’assurance. Dans ce secteur, l’énergie circule sous forme de capital, de temps, d’efforts et de confiance. Selon cette interprétation, une prime est bien plus qu’un simple paiement. C’est un réservoir qui se remplit tant qu’il ne se passe rien et qui se vide en cas de sinistre. L’énergie stockée est alors convertie en une prestation.
Cette image est séduisante car elle libère l’assurance de son image traditionnelle, liée au support papier. Ce qui ressemble à une police d’assurance et à des clauses en petits caractères est, en réalité, un système qui fait circuler l’énergie au fil du temps et entre de nombreuses personnes.
Friction, chaleur, perte
Mais tout ne se passe pas toujours comme prévu. Des pertes surviennent tout au long du parcours, du paiement de la prime au règlement des sinistres, et Paul identifie les sources de ces pertes avec l’objectivité d’un ingénieur. Les frictions proviennent des charges administratives, des formulaires et des échanges d’e-mails incessants. De l’énergie se disperse sous forme d’honoraires d’avocats, de frais de règlement des sinistres et de retards. Et l’inefficacité se manifeste lorsque des systèmes obsolètes font traîner en longueur des dossiers pourtant simples.
Ainsi, comme tout moteur, une compagnie d’assurance consomme du carburant simplement pour continuer à fonctionner. Ce n’est pas un scandale, c’est de la physique. La seule question est : en quelle quantité ?
L’entropie dans le dossier de sinistre
La deuxième loi est la plus dérangeante : l’entropie ne cesse d’augmenter ; les systèmes tendent vers le désordre. Quiconque a déjà suivi un dossier de sinistre pendant des mois n’a pas besoin d’un diplôme de physique pour le comprendre. Un dossier bien rangé se transforme en un enchevêtrement de formulaires, d’e-mails et de rapports contradictoires. Un portefeuille de souscription bien structuré perd de sa clarté à mesure que les risques évoluent, que les couvertures changent et que personne ne tient la documentation à jour. Quant aux systèmes hérités, ils sont rafistolés à maintes reprises jusqu’à ce que, comme le dit Paul, ils soient davantage du chaos que du code.
Les assureurs consacrent d’énormes ressources à la lutte contre cette défaillance : automatisation, formation, audits, mise en conformité. On pourrait considérer cela comme de la bureaucratie. D’un point de vue thermodynamique, il s’agit simplement du travail nécessaire au maintien de l’ordre.
Le service des sinistres, un moteur thermique
Ce modèle apparaît particulièrement clairement au sein du service des sinistres. Paul le décrit comme un moteur thermique : les sinistres affluent sous forme de chaleur, sont traités et convertis, pour aboutir finalement à des dossiers résolus. Mais aucune machine ne fonctionne à plein rendement. Certains dossiers s’éternisent pendant des mois, d’autres laissent les clients insatisfaits, et d’autres encore débouchent sur des litiges, des poursuites judiciaires ou une atteinte à la réputation.
Par conséquent, l’objectif est le même que dans toute salle des machines : produire autant de puissance utile que possible, tout en générant le moins de chaleur perdue possible. Le rendement parfait reste inaccessible, mais l’écart qui nous en sépare est négociable.
Le refroidissement a un coût
Et que se passe-t-il si la machine surchauffe ? En cas de catastrophe ou de flambée des demandes d’indemnisation, les réassureurs interviennent. Dans l’analogie de Paul, ils constituent le système de refroidissement qui absorbe l’excès de chaleur et permet à l’assureur primaire de se stabiliser. Cela a un coût. Le refroidissement a un prix, et s’il fait défaut, le système surchauffe.
L’ordre demande du travail
Cet épisode se termine par une réflexion qui dépasse le cadre du secteur : rien ne fonctionne en vase clos. Tout consomme de l’énergie, tout en perd un peu en cours de route, et sans effort constant, l’ordre se transforme en chaos. Pour le secteur de l’assurance, cela signifie que l’efficacité n’est pas un état que l’on atteint une fois pour toutes, puis que l’on maintient. Elle doit être rétablie chaque jour, par les systèmes et, plus encore, par les personnes qui les font fonctionner.
Binci Heeb
Paul the Insurer propose d’autres contenus susceptibles de vous intéresser, tels qu’une série d’entretiens avec des dirigeants du secteur de l’assurance.
Voir aussi : Don Quichotte et les assureurs
Recherche :
Sponsors :