Le 3 septembre 2026, le Swiss InsurTech Hub, en collaboration avec Swiss Re, a organisé une conférence au siège social du groupe à Zurich, dont le titre pourrait presque être considéré comme un euphémisme : « Building Resilience ». S’en est suivi un parcours de plusieurs heures à travers les modèles d’inondations, les crises multiples, les capteurs IoT et la question de savoir pourquoi les assureurs, malgré leurs capitaux, leurs données et leur technologie, sont chroniquement trop lents. À la fin, une phrase est restée gravée dans les esprits, qui devrait concerner l’ensemble du secteur : il existe un « Action Gap » et celui-ci ne diminue pas.
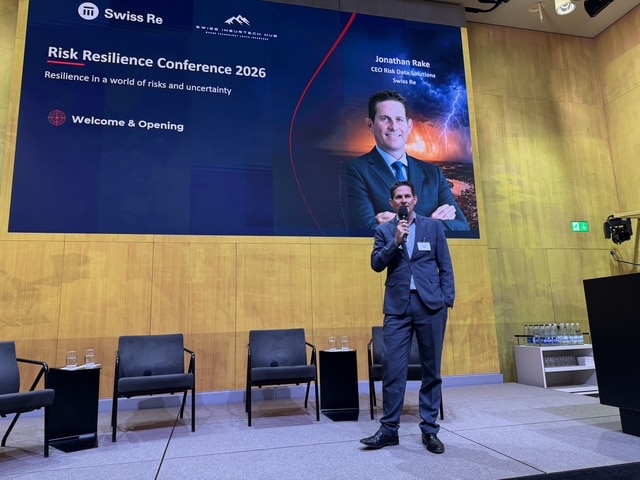
Il faut reconnaître à Jonathan Rake, PDG de Swiss Re Risk & Data Solutions, le mérite d’avoir commencé son discours d’ouverture non pas par un numéro de diapositive, mais par une indication géographique : Glaris, à 70 kilomètres au sud-est de Zurich. C’est là qu’en 1861, en l’espace de quelques heures, les deux tiers de la ville ont été ravagés par un incendie, soit environ 600 maisons appartenant à une industrie textile alors florissante. Aucun assureur n’était en mesure d’assumer seul ce sinistre. Il s’agissait d’une défaillance systémique du marché, dont est née, deux ans plus tard, en 1863, Swiss Re. La résilience, tel était le message de Drake, n’était pas un simple argument marketing, mais le motif fondateur de l’entreprise.
Il a résumé son discours d’ouverture en trois thèses. Premièrement : historiquement, on a trop peu investi dans la résilience, une situation qui est en train de changer. Il a rappelé un chiffre de la Banque asiatique de développement datant de son séjour à Singapour : sur dix dollars dépensés, un seul était consacré à la prévention, tandis que les neuf autres servaient à faire face aux dégâts après coup. Deuxièmement : il n’y a « pas de meilleur moment pour la collaboration » – portée par les progrès en matière de données et de technologies, mais aussi par des clients qui ne se contentent plus d’acheter un produit, mais souhaitent participer activement à sa conception. Troisièmement, et c’est là le cœur même de son intervention : le passage des « insights » à la « Decision Intelligence ». Une information tirée des données qui parvient à l’assureur avec deux jours de retard n’a aucune valeur. Sa remarque sur le « paradoxe de la boîte noire » était particulièrement intéressante : plus les données deviennent précises, plus leur origine et la finalité pour laquelle elles ont été initialement collectées deviennent souvent opaques, ce qui constitue un risque systémique au sein même du secteur de l’assurance.
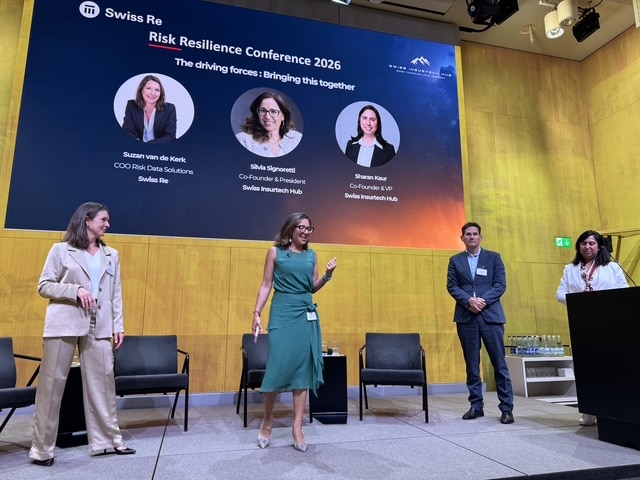
Le montant : 220 milliards de dollars, dont la moitié est couverte par une assurance
S’en est suivi un discours d’ouverture présentant des chiffres qu’il convient de retenir. En 2025, les pertes économiques mondiales liées aux catastrophes naturelles se sont élevées à 220 milliards de dollars, dont environ 100 milliards, soit un peu moins de 50 %, étaient couverts par une assurance. La bonne nouvelle : ce taux de couverture n’a jamais été aussi élevé. La mauvaise : il n’atteignait tout de même que 50 %, et dans les pays émergents, il est souvent inférieur à 5 %. Autre fait remarquable : en 2025, les dommages assurés ne provenaient pas principalement de risques classiques de forte incidence tels que les ouragans aux États-Unis, mais plutôt de crues soudaines, d’inondations et d’incendies de forêt : des dangers qui, traditionnellement, ne constituaient pas les principaux facteurs de coûts.
La Suisse elle-même a servi d’exemple : 40 journées de canicule avec plus de 30 degrés à Zurich cet été, contre une moyenne sur dix ans de 10. À la suite de cet été sec, la Confédération a annoncé l’octroi de 17,5 millions de francs pour l’adaptation des forêts – une mesure de prévention – ainsi que 54 millions de crédits sans intérêt destinés aux agriculteurs qui n’ont pas pu vendre leur récolte comme prévu, ce qui constitue un financement classique a posteriori. C’est précisément ce déséquilibre, a déclaré l’intervenante, qui doit être inversé. Elle a cité comme exemple positif une ville du sud-ouest des États-Unis qui a souscrit une assurance paramétrique contre les vagues de chaleur extrêmes, qui se déclenche en cas de périodes de chaleur inhabituellement longues sans rafraîchissement nocturne et qui finance des mesures de refroidissement, directement intégrées au budget municipal. Un deuxième exemple était le premier accord intégrant un transfert de risque lié aux catastrophes naturelles dans un prêt, conclu en collaboration avec la Banque interaméricaine de développement pour le compte du gouvernement du Belize. Une solution évolutive, car les gouvernements et les entreprises fonctionnent de toute façon déjà avec des prêts. Il suffit d’intégrer la résilience là où l’argent circule de toute façon.
Les crises multiples et la question de savoir qui en tire réellement profit
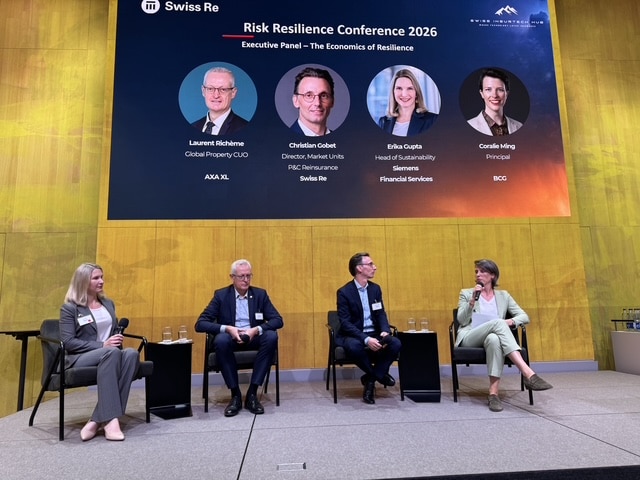
Lors de la table ronde qui a suivi, réunissant Erika Gupta (Siemens Financial Services), Laurent Richème (AXA XL) et Christian Gobet (Swiss Re), animée par Coralie Ming (BCG), un terme a marqué les esprits : la « polycrise ». Les tensions géopolitiques, les cyberrisques, le changement climatique et la pénurie d’eau ne sont plus des phénomènes isolés, mais sont désormais étroitement liés et se renforcent mutuellement. M. Rechelle a illustré ce phénomène en prenant pour exemple le début de la guerre en Ukraine : perturbation des chaînes d’approvisionnement, choc énergétique, inflation, pénurie potentielle de produits agricoles et – selon son estimation personnelle – multiplication des cyberattaques en provenance de Russie, le tout déclenché par un seul et même événement.
Le véritable point fort de cette table ronde était toutefois d’ordre structurel : celui qui investit dans la résilience n’est souvent pas le même qu’celui qui en tire profit. Un propriétaire immobilier investit dans la protection contre les tempêtes, mais les bénéfices économiques – moins de blessés, moins d’aide d’urgence de l’État – reviennent à d’autres. Erika Gupta a illustré son propos en évoquant une maison située sur la côte de Floride, qui fut la seule à rester debout après un ouragan, car elle avait été construite bien au-delà des normes de construction. D’un point de vue économique, cet investissement ne pouvait guère se justifier par la prime d’assurance. Le bénéfice réel (pas d’évacuation, pas de reconstruction par l’État) n’apparaît dans aucun calcul des dommages. C’est précisément là, selon le consensus, qu’il faut de nouveaux analyses de rentabilité qui mettent en évidence non seulement la réduction des primes, mais aussi l’ensemble des avantages économiques. Le programme« Fortified Roof» en Alabama a été cité comme exemple concret : dans le cadre de ce programme, l’État verse directement des subventions pour la construction de toitures résistantes aux tempêtes.
M. Richème a par ailleurs fait une déclaration d’une honnêteté remarquable concernant la réalité du marché : dans un marché favorable où les capacités sont abondantes, il n’est guère intéressant pour les assureurs de faire la distinction entre les clients résilients et ceux qui le sont moins. Ce n’est que dans un marché difficile que la résilience est véritablement récompensée. Une affirmation qui contredit bien des brochures sur le développement durable.
Modèles d’inondation pour l’ensemble de la planète
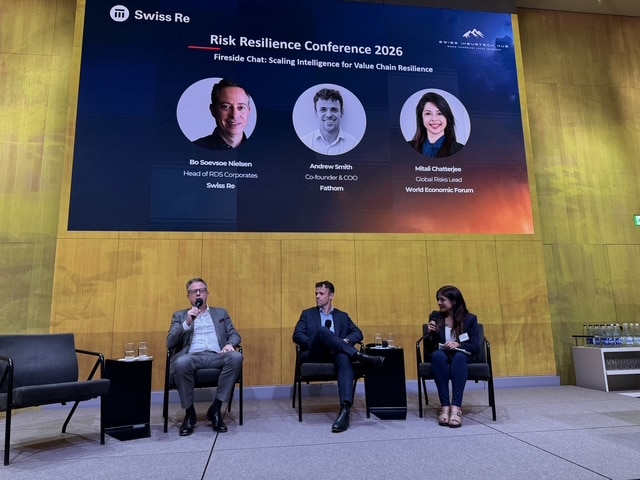
Lors de la discussion informelle qui a suivi, Bo Soevsoe Nielsen (RDS Corporates Swiss Re) et Andrew Smith, de Fathom – le spécialiste de la modélisation des inondations qui appartient désormais à Swiss Re –, ont rencontré la modératrice Mitali Chatterjee. M. Smith, qui se qualifie lui-même de «Un cheval qui ne connaît qu’un seul tour« Avec une très belle astuce, il a décrit ce qui a été le déclencheur de la création de son entreprise : les inondations en Thaïlande en 2011, un « sinistre non modélisé ». On ne l’avait tout simplement pas vu venir, alors que cela aurait été visible sur son propre écran, sous la forme d’une zone industrielle submergée. Fathom élabore des modèles basés sur la physique qui, contrairement à l’IA générative – que M. Smith a qualifiée avec suffisance de « plagiat élaboré » –, sont également capables de simuler des événements qui ne se sont encore jamais produits, partout dans le monde et pour n’importe quel site.
Nielsen, quant à lui, a décrit avec lucidité le plus grand angle mort des grands groupes : le refus d’admettre qu’ils ont des angles morts. Les risques de réputation sur certains sites, par exemple, pourraient se transformer en « actifs irrécupérables » si les clients ou les fournisseurs se retiraient, créant ainsi un problème de bilan qui était à l’origine un problème de réputation. Selon eux, ce ne sont pas les scores de risque abstraits qui s’avèrent particulièrement efficaces, mais les visualisations : lorsqu’on montre à une direction de groupe ce qu’il advient d’une installation concrète et critique, les personnes présentes dans la salle se lèvent.
Cinq insurtechs, un dénominateur commun
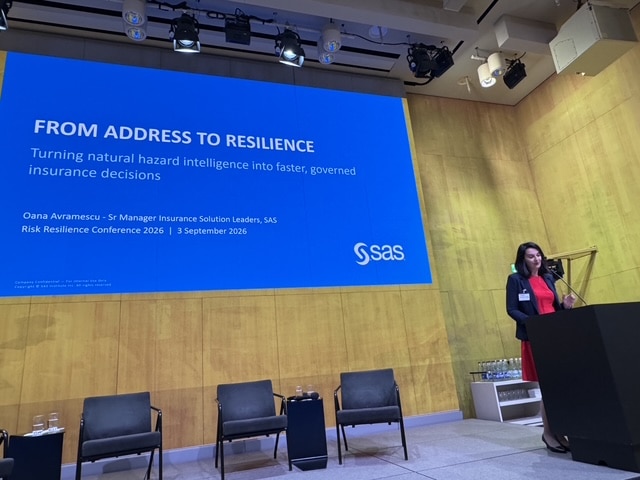
L’après-midi a ensuite été consacré à cinq InsurTechs, qui ont présenté leurs solutions toutes les huit minutes. Sas a montré comment les données CatNet de Swiss Re sont directement intégrées dans les décisions de souscription, de la configuration du produit jusqu’au rapport client automatisé. Previsico a mis en lumière une lacune peu connue : environ 70 % de tous les dommages liés aux inondations aux États-Unis surviennent en dehors des zones inondables officielles de la FEMA, en raison d’inondations pluviales ou liées à la proximité de cours d’eau, pour lesquelles il n’existe aucun système d’alerte public. Un cas pratique tiré de la construction d’un pont ferroviaire à grande vitesse au Royaume-Uni a illustré la différence : grâce à une alerte précoce émise par des capteurs, un chantier a pu être évacué à temps, transformant ainsi un sinistre potentiel se chiffrant en millions en un sinistre sans conséquence.
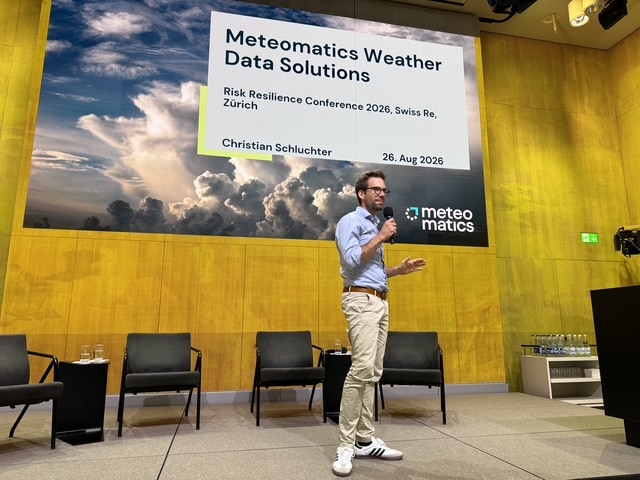
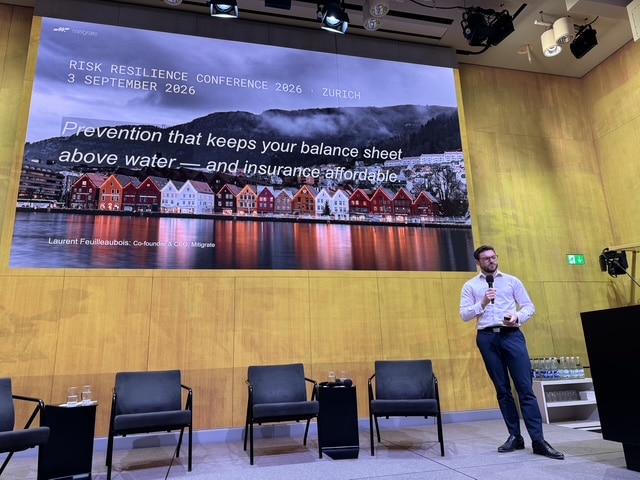
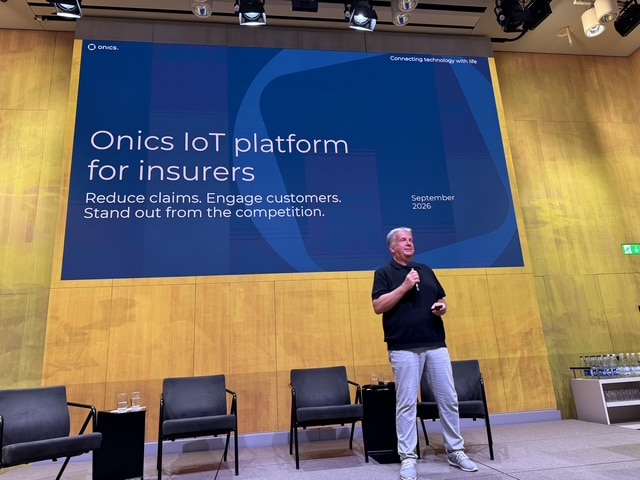
Mitigrate A calculé, en prenant pour exemple les inondations de Gloucester en 2007, les économies d’investissement réalisables en protégeant les bons bâtiments plutôt que les mauvais : sur les 12 % de bâtiments présentant les dommages évitables les plus importants, 50 % des dommages totaux auraient pu être évités. Concernant les faux Il faut 88 % du même montant d’investissement pour obtenir le même effet, soit une différence de 300 millions de livres. Onics Une entreprise scandinave a présenté une plateforme IoT qui détecte précocement les dégâts des eaux grâce à des capteurs et propose aux assureurs une application en marque blanche permettant une communication proactive avec les clients, dans le but d’améliorer le ratio combiné, notoirement faible, de l’assurance dommages. Meteomatics Une étude menée à Saint-Gall a enfin démontré que les simulations météorologiques à l’échelle d’un kilomètre (contre huit kilomètres pour les modèles globaux standard) permettent de réduire de 50 % les coûts liés à la vérification des sinistres.
Le « Action Gap »
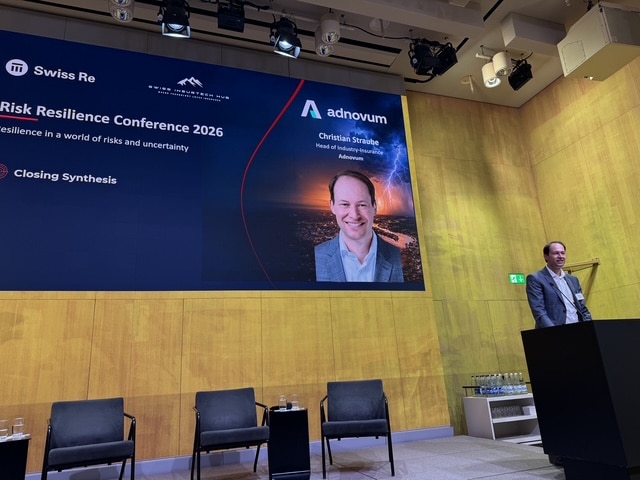
C’est finalement le Dr Christian Straube qui a présenté l’intervention la plus pointue sur le plan analytique (Adnovum) dans sa synthèse. Sa thèse : le secteur de l’assurance a été inventé pour gérer l’incertitude, mais cela ne suffit plus, car un nouveau facteur est venu s’ajouter à l’équation : la vitesse. Le monde évolue plus vite que les assureurs ne peuvent réagir, ce qui engendre un « Action Gap ». Ses exemples ont touché une corde sensible : l’IA « fantôme » dans les entreprises, car les processus de gouvernance sont trop lents ; l’informatique quantique, que des clients tels que Roche ou Mercedes-Benz utilisent depuis longtemps dans leur chaîne d’approvisionnement, alors que les assureurs classent ce sujet presque exclusivement dans la catégorie des risques liés à la cryptographie ; les véhicules autonomes, pour lesquels il n’existe pas de « âge du conducteur » dans les modèles actuariels.
Sa recette pour combler le « Action Gap » repose sur trois piliers : premièrement, une orientation radicale vers l’utilisateur : les gens ne raisonnent pas en termes de polices d’assurance et de sinistres, mais en termes de situations de vie (pas de voiture, mais un rendez-vous important demain, pourquoi ne pas proposer une navette en bus plutôt qu’un constat de sinistre ?). Deuxièmement, une technologie au service d’un objectif plutôt qu’une fin en soi : aucun restaurant ne vante l’utilisation de « très bons couteaux », et les assureurs ne devraient pas faire la promotion de l’IA, mais plutôt du résultat obtenu. Et troisièmement, la standardisation au service de l’intégration : des systèmes qui se comprennent mutuellement avant de construire des écosystèmes. Une petite précision en passant : l’apprentissage automatique ne détecte que les modèles présents dans les données qui lui sont fournies. Si, historiquement, les protocoles médicaux ont été élaborés principalement sur la base de corps masculins, le modèle ne sera guère adapté au traitement médicamenteux d’une femme. Une mise en garde qu’il convient de garder à l’esprit dans tout débat sur l’IA dans le secteur de l’assurance.
Une conclusion qu’il convient de prendre au sérieux
Ce qui a retenu l’attention cet après-midi-là, ce n’était pas tant le nombre impressionnant de points de données : modèles d’inondation, capteurs IoT, simulations météorologiques à l’échelle kilométrique, que la cohérence d’un message unique : la résilience n’est pas un produit que l’on vend, mais un écosystème que l’on construit ensemble, et les données seules ne résolvent rien si la décision intervient trop tard. Il s’écoule 165 ans entre Glaris 1861 et l’Action Gap 2026. La question de savoir si un secteur agit assez rapidement n’est manifestement pas une question à laquelle on peut répondre avec encore plus de modèles.
Binci Heeb
À lire également : Swiss InsurTech Hub dresse le bilan d’un semestre mouvementé
Recherche :
Sponsors :