Ein Geständnis: Ihr Kolumnist setzte sich diese Woche mit der festen Absicht hin, ausnahmsweise einmal etwas Fröhliches zu schreiben. Dann schaltete er die Sendung ein. Der Ölpreis bricht bei jeder Meldung des US-Präsidenten ein und erholt sich wieder, während nur der Rohölpreis langsam nachzieht und der Dieselpreis unten bleibt.
Ein Liebesdreieck um eine Billion Dollar, in dem derselbe Dollar drei verschiedenen Unternehmen immer wieder einen Heiratsantrag macht. Ein Finanzministerium, das den Atlantik mit einem Teelöffel ausschöpft. Frankreich, das den Bankrotteur im geliehenen Smoking spielt und sich mittlerweile teurer Geld leiht als Italien. Und ein Aktienmarkt auf Rekordhöhen neben einer Öffentlichkeit, deren Stimmung so schlecht ist wie noch nie zuvor – sie hält nur inne, um in die Kirche zu gehen und zu beten, dass die Federal Reserve die Kollekte nicht erhöht. Wenn schon alles auf einmal zusammenbrechen muss, dann möge es wenigstens unterhaltsam geschehen.
Es ist anstrengend und ein bisschen zu einfach, jede Woche der Überbringer schlechter Nachrichten zu sein. Jeder Dummkopf kann am Strassenrand stehen und über den Verkehr schimpfen. Also setzte ich mich am Freitag hin, fest entschlossen, euch eine fröhliche Kolumne zu schreiben – tausend sonnige Worte über die Widerstandsfähigkeit des menschlichen Unternehmertums –, und ich hielt es etwa vier Minuten lang durch, was in etwa der Länge des Vorspanns entspricht. Denn das Problem mit den Märkten im Herbst 2026 ist schliesslich nicht, dass sie düster sind. Es ist vielmehr, dass sie zu einer Tages-Seifenoper geworden sind. Eine absurde, überdrehte, herrlich unterhaltsame Seifenoper, in der nie etwas gelöst wird, jeden Freitag derselbe Cliffhanger ausgestrahlt wird und die Darsteller jede noch so absurde Zeile mit absolut ernstem Gesicht vortragen. Lasst uns also diese Woche, ganz im Zeichen des Spasses, auf die Predigt verzichten und einfach die neuesten Episoden Revue passieren lassen. Schenkt euch einen Kaffee ein.
Bisher bei «Wie sich das Blatt wendet»
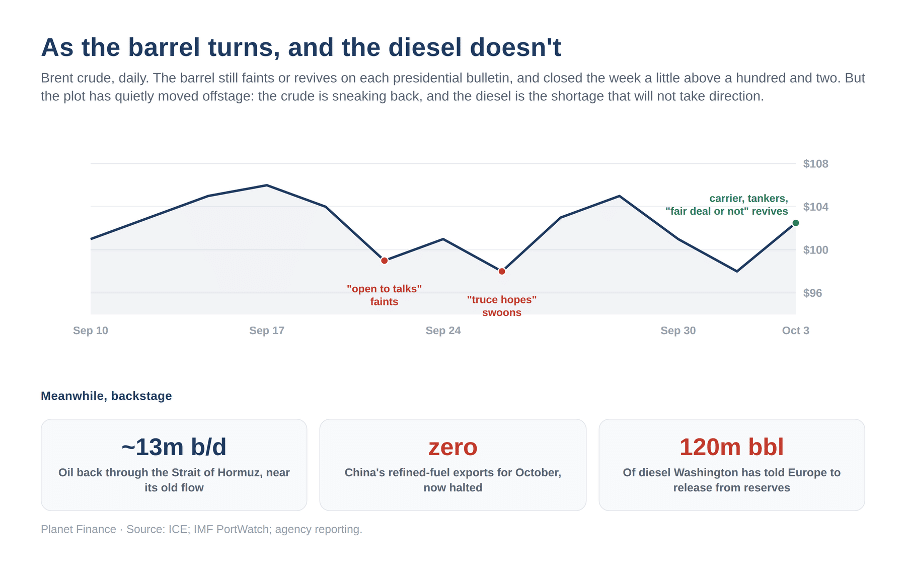
Unsere Hauptdarstellerin ist wie immer der Ölpreis, und sie hatte einen wunderbaren Monat – womit ich meine: einen ruinösen für jeden, der sie tatsächlich kaufen muss. Ihr gesamter Charakterbogen in dieser Staffel besteht darin, in Ohnmacht zu fallen und dann wieder zu sich zu kommen. Und was sie in Ohnmacht fallen oder wieder zu sich kommen lässt, ist weder das Angebot noch die Nachfrage, noch ein einziger Tanker irgendwo auf dem Meer, sondern die neueste Meldung des unverbesserlichen Showrunners der Serie in Washington. Er lässt verlauten, dass er offen für Gespräche mit dem Iran sei, und schon sinkt der Preis unter die 100-Dollar-Marke. Ein paar Tage später verkündet er, dass er nach reiflicher Überlegung den Waffenstillstand ablehne und über Luftangriffe nachdenke, und schon erholt sie sich wieder, die Farbe kehrt in ihre Wangen zurück. Er bestreitet, dass er die Sanktionen lockern werde, und schon erholt sie sich erneut. Er gibt sich hoffnungsvoll, und schon geht es wieder bergab mit ihr, bis sie fast auf der Chaiselongue landet. Das Publikum hält bei jeder Wendung wie auf Kommando den Atem an, obwohl es diese Serie schon seit Monaten verfolgt und genau weiss, dass sie immer bis zur nächsten Folge überlebt.
Die Folge dieser Woche war ein Klassiker des Genres. Ein dritter amerikanischer Flugzeugträger und etwa zehntausend zusätzliche Soldaten seien auf dem Weg in den Golf, hiess es. Drei Tanker wurden in der Meerenge getroffen. Der Showrunner, gefragt, was als Nächstes komme, lieferte genau die Art von Satz, die ein Autor einem Bösewicht in den Mund legt und es sich dann doch anders überlegt: Entweder unterzeichnen sie ein sehr faires Abkommen, oder sie werden nicht mehr existieren. Brent-Rohöl, das sich Mitte der Woche wieder in Richtung der hohen Neunziger zurückgeschwächt hatte, richtete sich auf, erholte sich und beendete die Woche knapp über 102 US-Dollar je Barrel. Die Daytrader wurden wie üblich zwischen den Szenen auf Tragen hinausgetragen. Die Handlung darunter hatte sich keinen Millimeter bewegt.
Und hier ist der Witz, den der Abspann einem nie zeigt. Trotz all der Schwächeanfälle schloss das Barrel im September deutlich teurer, als es ihn begonnen hatte. Die Ohnmachtsanfälle sind für die Männer, die tagtäglich handeln, real genug. Für die eigentliche Handlung bedeuten sie nichts. Was sich geändert hat – und was mir ein Korrespondent mit einer Frachtliste ganz zu Recht schreiben wird –, ist, dass das Rohöl nicht mehr das ist, was fehlt. Einer seriösen Schätzung zufolge liegt der Ölfluss durch die Meerenge wieder bei fast dreizehn Millionen Barrel pro Tag, was in etwa dem früheren Durchfluss entspricht.
Das Liebesdreieck, das niemand erklärt haben will
Jede gute Serie braucht eine Liebesgeschichte, und unsere ist ein Skandal. Die drei glamourösen Hauptdarsteller sind Nvidia, OpenAI und Oracle, und sie sind leidenschaftlich, rekursiv, fast schon beunruhigend ineinander verliebt. Nvidia beteiligt sich an OpenAI. Das so finanzierte OpenAI verspricht Oracle ein Vermögen für Rechenleistung. Das dadurch bereicherte Oracle gibt es für den Kauf von Nvidias Chips aus. Immer wieder kreist derselbe Dollar und bekundet seine unsterbliche Liebe an drei verschiedenen Haustüren, und der Markt applaudiert jeder neuen Verlobung, als käme frisches Geld zur Party, anstatt dass das alte Geld einfach nur seine Runden im Garten dreht.
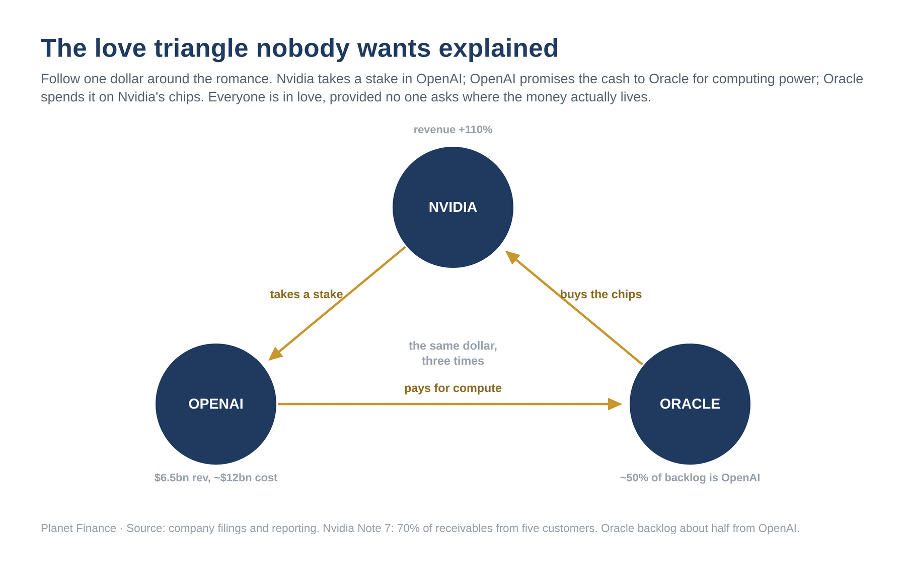
Es ist eine schöne Vereinbarung, vorausgesetzt, niemand im Publikum stellt die vulgäre Frage, wo das Geld eigentlich zu Hause ist – und so fragt aus Höflichkeit niemand danach. Würde man fragen, könnte man Nvidias eigene Konten einsehen und in den Fussnoten entdecken, dass siebzig Prozent der Forderungen von nur fünf Kunden stammen. Man könnte feststellen, dass rund die Hälfte von Oracles riesigem Auftragsbestand an versprochenen zukünftigen Einnahmen auf einem einzigen Unternehmen beruht, nämlich OpenAI, das es geschafft hat, in einem Quartal bei einem Umsatz von sechseinhalb Milliarden Dollar etwa zwölf Milliarden Dollar zu verlieren, und dessen Bonität bei Oracle nun nur noch eine Stufe über «Junk» liegt. Man könnte sich sogar an die fröhliche Bemerkung eines gewissen berühmten Leerverkäufers erinnern: Sollte dieser eine unrentable, nicht börsenkotierte Liebling jemals ins Straucheln geraten, würden die gesamten Vereinigten Staaten am nächsten Morgen in einer Rezession stecken. Schliesslich stützt die gesamte Kette, vom Chiphersteller bis zu den Clouds, ihr ganzes Gewicht auf ihn. Aber man fragt nicht nach. Es ist eine Liebesgeschichte, und Liebesgeschichten überstehen keine Revision.
Es gibt noch eine weitere Wendung, und sie ist meine Lieblingsstelle, denn es ist der Monolog des Bösewichts, vorgetragen als Dienst an der Öffentlichkeit. Die Verehrer, seht ihr, haben keinen Schutzgraben. Heute schwärmt die Welt für ChatGPT, morgen für Gemini, übermorgen für Claude; sie wechseln sich ab wie Verehrer an einem Ball, und nun ist eine Truppe hübscher, fast kostenloser chinesischer Models ungebeten eingetroffen und tanzt mit jedem Partner. Was macht also ein nervöser Amtsinhaber, wenn er erkennt, dass sein Charme doch nicht einzigartig und ewig ist? Er erhebt sich, ernst und staatsmännisch, und verkündet, dass sein Produkt so furchtbar gefährlich geworden ist, dass die Branche zum Wohle der Menschheit wirklich gebremst und – mit grösster Zurückhaltung – reguliert werden müsse. Es ist eine grossartige Darbietung, und sie würde mich zu Tränen rühren, wäre da nicht dieses eine kleine Detail: Der Mann, der die Welt davor warnt, dass seine Schöpfung die Zivilisation bald beenden könnte, hat seinen Börsengang aus irgendeinem Grund nicht verschoben. Ein Gentleman, der das Monster in seinem Keller wirklich fürchtet, plant in der Regel keine Party, um Billette für die Besichtigung zu verkaufen.
Ein aufstrebender Markt in einem sehr guten Anzug
Hinter all dem Glamour verbirgt sich die eigentliche, sich langsam entwickelnde Handlung der Serie – jene, von der die Autoren eigentlich hoffen, dass man sie nicht bemerkt, weil sie überhaupt keine Explosionen enthält. Die reichste Volkswirtschaft der Welt nimmt still und leise die Manieren einer armen an. Es passiert nichts Dramatisches, und genau darum geht es: Sie stürzt nicht ab, sie schlafft ab – was die am wenigsten filmreife Katastrophe ist, die je erdacht wurde, und daher die einzige, die jahrelang laufen kann, ohne dass auch nur ein einziger Zuschauer nach der Fernbedienung greift.
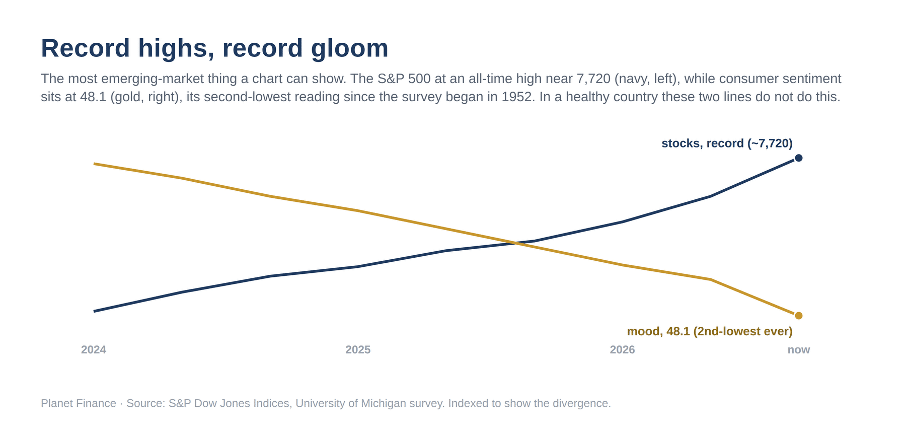
Wenn man das eine Bild sucht, das das ganze Spiel verrät, dann ist es ein Aktienmarkt auf seinem Allzeithoch, der S&P, der die Woche bei fast 7’720 schliesst, und eine Bevölkerung, deren Stimmung genau im selben Moment so schlecht ist wie nie zuvor seit Beginn der Umfrage im Jahr 1952. Der Wert für September lag bei 48.1. Nur der Mai war in der gesamten Geschichte noch düsterer. In einem gesunden und zuversichtlichen Land kreuzen sich diese beiden Kurven nicht auf diese Weise; sie verlaufen parallel, denn die Menschen fühlen sich reich, wenn der Markt reich ist. Wenn sie so heftig auseinanderlaufen – der Index misst das eine, während die Bürger ganz offensichtlich etwas ganz anderes empfinden –, dann sieht man das charakteristische Bild einer Zwei-Geschwindigkeits-Gesellschaft: grossartig, wenn man zufällig die Vermögenswerte besitzt; trostlos, wenn man lediglich in dem Land lebt, in dem sie sich befinden. Es ist das Bild, das einer Industrienation am ehesten an einen Schwellenmarkt erinnert, und wir malen es nun jeden Monat aufs Neue.
Der stille Star dieser besonderen Handlung, die Figur, die immer wieder die Szene stiehlt, ohne einen einzigen Satz zu sagen, ist das Gold, das bei knapp über 4’160 pro Unze notiert. Es hat jahrelang diskret den gefeierten Aktienmarkt übertrumpft, sobald man diesen Markt in Unzen misst statt in der Währung, die darunter sanft entwertet wird. Und es gibt genau eine erfreuliche Nebenhandlung, die ich hier erwähne, damit Sie niemals sagen können, ich brächte Ihnen nichts als schlechte Nachrichten. Der Sparer, der ein Jahrzehnt lang ignoriert und beleidigt wurde, wird endlich belohnt – mit Bargeld und kurzfristigen Obligationen, die komfortable Renditen von über vier Prozent abwerfen. Nachdem man ihnen jahrelang eingetrichtert hat, Sparen sei ein Hobby für Ängstliche, erhalten die Vorsichtigen nun still und leise eine Lohnerhöhung. Geniesst es. Es ist die einzige glückliche Ehe, die in dieser Serie noch übrig ist.
Der Teelöffel lässt sich, wie schon im Vorspann versprochen, in einem Satz abhandeln, denn der Witz liegt in der Rechnung, und der Witz wird nicht besser, wenn man ihn erklärt. Am Mittwoch verkaufte das Finanzministerium fünfjährige Anleihen im Wert von siebzig Milliarden Dollar. Am Donnerstag kaufte es vier Milliarden aus dem langfristigen Segment zurück. Ein paar Milliarden raus, siebzig Milliarden rein – bei einem Markt von mehr als dreissig Trillionen, der jedes Jahr Billionen an neuen Krediten schlucken muss. Das ist keine Bazooka, und es ist nicht einmal ein Eimer. Es ist ein Teelöffel, und das, was da abgeschöpft wird, ist das amerikanische Defizit, das kein Teelöffel erreicht.
Frankreich, die Grossmutter, und der Winter der Amateure
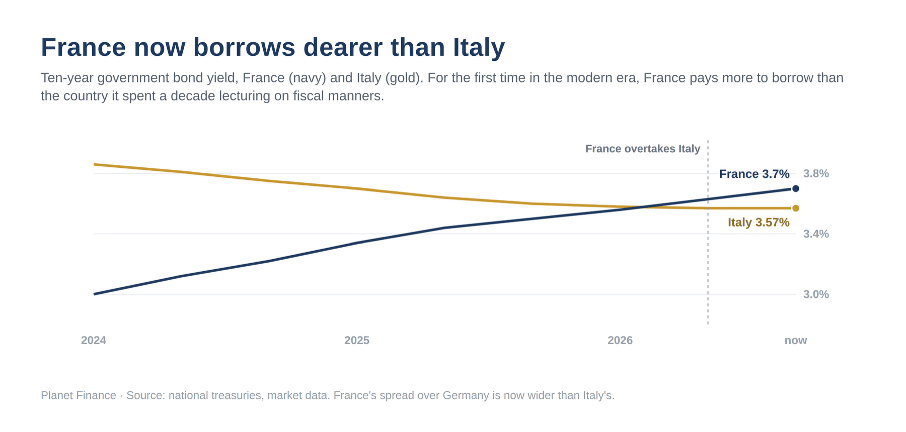
Keine Serie mit Anspruch ist vollständig ohne die grosse alte Aristokratin, die sich rundweg weigert zuzugeben, dass sie pleite ist, und unsere ist, wie es unvermeidlich ist, Frankreich. Die Figur ist hervorragend gezeichnet: die makellose Schneiderei, die festen Meinungen zu Käse und Geschmack, das Jahrhundert, das sie damit verbracht hat, am langen Tisch auf die vulgären Neureichen herabzuschauen. Und in dieser Saison steckt sie in echten Schwierigkeiten, und diese Schwierigkeiten sind nicht mehr nur ein Charakterzug. Es ist die Handlung dieses Monats. Ihre Regierung kann keinen Budgetentwurf verabschieden. Der Entwurf, der nun ins Parlament geht, sieht Kürzungen in Höhe von vierundfünfzig Milliarden Euro vor, und sie verfügt über keine Mehrheit, um diese durchzusetzen. Sie überlebt von einem Misstrauensvotum zum nächsten dank verfahrenstechnischer Spielereien oder dank des verfassungsrechtlichen Tricks, der es einem Premierminister erlaubt, ohne Abstimmung zu regieren und das Parlament herauszufordern, ihn abzusetzen. Eine Ratingagentur hat sie erneut eine Note herabgestuft. Ihre Kreditkosten im Vergleich zu Deutschland sind um 120 Basispunkte gestiegen – der grösste Abstand seit zwölf Jahren, eine Lücke, die es seit den Anfängen des Euro nicht mehr gegeben hat. Und hier ist der Punkt, der die Debatte darüber beenden sollte, ob es sich hier noch um eine Geschichte aus einem entwickelten Markt handelt. Frankreich zahlt mittlerweile mehr für Kredite als Italien. Eine Gründungsnation der entwickelten Welt, eine Atommacht mit einem ständigen Sitz an der obersten Tischrunde, die sich teurer Geld leiht als das Land, dem sie ein Jahrzehnt lang Lektionen in Haushaltsdisziplin erteilt hat.
Und genau hier kehrt ein altbekanntes Gesicht auf die Bühne zurück, denn kein europäisches Schuldendrama ist jemals ganz vollständig ohne es. Die grossen Wall-Street-Häuser, allen voran Goldman Sachs, zusammen mit der Deutschen Bank, sind nun eifrig damit beschäftigt, Frankreichs Notlage in etwas zu verpacken, mit dem ein Kunde handeln kann, und verwandeln die bevorstehenden Wahlen und den sich ausweitenden Spread in ein hübsches kleines Produkt, mit dem man gegen die Republik wetten kann. Es lohnt sich, einen Moment bei der Schönheit dieses Kreises innezuhalten. Es handelt sich im Grossen und Ganzen um dieselbe Marke, deren Name für immer mit den Swaps verbunden ist, die einst einer bestimmten Mittelmeerregierung halfen, ihre Bilanzen zu beschönigen – in den Jahren, bevor sie zusammenbrach und den gesamten Euro an den Abgrund brachte. Das Haus, das dem Patienten in einem Jahrzehnt hilft, sich für den Ball herauszuputzen, verkauft einem, wie sich herausstellt, im nächsten Jahrzehnt mit grosser Freude die Wette gegen seine Genesung. Es wird fröhlich auf beiden Seiten des Geschäfts agieren, über Generationen hinweg, und dabei stets die gleichen makellosen Manieren an den Tag legen. Wenn Sie sich jemals gefragt haben, wer zuverlässig von einer europäischen Krise profitiert, hat sich die Antwort seit 2012 nicht geändert, und es ist, wie ich leider berichten muss, keine europäische Regierung.
Was uns schliesslich zu den Nebendarstellern bringt, der breiteren europäischen Führung, die die ganze Angelegenheit mit der unverkennbaren Ausstrahlung einer Truppe von Comic-Stümpern im Ferienmodus handhabt – «les pieds nickelés en vacances» (die Tollpatsche im Urlaub), wie die Franzosen es so treffend formulieren –, und immer wieder einen raffinierten Plan enthüllt, dessen einziges verlässliches Opfer sich als sie selbst herausstellt. Ihr Geniestreich dieser Saison bestand darin, in einen Winter zu marschieren, den sie ohnehin nicht heizen können, mit Gasvorräten auf dem tiefsten Stand seit zwei Jahrzehnten, während sie edelmütig noch mehr von genau jener Energie absperren, um die sie in Kürze betteln werden, und dann jedes Jahr wieder Erstaunen darüber zu heucheln, dass der Januar kalt ist. Diese Woche bekam die Farce einen Regisseur. Washington hat Deutschland und Frankreich aufgefordert, in den nächsten sechs Monaten rund 120’000’000 Barrel Diesel aus den Notreserven zu entnehmen – andernfalls drohe ein amerikanisches Exportverbot für Diesel. Mit anderen Worten: Der Beschützer hat dem Schützling befohlen, den Notvorrat zu verbrennen, und ist bereit, ihn dafür zu tadeln, dass er dies noch nicht getan hat. Man kann diese Konsequenz nur bewundern. Es braucht schon eine seltene und besondere Art von Amateur, um die Energiepolitik eines ganzen Kontinents als Farce zu inszenieren, das Sanktionsmikrofon in der einen Hand und die leere Tankanzeige in der anderen zu halten und es dennoch zu schaffen, vom Podium aus wie ein Staatsmann zu wirken, während der Verbündete, der ihnen den Treibstoff verkauft hat, diesen nun zurückfordert. Die kommende Saison wird in Europa eine lange sein, und ich vermute, für den wahren Kenner des Genres eine äusserst unterhaltsame.
Die Villa voller Unternehmen, die niemand verkaufen kann
Und dann ist da noch die Figur, die selten auf der Leinwand zu sehen ist, deren Handlungsstrang sich aber bald wenden wird, und das ist Private Equity, der gewandte Finanzier, der die lange Ära des billigen Geldes für einen Einkaufsrausch von heroischen Ausmassen genutzt hat. Er lieh sich riesige Summen zu fast null Zinsen und kaufte Hunderte von ganz gewöhnlichen Unternehmen auf – Callcenter und Backoffices, Software-Wiederverkäufer und Schadenbearbeiter, die langweiligen und verlässlichen Geldautomaten der Realwirtschaft – und er häufte bei jedem von ihnen neue Schulden an, denn Schulden waren gratis und die Musik würde sicherlich nie aufhören. Seitdem sind ihm zwei Dinge widerfahren, und beide sind sehr schlimm, und beide sind – wenn man nicht er selbst ist – ziemlich komisch. Erstens ist das Geld nicht mehr umsonst: All diese Schulden müssen nun zu fünf Prozent und mehr refinanziert werden, und ein Unternehmen, das geradezu gekauft wurde, um ausgepresst zu werden, nimmt es nicht gerade freundlich auf, wenn sich seine Zinsbelastung verdreifacht. Zweitens, und das ist weitaus poetischer: Sehr viele dieser langweiligen, zuverlässigen Firmen verrichten genau die Art von routinemässiger Büroarbeit, die ein billiges Modell künstlicher Intelligenz mittlerweile in Sekundenschnelle für einen Bruchteil des Lohns erledigt. Kurz gesagt: Er kaufte auf dem absoluten Höchststand des Marktes mit geliehenem Geld anderer Leute ein ganzes Portfolio aus genau jenen Unternehmen, die die neue Technologie aushöhlen sollte. Die Abrisskugel, in die er so begeistert investiert hat, schwingt – mit einer gewissen poetischen Gerechtigkeit – direkt auf seine eigene Villa zu. Es gibt ein Wort für den weltgewandten Herrn, der sich bis zum Anschlag verschuldet, um genau den Vermögenswert zu kaufen, den eine disruptive Technologie bald billig machen wird, und dieses Wort ist, fürchte ich, nicht «Genie».
Das Saisonfinale, das nie ausgestrahlt wird
Das wahre Genie dieser Serie, der Grund, warum sie buchstäblich ewig laufen kann, besteht darin, dass sie strukturell nicht in der Lage ist, zu enden, denn ein Ende würde erfordern, dass jemand aus der Besetzung die Lebenserhaltung durch billiges Geld abschaltet, und keiner von ihnen ist bereit, die Figur zu sein, die dies tut. Betrachten wir den Beweis, den gerade diese Woche lieferte, die auf ihre Weise einem Gottesdienst glich.
Am Mittwoch wurde der Gemeinde der Inflationsmassstab der Federal Reserve selbst überreicht, nicht der Verbraucherpreisindex, der erst am 14. erscheint. Die Preise waren im Jahresvergleich um dreieinhalb Prozent gestiegen, etwas moderater als die dreieinhalb Prozent, auf die sie sich eingestellt hatten, und immer noch eineinhalb Prozentpunkte über dem Zielwert, den ihr Bischof immer wieder von der Kanzel herab nennt. Sie nahmen dies als erhörtes Gebet entgegen. Die Wahrscheinlichkeit einer weiteren Zinserhöhung im Oktober, die am Montag noch bei etwa siebzig Prozent lag, war zum Börsenschluss näher an vierzig. Dann kam am Freitag ein wirklich schwacher Arbeitsmarktbericht: 29’000 gegenüber erwarteten 90’000, die Zahlen der Vormonate wurden nach unten korrigiert, der Juli auf einen Verlust revidiert, und sie sangen ein zweites Kirchenlied, denn Schwäche bedeutet in dieser Gemeinde, dass die Kollekte vielleicht verschoben wird. Bei Glockenschlag lag die Wahrscheinlichkeit einer Zinserhöhung im Oktober bei etwa einem Viertel. Der Aktienmarkt nahm die Kommunion entgegen und stellte einen Rekord auf. Der Obligationenmarkt, der einzige Erwachsene, der noch im Kirchenschiff übrig war, sank in Richtung 5,20, überlegte es sich, kehrte dann aber zum Verkauf zurück und beendete die Woche nicht freundlicher, als er den Morgen begonnen hatte.
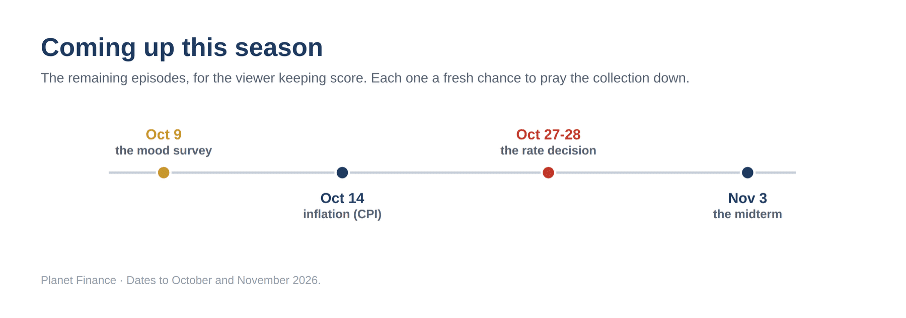
In die Kirche zu gehen, um für tiefere Geldkosten zu beten, während das lange Ende auf einem Zwanzigjahreshoch steht und die Inflation seit einem halben Jahrzehnt nicht mehr bei zwei Prozent lag, ist komisch. Es ist auch traurig, und so bringt dich eine Seifenoper dazu, nicht zu bemerken, dass der nächste Gottesdienst bereits auf dem Programm steht. Kevin Warsh hob den Zins im September an – die erste Anhebung seit drei Jahren – auf eine Spanne von dreiviertel bis vier und sagte ihnen, eine weitere sei in diesem Jahr wahrscheinlich. Die Gemeinde hat aufgrund einer besser als befürchteten Inflationszahl und eines schwachen Lohn- und Lohnscheins beschlossen, dass der Oktober ausfällt. Der Verbraucherpreisindex erscheint am 14., auf eine Dezimalstelle genau, in denselben Kirchenbänken. Die Zinsentscheidung fällt am 27. und 28., wenige Tage vor den US-Zwischenwahlen am 3. Der französische Budgetentwurf steht den ganzen Monat über zur Debatte. Die Stimmungsumfrage erscheint am 9. erneut. Gute Nachrichten sind gut. Schlechte Nachrichten, so stellt sich heraus, sind ebenfalls gut. Eine Zahl, die lediglich weniger schlecht ist als befürchtet, gilt in dieser Gemeinde als Wunder. Und nach dieser Rechnung darf nichts jemals das Ende sein.
Ich habe euch Spass versprochen, und ich hoffe, das ist mir ein wenig gelungen, denn die Alternative dazu, über all das zu lachen, ist keine würdevolle Ernsthaftigkeit. Es bedeutet lediglich, zuzusehen, wie sich dieselben Ängste in einer Endlosschleife wiederholen, und das ist keine Analyse, sondern ein nervöser Tick. Aber gestattet mir diesen einen ernsten Satz, den das Genre noch zulässt, denn schliesslich handelt es sich hier um den «Planet Finance». Die eigentliche Gefahr einer langjährigen Seifenoper liegt nicht im Melodram. Sie besteht darin, dass das Melodram dich langsam daran gewöhnt, nicht mehr daran zu glauben, dass jemals wirklich etwas passieren wird, sodass du immer noch da sassest – halb zuschauend, leicht amüsiert, leicht gelangweilt –, an jenem bestimmten Nachmittag, an dem sie still und leise aufhört, eine Seifenoper zu sein, und sich herausstellt, dass sie die ganze Zeit über eine Dokumentation war. Bleibt also bei Verstand und investiert einen Teil eures Geldes in das, was die Sendung nicht vortäuschen kann: das Metall, das keinen Verehrer braucht, das Bargeld, das endlich angefangen hat, sich für euch auszuzahlen, das ehrliche Kleinunternehmen, das etwas leistet, was kein Modell kann. Und schaltet nächste Woche wieder ein. Gleiche Sendung, gleiche Zeit. Euer Kolumnist wird sich wieder hinsetzen, mit der Absicht, fröhlich zu sein, und wird, wie er vermutet, wieder etwa vier Minuten durchhalten.
Eric Lefebvre
Lesen Sie auch: Wo es zuerst bricht
Suche:
Sponsoren: