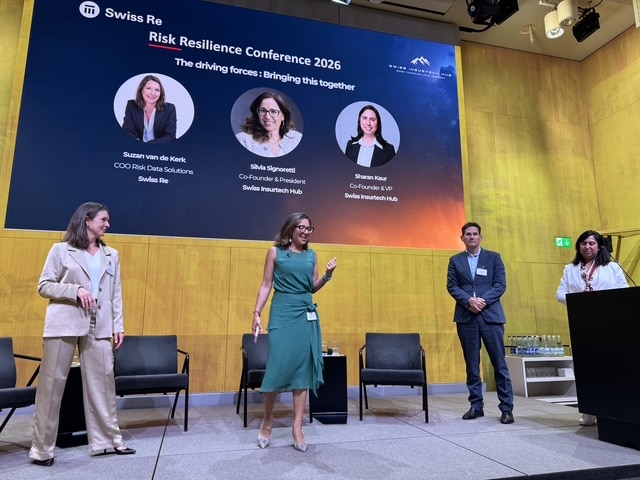
Am 3. September 2026 lud der Swiss InsurTech Hub gemeinsam mit Swiss Re zu einer Konferenz in die Zürcher Konzernzentrale, deren Titel man fast als Understatement lesen könnte: «Building Resilience». Was folgte, war eine mehrstündige Reise durch Flutmodelle, Polykrisen, IoT-Sensoren und die Frage, warum Versicherer trotz Kapital, Daten und Technologie chronisch zu langsam sind. Am Ende blieb ein Satz hängen, der die ganze Branche betreffen dürfte: Es gibt eine Action Gap und sie wird nicht kleiner.
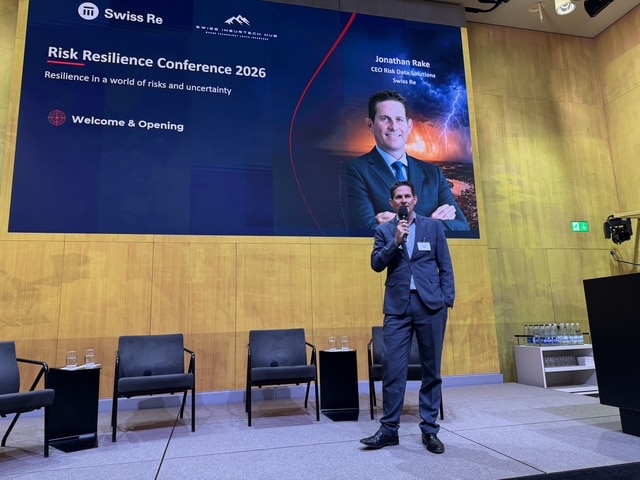
Man muss Jonathan Rake, CEO von Swiss Re Risk & Data Solutions, zugutehalten, dass er die Eröffnungsrede nicht mit einer Slide-Zahl, sondern mit einer Ortsangabe begann: Glarus, 70 Kilometer südöstlich von Zürich. Dort brannten 1861 innerhalb weniger Stunden zwei Drittel der Stadt nieder, rund 600 Häuser einer damals florierenden Textilindustrie. Kein einzelner Versicherer konnte den Schaden allein tragen. Es handelte sich um ein systemisches Marktversagen, aus dem zwei Jahre später, 1863, Swiss Re hervorging. Resilienz, so Drakes Pointe, war nicht Marketing-Zusatz, sondern Gründungsmotiv.
Er destillierte seine Eröffnung auf drei Thesen. Erstens: In Resilienz wurde historisch zu wenig investiert: Ein Missstand, der sich gerade ändert. Er erinnerte an eine Zahl der Asian Development Bank aus seiner Zeit in Singapur: Von zehn eingesetzten Dollars floss nur einer in Prävention, aber neun in die Schadensbewältigung danach. Zweitens: Es gebe «keinen besseren Zeitpunkt für Kollaboration» – getrieben von Daten- und Technologiefortschritt, aber auch von Kunden, die nicht mehr nur ein Produkt kaufen, sondern aktiv mitgestalten wollen. Drittens, und das ist der eigentliche Kern seines Vortrags: der Weg von «Insights» zu «Decision Intelligence». Eine Datenerkenntnis, die zwei Tage zu spät beim Underwriter ankommt, ist wertlos. Interessant war sein Hinweis auf das «Black-Box-Paradox»: Je genauer Daten werden, desto undurchsichtiger wird oft, woher sie stammen und wofür sie ursprünglich erhoben wurden und somit ein systemisches Risiko im Risiko-Business selbst.
Die Rechnung: 220 Milliarden Dollar, davon die Hälfte versichert
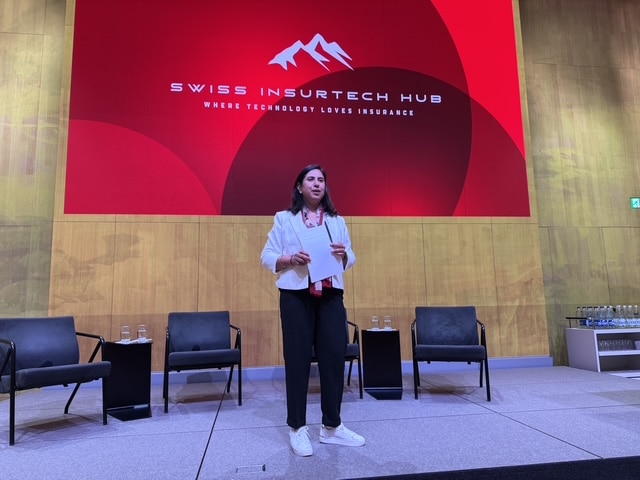
Es folgte eine Keynote, die mit Zahlen aufwartete, die man sich merken sollte. Die globalen wirtschaftlichen Schäden durch Naturkatastrophen beliefen sich 2025 auf 220 Milliarden Dollar, davon waren rund 100 Milliarden, knapp 50 Prozent, versichert. Die gute Nachricht: Diese Versicherungsquote war noch nie so hoch. Die schlechte: Sie war eben trotzdem nur 50 Prozent, und in Schwellenländern liegt sie oft unter 5 Prozent. Bemerkenswert zudem: Die versicherten Schäden 2025 stammten nicht primär von klassischen Peak-Risiken wie US-Hurrikans, sondern von Sturzfluten, Überschwemmungen und Waldbränden: Gefahren, die traditionell nicht die grossen Kostentreiber waren.
Zur Illustration diente die Schweiz selbst: 40 Hitzetage über 30 Grad in Zürich in diesem Sommer, gegenüber einem Zehnjahresdurchschnitt von 10. Nach dem trockenen Sommer kündigte der Bund 17,5 Millionen Franken für Waldanpassung an – eine Präventionsmassnahmen, sowie 54 Millionen zinsloser Kredite für Landwirte, die ihre Ernte nicht wie erwartet verkaufen konnten, eine klassische Post-Event-Finanzierung. Genau dieses Ungleichgewicht, so die Rednerin, müsse sich umkehren. Als Positivbeispiel nannte sie eine US-Stadt im Südwesten, die eine parametrische Extremhitzeversicherung abschloss, die bei ungewöhnlich langen Hitzeperioden ohne nächtliche Abkühlung auslöst und Kühlungsmassnahmen, eingebettet direkt ins städtische Budget, finanziert. Ein zweites Beispiel war der erste Deal, der eine Nat-Cat-Risikoübertragung in einen Kredit einbettete, gemeinsam mit der Inter-American Development Bank für die Regierung von Belize. Skalierbar, weil Regierungen und Unternehmen ohnehin schon mit Krediten arbeiten. Man muss Resilienz nur dorthin bringen, wo das Geld ohnehin fliesst.
Polykrisen und die Frage, wer eigentlich profitiert
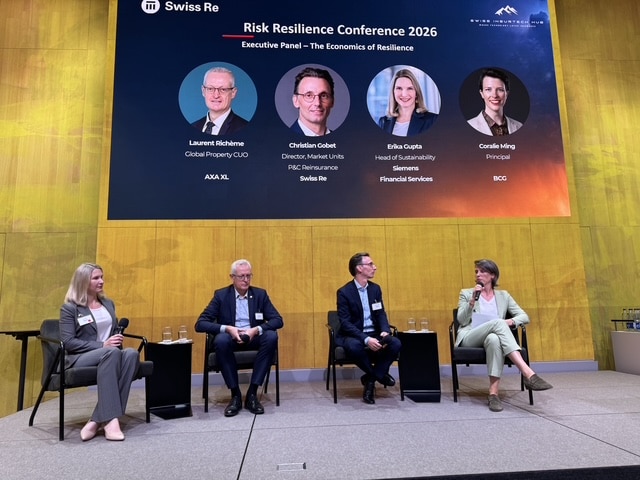
Im anschliessenden Panel mit Erika Gupta (Siemens Financial Services), Laurent Richème (AXA XL) und Christian Gobet (Swiss Re), moderiert von Coralie Ming (BCG), fiel ein Begriff, der die Runde prägte: Polykrisis. Geopolitische Spannungen, Cyberrisiken, Klimawandel, Wasserknappheit nicht mehr isoliert, sondern miteinander verschränkt und sich gegenseitig verstärkend. Rechelle illustrierte das am Kriegsbeginn in der Ukraine: Lieferkettenunterbrechung, Energieschock, Inflation, potenzielle Verknappung von Agrargütern und – seine persönliche Einschätzung – mehr Cyberangriffe aus Russland, alles ausgelöst von einem einzigen Ereignis.
Die eigentliche Pointe des Panels war jedoch strukturell: Wer eine Resilienzinvestition tätigt, ist oft nicht dieselbe Partei, die davon profitiert. Ein Gebäudeeigentümer investiert in Sturmschutz, aber der volkswirtschaftliche Nutzen – weniger Verletzte, weniger staatliche Nothilfe – fällt woanders an. Erika Gupta brachte das Bild eines Hauses an der Küste Floridas, das nach einem Hurrikan als einziges stehen blieb, weil es weit über Bauvorschrift gebaut worden war. Ökonomisch liess sich diese Investition über die Versicherungsprämie kaum rechtfertigen. Der eigentliche Nutzen (keine Evakuierung, kein staatlicher Wiederaufbau) taucht in keiner Schadenskalkulation auf. Genau hier, so der Konsens, brauche es neue Business Cases, die nicht nur die Prämienreduktion, sondern den gesamten volkswirtschaftlichen Nutzen sichtbar machen. Als konkretes Beispiel wurde das «Fortified Roof»-Programm in Alabama genannt, bei dem der Staat direkt Zuschüsse für sturmresistente Dächer zahlt.
Richème machte zudem eine bemerkenswert ehrliche Aussage zur Marktrealität: In einem weichen Markt mit reichlich Kapazität lohne sich Differenzierung zwischen resilienten und weniger resilienten Kunden für Versicherer kaum. Erst in einem harten Markt werde Resilienz spürbar belohnt. Ein Satz, der so mancher Nachhaltigkeitsbroschüre widerspricht.
Flutmodelle für den ganzen Planeten
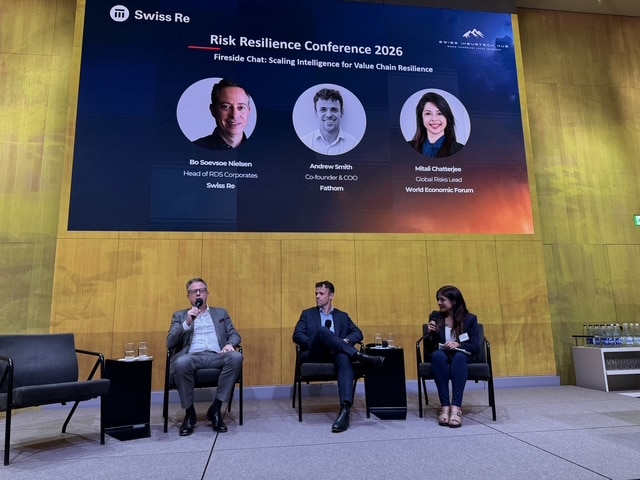
Im anschliessenden Fireside Chat trafen Bo Soevsoe Nielsen (RDS Corporates Swiss Re) und Andrew Smith von Fathom, dem inzwischen zu Swiss Re gehörenden Flutmodellierer, auf Moderatorin Mitali Chatterjee. Smith, selbsternannter «One-Trick-Pony» mit sehr gutem Trick, beschrieb den Gründungsimpuls seiner Firma: die Flut in Thailand 2011, ein «unmodelled loss». Man hatte es schlicht nicht kommen sehen, obwohl es auf dem eigenen Bildschirm als Industriegebiet unter Wasser sichtbar gewesen wäre. Fathom baut physikbasierte Modelle, die – anders als generative KI, die Smith süffisant als «elaborate plagiarism» bezeichnete – auch Ereignisse simulieren können, die es so noch nie gegeben hat, weltweit und für jeden Standort.
Nielsen wiederum beschrieb den grössten blinden Fleck von Grosskonzernen nüchtern: die fehlende Akzeptanz, dass man überhaupt blinde Flecken hat. Reputationsrisiken an einzelnen Standorten etwa könnten sich zu «Stranded Assets» auswachsen, wenn Kunden oder Zulieferer sich zurückziehen und ein Bilanzproblem, das ursprünglich ein Reputationsproblem war. Besonders wirksam, so beide übereinstimmend, seien nicht abstrakte Risikoscores, sondern Visualisierungen: Wenn man einer Konzernleitung zeigt, was mit einer konkreten, kritischen Anlage passiert, stehen die Leute im Raum auf.
Fünf Insurtechs, ein gemeinsamer Nenner
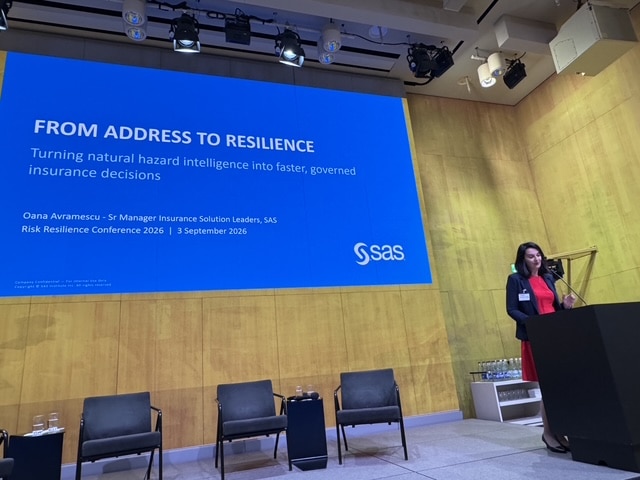
Der Nachmittag gehörte dann fünf InsurTechs, die im Achtminutentakt ihre Lösungen präsentierten. Sas zeigte, wie Swiss-Re-CatNet-Daten direkt in Underwriting-Entscheidungen einfliessen, von der Produktkonfiguration bis zum automatisierten Kundenbericht. Previsico adressierte eine Lücke, die kaum bekannt ist: Rund 70 Prozent aller Flutschäden in den USA entstehen ausserhalb der offiziellen Hochwasserzonen der FEMA, durch pluviale oder gewässernahe Überflutung, für die es keine staatlichen Warnsysteme gibt. Ein Fallbeispiel aus dem Bau einer Hochgeschwindigkeitsbahnbrücke in Grossbritannien zeigte den Unterschied: Dank frühzeitiger Sensorwarnung wurde eine Baustelle rechtzeitig evakuiert, aus einem potenziellen Millionenschaden wurde ein Nullschaden.
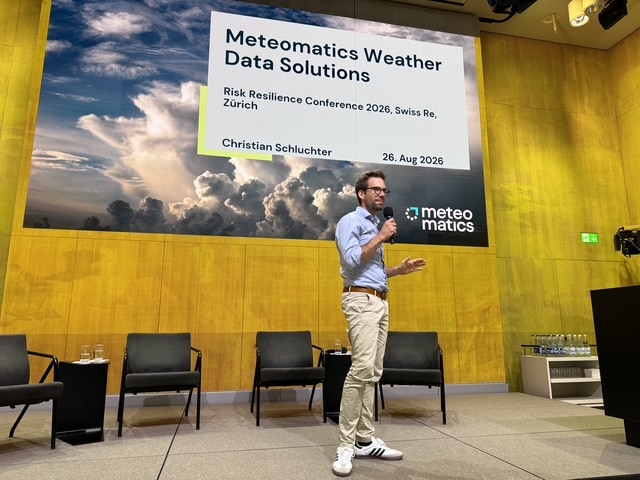
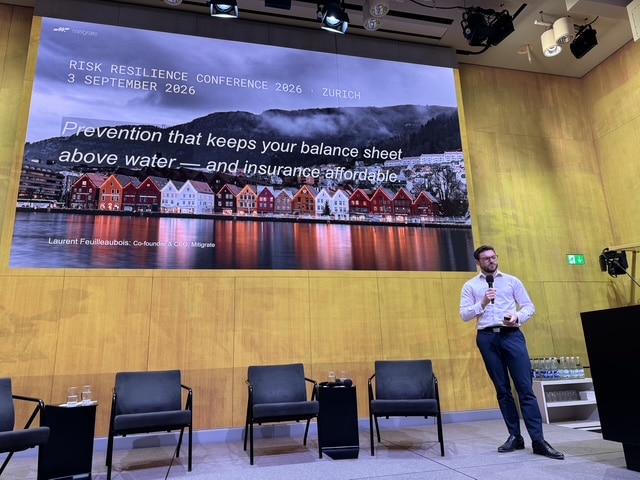
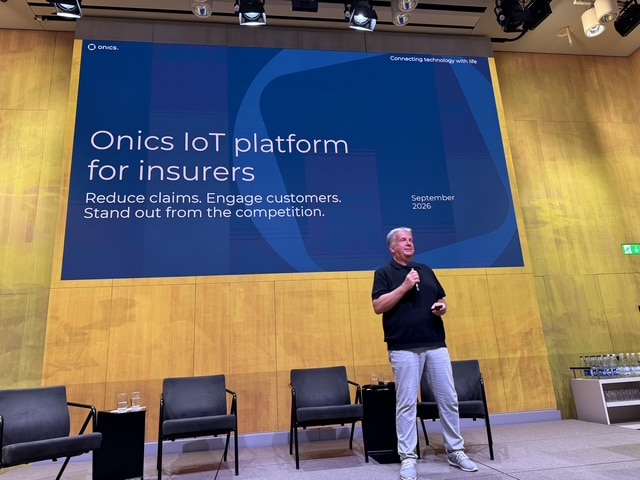
Mitigrate rechnete am Beispiel der Flut von Gloucester 2007 vor, wie viel Investition eingespart werden kann, wenn man die richtigen statt der falschen Gebäude schützt: Bei den zwölf Prozent der Gebäude mit dem höchsten vermeidbaren Schaden liessen sich 50 Prozent der Gesamtschäden verhindern. Bei den falschen 88 Prozent braucht es dieselbe Investitionssumme für denselben Effekt, ein Unterschied von 300 Millionen Pfund. Onics aus Skandinavien präsentierte eine IoT-Plattform, die über Sensoren Wasserschäden frühzeitig erkennt und Versicherern eine White-Label-App für proaktive Kundenkommunikation mit dem Ziel bietet, die notorisch schlechte Combined Ratio der Sachversicherung zu verbessern. Meteomatics aus St. Gallen schliesslich zeigte, wie Ein-Kilometer-Wettersimulationen (gegenüber acht Kilometern bei globalen Standardmodellen) Schadenverifikationskosten um 50 Prozent senken können.
Die Action Gap
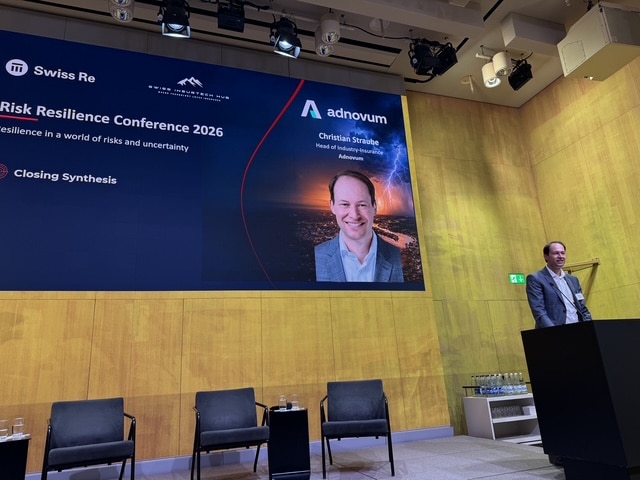
Den analytisch schärfsten Beitrag lieferte zum Schluss Dr. Christian Straube (Adnovum) in seiner Synthese. Seine These: Die Versicherungsbranche wurde erfunden, um Unsicherheit zu handhaben, aber das reicht nicht mehr, weil ein neuer Faktor in die Formel eingezogen ist: Geschwindigkeit. Die Welt verändert sich schneller, als Versicherer reagieren können, und daraus entsteht eine «Action Gap». Seine Beispiele trafen den Nerv: Schatten-KI in Unternehmen, weil Governance-Prozesse zu langsam sind; Quantencomputing, das Kunden wie Roche oder Mercedes-Benz längst in ihrer Lieferkette nutzen, während Versicherer das Thema fast ausschliesslich unter Kryptografie-Risiko verbuchen; autonome Fahrzeuge, für die es kein «Alter des Fahrers» in den Aktuarsmodellen gibt.
Sein Rezept gegen die Action Gap ruht auf drei Pfeilern: erstens radikale Nutzerorientierung: Menschen denken nicht in Policen und Schadenfällen, sondern in Lebenssituationen (kein Auto, aber ein wichtiger Termin morgen, warum nicht ein Bus-Shuttle statt einer Schadensaufnahme?). Zweitens Technologie mit Zweck statt Selbstzweck: Kein Restaurant wirbt damit, «sehr gute Messer» zu benutzen, und Versicherer sollten nicht mit KI werben, sondern mit dem Ergebnis. Und drittens Standardisierung zur Integration: Systeme, die einander verstehen, bevor man Ökosysteme baut. Ein hübsches Detail am Rande: Machine Learning findet nur Muster in den Daten, mit denen es gefüttert wird. Wenn medizinische Protokolle historisch überwiegend an männlichen Körpern entwickelt wurden, taugt das Modell wenig für die Medikation einer Frau. Eine Warnung, die man sich für jede KI-Diskussion in der Versicherungsbranche merken sollte.
Ein Fazit, das man ernst nehmen sollte
Was an diesem Nachmittag auffiel, war weniger die schiere Zahl der Datenpunkte: Flutmodelle, IoT-Sensoren, Wettersimulationen im Kilometerraster, als die Konsistenz einer einzigen Botschaft: Resilienz ist kein Produkt, das man verkauft, sondern ein Ökosystem, das man gemeinsam baut, und Daten allein lösen nichts, wenn die Entscheidung zu spät kommt. Zwischen Glarus 1861 und der Action Gap 2026 liegen 165 Jahre. Die Frage, ob eine Branche schnell genug handelt, ist offenbar keine Frage, die sich mit noch mehr Modellen beantworten lässt.
Binci Heeb
Lesen Sie auch: Swiss InsurTech Hub blickt auf ein bewegtes Halbjahr zurück
Suche:
Sponsoren: