Dix titres représentent désormais environ 41 % du marché américain, soit exactement le seuil qui a marqué la fin de toutes les grandes bulles du siècle dernier. Le marché obligataire a déjà atteint, discrètement, son plus haut niveau depuis vingt ans, tandis que le Trésor américain le renfloue à la petite cuillère et que son plus grand prêteur étranger prend le chemin du retour. Le pilier de l’IA perd plus qu’il ne gagne et vit au jour le jour. La seule véritable question qui reste est de savoir quelle faille cédera la première.
De temps à autre, le marché vous livre un chiffre qui met fin à tout débat, et cette semaine, il en a produit un. Si l’on se base sur l’indicateur le plus large et le plus ancien dont nous disposons pour mesurer à quel point un marché boursier peut devenir déséquilibré en faveur des grandes capitalisations, dix entreprises – les « Magnificent Seven » et les trois fabricants de puces qui les alimentent, à savoir Broadcom, AMD et Micron – représentent désormais, selon les calculs de Bank of America, environ quarante et un pour cent de la valeur totale du marché américain. Ce n’est pas un chiffre qu’il faille interpréter. Il suffit de le comparer à ses prédécesseurs. Les services publics qui menaient le marché en 1929 avaient atteint un pic proche de 36 % ; les « Nifty Fifty » de 1972, environ 40 % ; le Japon, au plus fort de sa bulle, environ 44 % ; et la frénésie des « dot-com » de 2000, presque exactement 41 %. Chacune de ces périodes représentait, à l’époque, l’avenir évident, ce sur quoi une personne sérieuse ne pouvait se permettre d’être sous-pondérée. Et chacune d’entre elles a atteint son apogée dans la même fourchette étroite où nous nous situons aujourd’hui. La concentration à elle seule ne vous met pas la puce à l’oreille ; elle ne vous indique jamais le jour. Mais elle vous indique, avec l’autorité d’un siècle de désastres, que l’air est rare à cette altitude, que la cabine est bondée précisément à l’altitude où les cabines se sont toujours vidées, et que la posture la plus raisonnable est celle que recommande l’hôtesse de l’air. Attachez votre ceinture.
Quant à savoir s’il s’agit d’une bulle, cela ne fait guère de doute au regard du seul critère qui ait jamais compté a priori. La question la plus pertinente est la suivante. Une bulle à son apogée n’est pas la même chose qu’une bulle qui a éclaté, et entre les deux se trouve la seule question qui mérite une chronique : non pas de savoir si elle va éclater, mais où elle va se fissurer en premier. Cette semaine, il se trouve que cette question a trouvé sa réponse à deux endroits, et à chaque fois, le signe révélateur était que la fissure se présentait sous le couvert d’une assurance rassurante.
L’indicateur qui devrait mettre fin au débat
Commencez par l’image elle-même, car elle mérite d’être contemplée longuement plutôt que d’être ignorée.
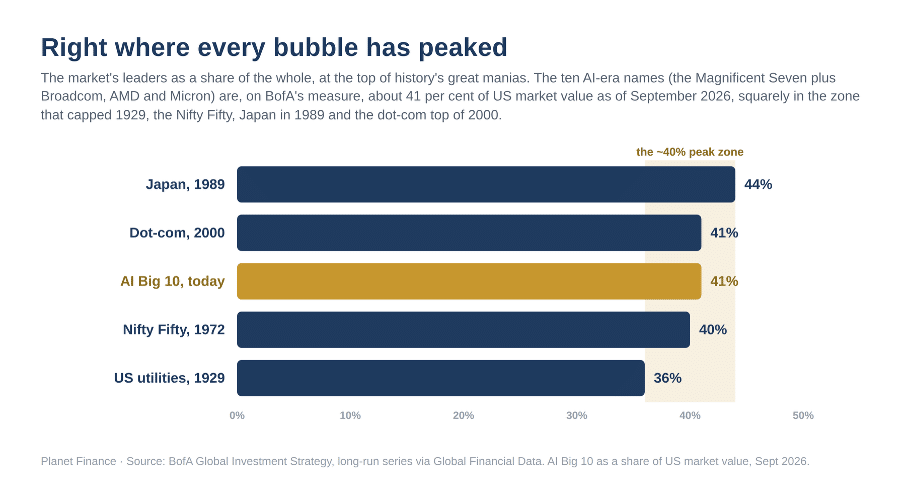
L’objection à un graphique comme celui-ci est toujours la même, et elle est justifiée dans une certaine mesure : la concentration peut persister, voire s’accentuer, plus longtemps que les « baissiers » ne peuvent rester solvables, et les chefs de file d’une bulle spéculative sont souvent véritablement les meilleures entreprises de leur époque, ce qui explique précisément pourquoi tout le monde se précipite vers elles. Les « Nifty Fifty » étaient bel et bien d’excellentes entreprises. Le message de ce graphique n’est pas que les leaders de l’IA soient des imposteurs ; plusieurs d’entre eux comptent parmi les entreprises les plus rentables de l’histoire. Le message est plus nuancé et plus difficile à écarter. Lorsque le sort du marché repose sur si peu de titres, l’indice cesse d’être un marché pour devenir un pari, et un pari de cette ampleur ne peut être diversifié par ceux-là mêmes qui en auraient le plus besoin, car sous-pondérer ces dix titres revient à sous-performer, et sous-performer signifie être licencié. Ainsi, l’argent continue d’affluer vers les dix premières entreprises, non pas parce que quiconque croit qu’il reste beaucoup à gagner, mais parce qu’aucun professionnel ne peut se permettre de prendre le risque professionnel de quitter la piste tant que la musique joue. Ce n’est pas de l’investissement. C’est un jeu de chaises musicales dans lequel les chaises représentent 41 % de la retraite de chacun, et où les sorties, lorsqu’on en a besoin, s’avèrent être aussi étroites que les entrées ne l’étaient pas.
La fissure qui est déjà apparue
C’est là que la première fissure est apparue, et ce qui est inquiétant, c’est la discrétion avec laquelle cela s’est produit, alors que tout le monde avait les yeux rivés sur les actions. Le coût de l’argent, cette valeur à l’aune de laquelle tous les autres prix de la planète sont mesurés, a atteint cette semaine son plus haut niveau depuis près de deux décennies. Pendant la majeure partie du mois de septembre, le rendement des bons du Trésor à dix ans s’était maintenu, avec une certaine instabilité, autour de 4,5 %. Puis, en l’espace d’une seule semaine, il a fait un bond au-dessus de 5 %, atteignant environ 5,20 %, un niveau qui n’avait plus été observé depuis 2007 ; le rendement des bons du Trésor à trente ans a suivi la même tendance, atteignant 5,50 %, son plus haut niveau depuis 2004. Il ne s’agit pas là d’une dérive progressive que l’on peut simplement minimiser. Il s’agit d’une rupture qui s’est produite au grand jour, en cinq séances, et ce malgré les efforts d’un gouvernement qui tentait, au vu et au su de tous, de l’empêcher.
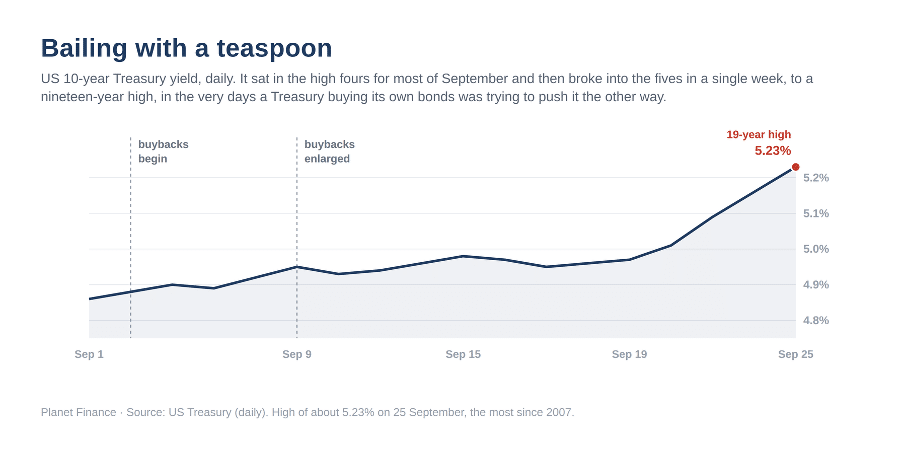
Le Trésor de Scott Bessent a passé des semaines à acheter les propres obligations à long terme de l’État sur le marché libre afin de faire baisser leurs taux, et a intensifié cette opération ce mois-ci lorsque les premières séries de mesures se sont avérées insuffisantes. Le graphique ci-dessus en illustre le résultat, et il se passe de légende : plus il en achetait, plus les rendements grimpaient. Il suffit de faire le calcul pour se rendre compte que la raison en est presque ridicule. Mercredi, le Trésor a vendu soixante-dix milliards de dollars de bons à cinq ans. Jeudi, il a racheté quatre milliards d’obligations à long terme. Quelques milliards sortis, soixante-dix milliards rentrés, sur un marché de plus de trente mille milliards qui doit absorber des milliers de milliards de nouveaux emprunts chaque année. Ce n’est pas un bazooka, et ce n’est même pas un seau. C’est une cuillère à café, et ce qu’il tente d’assécher, c’est le déficit américain, que nulle cuillère à café ne peut atteindre. C’est là la faille la plus importante et qui attire le moins l’attention, car lorsque le coût de l’argent augmente ainsi, tout ce dont le prix est indexé sur celui-ci est discrètement réévalué à la baisse en même temps, et « tout » signifie vraiment tout : l’hypothèque que la famille ne peut plus refinancer, le mur de la dette des entreprises qui doit être refinancé au nouveau taux, les prêts de crédit privé encore comptabilisés à des prix que le marché n’offre plus, et les obligations à long terme qui dorment dans chaque fonds de pension et qui ont pris 2023 pour le sommet. Un marché à 41 % reposant sur le taux d’actualisation le plus élevé depuis vingt ans est une structure dont les fondations s’effritent d’heure en heure.
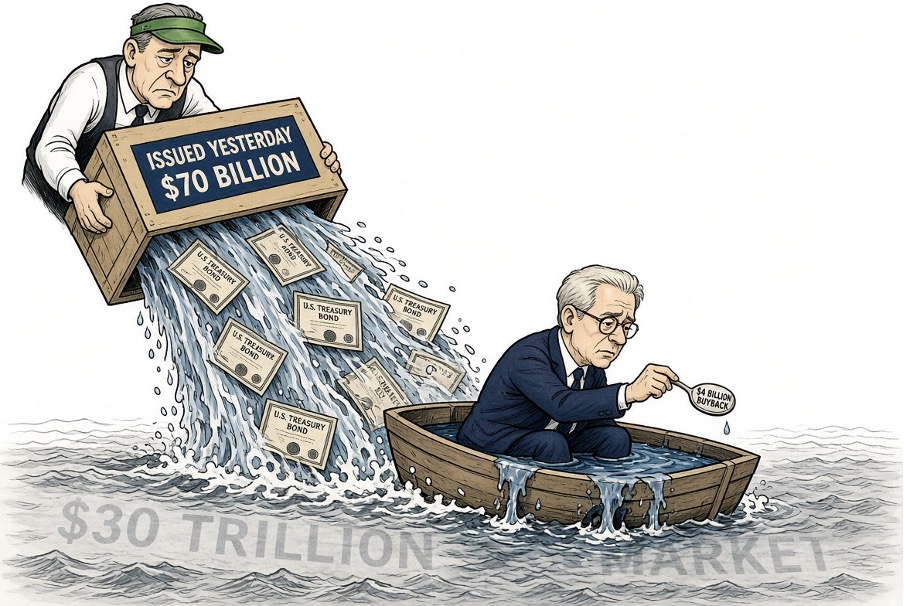
Et s’il y a une raison pour laquelle la « cuillère à café » ne fonctionne pas, celle-ci va au-delà de la taille de la cuillère : il s’agit du mécanisme que j’ai exposé dans ces pages la semaine dernière. L’acheteur qui s’est fait discret est japonais. Pendant trente ans, le Japon a été le fournisseur mondial d’argent bon marché et le premier détenteur étranger de la dette américaine ; ses épargnants ont financé une bonne partie du déficit de Washington, car leurs propres obligations ne leur rapportaient rien s’ils restaient chez eux. La semaine dernière, la Banque du Japon a relevé son taux à son plus haut niveau depuis trente et un ans et le yen a tout de même chuté, ce qui marque le début du retour des opérations de carry trade vers leur pays d’origine ; cette semaine, les taux américains à long terme ont réagi exactement comme le ferait un acheteur étranger sur le départ. Bessent n’est donc pas simplement un homme qui écope un bateau avec une cuillère à café. C’est un homme qui écope avec une cuillère à café alors que son plus gros client vient de recevoir une raison d’arrêter d’acheter et de rentrer chez lui. La marée contre laquelle il se bat n’est pas seulement le déficit. C’est le déficit au moment même où son plus grand bailleur de fonds étranger perd toute motivation à le financer.
La pierre angulaire qui perd plus qu’elle ne rapporte
La deuxième faille est celle sur laquelle repose en réalité toute cette effervescence, et elle concerne une seule et même entreprise qui n’est même pas cotée en bourse. L’ensemble de la structure, les puces, le cloud et ces 41 %, repose, à un degré surprenant, sur la santé financière d’OpenAI ; or, d’après ses propres chiffres divulgués, OpenAI enregistre plus de pertes que de bénéfices. Au cours du premier semestre de cette année, elle a enregistré environ treize milliards de dollars de chiffre d’affaires et essuyé quelque vingt-et-un milliards de pertes. Il ne s’agit pas là d’une entreprise en pleine croissance dont les résultats pourraient s’expliquer par une simple erreur d’arrondi. C’est un gouffre doté d’un logo.
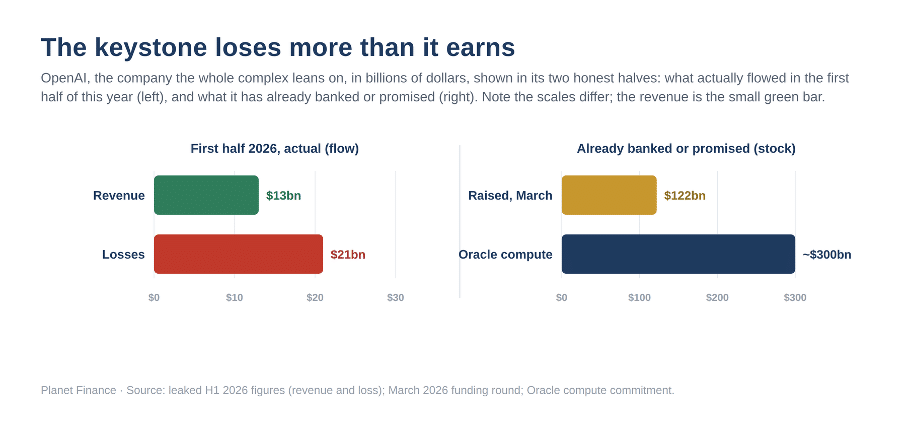
Je tiens à être précis sur ce point, car toute imprécision offrirait aux sceptiques une échappatoire facile, et parce que la version précise est la pire des deux. OpenAI n’est pas en faillite ; il n’y a ni dépôt de bilan ni portes fermées. Son problème ne réside pas non plus dans son incapacité à lever des fonds. L’entreprise vient de lever la plus grosse somme de l’histoire des entreprises privées, soit cent vingt-deux milliards de dollars en mars, pour une valorisation de huit cent cinquante-deux milliards, auprès d’Amazon, de Nvidia et de SoftBank. Le problème, c’est que même cela ne suffit pas. Selon les propres projections de l’entreprise, ce chèque record devrait être épuisé vers 2028, après avoir brûlé environ un quart de billion de dollars de trésorerie avant de promettre, enfin, de dégager des bénéfices vers la fin de la décennie. Elle ne vit pas de ses revenus, qui ne couvrent qu’une fraction de ses coûts. Elle vit de la certitude qu’un chèque plus important arrivera toujours pour combler le déficit que le précédent n’a pas pu combler. Et une grande partie du reste de l’écosystème a discrètement misé sur cette même certitude, de sorte qu’un seul échec de levée de fonds ici ne constituerait pas un malheur isolé. Cela ferait aux 41 % ce que l’échec des premiers géants de l’Internet a fait à l’indice des « dot-com » en 2000 : non pas anéantir la technologie, qui a survécu pour remodeler le monde, mais réduire à néant les valorisations qui avaient pris une décennie d’avance sur elle.
Et il y a un détail qui transforme ce malaise en quelque chose qui s’apparente davantage au vertige. Suivez la trace de l’argent, et vous verrez qu’il tourne en boucle. Nvidia prend une participation dans OpenAI ; OpenAI s’engage à reverser ces fonds à Oracle et aux autres fournisseurs de cloud computing en échange de puissance de calcul ; et ceux-ci, à leur tour, les dépensent pour commander à nouveau des puces auprès de Nvidia. Un même dollar est à la fois un investissement, un revenu et un bon de commande à trois étapes d’une même boucle, une boucle dont le montant s’élève désormais à des centaines de milliards. Une pierre angulaire qui est à la fois son propre investisseur, son propre client et son propre fournisseur a cessé d’être une entreprise pour devenir une boucle. Et les boucles ne vacillent pas. Elles tiennent bon, puis elles cèdent. Ainsi, si vous me demandez où se produira la première rupture la plus retentissante, je ne pointerai pas du doigt le marché obligataire, dont la fissure est plus profonde mais plus discrète. Je pointerai ici, vers la clé de voûte, car c’est sur cette faille que repose toute la foule, et celle dont l’effondrement serait impossible à ignorer.
Le spectacle s’est déroulé au-dessus de la faille
Sur ces deux failles, la semaine a déposé une épaisse couche de réconfort, et ce réconfort est en soi un symptôme. À New York, les grands de ce monde se sont réunis aux Nations Unies pour simuler la paix au-dessus d’une guerre qui n’a pas cessé, le président américain défendant ce même conflit dont la ligne de front continue d’étrangler le Golfe, l’Iranien répondant par la défiance, tout le monde applaudissant au même moment sans rien régler. Sa seule fonction sur les marchés cette année a été d’alimenter les gros titres permettant de faire baisser le cours du pétrole, ce qui s’est effectivement produit, avec une baisse d’environ 6 % sur la semaine, grâce aux espoirs d’une trêve et d’une réouverture du détroit. Pourtant, les pétroliers n’ont pas suivi l’évolution des cours : le débit via Ormuz est resté pratiquement inchangé, le coût de transport d’un baril comportait toujours une prime de guerre avoisinant les vingt dollars, et les réserves européennes de gazole se situaient en dessous de leur moyenne sur cinq ans à l’aube de l’hiver. Le baril a chuté sur la base d’une rumeur que les acteurs du marché ont refusé de confirmer, ce qui correspond au même problème que j’ai décrit la semaine dernière et qui ne s’est pas amélioré malgré une semaine de répit.
Mais ce qui devrait vous inquiéter le plus, c’est l’assurance que s’est donnée le marché boursier. Au cours de ces mêmes cinq séances où le coût de l’argent a atteint son plus haut niveau depuis vingt ans, le S&P 500 et le Nasdaq ont clôturé la semaine à de nouveaux records, portés par les dix titres mêmes qui représentent ces 41 %.
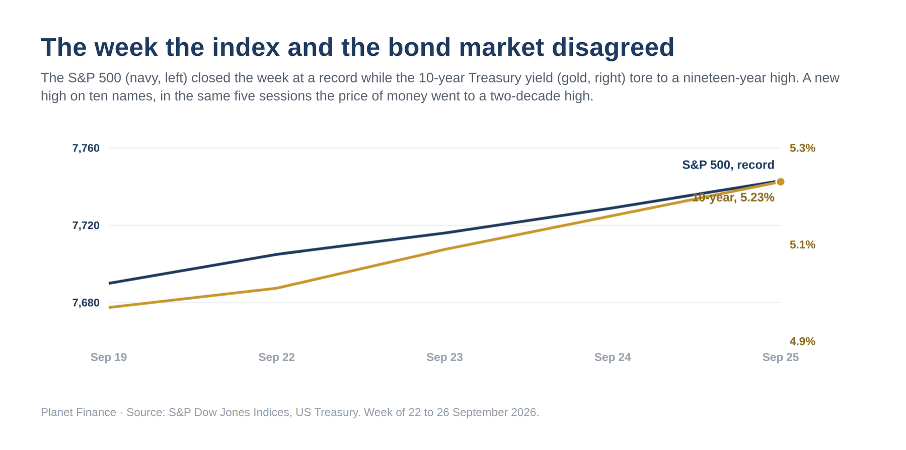
Alignez les deux courbes côte à côte et vous obtenez l’ensemble de la colonne dans un seul graphique. Au cours de la semaine même où le coût de l’argent a atteint son plus haut niveau depuis 2007, l’indice a établi un nouveau record historique, sur la base d’une dynamique de marché extrêmement restreinte pour ce cycle, dont l’amplitude, selon certains indicateurs, est la plus faible depuis l’année 2000. Un marché qui bat des records sur dix titres alors que la base sous-jacente de tous ces titres fait l’objet d’une réévaluation ne fait pas preuve de vigueur. Il révèle la dernière et la plus dangereuse phase d’une manie, celle où l’histoire se réduit à une poignée de titres précisément parce qu’ils sont les seuls à tenir encore la route, et où la foule confond ce rétrécissement avec un leadership. Ce nouveau plus haut ne contredit pas tout ce qui l’a précédé. Il en est la preuve ultime.
Là où ça craque en premier
Résumons donc la semaine. Un marché qui se trouve exactement à l’altitude où toutes les grandes bulles de ce siècle ont fini par s’effondrer. Un marché obligataire qui commence déjà à vaciller, avec un ministre des Finances qui tente de renverser la vague à la force du poignet tandis que son plus grand bailleur de fonds étranger prend le chemin du retour. Un secteur de l’intelligence artificielle dont la pierre angulaire perd plus qu’elle ne gagne et vit entièrement au gré du prochain versement, tournant en boucle avec ses propres fournisseurs. Et par-dessus tout cela, un brouillard rassurant, une conférence de paix au-dessus d’une guerre, un baril dont le cours baisse sur la base d’une rumeur, un indice battant des records grâce à dix titres. Il convient de préciser, en toute honnêteté, les endroits que le feu n’a pas encore atteints, car c’est là toute la différence entre un avertissement et une nécrologie. L’or a atteint de nouveaux records, ce qui correspond à l’argent traditionnel votant discrètement avec ses pieds tandis que les titres sont réévalués. Mais le crédit aux entreprises n’a pas encore cédé : les écarts de rendement des obligations à haut rendement restent proches de leurs plus bas niveaux, autour de deux cent soixante-dix points de base, ce qui constitue le seul indicateur de tout ce tableau qui ne clignote pas encore. Une fissure qui n’a pas encore atteint le marché du crédit est un phénomène différent et moins avancé que celle qui l’a déjà touché, et le lecteur avisé devrait surveiller cet écart de plus près que l’indice, car c’est de là que viendra la prochaine véritable nouvelle.
Alors, par où cela va-t-il céder en premier ? La fissure la plus profonde se trouve sur le marché obligataire, et elle est déjà ouverte ; c’est elle qui, à terme, entraînera tout le reste dans son sillage, car elle réévalue d’un seul coup l’ensemble de la structure et n’a besoin d’aucun catalyseur en dehors d’elle-même. Mais la première fissure que vous verrez réellement, celle qui fera la une des journaux et videra la salle des marchés, traversera la clé de voûte, cette unique société non cotée que l’ensemble des 41 % a tacitement accepté de soutenir, le jour où l’un de ses chèques, de plus en plus importants, ne sera pas honoré.
La réaction prudente consiste à ne pas fixer de date précise, car personne ne le peut, et ceux qui se bousculent aujourd’hui devant le micro pour prédire le pic sont tout aussi peu fiables que ceux qui, l’année dernière, annonçaient un nouveau paradigme. Il s’agit simplement d’accepter la ceinture de sécurité pour ce qu’elle est. S’accrocher aux choses réelles, celles sur lesquelles une valeur sur papier ne représente qu’une simple prétention, et garder suffisamment d’équilibre en dehors des dix chaises bondées pour pouvoir rester debout lorsque la musique s’arrête, plutôt que de se retrouver, comme tout le monde, à se jeter sur une place qui n’a jamais vraiment existé. Nous sommes, selon les meilleurs critères que l’histoire puisse offrir, au sommet. Cela ne signifie pas pour demain. Cela signifie que la récompense pour rester pleinement dans la danse à partir de maintenant est maigre et que la sanction pour s’y faire prendre est totale, ce qui correspond précisément au calcul à partir duquel une personne prudente cesse d’additionner et commence, discrètement et sans drame, à rapprocher légèrement sa chaise de la porte. Ceinture attachée. Le panneau est allumé depuis un certain temps déjà. Cette semaine, il a tout simplement cessé de clignoter.
Éric Lefebvre
Voir aussi : Danser sur le volcan
Recherche :
Sponsors :