Le krach auquel le marché s’attendait pour un lundi s’est produit le dernier vendredi d’octobre. Intel a connu sa plus forte chute depuis 52 ans, les valeurs refuges ont échoué dans le même temps, le marché obligataire n’a apporté aucun soulagement, et ceux qui gèrent le plus d’argent ont continué à faire comme si de rien n’était, car leur contrat les rémunère pour cela. Aujourd’hui, le pays vote. Dans deux semaines, Nvidia publiera ses résultats.
Pendant des semaines, le marché s’était trompé de jour. L’histoire nous enseigne à redouter les lundis, ce « gap » qui se creuse avant même que quiconque puisse négocier, comme en 1987 et en 2008. Ainsi, tout au long de l’automne, la question qui se posait dans toutes les salles de marché était de savoir si le lundi suivant serait « le » lundi. Le marché n’a pas cédé un lundi. Il a cédé un vendredi, le dernier jour d’octobre et dernier jour de cotation du mois, dans l’après-midi, lorsque le marché a enfin fait ce que cette chronique décrit depuis deux mois. Il n’y a pas eu de signal d’alarme. Il y en a rarement. La force de gravité, qui était revenue tout au long de l’automne, a simplement atteint le centre, et ce dernier n’a pas pu résister.
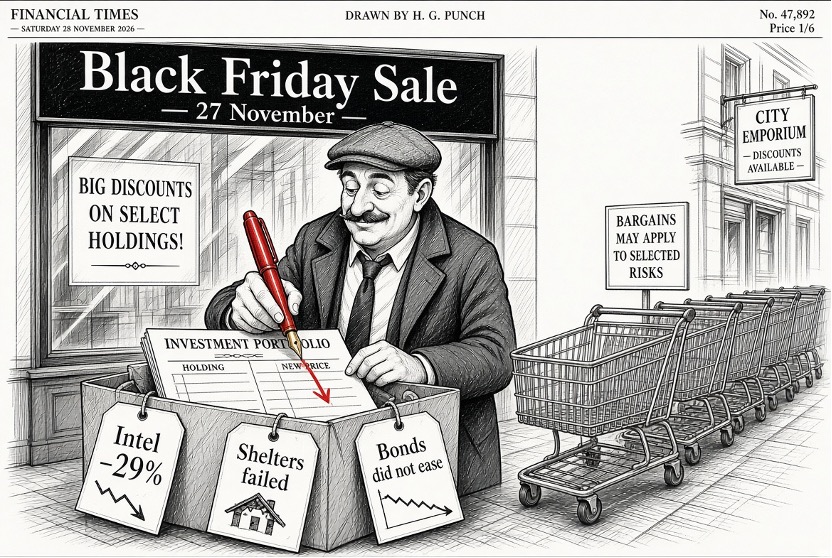
Cette date recèle d’ailleurs une ironie trop belle pour être ignorée. Le véritable « Black Friday » du calendrier, ce jour suivant Thanksgiving où les magasins cassent leurs prix et où les gens font la queue dans l’obscurité pour acheter une télévision à bas prix, n’aura lieu que dans un mois, le 27 novembre. Le marché n’a pas attendu jusque-là. Le dernier vendredi d’octobre, il a organisé sa propre braderie et a tout soldé d’un seul coup. Pour le commerce de détail, cette journée correspond à cet après-midi où les commerçants passent enfin du rouge au noir. Sur les marchés, c’est l’inverse qui s’est produit : de très nombreux portefeuilles sont passés du noir au rouge. Ce sont là des remises pour lesquelles personne ne fait la queue. Un téléviseur à moitié prix est une bonne affaire ; un portefeuille à moitié prix est un appel de marge.
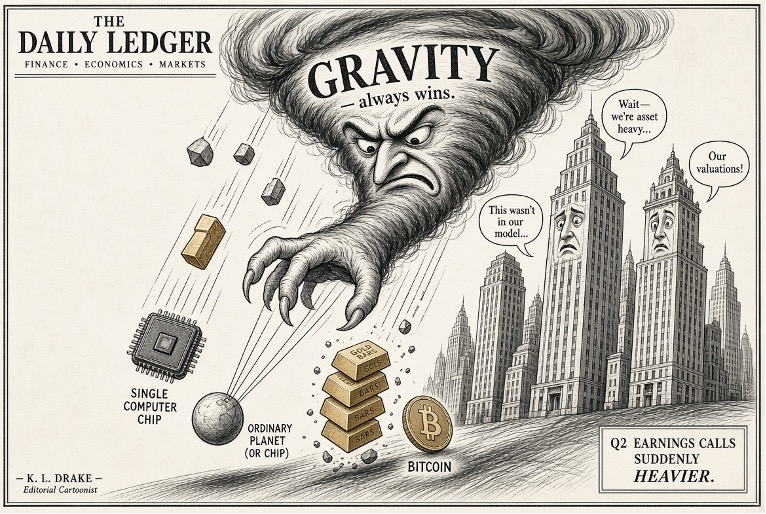
À la clôture, le S&P 500 avait perdu 1,82 %, à 7 580,07 points, enregistrant ainsi sa pire journée boursière depuis juin. Le Nasdaq Composite a chuté de 2,86 %. Environ deux mille milliards de dollars de valeur ont été effacés du marché américain en une seule journée de cotation. Nvidia a perdu plus de 4 %. Cela s’est produit au lendemain d’une des pires séances boursières de l’histoire d’Alphabet, et parallèlement à la publication des résultats d’Amazon, qui ont rendu nerveux même les plus optimistes face au montant colossal des dépenses consacrées à l’intelligence artificielle. La déflation, que cette chronique avait d’abord observée à la périphérie spéculative avant de la voir se propager progressivement vers l’intérieur, avait enfin atteint le cœur du système. Pour reprendre le vocabulaire que nous utilisons ici : la gravité a atteint la planète de Miller, là où vivent les géants.
Et puis, il y a Intel
Le symbole de la journée n’était pas l’un des favoris. C’était Intel, l’entreprise qui a inventé le microprocesseur mais qui a ensuite raté le train de l’essor de l’IA, tandis que des sociétés plus jeunes la dépassaient. Vendredi, le titre Intel a chuté de 28,6 %, à 65,76 dollars. Pas en un mois. En une seule journée. Il s’agit de la pire séance boursière de l’action depuis juillet 1974, il y a 52 ans, avant même la naissance de la plupart de ceux qui la négocient aujourd’hui, et elle a fait perdre environ 140 milliards de dollars de valeur, dont quelque douze milliards provenant de la participation détenue par l’État américain lui-même. Une seule journée dans toute l’histoire d’Intel a été pire, et elle s’est produite lors du krach de 1974 lui-même. La cause de cette chute semblait presque désuète au regard du drame lié à l’IA qui sévit actuellement : pas de modèle qui a échoué, pas de centre de données supprimé, mais simplement l’activité habituelle des PC, paralysée par des coûts de stockage élevés, un accident dans une usine en Israël et des prévisions de bénéfices réduites de moitié environ.
Cela vaut la peine de s’y attarder, car c’est précisément là le signal. Intel n’est pas une action spéculative. Personne ne la détenait parce qu’il rêvait de robotaxis ou de dieux mécaniques ; on la détenait, si tant est qu’on la détenait, parce qu’elle était bon marché, ennuyeuse et à la traîne. Lorsque ce fabricant de puces bon marché, ennuyeux et à la traîne connaît sa pire journée depuis un demi-siècle, les ventes ne font plus la distinction entre les coupables et ceux qui se trouvent simplement à proximité. Et voici le détail qui devrait vous ramener à la réalité : même après une perte journalière de près de 29 %, Intel affiche toujours une hausse de plus de 78 % depuis le début de l’année. Voilà jusqu’où ces processus étaient allés. Une chute qui, vendredi, ressemble à une catastrophe, n’entame guère les gains des douze mois précédents. La fissure est bien réelle. L’effondrement n’a pas encore commencé, car les valorisations, tout comme l’année, restent stratosphériques.
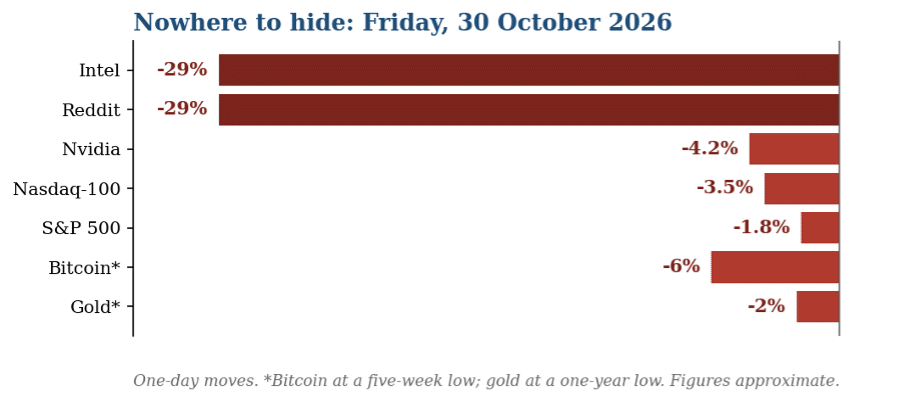
Évolutions quotidiennes du vendredi 30 octobre 2026. *Le bitcoin a atteint son plus bas niveau depuis cinq semaines, l’or son plus bas niveau depuis un an. Chiffres arrondis.
Les valeurs refuges ont failli à leur rôle, et les obligations n’ont apporté aucun soulagement
Ce qui a distingué ce vendredi des séances boursières agitées qui l’ont précédé, c’est que les valeurs refuges habituelles ont cédé de front. Le bitcoin, présenté depuis des années comme de l’« or numérique », c’est-à-dire comme un actif censé s’apprécier lorsque l’ancien système vacille, est passé sous la barre des 77 000 dollars après que, chez Binance 6,3 milliards de dollars avaient été volés, le plus gros vol de l’histoire des cryptomonnaies, perpétré en une vingtaine de minutes, au cours duquel des positions à effet de levier d’une valeur de plus d’un milliard et demi de dollars ont été liquidées en une seule journée. Et l’or physique, la plus ancienne valeur refuge qui soit, n’a pas non plus progressé. Il a chuté à son plus bas niveau depuis un an. Lorsque les actions, les cryptomonnaies et l’or baissent tous ensemble, on n’observe plus de rotation entre les classes d’actifs. On assiste à une ruée vers la seule chose qui ne soit pas du tout un placement : les liquidités.
Le marché obligataire n’a pas apporté de solution. Le rendement des obligations d’État américaines à dix ans a clôturé la semaine à environ 4,93 %. Début octobre, il avait atteint 5,31 % et n’avait cessé de baisser lentement depuis plusieurs semaines, mais il ne s’est en aucun cas détendu au point de permettre une réévaluation du marché boursier. Les rendements restent élevés par rapport à la période durant laquelle ces valorisations se sont constituées. La Réserve fédérale américaine, qui avait maintenu son taux directeur entre 3,75 % et 4 % quelques jours auparavant (deux membres avaient voté en faveur d’une hausse, l’inflation restant élevée), n’était pas pressée de rendre la liquidité moins attractive. L’éclatement d’une bulle est souvent la conséquence d’une hausse des taux d’intérêt survenue peu avant. Je ne prétends pas que ce soit là la cause en l’occurrence. Je dis simplement qu’il est facile d’établir un parallèle avec 2007 et 2008, ainsi qu’avec d’autres épisodes au cours desquels le coût de l’argent a augmenté, le bilan des positions longues à effet de levier s’est détérioré et les premières fissures sont apparues, alors que le discours dominant restait intact. Ce parallèle est de nature structurelle, et non causale. Il n’a pas besoin d’aboutir à la même issue pour mériter d’être pris en compte.
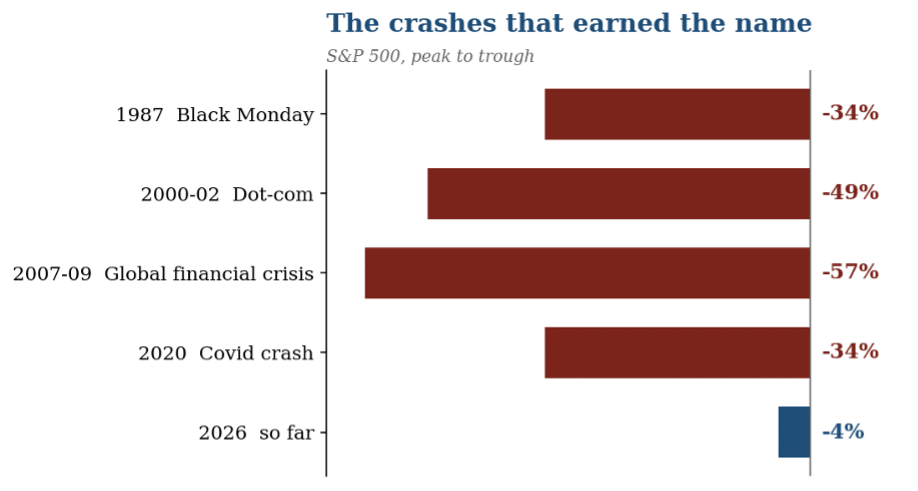
Quelle a été l’ampleur des grands krachs, et à quel point celui-ci est encore modéré. La baisse actuelle est une correction, pas encore un krach, et c’est précisément là où réside tout l’enjeu.
Qui va payer?
La semaine dernière a également marqué le moment où le secteur privé de l’IA a commencé à répondre à la question qui plane au-dessus de lui depuis deux ans, ou du moins a été contraint d’y répondre : qui va payer ? Anthropic a déposé son formulaire S-1 le 26 octobre. Ce document est un véritable feu d’artifice. Le chiffre d’affaires du premier semestre 2026 a atteint 16,3 milliards de dollars, soit environ 1 300 % de plus que l’année précédente. À lui seul, le deuxième trimestre a généré 11,6 milliards de dollars et le premier bénéfice d’exploitation de l’entreprise, à hauteur de 974 millions de dollars. Dans le même temps, la perte nette pour le semestre s’est élevée à 80,7 milliards de dollars, presque entièrement due à une évaluation de marché sans incidence sur la trésorerie d’obligations convertibles, dont la valeur a augmenté parallèlement à la valorisation de l’entreprise. Plus Anthropic vaut cher, plus la perte comptable est importante. Le dossier révèle en outre des engagements en matière de capacité de calcul de l’ordre de plusieurs centaines de milliards de dollars. La section consacrée aux risques s’étend sur près d’une centaine de pages et évoque également la possibilité que les modèles évoluent au-delà de la capacité humaine à les comprendre et à les contrôler.
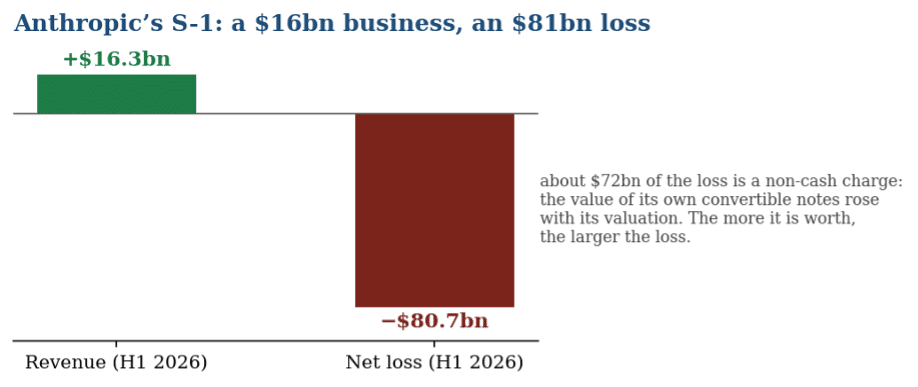
Anthropics S-1, premier semestre 2026. Cette perte est en grande partie un effet comptable lié à l’augmentation de la valeur de l’entreprise, mais les coûts de calcul mentionnés sont bien réels.
C’est à ce stade que l’histoire du marché privé se heurte à l’exigence d’arithmétique du marché public. L’entreprise, qui incarnait à la perfection l’essor de l’IA, doit désormais expliquer, dans un document accessible à tous, comment ces dépenses sont financées et par qui. Le formulaire S-1 n’apporte pas de réponse à cette question. Il la rend officielle. Dans l’histoire qui sera écrite sur cette période, la semaine où Anthropic a déposé son dossier figurera aux côtés de celle où Intel a connu sa pire journée depuis 52 ans. Et ce, non pas parce que ces deux événements seraient identiques, mais parce que ce sont deux moments où le discours sur la croissance et le capital infinis a été contraint de se confronter à un chiffre.
La même pression se fait sentir, bien que de manière plus modérée, chez les entreprises déjà cotées en bourse. Les commandes de puissance de calcul ne constituent pas le problème ; elles restent à un niveau presque embarrassant. Ce qui a changé, c’est la disposition du marché à considérer chaque milliard supplémentaire de dépenses d’investissement comme une preuve de clairvoyance plutôt que comme une prétention sur les flux de trésorerie disponibles futurs. Il y a un an, l’annonce d’un grand programme de centres de données était encore généralement saluée. Aujourd’hui, cette même annonce doit s’accompagner d’un argumentaire crédible précisant quand et par qui l’argent sera récupéré. Il s’agit là d’une question plus précise que celle de savoir si l’intelligence artificielle est une réalité. C’est la question plus ancienne de savoir si le rendement du capital investi dépasse son coût. Ce n’est que récemment que le marché a commencé à exiger une réponse.
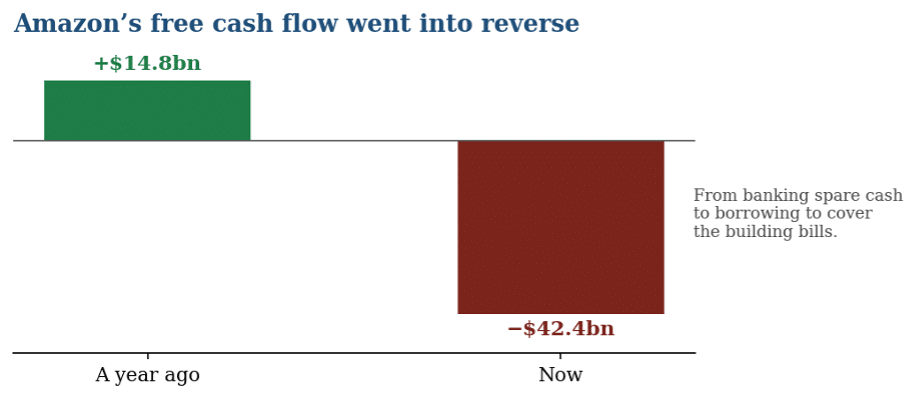
Le flux de trésorerie disponible d’Amazon au cours des douze derniers mois, il y a un an et aujourd’hui. Les commandes sont en plein essor ; l’argent est réinvesti dans les centres de données.
Une entreprise a, pour l’instant, été récompensée pour avoir refusé de se lancer dans la course. Pendant deux ans, Apple a été présentée comme l’entreprise qui était passée à côté de l’intelligence artificielle. Elle a choisi de louer la majeure partie de ses capacités plutôt que de les construire elle-même, et a refusé de suivre le rythme des dépenses pratiquées ailleurs. Lorsque les plus grands investisseurs se sont retrouvés sous pression vendredi, Apple a repris la tête du classement en termes de capitalisation boursière, avec plus de cinq mille milliards de dollars, devant Nvidia. Que ce classement se maintienne ou non est secondaire. Ce qui est plus intéressant, c’est que, pendant au moins une semaine, le marché a préféré l’entreprise qui a le moins dépensé à celle qui a le plus dépensé. Il s’agit là d’un glissement dans la hiérarchie des vertus.
L’argent a changé de mains, cela n’a pas fonctionné
Et pourtant, comme chaque semaine cet automne, ce titre cachait autant qu’il en révélait. En examinant de plus près l’indice, on constate une panique qui semble plus maîtrisée qu’il n’y paraît. Au cours de la semaine, le S&P 500 a reculé d’un peu plus d’un demi-pour cent et le Nasdaq d’environ deux pour cent, mais la version pondérée de manière égale de ce même indice, qui accorde le même poids à la plus petite entreprise qu’à la plus grande, a progressé de 0,8 pour cent. L’argent ne s’est pas enfui du marché. Il a simplement changé de place. Il s’est retiré des sept grandes valeurs pour se diriger vers les 493 autres, s’éloignant du glamour pour se tourner vers la banalité, s’éloignant de l’histoire pour revenir aux flux de trésorerie, aux dividendes, à ce dont on peut défendre le cours. C’est ce que l’on appelle le rééquilibrage vers des actions plus sûres, que les professionnels qualifient, l’air grave, de « prudence ». C’est aussi exactement à cela que ressemble la phase finale d’une manie vue de l’intérieur : ce ne sont pas tous ceux qui se ruent simultanément vers la sortie, mais l’argent le plus rapide, qui s’installe discrètement sur les chaises près de la porte.
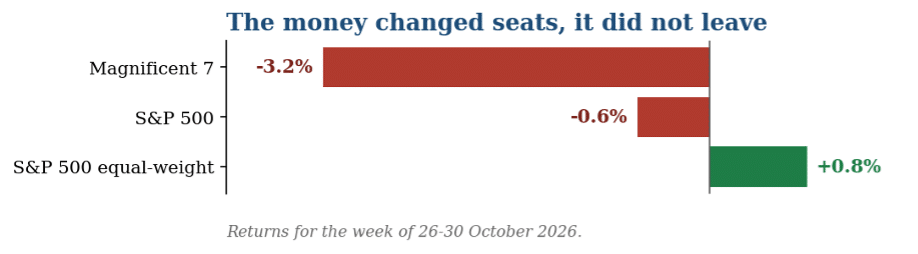
Rendements pour la semaine du 26 au 30 octobre 2026. Les géants ont chuté ; les entreprises moyennes ont tenu bon.
Ce même décalage se reflète désormais dans les estimations de bénéfices elles-mêmes. Il y a quelques semaines, on s’attendait à ce que les sept plus grandes entreprises technologiques augmentent leurs bénéfices d’environ un tiers au troisième trimestre ; ce chiffre a baissé depuis. Au cours de la même période, la croissance attendue pour le reste de l’indice a augmenté. Si cette tendance se confirme, ce serait la première fois depuis fin 2022 que les plus grandes entreprises afficheraient une croissance plus lente que celle du marché qu’elles dominent. Le classement qui a caractérisé ces trois dernières années commence à s’inverser d’un point de vue mathématique. Cela ne signifie pas que le reste de l’économie est en plein essor. Cela signifie que la concentration qui a soutenu l’indice ne soutient plus les bénéfices.
Pourquoi les investisseurs avisés continuent de se montrer optimistes
Reste la question à laquelle un lecteur attentif revient sans cesse. Si les personnes qui gèrent les grosses fortunes peuvent voir tout cela – la gravité, les valeurs refuges qui perdent de leur attrait, les géants qui s’effritent, les taux d’intérêt qui n’ont pas baissé –, pourquoi restent-elles alors investies presque à 100 % ? Pourquoi ne pas simplement vendre, se positionner en liquidités et attendre que les décombres soient déblayés ? La réponse ne figure sur aucun graphique. Elle se trouve dans le contrat, et c’est la chose la plus honnête de tout le monde de la finance. Un fonds spéculatif est rémunéré selon ce que le secteur appelle le « deux et vingt » : deux pour cent du total des actifs sous gestion, chaque année, et vingt pour cent de chaque bénéfice réalisé. Les liquidités ne rapportent pratiquement aucun bénéfice, donc pas non plus de vingt pour cent. Un gestionnaire qui se replie sur des liquidités encaisse ses 2 % et rien d’autre, et très vite, ses clients se demandent pourquoi ils paient 2 % pour quelque chose qu’un compte d’épargne ferait gratuitement.
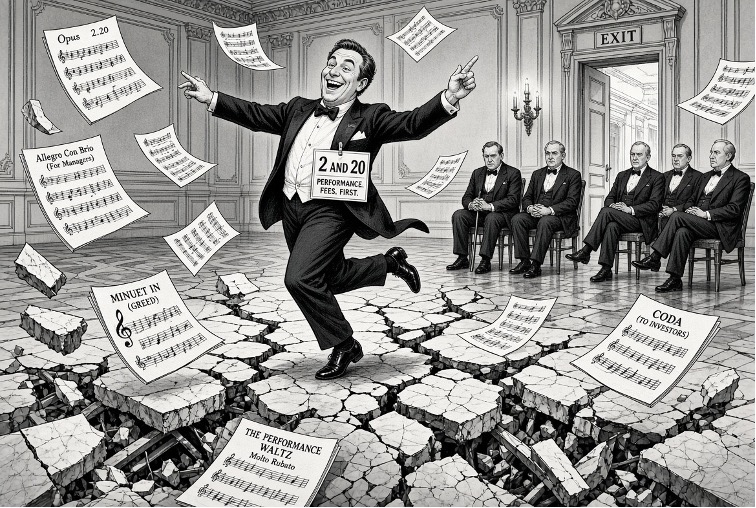
Le dirigeant doit donc rester dans la course. Il doit posséder des actifs susceptibles de prendre de la valeur, car toute sa fortune repose sur ces 20 %, et ces 20 % ne rapportent que tant qu’il reste investi et que la musique continue de jouer. Il y a quelques automnes, le directeur d’une grande banque a été raillé pour avoir déclaré que tant que la musique jouait, il fallait se lever et danser. Il n’était pas imprudent. Il décrivait exactement ses motivations. L’argent reste investi, non pas parce que les personnes qui le gèrent sont optimistes, mais parce que la structure qui les enrichit interdit précisément ce que la prudence exigerait. Lorsqu’un gestionnaire de fonds vous dit qu’il reste constructif, il ne vous fait pas part d’une vision du monde. Il vous lit ses conditions d’emploi.
Ce à quoi il faut prêter attention, comment procéder, et les deux tests à venir
La gravité a donc atteint son point culminant. Intel a chuté à une vitesse que l’on n’avait plus vue depuis 1974, les valeurs refuges ont toutes échoué, le marché obligataire n’a offert aucun répit, Anthropic a dû divulguer les coûts de l’essor dans un document public, et les gestionnaires des plus grandes fortunes sont contractuellement tenus de continuer à danser sur un sol qui cède à vue d’œil. Le « lundi noir », auquel le marché s’est préparé à maintes reprises, ne se produira peut-être jamais sous la forme d’un simple lundi. Sur un marché aussi manipulé, aussi endetté et tournant à un rythme aussi effréné, la rupture ne se présente généralement pas sous la forme d’un matin catastrophique, mais plutôt d’un long vendredi après-midi qui se répète jusqu’à ce que l’on en subisse les conséquences. Celle-ci n’est pas encore une rupture majeure. La raison est simple : il suffit de regarder les valorisations ou l’évolution depuis le début de l’année. Elles restent stratosphériques. Après avoir connu sa pire journée depuis un demi-siècle, Intel affiche toujours une hausse de plus de 78 % depuis le début de l’année. Ce n’est pas un marché qui a déjà réévalué l’histoire dans son ensemble.
C’est aujourd’hui le jour des élections. Les marchés prédictifs estiment à environ 94 % la probabilité que les démocrates remportent la Chambre des représentants, et à environ 70 % celle d’une victoire totale dans les deux chambres. Les options n’anticipent qu’une variation modérée pour mercredi, et l’histoire montre que le S&P 500 a progressé au cours des douze mois qui ont suivi chaque élection de mi-mandat depuis 1950. Rien de tout cela ne vient contrebalancer la force de gravité qui pèse déjà sur le système. Une Chambre des représentants démocrate, voire davantage, entraînerait probablement un examen plus rigoureux du secteur des investissements dans l’IA, qui a constitué le pilier du marché ; une surprise dans l’autre sens ne ferait que lever un frein externe. Quoi qu’il en soit, le contexte politique vient s’ajouter à un marché qui a déjà commencé à réévaluer les géants.
Les élections ne sont pas la seule source de tension. Vendredi sera publié le rapport sur l’emploi du mois d’octobre, premier indicateur concret permettant de déterminer si le marché du travail tient encore le coup. Derrière ces deux événements se pose la question de l’Iran. Le gouvernement a passé l’automne à peser le pour et le contre d’un moratoire négocié contre de nouvelles attaques visant les installations nucléaires restantes, tout en laissant délibérément la date en suspens. Un marché qui réévalue déjà les géants se trouve désormais confronté, au cours de la même semaine, à des chiffres de l’emploi, à un verdict sur le Congrès et à une décision en suspens concernant le détroit d’Ormuz. Le marché pétrolier surveille Téhéran de plus près encore que les prochains chiffres sur les semi-conducteurs, et la politique à la pompe n’a rien d’abstrait : aux États-Unis, le prix de l’essence a augmenté d’environ un cinquième depuis le début de l’année, et celui du diesel de plus de 70 %, de sorte que le chauffeur routier qui fait le plein lundi paie bien plus cher qu’à l’automne dernier, et ce chauffeur routier vote mardi.
Dans deux semaines, le 17 novembre, Nvidia publiera ses résultats. L’entreprise, qui a été le principal moteur de cet essor, publiera ses résultats du troisième trimestre après la clôture de la Bourse. Les prévisions déjà communiquées tablent sur un chiffre d’affaires d’environ 108 milliards de dollars. Si ce chiffre ou les perspectives qui l’accompagnent ne répondent pas aux attentes du marché, la séance suivante ne ressemblera pas à la rotation ordonnée observée vendredi. Elle s’apparentera à un véritable carnage. Le marché a déjà montré, avec Intel et Alphabet, qu’il n’était plus disposé à ignorer une prévision manquée ou un avertissement. Nvidia est le prochain test, et de loin le plus important, pour déterminer si cette attitude a changé de manière durable.
Trois éléments permettront de déterminer la direction que prendra le marché à partir de là. Le premier est de savoir si la rotation se poursuit. Tant que l’argent ne fait que changer de mains, que l’indice pondéré de manière égale progresse tandis que les géants reculent, l’ajustement se déroule de manière ordonnée et le marché accomplit lentement et raisonnablement son travail, qui consiste à se rappeler ce que vaut un dollar de bénéfice. Le jour où l’indice pondéré de manière égale baissera lui aussi, où les actions « ennuyeuses » seront vendues en même temps que les plus prestigieuses, sera le jour où l’argent ne tournera plus, mais s’en ira, et c’est ce jour-là qu’il faudra redouter. Le deuxième point concerne l’honnêteté du langage. Lorsque les professionnels vous diront, comme ils ne manqueront pas de le faire, qu’ils maintiennent le cap, rappelez-vous ce que ces mots signifient réellement. «Deux et vingt» signifie en réalité : nous dansons parce que nous sommes payés pour le faire jusqu’à ce que la musique s’arrête, puis nous sommes payés pour avoir dansé. Le troisième point est de savoir si le prochain chiffre important (les résultats de Nvidia, les prochaines prévisions d’un hyperscaler, les premières transactions publiques sur les actions d’Anthropic) confirmera que l’arithmétique a changé, ou simplement que le récit marque une pause. Comme toujours sur la planète de la finance, la facture revient à celui qui se trouve encore sur la piste de danse lorsque les lumières s’allument, et cette semaine, pour la première fois depuis longtemps, on a pu entendre le groupe commencer à ranger ses instruments tandis que le pays se rendait aux urnes. Le véritable Black Friday n’est prévu que dans un mois. Comme d’habitude, le marché s’est manifesté trop tôt et a soldé précisément la seule chose que ses détenteurs n’auraient jamais voulu voir en solde.
Eric Lefebvre
À lire également : Sept actions en apesanteur
Recherche :
Sponsors :