Den Crash, auf den sich der Markt für einen Montag eingestellt hatte, gab es am letzten Freitag im Oktober. Intel fiel so tief wie seit 52 Jahren nicht mehr, die sicheren Häfen versagten gleichzeitig, der Anleihemarkt brachte keine Entlastung, und die Leute, die das meiste Geld verwalten, tanzten weiter, weil ihr Vertrag sie dafür bezahlt. Heute wählt das Land. In zwei Wochen legt Nvidia Zahlen vor.
Wochenlang hatte der Markt den falschen Tag im Blick. Die Geschichte lehrt, einen Montag zu fürchten, die Kurslücke, die sich auftut, bevor irgendjemand handeln kann, so wie 1987 und 2008. Also lautete den ganzen Herbst über in jedem Handelsraum die Frage, ob der nächste Montag der eine sein würde. Der Boden gab nicht an einem Montag nach. Er gab an einem Freitag nach, dem letzten Tag im Oktober und letzten Handelstag des Monats, am Nachmittag, als der Markt endlich tat, was diese Kolumne seit zwei Monaten beschreibt. Es gab keine Sirene. Es gibt selten eine. Die Schwerkraft, die den ganzen Herbst über zurückgekehrt war, erreichte schlicht das Zentrum, und das Zentrum konnte nicht standhalten.
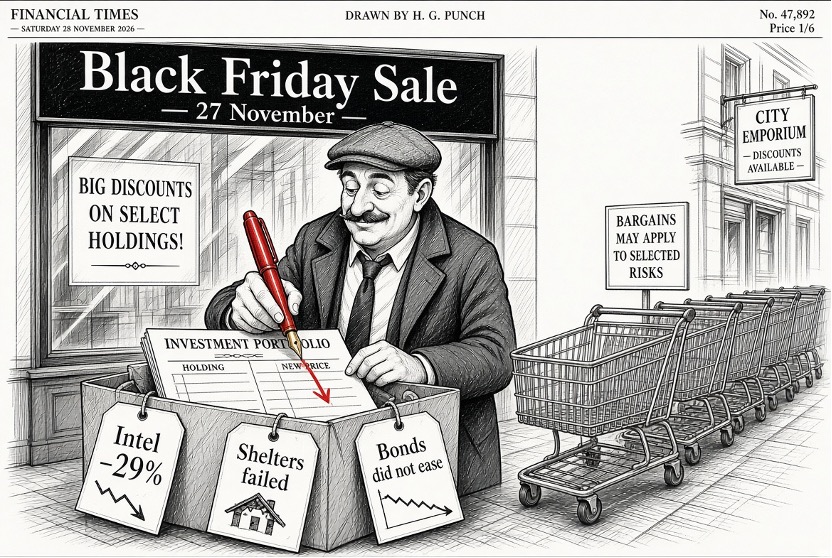
Im Datum steckt zudem eine Ironie, die zu schön ist, um sie beiseitezulassen. Der eigentliche Black Friday im Kalender, der Tag nach Thanksgiving, an dem die Läden ihre Preise zusammenstreichen und die Menschen im Dunkeln für einen billigen Fernseher Schlange stehen, ist noch einen Monat entfernt, am 27. November. Der Markt wartete nicht darauf. Am letzten Freitag im Oktober veranstaltete er seinen eigenen Ausverkauf und setzte alles auf einmal herunter. Für den Detailhandel ist der Tag jener Nachmittag, an dem die Händler endlich von roten in schwarze Zahlen wechseln. Beim Markt lief es umgekehrt: Er kippte sehr viele Portfolios von Schwarz in Rot. Das sind die Rabatte, für die niemand Schlange steht. Ein Fernseher zum halben Preis ist ein Schnäppchen; ein Portfolio zum halben Preis ist ein Margin Call.
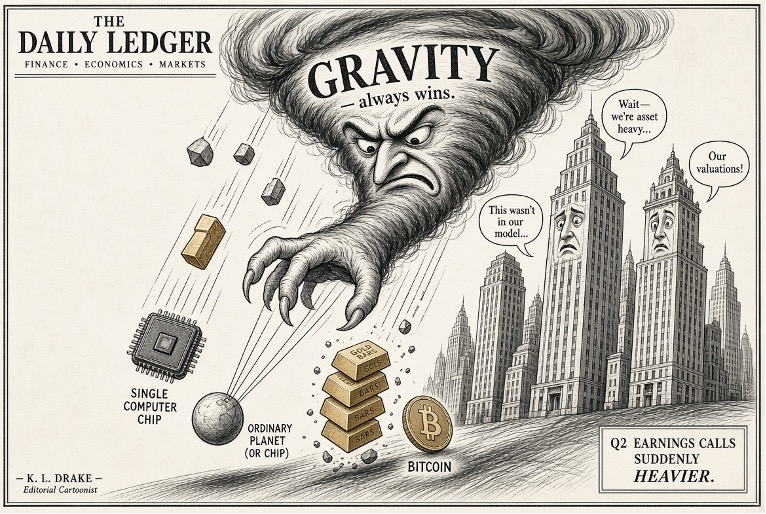
Bei Handelsschluss hatte der S&P 500 1,82 Prozent auf 7580,07 Punkte verloren, sein schlechtester Handelstag seit Juni. Der Nasdaq Composite fiel um 2,86 Prozent. Rund zwei Billionen Dollar an Wert verliessen den amerikanischen Markt an einem einzigen Handelstag. Nvidia verlor mehr als vier Prozent. Das geschah einen Tag, nachdem Alphabet eine der schlechtesten Börsensitzungen seiner Geschichte erlebt hatte, und zeitgleich mit Zahlen von Amazon, die selbst die Gläubigen angesichts der schieren Höhe der Ausgaben für künstliche Intelligenz nervös machten. Die Deflation, die diese Kolumne zuerst am spekulativen Rand nachgezeichnet und dann Ring um Ring nach innen kriechen gesehen hatte, hatte endlich den Kern erreicht. In der Sprache, die wir hier verwenden: Die Schwerkraft hat Millers Planeten erreicht, wo die Giganten leben.
Und dann ist da Intel
Sinnbild des Tages war nicht einer der Lieblinge. Es war Intel, das Unternehmen, das den Mikroprozessor erfunden und dann den KI-Boom verschlafen hatte, während jüngere Firmen an ihm vorbeizogen. Am Freitag fiel Intel um 28,6 Prozent auf 65,76 Dollar. Nicht über einen Monat. An einem Tag. Es war die schlechteste Sitzung der Aktie seit Juli 1974, vor 52 Jahren, bevor die meisten, die sie heute handeln, geboren waren, und sie vernichtete rund 140 Milliarden Dollar an Wert, darunter etwa zwölf Milliarden aus der Beteiligung, die der amerikanische Staat selbst hält. Nur ein einziger Tag in der gesamten Geschichte von Intel war je schlechter, und der fiel in den Crash von 1974 selbst. Die Ursache wirkte neben dem KI-Drama ringsum fast altmodisch: kein gescheitertes Modell, kein gestrichenes Rechenzentrum, sondern das gewöhnliche PC-Geschäft, das unter hohen Speicherkosten lahmt, ein Fabrikunfall in Israel und eine ungefähr halbierte Gewinnprognose.
Es lohnt sich, dabei zu verweilen, denn genau das ist das Signal. Intel ist keine Manie-Aktie. Niemand besass sie wegen eines Traums von Robotaxis oder Maschinengöttern; man besass sie, wenn überhaupt, weil sie billig, langweilig und abgehängt war. Wenn der billige, langweilige, abgehängte Chiphersteller seinen schlechtesten Tag seit einem halben Jahrhundert erlebt, unterscheiden die Verkäufe nicht mehr zwischen den Schuldigen und denen, die bloss in der Nähe stehen. Und hier ist das Detail, das alle ernüchtern sollte: Selbst nach einem Tagesverlust von fast 29 Prozent liegt Intel seit Jahresbeginn noch immer mehr als 78 Prozent im Plus. So weit waren diese Prozesse gelaufen. Ein Sturz, der am Freitag wie eine Katastrophe aussieht, kratzt kaum am Gewinn der zwölf Monate davor. Der Riss ist real. Der Zusammenbruch hat noch nicht begonnen, denn die Bewertungen, und das Jahr, bleiben stratosphärisch.
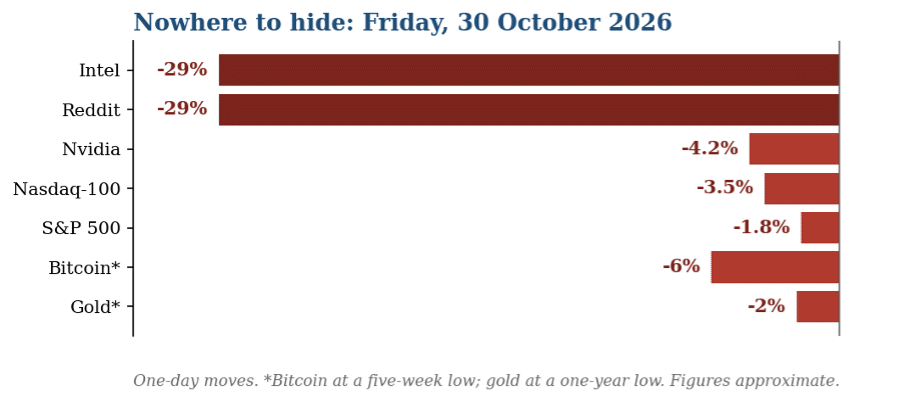
Tagesbewegungen am Freitag, 30. Oktober 2026. *Bitcoin erreichte ein Fünfwochentief, Gold ein Einjahrestief. Zahlen gerundet.
Die sicheren Häfen versagten, und die Anleihen brachten keine Entlastung
Was diesen Freitag von den nervösen Handelssitzungen davor unterschied, war, dass die üblichen Verstecke gleichzeitig nachgaben. Bitcoin, jahrelang als digitales Gold verkauft, als etwas, das steigen sollte, wenn das alte System wackelt, fiel unter 77’000 Dollar, nachdem bei Binance 6,3 Milliarden Dollar gestohlen worden waren, der grösste Diebstahl in der Geschichte der Kryptowährungen, ausgeführt in rund zwanzig Minuten, wobei an einem Tag gehebelte Wetten von mehr als anderthalb Milliarden Dollar liquidiert wurden. Und echtes Gold, der älteste sichere Hafen von allen, stieg ebenfalls nicht. Es fiel auf ein Einjahrestief. Wenn Aktien, Krypto und Gold gemeinsam fallen, beobachtet man keine Rotation zwischen Anlageklassen mehr. Man beobachtet ein Gerangel um das Einzige, was überhaupt keine Anlage ist: Bargeld.
Der Anleihemarkt bot keine Rettung. Die Rendite zehnjähriger US-Staatsanleihen schloss die Woche bei rund 4,93 Prozent. Anfang Oktober hatte sie 5,31 Prozent berührt und war seither wochenlang langsam gesunken, aber sie entspannte sich in keinem Sinne, der den Aktienkomplex neu bewerten würde. Die Renditen bleiben hoch im Vergleich zu der Phase, in der diese Bewertungen aufgebaut wurden. Die US-Notenbank, die ihren Leitzins wenige Tage zuvor bei 3,75 bis 4 Prozent belassen hatte (zwei Mitglieder stimmten für eine Erhöhung, die Inflation bleibt erhöht), hatte es nicht eilig, Bargeld unattraktiver zu machen. Das Platzen einer Blase ist oft die Folge von Zinsen, die kurz davor gestiegen sind. Ich behaupte nicht, dass das hier die Ursache ist. Ich sage, dass sich die Parallele zu 2007 und 2008 leicht ziehen lässt, und zu den anderen Episoden, in denen die Kosten des Geldes stiegen, die Rechnung der gehebelten Long-Position schlechter aussah und die ersten Risse auftraten, während die Erzählung noch intakt war. Die Parallele ist struktureller, nicht kausaler Natur. Sie muss nicht dasselbe Ende haben, um beachtenswert zu sein.
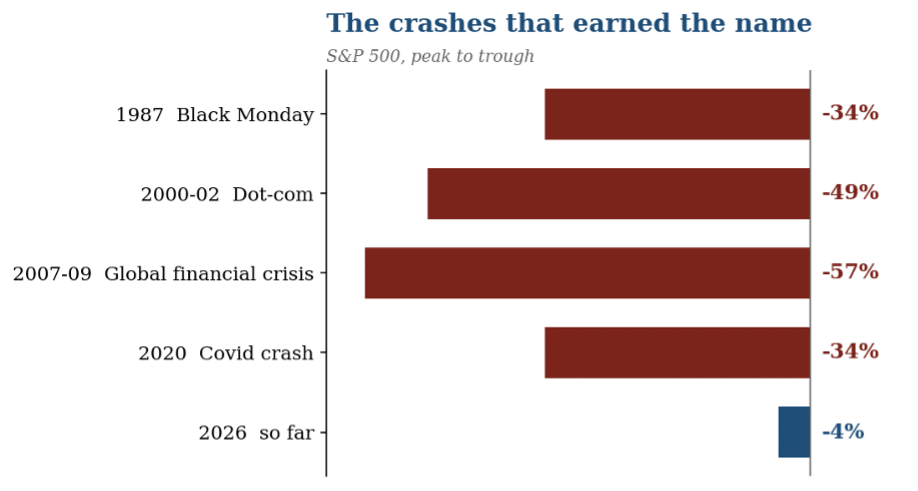
Wie tief die grossen Crashs fielen, und wie flach dieser noch ist. Der aktuelle Rückgang ist ein Riss, noch kein Crash, und genau darum geht es.
Wer bezahlen wird
Die vergangene Woche brachte auch den Moment, in dem der private KI-Komplex begann, die Frage zu beantworten, die seit zwei Jahren über ihm schwebt, oder zumindest gezwungen wurde, sie zu beantworten: Wer wird bezahlen? Anthropic reichte am 26. Oktober sein S-1 ein. Das Dokument ist ein eigenes Feuerwerk. Der Umsatz im ersten Halbjahr 2026 erreichte 16,3 Milliarden Dollar, rund 1300 Prozent mehr als im Vorjahr. Allein das zweite Quartal brachte 11,6 Milliarden Dollar und den ersten operativen Gewinn des Unternehmens, 974 Millionen Dollar. Gleichzeitig belief sich der Nettoverlust für das Halbjahr auf 80,7 Milliarden Dollar, fast vollständig eine nicht zahlungswirksame Marktbewertung von Wandelanleihen, deren Wert mit der eigenen Bewertung des Unternehmens stieg. Je mehr Anthropic wert ist, desto grösser der buchhalterische Verlust. Die Eingabe legt zudem Rechenkapazitäts-Verpflichtungen in der Grössenordnung von Hunderten Milliarden Dollar offen. Der Abschnitt zu den Risiken umfasst fast hundert Seiten und nennt auch die Möglichkeit, dass sich Modelle über die Fähigkeit des Menschen hinaus entwickeln, sie zu verstehen und zu kontrollieren.
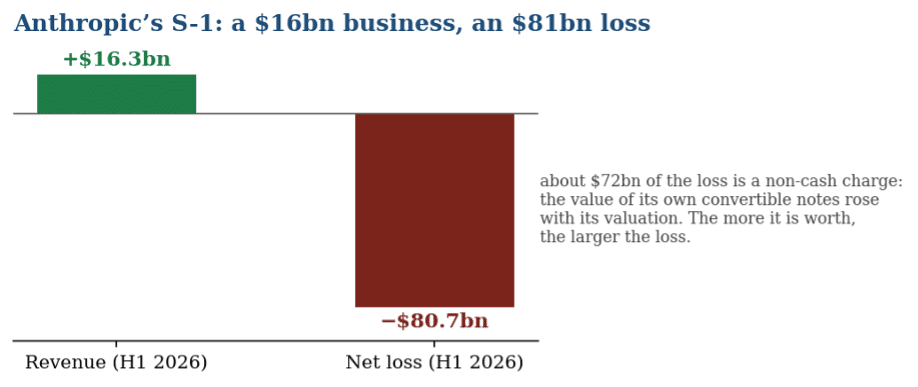
Anthropics S-1, erstes Halbjahr 2026. Der Verlust ist grösstenteils ein Buchhaltungseffekt des eigenen steigenden Werts, aber die Rechenkosten in der Eingabe sind real.
An diesem Punkt trifft die Geschichte des privaten Markts auf die Forderung des öffentlichen Markts nach Arithmetik. Das Unternehmen, das der reinste Ausdruck des KI-Booms war, muss nun in einem Dokument, das jeder lesen kann, erklären, wie die Ausgaben finanziert werden und von wem. Das S-1 klärt die Frage nicht. Es macht sie offiziell. In der Geschichte, die über diese Zeit geschrieben werden wird, steht die Woche, in der Anthropic seine Unterlagen einreichte, neben der Woche, in der Intel seinen schlechtesten Tag seit 52 Jahren erlebte. Und zwar nicht weil die beiden Ereignisse dasselbe wären, sondern weil beides Momente sind, in denen die Erzählung von endlosem Wachstum und endlosem Kapital gezwungen wurde, sich einer Zahl zu stellen.
Derselbe Druck ist, wenn auch leiser bei den bereits börsenkotierten Firmen sichtbar. Die Bestellungen für Rechenleistung sind nicht das Problem; sie bleiben fast schon peinlich stark. Verändert hat sich die Bereitschaft des Markts, jede zusätzliche Milliarde an Investitionsausgaben als Beweis für Weitsicht zu werten statt als Anspruch auf künftigen freien Cashflow. Vor einem Jahr wurde die Ankündigung eines grossen Rechenzentrumsprogramms meist noch belohnt. Heute muss dieselbe Ankündigung von einer glaubwürdigen Geschichte begleitet werden, wann und von wem das Geld zurückfliesst. Das ist eine engere Frage als die, ob künstliche Intelligenz real ist. Es ist die ältere Frage, ob die Rendite auf das eingesetzte Kapital dessen Kosten übersteigt. Der Markt hat erst kürzlich begonnen, auf einer Antwort zu bestehen.
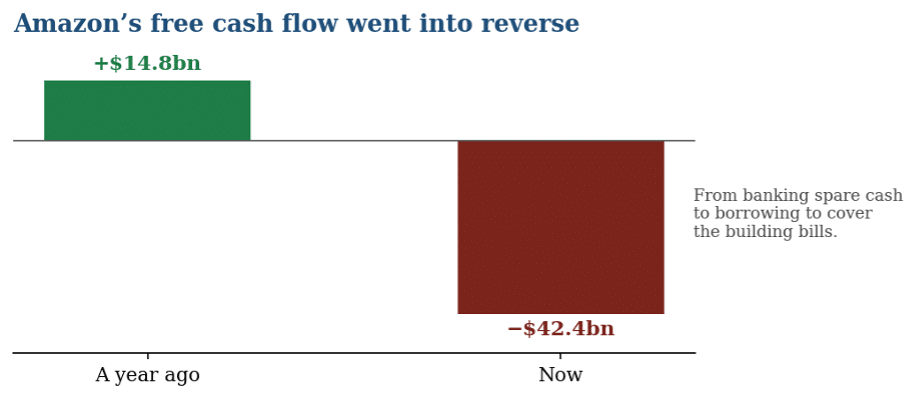
Amazons freier Cashflow über die letzten zwölf Monate, vor einem Jahr und heute. Die Aufträge boomen; das Geld fliesst in die andere Richtung, in die Rechenzentren.
Eine Firma wurde vorerst dafür belohnt, dass sie sich dem Wettlauf verweigert hat. Apple wurde zwei Jahre lang als das Unternehmen beschrieben, das die künstliche Intelligenz verpasst habe. Es entschied sich, Kapazität grösstenteils zu mieten, statt selbst zu bauen, und lehnte es ab, mit dem Ausgabetempo anderswo mitzuhalten. Als die grössten Investoren am Freitag unter Druck gerieten, kehrte Apple an die Spitze der Rangliste nach Börsenwert zurück, über fünf Billionen Dollar und vor Nvidia. Ob diese Rangfolge hält, ist zweitrangig. Interessanter ist, dass der Markt zumindest für eine Woche die Firma, die am wenigsten ausgab, jener vorzog, die am meisten ausgab. Das ist eine Verschiebung in der Rangordnung der Tugenden.
Das Geld wechselte die Plätze, es ging nicht
Und doch verbarg die Schlagzeile, wie jede Woche in diesem Herbst, ebenso viel, wie sie zeigte. Wer unter den Index blickt, sieht eine Panik, die geordneter wirkt, als es scheint. Über die Woche fiel der S&P 500 um etwas mehr als ein halbes Prozent und der Nasdaq um rund zwei Prozent, aber die gleichgewichtete Version desselben Index, die das kleinste Unternehmen gleich zählt wie das grösste, stieg um 0,8 Prozent. Das Geld floh nicht aus dem Gebäude. Es wechselte die Plätze. Es zog aus den Sieben ab und in die übrigen 493, weg vom Glamourösen hin zum Langweiligen, weg von der Geschichte und zurück zum Cashflow, zur Dividende, zu dem, dessen Preis man verteidigen kann. Das ist die Umschichtung in sicherere Aktien, die die Profis mit ernster Miene als Vorsicht bezeichnen. Es ist zugleich genau das, wie die Spätphase einer Manie von innen aussieht: nicht alle, die gleichzeitig zum Ausgang stürmen, sondern das schnellere Geld, das sich still auf die Stühle nahe der Tür setzt.
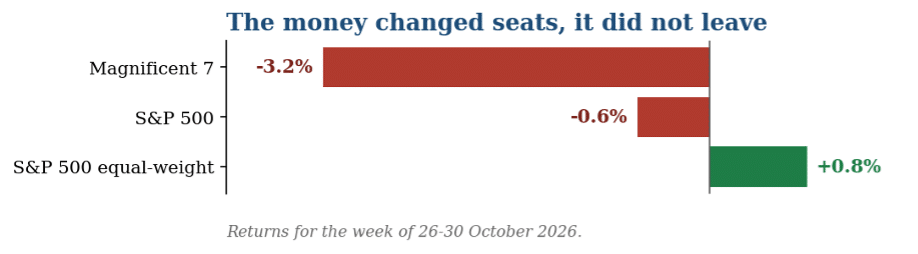
Renditen in der Woche vom 26. bis 30. Oktober 2026. Die Giganten fielen; das durchschnittliche Unternehmen hielt sich.
Dieselbe Verschiebung zeigt sich inzwischen in den Gewinnschätzungen selbst. Vor einigen Wochen wurde von den sieben grössten Technologiefirmen erwartet, dass sie ihre Gewinne im dritten Quartal um rund ein Drittel steigern; diese Zahl ist seither gesunken. Im selben Zeitraum ist das erwartete Wachstum für den Rest des Index gestiegen. Hält das Muster, wäre es das erste Mal seit Ende 2022, dass die grössten Firmen langsamer wachsen als der Markt, den sie dominieren. Die Rangordnung, die die letzten drei Jahre geprägt hat, beginnt sich rechnerisch umzukehren. Das heisst nicht, dass der Rest der Wirtschaft boomt. Es heisst, dass die Konzentration, die den Index getragen hat, die Gewinne nicht mehr trägt.
Warum das kluge Geld weitertanzt
Bleibt die Frage, auf die ein aufmerksamer Leser immer wieder zurückkommt. Wenn die Leute, die das grosse Geld verwalten, all das sehen können, die Schwerkraft, die versagenden sicheren Häfen, die bröckelnden Giganten, die Zinsen, die nicht gesunken sind, warum sind sie dann noch fast voll investiert? Warum nicht einfach verkaufen, in Bargeld sitzen und warten, bis die Trümmer weggeräumt sind? Die Antwort steht in keinem Chart. Sie steht im Vertrag, und sie ist das Ehrlichste in der gesamten Finanzwelt. Ein Hedgefonds wird nach dem bezahlt, was die Branche «zwei und zwanzig» nennt: zwei Prozent des gesamten verwalteten Geldes, jedes Jahr, und zwanzig Prozent jedes erzielten Gewinns. Bargeld bringt kaum Gewinn, also auch keine zwanzig Prozent. Ein Manager, der sich in Bargeld zurückzieht, kassiert seine zwei Prozent und sonst nichts, und schon bald fragen sich seine Kunden, warum sie zwei Prozent für etwas zahlen, das ein Sparkonto umsonst erledigen würde.
Also muss der Manager im Spiel bleiben. Er muss Dinge besitzen, die steigen können, denn sein ganzes Vermögen steckt in diesen zwanzig Prozent, und die zwanzig Prozent zahlen sich nur aus, solange er investiert ist und die Musik spielt. Vor einigen Herbsten wurde der Chef einer Grossbank verspottet, weil er sagte, solange die Musik spiele, müsse man aufstehen und tanzen. Er war nicht leichtsinnig. Er beschrieb seine Anreize exakt. Das Geld bleibt investiert, nicht weil die Leute, die es verwalten, Optimisten wären, sondern weil die Struktur, die sie reich macht, genau das verbietet, was Vorsicht verlangen würde. Wenn Ihnen ein Fondsmanager sagt, er bleibe konstruktiv, teilt er Ihnen keine Sicht auf die Welt mit. Er liest Ihnen seine Anstellungsbedingungen vor.
Worauf zu achten ist, wie, und die zwei Tests, die jetzt anstehen
Die Schwerkraft hat also das Zentrum erreicht. Intel ist mit einer Geschwindigkeit aufgeschlagen, wie man sie seit 1974 nicht gesehen hat, die sicheren Häfen haben gemeinsam versagt, der Anleihemarkt hat keine Atempause geboten, Anthropic musste die Kosten des Booms in einem öffentlichen Dokument offenlegen, und die Leute, die das meiste Geld verwalten, sind vertraglich verpflichtet, auf einem Boden weiterzutanzen, der sichtbar nachgibt. Der Black Monday, auf den sich der Markt immer wieder eingestellt hat, kommt vielleicht nie als einzelner Montag. In einem Markt, der so gesteuert, so gehebelt und so schnell im Rotieren ist, kommt der Riss meist nicht als ein katastrophaler Morgen, sondern als langer Freitagnachmittag, der sich wiederholt, bis die Rechnung aufgeht. Dieser hier ist noch kein gewaltiger Riss. Der Grund ist einfach: Man schaue auf die Bewertungen oder auf das Jahr. Sie bleiben stratosphärisch hoch. Intel liegt nach seinem schlechtesten Tag seit einem halben Jahrhundert seit Jahresbeginn noch immer mehr als 78 Prozent im Plus. Das ist kein Markt, der die Geschichte fertig neu bewertet hat.
Heute ist Wahltag. Prognosemärkte sehen die Demokraten mit rund 94 Prozent Wahrscheinlichkeit als Gewinner des Repräsentantenhauses und mit etwa 70 Prozent bei einem vollständigen Sieg in beiden Kammern. Optionen preisen für Mittwoch nur eine moderate Bewegung ein, und die Geschichte zeigt, dass der S&P 500 in den zwölf Monaten nach jeder Zwischenwahl seit 1950 gestiegen ist. Nichts davon hebt die Schwerkraft auf, die bereits im System ist. Ein demokratisches Repräsentantenhaus oder mehr würde wahrscheinlich eine strengere Prüfung des KI-Investitionskomplexes bringen, der die tragende Wand des Markts war; eine Überraschung in die andere Richtung würde schlicht eine externe Bremse entfernen. So oder so trifft die politische Ebene auf einen Markt, der bereits begonnen hat, die Giganten neu zu bewerten.
Die Wahl ist nicht die einzige Zündschnur. Am Freitag kommt der Arbeitsmarktbericht für Oktober, die erste harte Messung, ob der Arbeitsmarkt noch hält. Hinter beidem steht die Frage Iran. Die Regierung hat den Herbst damit verbracht, eine ausgehandelte Pause gegen weitere Angriffe auf verbleibende Atomanlagen abzuwägen, und den Zeitpunkt bewusst offen gelassen. Ein Markt, der die Giganten bereits neu bewertet, sieht sich nun innerhalb derselben Woche mit einer Arbeitsmarktzahl, einem Urteil über den Kongress und einer offenen Entscheidung zur Strasse von Hormuz konfrontiert. Der Ölmarkt beobachtet Teheran genauer als die nächsten Halbleiterzahlen, und die Politik an der Zapfsäule ist nicht abstrakt: Benzin ist in den USA seit Jahresbeginn um rund ein Fünftel teurer, Diesel um mehr als 70 Prozent, sodass der Lastwagenfahrer, der am Montag tankt, weit mehr bezahlt als im letzten Herbst, und dieser Lastwagenfahrer wählt am Dienstag.
In zwei Wochen, am 17. November, legt Nvidia Zahlen vor. Das Unternehmen, das der grösste einzelne Ausdruck des Booms war, veröffentlicht nach Börsenschluss seine Ergebnisse für das dritte Geschäftsquartal. Die bereits abgegebene Prognose liegt bei rund 108 Milliarden Dollar Umsatz. Wenn die Zahl oder der begleitende Ausblick nicht den Erwartungen des Markts entspricht, wird die folgende Sitzung nicht wie die geordnete Rotation vom Freitag aussehen. Sie wird wie ein Blutbad aussehen. Der Markt hat bei Intel und Alphabet bereits gezeigt, dass er nicht mehr bereit ist, eine verfehlte Erwartung oder eine Warnung zu ignorieren. Nvidia ist der nächste und mit Abstand grösste Test, ob sich diese Haltung dauerhaft verändert hat.
Drei Dinge werden zeigen, in welche Richtung es von hier aus geht. Das erste ist, ob die Rotation hält. Solange das Geld bloss die Plätze wechselt, der gleichgewichtete Index steigt, während die Giganten fallen, ist die Anpassung geordnet, und der Markt verrichtet seine langsame, vernünftige Arbeit, sich daran zu erinnern, was ein Dollar Gewinn wert ist. Der Tag, an dem auch der gleichgewichtete Index fällt, an dem die langweiligen Aktien zusammen mit den glamourösen verkauft werden, ist der Tag, an dem das Geld nicht mehr rotiert, sondern geht, und den gilt es zu fürchten. Das zweite ist die Ehrlichkeit der Sprache. Wenn Ihnen die Profis, wie sie es tun werden, sagen, sie blieben auf Kurs, erinnern Sie sich, was die Worte tatsächlich bedeuten. «Zwei und zwanzig» heisst übersetzt: Wir tanzen, weil wir dafür bezahlt werden, bis die Musik aufhört, und dann werden wir dafür bezahlt, getanzt zu haben. Das dritte ist, ob die nächste grosse Zahl (die Nvidia-Zahlen, der nächste Ausblick eines Hyperscalers, die ersten öffentlichen Handelsabschlüsse in Anthropic-Aktien) bestätigt, dass sich die Arithmetik verändert hat, oder bloss, dass die Erzählung pausiert. Die Rechnung geht, wie immer auf dem Planeten Finanzen, an den, der noch auf der Tanzfläche steht, wenn das Licht angeht, und in dieser Woche konnte man zum ersten Mal seit Langem hören, wie die Band begann, ihre Instrumente einzupacken, während das Land an die Urnen ging. Der echte Black Friday ist noch einen Monat entfernt. Der Markt kam, wie üblich, zu früh und setzte genau das Einzige herunter, das seine Besitzer nie im Ausverkauf sehen wollten.
Eric Lefebvre
Lesen Sie auch: Sieben Aktien in der Schwerelosigkeit
Suche:
Sponsoren: