La saison des résultats vue par un physicien. Tesla a conservé un ratio cours/bénéfice de 195, bien que ses bénéfices aient été divisés par deux. Netflix a dit la vérité et en a été pénalisé. L’indice a baissé, tandis que le cours moyen des actions a augmenté. J’ai enfin regardé « Interstellar ».
Tout d’abord, quelques mots sur l’auteur de ces lignes, car cela explique tout ce qui va suivre. Cette chronique ne rapporte pas d’argent et n’a pas pour but d’en rapporter ; elle existe pour aider le lecteur à ne pas se retrouver prisonnier de la mauvaise planète. Bien avant que tout cela n’ait un rapport avec l’argent, ce sont les mathématiques et la physique qui me fascinaient, et ce sont toujours les outils auxquels je fais confiance, car les chiffres révèlent généralement ce que la masse n’a pas encore intégré dans les cours. Dans ce métier, le réalisme est toujours confondu avec le pessimisme, ce qu’il n’est pourtant pas : à long terme, le « taureau » rapporte plus d’argent que l’« ours » ; c’est pourquoi l’objectif n’est jamais de lutter contre le marché, mais de le suivre les yeux grands ouverts et d’anticiper le revirement un peu plus tôt que le reste des acteurs. Agir avec prévoyance n’est pas le contraire de suivre le mouvement. Suivre aveuglément, en revanche, l’est bel et bien.
En ce qui concerne les rendements, je suis donc toujours celui qui écoute Jean-Pierre Petit lorsqu’il explique que l’univers est peut-être éclipsé par un jumeau de masse négative, et qui s’était fixé comme règle personnelle de ne mentionner un film donné qu’après l’avoir réellement vu. J’aimerais pouvoir m’asseoir à ses côtés. Cette semaine, j’ai vu Interstellar, que Christopher Nolan a développé en collaboration avec Kip Thorne à partir d’équations réelles. La même semaine, les plus grandes entreprises ont publié leurs résultats financiers, et ces deux événements se sont chevauchés plus longtemps que je ne l’avais prévu.
La gravité est le taux d’actualisation
La force qui exerce une attraction gravitationnelle sur la planète de la finance, c’est l’argent liquide. L’intensité de ce champ correspond au taux d’intérêt. Lorsque ce champ est puissant, les cours restent proches des bénéfices qui les justifient. Lorsqu’il s’affaiblit, les cours s’écartent. L’apesanteur qui a caractérisé les années de l’argent bon marché correspondait exactement au comportement des cours en situation de faible gravité.
Le concept saisissant de ce film est la dilatation du temps. Les astronautes atterrissent sur une planète située si près d’un trou noir qu’une heure passée là-bas équivaut à sept ans à bord du vaisseau spatial. C’est de la théorie d’Einstein, et c’est exact. C’est exactement le même principe que celui d’un taux d’actualisation. Un taux d’intérêt bas ramène les flux de trésorerie lointains vers le présent, jusqu’à ce qu’un bénéfice prévu pour 2040 soit pratiquement considéré comme actuel. Si l’on augmente le taux d’intérêt, ce même flux de trésorerie est ramené à une valeur actuelle proche de zéro. L’avenir s’éloigne considérablement.
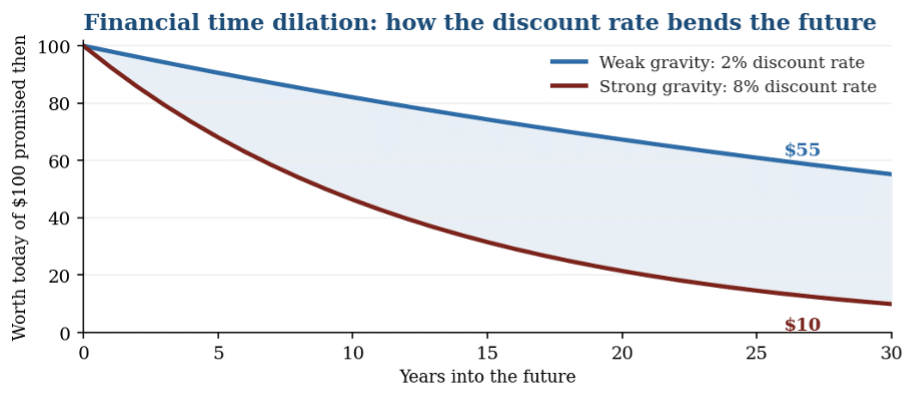
La valeur actuelle de 100 dollars promis à une date future – que le champ soit faible ou fort. Si l’on augmente le taux d’actualisation, la valeur à long terme s’effondre vers zéro.
Tesla, évalué en conditions de faible gravité
Tesla a publié ses résultats mardi. Le chiffre d’affaires est resté inchangé. Le bénéfice ajusté a dépassé les estimations de quelques centimes. Le résultat d’exploitation – c’est-à-dire les fonds que l’entreprise tire effectivement de ses activités opérationnelles – a chuté de 56 %. Les dépenses d’investissement ont doublé. L’entreprise consacre des fonds à l’intelligence artificielle, à Optimus et aux robotaxis – à un rythme plus rapide que la croissance de ses bénéfices. Après une brève fluctuation, l’action se négocie toujours à un niveau proche de 195 fois le bénéfice.
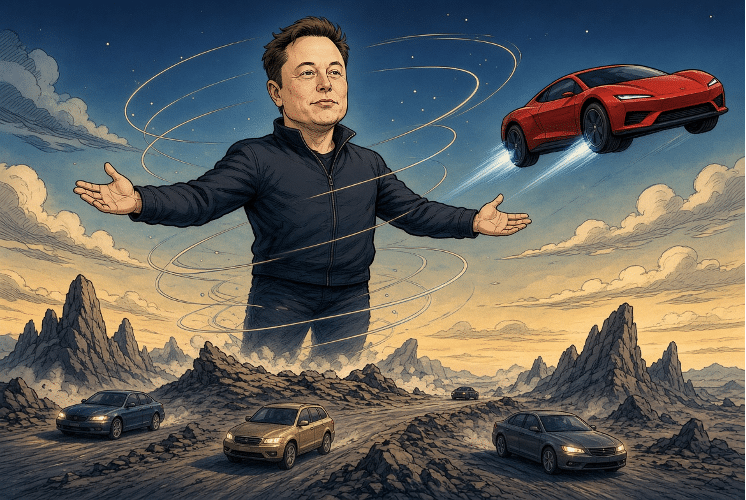
Ce ratio cours/bénéfice n’est pas une réalité financière. Il s’agit d’un indicateur du secteur. Un ratio cours/bénéfice de 200 ne peut exister que là où les bénéfices, dans un avenir lointain, sont évalués comme s’ils étaient déjà une réalité. Six jours avant l’annonce des résultats, M. Musk a présenté un nouveau Roadster et a déclaré que celui-ci décollerait grâce à des moteurs qu’il avait empruntés à son autre entreprise. Une voiture qui vole presque, fabriquée par une entreprise dont les bénéfices sont en baisse. C’était du théâtre. Cela a fonctionné, car pour cette base d’actionnaires, le rêve est le produit et la voiture n’est qu’un intermédiaire. Un rêve n’a pas de ratio cours/bénéfice. On n’achète pas un groupe motopropulseur. On achète l’imagination d’un homme, et l’imagination n’a jamais eu à présenter de comptes annuels.
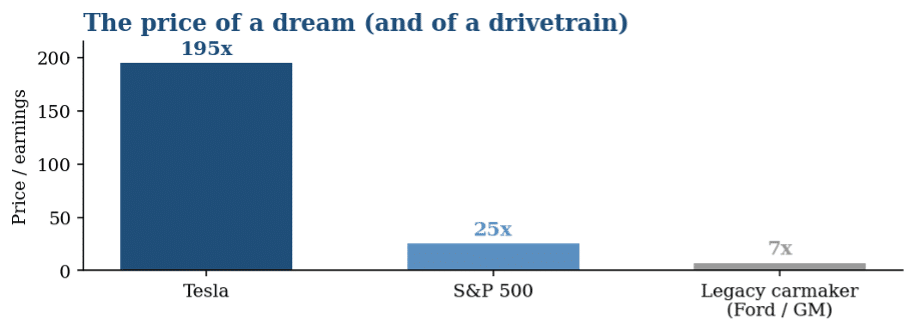
Ce que le marché est prêt à payer pour une histoire par rapport à un produit. Une baisse de 56 % du résultat d’exploitation ce trimestre n’y a rien changé. Les multiples sont donnés à titre indicatif.
La taxe sur la vérité
Netflix a fait ce qui n’est pas à la mode en ce moment. L’entreprise a réalisé de véritables bénéfices, a dépassé les prévisions des analystes, a augmenté son chiffre d’affaires de 12 % et a ensuite annoncé que son activité publicitaire rapporterait cette année environ 2,7 milliards de dollars, au lieu des 3 milliards de dollars espérés initialement. En conséquence, le cours de l’action a chuté à son plus bas niveau depuis deux ans. Les objectifs de cours ont été revus à la baisse. L’écart s’élevait à 300 millions de dollars dans un secteur d’activité encore naissant.
Mettez les deux côte à côte. L’entreprise qui a promis une voiture volante et a réalisé moins de bénéfices a été récompensée. L’entreprise qui vend un produit concret et a réalisé des bénéfices légèrement inférieurs à ses espérances a été pénalisée. Un rêve est bien loin du trou noir, où personne ne peut l’évaluer. Un chiffre communiqué se trouve tout près, là où chaque once est mesurée. Ce marché pardonne ce qui est lointain et examine ce qui est proche. Il n’évalue pas les bénéfices. Il évalue la distance entre un projet et sa dernière déception. Un rêve qui ne s’est pas encore réalisé ne peut pas décevoir.
Un cours est une ombre
Le point culminant du film imagine un espace dans lequel le temps est conçu comme un couloir. Ce que nous voyons n’est que l’ombre, de dimension réduite, de quelque chose de plus grand. Un cours est une telle ombre. Tout comme un indice.
Les gros titres indiquaient que le marché américain avait reculé d’environ un demi-pour cent cette semaine. Le S&P 500 est pondéré en fonction de la capitalisation boursière. Les sept plus grandes entreprises ont perdu près de deux pour cent, entraînant ainsi l’indice à la baisse. Si l’on pondère ces mêmes cinq cents entreprises de manière égale, la situation s’inverse : cet indice a progressé d’environ 1 %, et le secteur de la valeur a devancé celui de la croissance de près de trois points. L’entreprise américaine moyenne a connu une bonne semaine. L’ombre au mur, quant à elle, a connu une mauvaise semaine.
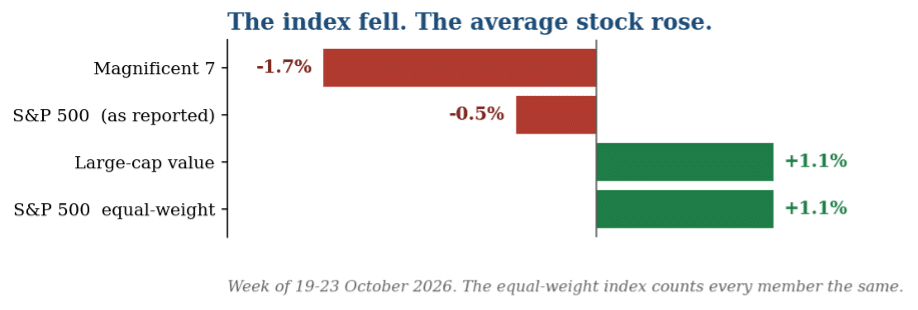
Rendements hebdomadaires sélectionnés, du 19 au 23 octobre 2026. L’indice à pondération égale accorde la même importance à chaque composante. C’est la différence entre celui-ci et l’indice principal qui est révélatrice.
Sept rêves qui soutiennent le ciel
Les sept plus grandes entreprises représentent désormais environ 35 % de l’indice S&P 500, ce qui correspond à quelque 24 000 milliards de dollars. Lorsque l’on achète cet indice – ce produit d’investissement prétendument diversifié que l’on recommande à l’épargnant lambda –, on investit un tiers de son argent dans sept paris technologiques. Si l’on pondérait ces sept entreprises de la même manière que leurs concurrentes, elles représenteraient moins de 1,5 % du panier. Ce que l’on croit détenir et ce que l’on détient réellement sont deux choses différentes. Une seule de ces deux situations est diversifiée.
Nous avons déjà vécu cela : la dernière fois que l’indice s’est autant appuyé sur une poignée de titres prestigieux, c’était avec les « Nifty Fifty » du début des années 1970. La plupart des entreprises ont survécu. Leurs cours, eux, n’ont pas survécu.
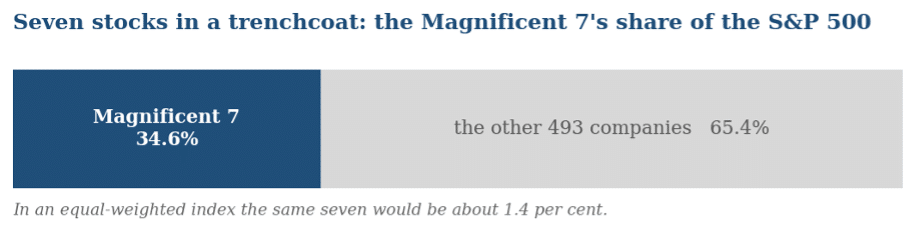
Les «Magnificent 7» représentent désormais environ un tiers de la valeur du S&P 500 : cet indice, dont on vous dit qu’il est diversifié, est en réalité, pour un tiers, un pari sur sept actions.
Le cycle qui s’autoalimente
Au moment culminant, le héros se replonge dans le passé et transmet à sa fille cadette l’équation qui le poussera plus tard à entreprendre ce voyage. L’avenir crée son propre passé. Les physiciens appellent cela un « bootstrap » : une boucle sans début, qui perdure néanmoins. Le développement de l’intelligence artificielle est une telle boucle, et ce n’est pas de la fiction. Des centaines de milliards sont aujourd’hui dépensés pour un avenir que ces dépenses mêmes sont censées créer. Le capital confirme l’histoire. L’histoire génère le capital. Les bénéfices qui permettraient de boucler la boucle ne seront réalisés qu’après une année supplémentaire de dépenses d’investissement.
Les sept géants traversent tous simultanément la même boucle. C’est pourquoi leur avance, autrefois si nette, en matière de croissance des bénéfices par rapport au reste du marché, s’est réduite à son niveau le plus bas depuis 2023. Une telle boucle peut offrir au monde ce qu’elle a promis. Ou bien elle peut être une main qui cherche à saisir une équation qui n’a jamais été écrite. De l’intérieur, comme le film le sait, on ne peut pas toujours dire laquelle de ces deux possibilités est la bonne.
C’est la périphérie qui cède en premier
Ce qui m’amène à la question que tout le monde finit par se poser à haute voix : la bulle de l’IA va-t-elle éclater ? Ce n’est pas la bonne question. Les bulles n’éclatent pas comme des ballons ; elles se vident de l’extérieur vers l’intérieur, et celle-ci est déjà bien avancée sur les bords.
Derrière ces sept géants se cache toute la frange spéculative de ce même secteur d’activité – les entreprises censées alimenter, calculer, mettre en orbite et défendre l’avenir de l’IA –, et cette semaine, l’évolution de leurs cours ressemble à une carte illustrant le retour de la gravité. Les petites entreprises spécialisées dans les centrales nucléaires modulaires, qui reposent presque exclusivement sur des promesses et ne génèrent pratiquement aucun chiffre d’affaires, ont enregistré les plus fortes baisses : Oklo est en baisse d’environ 80 % par rapport à son plus haut niveau et NuScale de près de 90 %. Les actions des entreprises spécialisées dans l’informatique quantique, qui vendent un avenir qui – s’il se concrétise un jour – n’est pas pour avant une décennie, ont perdu entre 60 et 75 %. L’aérospatiale, les drones, les « fournisseurs d’IA » du Neocloud tels que CoreWeave, les titres exotiques du secteur de l’énergie et de la photonique : tous ont vu leur valeur divisée par deux, voire ont chuté encore davantage. Sur un échantillon représentatif de 49 de ces actions, la valeur médiane des entreprises se situe désormais à plus de 40 % en dessous de son plus haut niveau, et 13 d’entre elles ont perdu au moins la moitié de leur valeur. Dans le film, il s’agit de « Mann’s Planet » : ce monde gelé pour lequel le Dr Mann avait falsifié des données afin d’attirer une opération de sauvetage – et qui est devenu la tombe de l’homme qui l’avait cru. La partie spéculative du marché de l’IA a été vendue de la même manière : avec la promesse d’un avenir habitable qui ne verrait jamais le jour, et aujourd’hui, la glace se brise sous les pieds de tous ceux qui s’y sont aventurés.
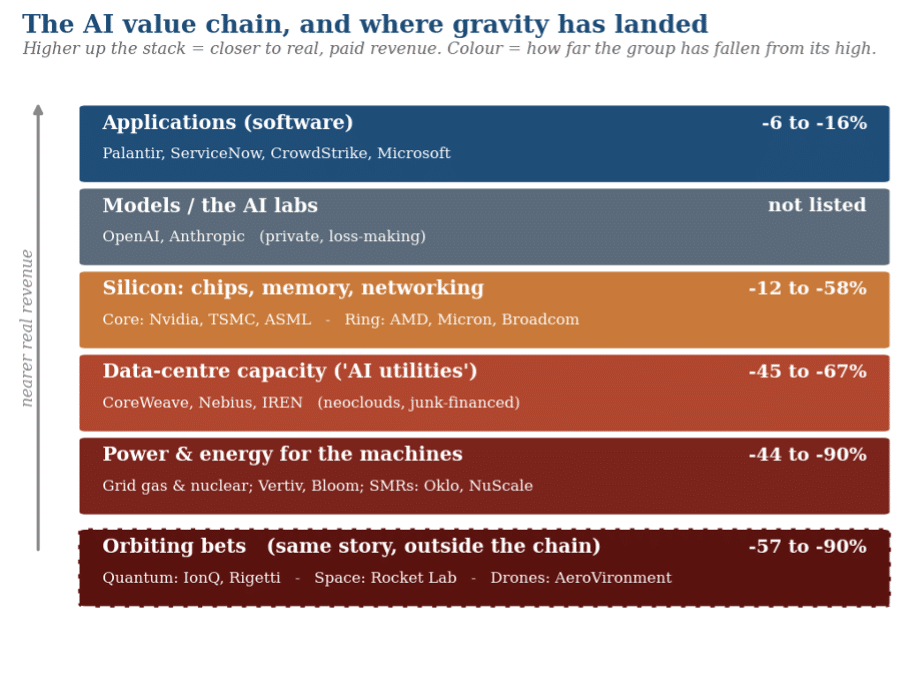
La chaîne de valeur de l’IA, depuis l’approvisionnement en énergie à la base jusqu’aux logiciels au sommet, montre à quel point chaque groupe s’est éloigné de son niveau maximal.
Et le cœur de l’affaire ? Ébranlé, mais pas brisé : voilà la différence essentielle. Nvidia, qui vend effectivement ses « pelles » avec une marge juteuse, se situe à environ 12 % en dessous de son plus haut niveau, et les titres logiciels rentables tels que Palantir, ServiceNow et CrowdStrike n’ont enregistré que des pertes à un chiffre. Mais regardez où en est désormais la chute. L’anneau situé juste à l’intérieur de la frontière, c’est-à-dire les puces elles-mêmes, a commencé à céder : les fabricants de mémoire et les petits développeurs ont chuté de 20 à 30 %, tandis que l’indice des semi-conducteurs enregistre sa plus longue série de pertes depuis des années. La bulle n’éclate pas. Elle se dégonfle de l’intérieur, anneau après anneau, et a déjà franchi la transition entre la périphérie et la périphérie extérieure du noyau. Qu’elle atteigne ou non le centre dépend de la seule question autour de laquelle s’articule toute cette chronique : les bénéfices des géants sont-ils réels ou sont-ils – comme à la périphérie – encore à un an d’investissements de se concrétiser ?
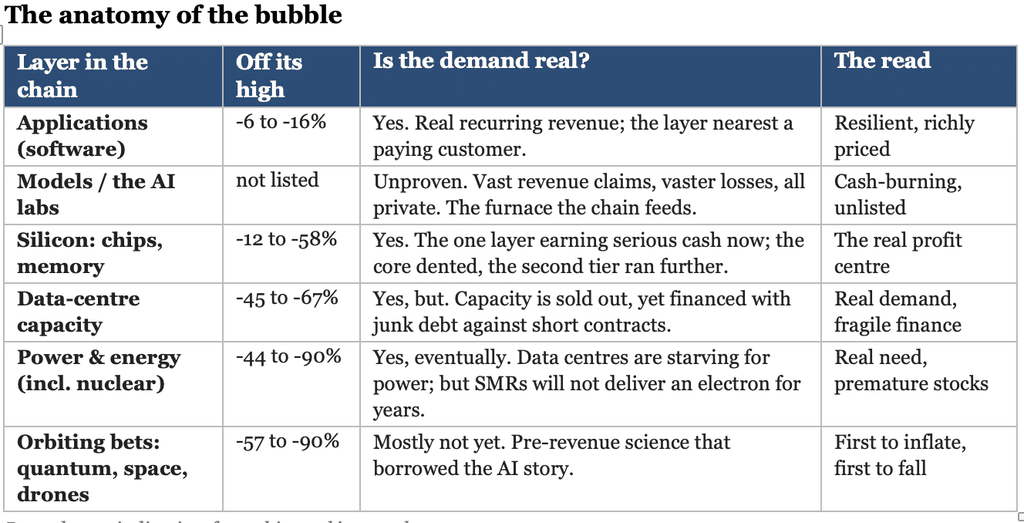
Ces baisses de cours sont données à titre indicatif, sur la base d’un instantané de la situation cette semaine.
Ce n’est plus la gravité. C’est le royaume des miroirs.
La physique obéit à des lois. La gravité reprend ses droits. Le temps s’étire au rythme de l’univers. Les boucles se referment, ou bien elles ne se referment pas. Cette semaine, un nombre a mis la physique hors jeu, et pour le comprendre, il faut faire appel à un autre mathématicien d’Oxford. Kip Thorne trouve en Charles Dodgson un collègue à travers les siècles, qui, sous le pseudonyme de Lewis Carroll, a envoyé une jeune fille dans un lieu où la logique fonctionne à l’envers. C’est précisément là que les bilans de Meta ont disparu.
L’année dernière, Meta a dépensé environ 72 milliards de dollars pour le développement de projets. L’année prochaine, l’entreprise prévoit de dépenser jusqu’à 145 milliards – soit près du double – et ce, sur une seule période de douze mois. 145 milliards, c’est plus que la capitalisation boursière totale de Ford et Nike réunies, nettement plus que celle de Starbucks, et un montant qui se rapproche de celui de McDonald’s et Disney. Meta prévoit de dépenser en un an à peu près autant que ce qu’il en coûterait pour racheter intégralement une entreprise de renom – et de réitérer cette opération l’année suivante.
Dans le monde des lois, un propriétaire à qui l’on annonçait que l’entreprise dépenserait chaque année l’équivalent d’un parc Disney prendrait immédiatement la fuite. Ici, les propriétaires applaudissent, car ces dépenses ne sont pas considérées comme des sorties de trésorerie. Elles sont perçues comme une preuve d’ambition. Les règles habituelles de l’arithmétique sont suspendues pour l’occasion.
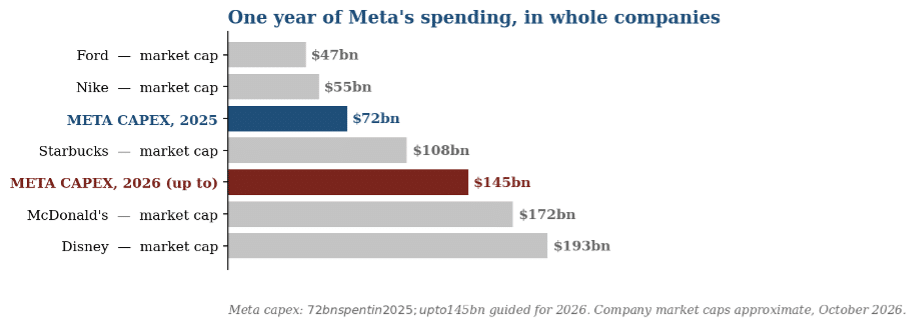
Les dépenses d’investissement de Meta sur une seule année, comparées à la capitalisation boursière totale d’entreprises connues. Les chiffres concernant Meta proviennent de prévisions ; les capitalisations boursières sont des estimations, à la date d’octobre 2026.
Deux scènes tirées du livre illustrent parfaitement cette situation. La première est la course de la Reine Rouge : Alice court aussi vite qu’elle le peut et reste exactement au même endroit. C’est exactement ce qu’est la course aux dépenses d’investissement. Les sept géants courent à toute vitesse et dépensent toujours plus pour conserver une avance en matière de croissance des bénéfices, qui ne cesse de s’amenuiser. La deuxième scène est celle d’Alice après avoir mangé le gâteau : elle est devenue si grande que son bras dépasse de la fenêtre et que son pied remonte le long de la cheminée. C’est à cela que ressemble une entreprise dont les dépenses annuelles ont dépassé l’économie dans laquelle elle opère.
La gravité est honnête. Elle vous envoie toujours la facture. Le royaume des miroirs repousse l’échéance en affirmant que les règles arithmétiques habituelles ne s’y appliquent pas. Mais au final, elles s’y appliquent tout de même. Le pays des merveilles est un endroit merveilleux à visiter. Personne n’a jamais réussi à y rester.
Une autre réalité, de l’autre côté du trou
Le film comporte trois univers, et ce marché en comporte également trois. La planète du Dr Laura Miller (tirée du film « Interstellar »), où le temps s’écoule plus lentement et où l’avenir est vécu comme le présent : les sept géants. La planète de Mann, ce beau mensonge qui tue ceux qui s’y posent : la frange spéculative que nous venons de traverser. Et le vaisseau lui-même, suffisamment loin pour que l’horloge fonctionne correctement et que chaque heure soit intégralement payée. L’Europe, c’est ce vaisseau. « Gravity » n’a jamais eu à y retourner, car il n’en est jamais parti, et ce qui arrive maintenant n’est pas une métaphore. C’est une crise de la dette publique que personne en position de responsabilité ne veut nommer.
Le Brent a clôturé la semaine à 116,72 dollars, soit une hausse de plus de 6 % – son cours de clôture le plus élevé depuis le printemps. En Allemagne, après la baisse de la taxe sur l’énergie décidée par Berlin, le prix du gazole reste supérieur à 2,25 par litre, et en France, il dépasse les 2,30. À la pompe, la nouvelle selon laquelle le commerce basé sur l’intelligence artificielle se porte bien n’est pas parvenue. Le pétrole est un secteur puissant. Il anéantit en premier lieu les économies qui ne peuvent pas imprimer elles-mêmes la monnaie dans laquelle le prix du pétrole est libellé. Les répercussions politiques de ce fait ne sont pas de nature théorique.
C’est l’Allemagne qui a construit les éoliennes. Ce n’est pas la météo qui les a construites. Cette semaine, le vent a faibli, les journées ont été courtes et le prix de gros a grimpé en flèche, tandis que le charbon, le gaz et l’électricité nucléaire française comblaient le manque à gagner. Ces machines ne sont pas inutiles. Elles ne servent à rien lorsque le vent ne souffle pas – et c’est précisément ce fait que la transition énergétique n’a jamais pu prendre en compte dans son calcul des coûts. La facture est néanmoins arrivée, en euros par mégawattheure et sous la forme du CO₂ qui a été brûlé pour que les lumières restent allumées.
La France est encore plus proche du précipice. Sa dette s’élève à près de 120 % du PIB, un ordre de grandeur similaire à celui des États-Unis. La différence fondamentale est la suivante : la France n’émet pas de monnaie de réserve, et personne n’a autant besoin de ses obligations que le monde a besoin des bons du Trésor américain. Jeudi, le rendement de l’OAT à 10 ans a atteint 5,14 %, son plus haut niveau depuis 2002, et a dépassé pendant quelques heures, pour la première fois depuis 2013, celui du bon du Trésor américain à 10 ans. L’écart par rapport aux obligations d’État allemandes s’est creusé pour atteindre environ 168 points de base, son plus haut niveau depuis la crise de l’euro.
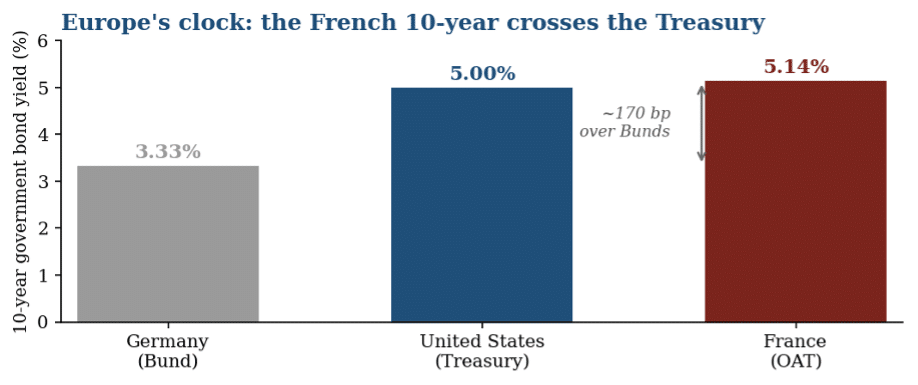
Rendements des obligations d’État à 10 ans, 23 octobre 2026 (à titre indicatif). La France emprunte désormais à long terme à un taux d’intérêt plus élevé que les États-Unis et se situe à environ 170 points de base au-dessus de l’Allemagne – l’écart le plus important depuis la crise de l’euro.
Les vendeurs ne sont pas des acteurs abstraits. Les investisseurs japonais, qui détiennent toujours une part importante du portefeuille, ont réduit leurs positions. Les fonds spéculatifs prennent ouvertement des positions courtes sur les OAT. La demande est faible. La question qui se pose désormais à la BCE est la suivante : pourra-t-elle résister, ou va-t-elle intervenir à nouveau pour empêcher un effondrement du marché des obligations d’État ? Elle interviendra presque à coup sûr. Les coûts seront ceux que de telles interventions entraînent toujours : le signal selon lequel la banque centrale se porte à nouveau garante d’un gouvernement qui ne réduit pas son déficit, la politisation accrue de son bilan et la colère d’une population qui paie déjà 2,30 pour le diesel et doit assister à la flambée de ses factures d’électricité dès que le vent tombe. Dans le film, une heure passée près du trou noir équivaut à sept ans à bord du vaisseau spatial. À Paris et à Francfort, une année avec un financement à 5 % coûte plus que ce que le budget peut se permettre de dépenser, et l’avenir se profile déjà sous la forme d’intérêts et de colère.
Les sept actions américaines se trouvent toujours sur la planète de Miller, où le bénéfice lointain est considéré comme actuel. L’avance spéculative s’est échouée sur la planète de Mann et doit constater que le sol n’a jamais été solide. L’Europe se trouve à bord du navire, observe le temps qui passe et se dispute pour savoir qui paiera le carburant. Les mêmes lois physiques. Trois distances par rapport au trou.
Ce qu’il faut prendre en compte et comment procéder
Gardez deux choses à l’esprit. La première est qu’Apple, Microsoft, Alphabet, Amazon et Meta publieront leurs résultats la semaine prochaine. L’indice étant composé de sept titres à forte capitalisation, ces cinq résultats détermineront l’évolution du marché, quoi qu’en fassent les quatre cent quatre-vingt-quinze autres entreprises. Le deuxième point est plus discret : le marché pondéré de manière égale continuera-t-il à surpasser le marché des gros titres ? Si tel est le cas, la reprise s’étendra enfin au-delà de ces sept valeurs. Ce serait la chose la plus saine qui puisse arriver à ce marché depuis trois ans, et la moins médiatisée, car la santé fait rarement la une des journaux.
La gravité fait son retour. Une banque centrale plus stricte a placé la barre plus haut. Au cours de l’automne, les promesses les plus lointaines et les plus spéculatives ont commencé à retomber là où, selon les équations, elles devaient se trouver. Le marché a qualifié cela de krach. Un physicien aurait parlé du retour de la gravité et n’aurait pas été surpris. En Europe, ce retour a déjà eu lieu. Le pétrole en est le terrain de jeu. L’OAT en est l’horloge. Les turbines sont l’équation qui n’a jamais fonctionné.
À la fin du film, le héros est sauvé. On serait tenté de dire qu’il est sauvé par l’amour. Ce n’est pas le cas. Il est sauvé parce que, quelque part, au-delà des dimensions, quelqu’un a effectué les calculs et que les chiffres concordaient. Derrière chaque histoire se cache une équation qui mesure silencieusement le temps. Écoutez l’histoire si vous le devez, mais gardez l’équation à l’esprit. L’histoire peut raconter tout et n’importe quoi. L’équation, non. La seule question qui ait jamais mérité d’être posée est la suivante : à quelle distance du trou noir vous trouviez-vous lorsque la gravité est revenue ?
Eric Lefebvre
À lire également : Comment j’ai appris à ne plus m’inquiéter et à aimer l’effet de levier
Recherche :
Sponsors :