Une semaine marquée par de légères fissures, une rumeur qui, venue presque de nulle part, a fait bouger des milliards, et la machine apocalyptique que le marché a construite à partir de la théorie des jeux. L’Asie a explosé. L’indice de la peur, lui, n’a pas suivi. Si vous n’avez pas revu « Docteur Folamour » ces derniers temps, regardez-le à nouveau le week-end prochain. Il est plus court qu’un briefing de marché et, en ce moment, plus pertinent.
Dr Folamour n’a jamais existé, ce qui est dommage, car c’était l’homme le plus honnête de la pièce. Le fauteuil roulant et le bras incontrôlable étaient l’œuvre de Peter Sellers et de Stanley Kubrick, mais l’esprit qui se cachait derrière le masque était constitué d’hommes tout à fait réels. L’un d’entre eux était John von Neumann, qui a inventé la théorie des jeux – cette branche des mathématiques qui étudie le comportement des individus rationnels lorsque leur sort dépend des actions de tous les autres – et qui a ensuite siégé au sein des instances chargées d’élaborer la stratégie nucléaire américaine. L’autre était Herman Kahn, le stratège chez RAND, qui a appris à toute une génération à imaginer l’inimaginable, et qui a fourni au film sa machine apocalyptique. Kubrick les a fusionnés en un seul personnage, et l’humour du film est celui de cette semaine. Une machine composée exclusivement d’étapes rationnelles peut produire un résultat totalement insensé, et comme chaque étape était raisonnable, personne n’est en mesure de l’arrêter. Le film a soixante ans. Il n’est pas dépassé. Si tant est qu’il y ait un changement, c’est le marché qui l’a rattrapé.
Je mentionne ce cher docteur parce que cette semaine, il fallait plutôt réfléchir aux jeux qu’aux prix. Un jeu, au sens de von Neumann, est toute situation dans laquelle le meilleur coup d’un joueur dépend des coups de tous les autres. Sa conclusion inquiétante était qu’un groupe de joueurs agissant chacun de manière rationnelle pouvait, collectivement, se précipiter dans le vide, chacun ayant raison à chaque étape. Le marché est le plus grand jeu non coopératif jamais joué, et cette semaine, on a pu observer pendant plusieurs jours comment l’équilibre commençait à vaciller.
Les premières lignes de défense
Comme c’est souvent le cas dans ce genre de situation, les première fissures sont apparues au niveau du point le plus faible. CoreWeave C’est ce que l’on appelle dans le secteur le « néocloud » : une entreprise qui construit, grâce à des capitaux extérieurs, des centres de données dédiés à l’intelligence artificielle et qui loue leur puissance de calcul. Ses dettes sont classées dans la catégorie « junk ». Cette semaine, ses obligations sont passées sous la barre des quatre-vingts centimes par dollar, le rendement de l’une d’entre elles a grimpé au-delà de seize pour cent, et le coût de la couverture de la dette contre un défaut de paiement a dépassé les mille points de base – un record. Les actions ont chuté d’environ seize pour cent en une seule journée de cotation. Le directeur général a qualifié cette réaction d’irrationnelle. Il est révélateur que le fondateur de Nvidia se soit vu contraint de déclarer publiquement que CoreWeave était sur une pente ascendante et n’avait pas besoin d’être sauvée, tandis qu’Elon Musk a résumé le cours de l’obligation en un seul mot : « Oups ».
Un mot sur cette expression, « classé comme titre de mauvaise qualité », car le secteur préférerait de loin que l’on ne s’y attarde pas. « Ramsch » est le terme honnête. Le terme poli utilisé dans la publicité est « High Yield », ce qui est à une obligation « Ramsch » ce que « d’occasion » est à une voiture d’occasion : la même chose, mais dans une chemise propre. Une obligation est classée « junk » lorsque les agences de notation ne sont plus convaincues que l’émetteur la remboursera, ce qui explique pourquoi les prêteurs exigent un coupon plus élevé à titre de prime de risque. La mention « investment grade » signifie qu’elles estiment que l’émetteur est solvable. « Junk » signifie qu’elles n’en sont pas certaines. Et un rendement de quinze pour cent – ce qui correspond actuellement à CoreWeave – signifie que le marché a cessé d’attendre les agences de notation et a commencé, discrètement et avec une certaine gêne, à anticiper la faillite.
Ce nom recèle une plaisanterie, et cela vaut la peine d’y réfléchir un instant, car il résume toute l’histoire. CoreWeave n’a pas fait ses débuts dans le domaine de l’intelligence artificielle. L’entreprise a été fondée en 2017 sous le nom d’«Atlantic Crypto», une société de minage de cryptomonnaies qui exploitait des rangées entières de cartes graphiques pour miner de l’Ethereum. Lorsque les cours des cryptomonnaies se sont effondrés, les fondateurs ont pris conscience que leur véritable actif résidait dans la montagne de puces elle-même – dont une grande partie avait été achetée à bas prix à d’autres mineurs ayant fait faillite –, et que ces puces avaient plus de valeur si l’on louait leur puissance de calcul plutôt que de s’en servir pour miner des cryptomonnaies. Ils ont donc changé l’enseigne au-dessus de la porte. L’entreprise, qui est aujourd’hui à l’origine du plus grand boom de toute une génération, est un mineur de cryptomonnaies sous une nouvelle forme, et son nom décrit – si l’on y prête bien attention – exactement sa méthode. Elle tisse. Ce qu’elle a tissé ces deux dernières années, ce sont des dettes.
Dans le cas d’une entreprise comme celle-ci, il ne faut pas surveiller le cours de l’action, mais le coût de son endettement, car le rendement obligataire fait office de baromètre. Il mesure, en un seul chiffre, la probabilité que les prêteurs estiment d’être remboursés. CoreWeave a vendu en juin dernier une tranche d’obligations à environ 9 %, ce qui constituait déjà un taux d’intérêt élevé et spéculatif pour une entreprise qui vend l’avenir. Cette semaine, le marché n’accepterait ce même titre qu’à un rendement de près de seize pour cent ; les obligations étaient tombées sous la barre des quatre-vingts cents par dollar, et le coût de leur couverture contre un défaut avait dépassé mille points de base – un niveau que S&P qualifie elle-même de « détresse ». Tout analyste de crédit a en tête une échelle approximative. À environ 6 %, une entreprise en croissance s’en sort encore. À partir de 8 %, la situation devient précaire. Lorsque les taux atteignent des valeurs à deux chiffres, on ne parle plus de refinancement, mais de restructuration. À 15 %, le marché indique – pour le dire très poliment – qu’il ne s’attend pas à être intégralement remboursé.
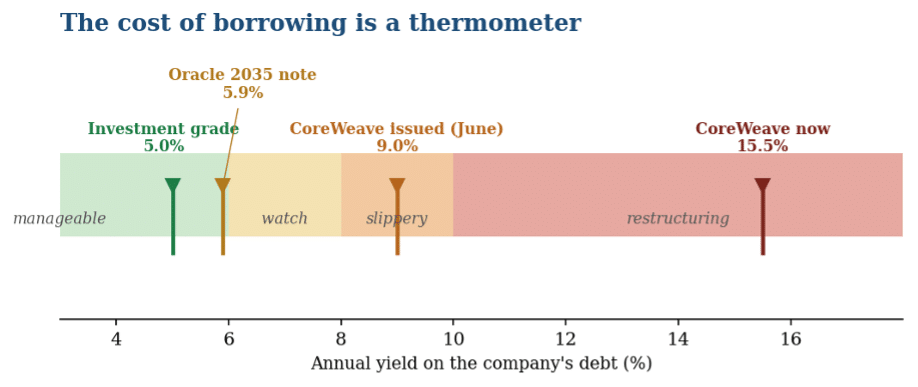
Rendements annuels approximatifs des obligations d’entreprise. Les seuils applicables aux obligations « investment grade » et aux obligations « junk » sont donnés à titre indicatif ; un rendement avoisinant les 15 % indique que le marché anticipe un défaut de paiement.
Et c’est là que se cache un indice au sein même de l’indice. Alors que les départements obligataires de CoreWeave intégraient tacitement dans leurs cours le risque de défaillance, les passionnés d’actions continuaient d’acheter ces titres, en premier lieu Cathie Wood – une gestionnaire de fonds qui, à l’inverse, est si fiable que les salles de marché la considèrent comme leur Jim Cramer : quoi qu’elle achète, on vend. Le raisonnement qui sous-tend cette cruauté est simple. Ceux qui prêtent de l’argent à CoreWeave et ceux qui achètent ses actions ne peuvent pas avoir tous les deux raison, et seul l’un des deux groupes dispose d’un avocat et d’un droit sur les actifs. Le marché obligataire est l’adulte dans la pièce, et cette semaine, cet adulte a saisi la poignée de la porte.
Prenons un instant pour réfléchir à la raison pour laquelle Nvidia a dû prendre la parole. Nvidia vend les puces, et Nvidia investit également dans plusieurs des entreprises qui empruntent de l’argent pour acheter ces puces. Le croupier parie discrètement sur certains des joueurs de sa propre table. C’est une situation idéale tant que la partie est gagnée, car chaque puce vendue justifie le prochain crédit, et chaque crédit finance la puce suivante. La situation est tout autre lorsque les joueurs faibles commencent à vaciller, car le croupier se retrouve alors impliqué dans leurs dettes. Autour de CoreWeave s’étendent les autres avant-postes de cette même forteresse. Les petits « Neoclouds ». Les développeurs de modèles eux-mêmes, dont l’un a annoncé au monde entier le mois dernier que son chiffre d’affaires annualisé s’élevait à cinquante milliards de dollars, après avoir laissé entendre peu avant qu’il s’élevait à soixante-dix milliards, bien que personne ne puisse dire exactement ce que signifie réellement « annualisé ». Ce sont les premières lignes de défense. Si elles tombent, la vague atteindra le donjon.
Et au cœur de la tour principale se trouve Oracle, ce qui constitue le cas le plus inquiétant, car Oracle n’est pas un mineur de cryptomonnaies reconverti, mais une entreprise vieille de plus de quarante ans qui génère réellement des bénéfices. C’est précisément ce qui rend cette semaine si décevante. Pour financer sa part de l’expansion, la dette comptabilisée d’Oracle a pratiquement doublé, pour atteindre environ 125 milliards de dollars. Ses dépenses d’investissement absorbent désormais plus de quatre cinquièmes de son chiffre d’affaires, son flux de trésorerie disponible est tombé en forte baisse, et S&P a abaissé sa notation au niveau le plus bas de la catégorie « investment grade » – un cran au-dessus de la catégorie « junk » –, tandis que les autres agences laissent entrevoir des perspectives encore plus sombres. Mais le chiffre qui mérite d’être examiné de plus près est celui qu’Oracle omet complètement de faire figurer dans son bilan. Caché dans les notes de bas de page de ses états financiers se trouve un quart de billion de dollars supplémentaire – soit environ 248 milliards de dollars – correspondant à des contrats de location de centres de données qui n’apparaissent nulle part dans le bilan lui-même ; il y a dix-huit mois encore, ce montant n’était que de 23 milliards de dollars. Les durées de ces contrats vont de quinze à dix-neuf ans. Les clients qui louent cette capacité se sont pour la plupart engagés pour cinq ans, et environ la moitié du carnet de commandes tant vanté d’Oracle repose sur un seul d’entre eux : OpenAI, une entreprise qui ne réalise encore aucun bénéfice. L’ampleur réelle de cette prise de risque se présente donc comme suit : Oracle s’engage à verser pendant dix-neuf ans des loyers au titre de contrats d’une durée de cinq ans afin de servir un client qui est lui-même un gouffre financier, et l’entreprise consigne la majeure partie de cet engagement dans les notes annexes et non dans le corps du bilan. Un commentateur a utilisé cette semaine le mot «Enron». C’est un peu fort, et on peut le dire à juste titre, car Oracle vend de véritables logiciels à de véritables clients et réalise de véritables bénéfices, ce qu’Enron n’a jamais fait. Mais c’est l’écho plus subtil qui compte, et c’est précisément cela : l’art de maintenir ce chiffre inquiétant juste en dehors de la marge de la page, là où l’œil n’est pas habitué à se poser. Lorsque ce vieux nom solide, au cœur de la forteresse, se finance de la sorte, la question n’est plus de savoir si la bordure fragile va céder, mais dans quelle mesure cette forteresse a jamais été aussi solide que le prétendait la brochure.
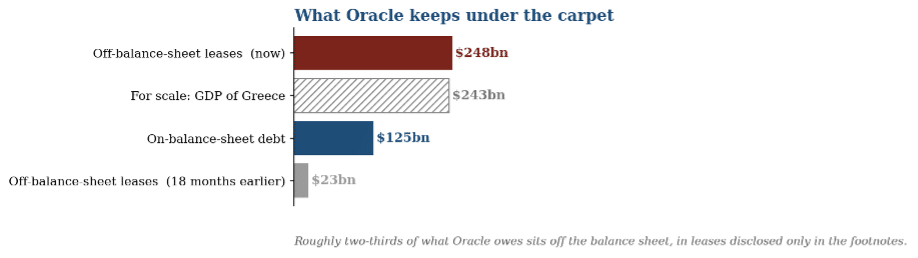
Oracle. La dette comptabilisée, comparée aux quelque 248 milliards de dollars de contrats de location de centres de données d’une durée de 15 à 19 ans, qui ne figurent que dans l’annexe (10-Q, novembre 2025) – soit une augmentation d’environ 23 milliards de dollars par rapport à dix-huit mois auparavant. Le PIB de la Grèce sert de référence.
La machine apocalyptique dont personne ne parle
La machine apocalyptique de Kahn obéissait à une règle d’airain. Elle n’a d’effet dissuasif que si tout le monde sait qu’elle existe et sait qu’elle se déclenche automatiquement. La tragédie du film – cette partie qui fait encore rire le public avant de le plonger dans le silence – réside dans le fait que les Russes construisent une telle machine et oublient de l’annoncer, de sorte qu’elle ne dissuade personne et se met simplement en marche. Le marché s’est construit sa propre version à partir de l’effet de levier, du financement des traders, des véhicules hors bilan et du carry trade, et elle fonctionne de manière tout aussi automatique que Kahn l’avait redouté, car les appels de marge et les ventes forcées ne nécessitent plus aucune décision humaine dès lors que les garanties perdent de la valeur. La différence, c’est que cette machine est à moitié secrète. Son câblage s’étend à travers les failles silencieuses que les chaînes financières enjouées ne mentionnent pas. Dans le film, le général est fier de la machine. Sur le marché, le général continue de nier qu’elle ait été mise en marche.
Regardez d’où cela a réellement commencé. En Asie, les dégâts ont été considérables. La Bourse de Séoul a déclenché son « circuit breaker » – le mécanisme de suspension automatique des transactions qui interrompt les échanges lorsque les cours chutent trop rapidement – et a clôturé en baisse d’environ 7,5 %, voire près de 9 % lors de cette journée décisive. Le marché indonésien a chuté d’environ 11 % – sa pire journée depuis les plus bas de 2020 –, et cette journée avait un nom : MSCI a déclaré que ce marché ne méritait plus le statut de marché émergent, ce qui est le genre de verdict bureaucratique qui laisse une salle vide. Tokyo a perdu plus de 4 %, Taïwan a été durement secoué et la Chine a continué de dégringoler. Et pourtant : en Europe, Paris a progressé d’environ 2 % au cours de la semaine, tandis que Wall Street a clôturé pratiquement inchangé. Dans un hémisphère, la machine a explosé, tandis que dans l’autre, on faisait la fête. Ce n’est pas le calme. C’est le délai avant que la déflagration ne vous atteigne.
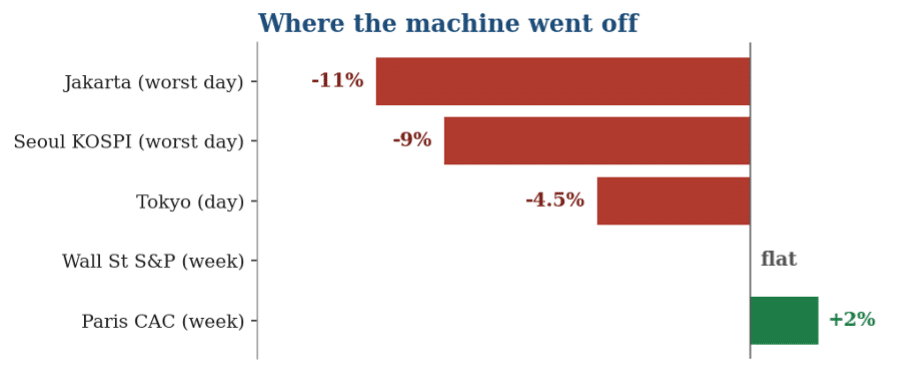
Asie : plus forte baisse journalière de la semaine. Occident : évolution par rapport à la semaine précédente. Les chiffres sont approximatifs.
L’indicateur qui aurait dû tirer la sonnette d’alarme ne l’a pas fait. Le VIX, que tout le monde qualifie de « baromètre de la peur », est un simple chiffre calculé à partir des prix que les investisseurs paient pour les options – celles-ci constituent essentiellement une assurance contre une baisse du marché. Lorsque les investisseurs restent sereins et n’achètent que peu de couverture, il se situe dans la fourchette des dizaines basses. Lorsqu’ils ont peur et cherchent à se couvrir, le coût de cette assurance grimpe en flèche, et le VIX suit le mouvement. L’échelle approximative est facile à retenir : en dessous de vingt, cela signifie la complaisance ; autour de trente, c’est la peur réelle ; à partir de quarante, c’est une véritable panique. Pour vous donner une idée de la situation : il a clôturé au-dessus de quatre-vingts lors de la faillite de Lehman en 2008, puis à nouveau au plus bas de la pandémie en 2020 ; il a atteint la mi-soixante lors de la panique liée au yen en août 2024 et se situait encore dans la quarantaine au printemps dernier, lorsque les droits de douane ont brièvement semé la peur. Cette semaine, il a certes augmenté, mais seulement jusqu’à environ vingt, partant d’un niveau serein de seize la semaine précédente. Tout un continent a été réévalué, et l’indice de la peur n’a pratiquement pas bougé. Ce n’est pas rassurant. C’est le signe d’un stress qui n’a pas encore trouvé d’instruments de mesure, car ce stress ne se situe pas au niveau des banques, qui ont fait état cette semaine d’une qualité de crédit toujours stable et positive, mais au niveau des crédits aux particuliers et des dettes générées par l’intelligence artificielle, que les banques ne détiennent pas – et c’est précisément pour cette raison qu’il est si difficile à détecter.
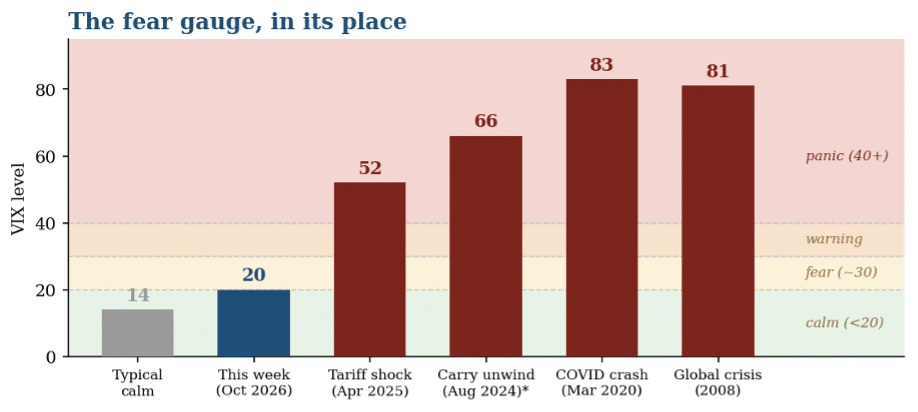
Le VIX à certains moments précis. Les valeurs indiquées correspondent aux cours de clôture, à l’exception du pic d’août 2024, qui correspond à un plus haut intrajournalier (le cours de clôture était plus proche de 38). La véritable panique commence lorsque l’indice atteint les valeurs dans les quarante ; cette semaine, il n’a atteint qu’une vingtaine.
Deux indices qui trahissent le jeu
Derrière cette façade sereine, deux événements se sont produits cette semaine qui ne cadrent pas avec ce tableau idyllique, et tous deux ont plus de valeur que n’importe quel cours de clôture d’indice. Le premier concerne le marché obligataire. Les taux d’intérêt à long terme ont baissé d’environ dix points de base, et ce, la même semaine où ont été publiés les chiffres d’inflation les plus élevés de l’année. Les prix à la production américains ont augmenté de 1,3 % en un seul mois et de plus de 6 % en glissement annuel, principalement en raison des prix de l’énergie. Les prix à la consommation ont progressé de 0,6 % en glissement mensuel et affichent une hausse de 3,7 % en glissement annuel. Les prix à l’importation ont augmenté de plus de 8 % en glissement annuel, et les prix à l’exportation de plus de 11 %. Et ce, dans un contexte où une hausse des taux d’intérêt est envisagée le 28 octobre. Une baisse des rendements alors que l’inflation s’accélère ne relève pas d’une évaluation mûrement réfléchie en matière de politique monétaire. Il s’agit d’une fuite massive vers la seule issue de secours à laquelle certains font encore confiance. Lorsque les capitaux affluent vers les obligations d’État alors que l’inflation fait rage et que des hausses des taux d’intérêt menacent, ce n’est pas une prévision. C’est de la panique.
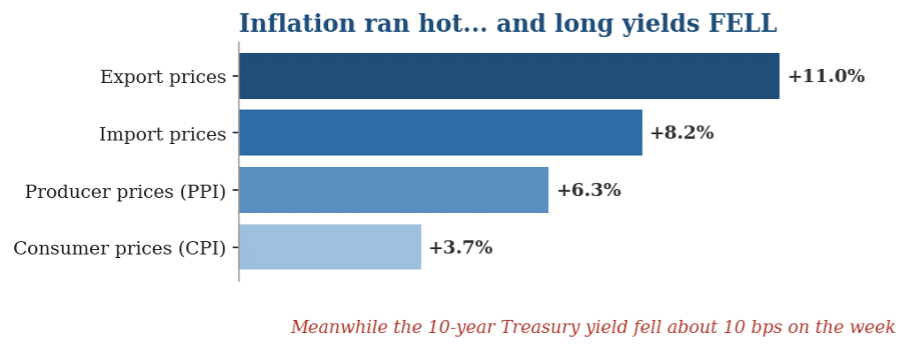
États-Unis, en glissement annuel. Prix à la production et à la consommation selon les publications du BLS de septembre ; prix de gros tels qu’indiqués.
Le deuxième signe est plus étrange et plus révélateur. L’or et l’argent, les valeurs refuges classiques contre l’inflation, figuraient parmi les plus mauvaises performances de la semaine – et ce, alors que les craintes inflationnistes atteignaient leur paroxysme cette année. L’argent s’apprêtait à enregistrer une perte hebdomadaire d’environ 6 %. La raison en est purement liée à la théorie des jeux, dans sa forme la plus concrète. Un acteur utilisant l’effet de levier qui reçoit un appel de marge ne vend pas ce qu’il aimerait vendre. Il vend ce qu’il peut – c’est-à-dire ce qui est liquide et encore rentable –, et cette semaine, il s’agissait des métaux précieux qu’il détenait avec un bénéfice considérable. On se procure des liquidités en vendant ses positions gagnantes, car les positions perdantes ne rapportent pas assez et on ne souhaite pas les réaliser. Ainsi, lorsque la valeur refuge s’effondre le plus fortement au cœur d’une panique inflationniste, le marché ne donne aucune prévision. Il réagit à un gestionnaire de marge, et la liquidité l’emporte sur la logique à chaque fois que celui-ci décroche son téléphone.
Une rumeur concernant neuf personnes à Princeton
Le moment le plus « strangelovien » de la semaine a toutefois été une rumeur. En milieu de semaine, des rumeurs ont circulé selon lesquelles un fonds spéculatif spécialisé dans l’intelligence artificielle, baptisé VARA, – neuf personnes travaillant dans un bureau à Princeton, dans le New Jersey – aurait fait faillite. Les détails étaient sensationnels et précis, comme c’est toujours le cas avec les meilleures rumeurs. Seize mois après sa création, le fonds aurait géré environ 26 milliards de dollars fin juin, aurait affiché une hausse de près de 200 % à son plus haut niveau au cours de l’année et aurait investi cet argent précisément dans les titres liés à l’IA qui sont aujourd’hui les plus sous pression : Nebius, Bloom Energy et – avec une certaine ironie – CoreWeave lui-même. L’histoire racontait qu’une chute de 44 % des cours en un seul mois d’été aurait réduit de moitié la valeur du portefeuille, le faisant passer de 26 milliards à 13 milliards de dollars. Les actions que le fonds détenait prétendument ont commencé à vaciller. Puis une rumeur contraire a circulé, selon laquelle une personne proche du fonds affirmait que tout allait pour le mieux, que les documents faisaient toujours état de milliards et – ce qui était le plus révélateur – que les différents chiffres officiels ne concordaient même pas entre eux : cinq milliards dans un document, neuf dans un autre, quelque part entre treize et dix-sept dans un troisième. À l’heure où nous rédigeons cet article, personne en dehors du fonds ne sait réellement quel chiffre est exact, ni même si l’un d’entre eux l’est.
Et c’est là que tout le jeu se révèle en un seul épisode. Keynes a un jour comparé l’investissement à un concours de beauté dans un journal, où l’on ne gagne pas en choisissant le plus beau visage, mais en choisissant celui que l’on pense que tous les autres choisiront. Dans ce concours, la véracité de la rumeur est presque secondaire. Ce qui fait évoluer le cours, c’est ce que chaque acteur pense que tous les autres acteurs vont faire en conséquence. Or, il y a encore ce détail qui vient parachever la version de cette semaine. Le fonds aurait détenu des titres CoreWeave – précisément le nom dont les obligations étaient déjà en baisse. Une rumeur selon laquelle un important détenteur de CoreWeave serait contraint de vendre fait baisser le cours de CoreWeave, et la chute de CoreWeave confère à la rumeur exactement la crédibilité qui lui faisait défaut auparavant, ce qui entraîne à son tour encore davantage de ventes. La crainte d’un incendie attise le feu, et la fumée est alors considérée comme une preuve. Une histoire qui peut très bien être fausse a fait bouger des milliards, car sur un marché interconnecté par l’effet de levier, la machine apocalyptique n’a besoin de personne pour la vérifier avant qu’elle ne se déclenche. Ce n’est pas la faute des acteurs. C’est la structure même du jeu.
Le câblage va coûter plus cher
Tout cela repose sur un mécanisme que cette chronique a déjà évoqué par le passé : le « carry trade », ce vaste flux d’argent bon marché emprunté au Japon pour être investi partout ailleurs. Ce mécanisme s’effrite. Le taux d’intérêt japonais à dix ans a dépassé les trois pour cent pour la première fois depuis 1996. Le ministère des Finances vient de relever le taux d’intérêt nominal des nouvelles obligations à dix ans à 3,1 %, son plus haut niveau depuis trois décennies. L’ère du yen « gratuit », qui a financé toute une génération de spéculations, touche à sa fin, et les capitaux sont rapatriés. Les institutions japonaises ont discrètement vendu les obligations étrangères qu’elles détenaient depuis des années. L’une d’entre elles, Sumitomo Mitsui, a vendu l’intégralité de son portefeuille d’obligations d’État françaises pour le réorienter vers des titres allemands et japonais. Pendant plus de trente ans, le Japon a été le premier créancier étranger de la France au niveau mondial. Aujourd’hui, il n’assume plus ce rôle de son plein gré. Le détail déterminant n’est pas de savoir quelles obligations sont vendues. Ce qui importe, c’est que le carburant le moins cher du jeu mondial devient plus cher, et lorsque ce carburant devient plus cher, ce sont toujours les acteurs les plus endettés qui en ressentent les effets en premier. Ce n’est pas sans raison que les franges fragiles sont les premières à vaciller.
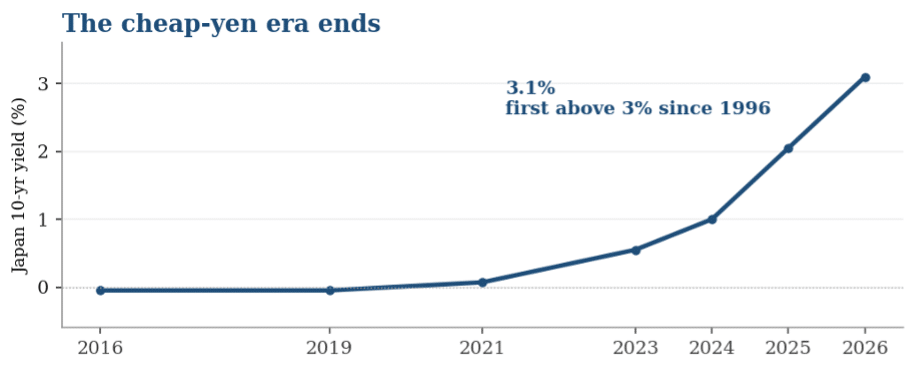
Rendement des obligations d’État japonaises à 10 ans. Évolution approximative ; valeur actuelle telle qu’indiquée.
Et puisque nous en sommes à la France : une question que la presse, par politesse, contourne sans jamais la poser directement : à quelle distance la France se trouve-t-elle encore du statut de « junk » ? La réponse officielle est : cinq ou six crans, ce qui semble rassurant. Fitch comme Standard & Poor’s attribuent à la France la note A+, ce qui – comme le font joyeusement remarquer les agences – place la France au même niveau que la Belgique et la Slovénie – une phrase qu’aucun ministre français n’oserait prononcer à voix haute. Voilà l’écart tel qu’il apparaît sur le papier. Le marché tient ses propres comptes, et ceux-ci s’avèrent moins flatteurs. Il exige déjà de la France environ un point et demi de plus qu’à l’Allemagne pour une obligation à dix ans, et cet automne, Goldman Sachs a commencé à proposer des assurances contre un défaut de paiement français – un produit que personne n’inventerait pour un pays dont personne ne s’inquiète. Rien de tout cela ne fait de la France un pays « junk ». Cela fait de la France la seule grande économie au sujet de laquelle cette question est désormais posée ouvertement. Et si ce terme vous semble encore abstrait, pensez à la Grèce, qui bénéficiait elle aussi d’une notation « investment grade », était considérée comme sérieuse et européenne, et était solidement ancrée dans la zone euro – jusqu’en 2012, lorsqu’une décote de 53,5 % a été imposée à ses créanciers privés, ce qui a constitué la plus grande faillite souveraine de l’histoire, et que les agences de notation ont qualifié l’ensemble de la situation, ne que brièvement, de « défaut de paiement ». La France n’est pas la Grèce. La France est plus grande, et dans une union monétaire, ce n’est pas une consolation, mais bien le problème, car la Grèce était suffisamment petite pour être sauvée, contrairement à la France. Il n’y a pas assez d’argent dans le système. L’écart entre un « A » et un défaut de paiement ne se mesure pas par paliers. Il se mesure à l’aune de la volonté politique, et la France a démontré pendant une décennie à quel point il ne lui en restait plus guère.
Ce qu’il faut observer et comment
On ne peut pas « réinventer » l’effet de levier, pas plus que la génération de von Neumann n’a pu « réinventer » la bombe. Son véritable enseignement n’a jamais été que la partie pouvait être gagnée, mais simplement qu’un joueur rationnel est celui qui respecte les capacités de la machine. Le marché a passé trois ans à apprendre à aimer l’effet de levier, et cette semaine, il a reçu un rappel discret de l’autre moitié du titre. Les fissures sont encore discrètes. L’indice de la peur reste bas, ce qui est le plus discret de tout. La reprise continue d’être acclamée chaque soir. Pourtant, le marché obligataire s’oriente déjà lentement vers la sortie, les valeurs refuges sont vendues pour payer les gestionnaires de marges, une rumeur concernant neuf personnes à Princeton peut faire bouger des milliards, les Japonais vendent des obligations françaises parce que le yen n’est plus libre, et les premières lignes de défense de la forteresse de l’intelligence artificielle commencent à céder. Rien de tout cela n’est une prophétie catastrophique, et je n’ai pas l’intention d’en diffuser une.
Ce n’est tout simplement que le bourdonnement d’un dispositif qui a été assemblé de manière rationnelle, étape par étape, de sorte qu’aucun acteur isolé ne soit en mesure de le désactiver. La démarche raisonnable, comme toujours sur la planète de la finance, est celle que le pauvre Strangelove n’a jamais réussi à adopter. Cessez simplement de vous inquiéter suffisamment longtemps pour examiner tranquillement le câblage, puis commencez à réfléchir à ce qui est juste. Conservez une petite partie de votre patrimoine dans la seule valeur que le gestionnaire de marge ne peut vous forcer à vendre – le métal qui ne relève d’aucun émetteur – et gardez un œil sur votre effet de levier. La machine tourne toujours. L’interrupteur n’est toujours pas étiqueté. Et si vous avez une heure et demie devant vous le week-end prochain, revoyez le film. Vous reconnaîtrez la pièce.
Eric Lefebvre
À lire également : Le Roi Grenouille
Recherche :
Sponsors :