Assurance lors du paiement, dans l’application bancaire, dans le configurateur automobile : l’« Embedded Insurance » est considérée comme un moteur de croissance pour le secteur. Un livre blanc de la start-up néerlandaise InsurTech MavenBlue se penche sur les coulisses de ce phénomène. C’est là que se joue la question de savoir si ce succès restera maîtrisable.
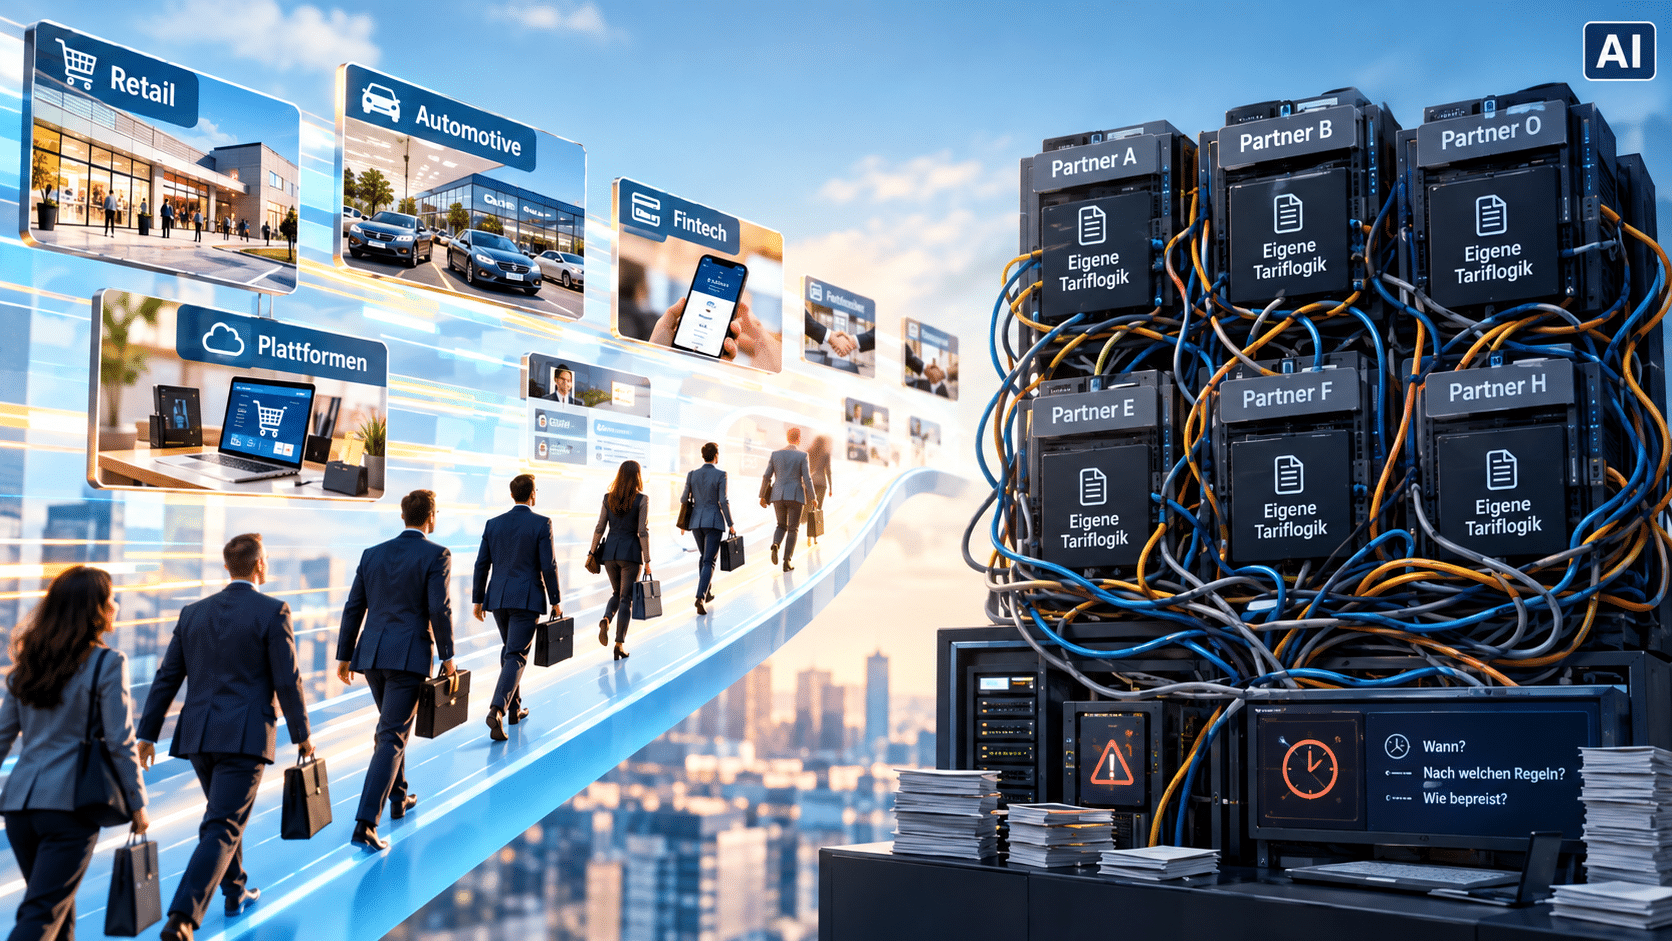
L’idée n’est pas nouvelle : la bancassurance et les programmes d’affinité existent depuis des décennies. Ce qui est nouveau, c’est la rapidité et l’ampleur avec lesquelles les assureurs s’associent aux détaillants, aux constructeurs automobiles, aux fintechs et aux plateformes. MavenBlue constate qu’on aborde étonnamment peu l’aspect opérationnel de cette question. Le problème réside rarement dans le modèle économique, mais plutôt dans l’architecture : chaque nouveau partenaire est traité comme un cas à part, avec sa propre intégration, sa propre copie de la logique tarifaire et son propre enregistrement indiquant ce qui a été tarifé, quand et selon quelles règles. L’offre évolue, mais les infrastructures sous-jacentes, elles, ne suivent pas.
Dix intégrations, dix vérités
Pour le service informatique, cela se traduit par une dette technique qui s’accumule insidieusement. Selon le document, dix interfaces construites de cette manière ne représentent pas dix fois l’effort nécessaire pour en créer une seule, mais constituent dix points où la même logique peut diverger. Une adaptation tarifaire devient un programme doté de son propre calendrier de mise en production pour chaque partenaire, et le dixième partenaire démarre généralement plus lentement que le premier.
Chez les actuaires, les variantes se multiplient : un seul risque, des dizaines de structures tarifaires presque identiques. La difficulté réside dans des détails apparemment insignifiants, tels qu’une règle d’arrondi ou une prime minimale. Pour déterminer sur quelle base tarifaire une offre donnée a été établie à une date précise, il ne reste alors plus qu’à mener une véritable enquête.
Ce que le conseil d’administration ne voit pas
Le conseil d’administration et les fonctions de gestion des risques sont responsables de chaque produit vendu sous la licence de la société, quel que soit le degré d’invisibilité de l’assureur au sein du canal de distribution. Le livre blanc identifie trois points sensibles : la contrepartie équitable, sur laquelle les autorités de surveillance européennes se penchent particulièrement dans le cas des couvertures complémentaires intégrées ; la gouvernance des modèles au regard de la loi européenne sur l’IA ; et le risque de concentration. Un portefeuille de partenaires qui s’est développé de manière organique masque facilement l’ampleur de l’exposition à quelques grands partenaires, jusqu’à ce que celle-ci devienne significative.
Une seule conception, de multiples configurations
La réponse découle du diagnostic. La logique tarifaire et celle de la souscription doivent être regroupées au sein d’une couche centrale dotée d’un historique de versions unique, à laquelle les partenaires se connectent via une interface uniforme. Les barèmes tarifaires, les limites, les commissions et l’image de marque sont configurés plutôt que reprogrammés, et la piste d’audit est générée automatiquement. La durée de l’intégration devrait ainsi passer de plusieurs semaines, voire plusieurs mois, à quelques jours, voire quelques semaines. MavenBlue ne fait toutefois pas de promesses irréalistes : le travail actuariel sur les risques pour lesquels les données sont insuffisantes reste inchangé, et ceux qui ne connectent qu’une poignée de partenaires peuvent se contenter de solutions sur mesure.
Les questions restent d’ordre humain
Il n’est pas surprenant qu’un fournisseur de logiciels de tarification mette l’accent sur la couche de tarification. Le document ne mentionne aucun nom de produit, mais s’abstient également de citer des chiffres et des études de cas. La partie la plus précieuse est la liste de questions figurant à la fin : combien de systèmes devrions-nous modifier si un facteur tarifaire venait à changer aujourd’hui ? Serions-nous en mesure de détecter une concentration avant qu’elle ne devienne significative ? Une architecture bien conçue permet d’y voir plus clair sur ces questions. La responsabilité en incombe toutefois toujours à une personne dotée d’un bon jugement.
Binci Heeb
À lire également : quatre nouvelles insurtechs, un géant du logiciel et un prix récompensé par cinq trophées
Recherche :
Sponsors :