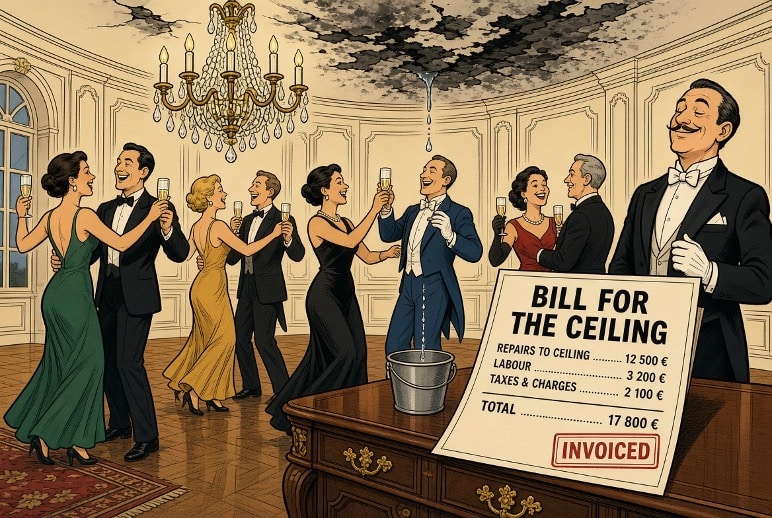
Cette semaine, le marché a fait exactement ce que ferait un hôte si le plafond se mettait à goutter le soir d’un dîner. Il place un seau en argent sous la fuite, monte le volume de la musique et explique à ses invités que la pluie fait partie du charme de la soirée. Le seau symbolise la promesse qu’aucune attaque n’aura lieu d’ici le 3 novembre. La musique, c’est une livraison de diesel en provenance de Moscou, représentant environ trente heures de consommation par rapport aux exportations américaines, ainsi que cent millions de barils provenant des réserves d’urgence, ce qui correspond aux besoins quotidiens mondiaux. Les sanctions sont levées jusqu’au 7 avril. La pluie s’infiltre toujours à travers le crépi. Les invités continuent de danser. La facture pour le plafond arrivera le 4 novembre, et elle est déjà inscrite sur le marché du crédit, qui ne s’intéresse guère au charme.
Chaque marché fonctionne avec une histoire pour s’endormir. Ni un mensonge, ni tout à fait la vérité : quelque chose qui est raconté suffisamment souvent pour que tout le monde renonce à le vérifier. L’histoire de cet automne est celle que tous les enfants connaissent. Soyez patients. La grenouille deviendra un prince. L’intelligence artificielle financera les cathédrales. Les acheteurs d’obligations reviendront. Le diesel fait son retour. Embrassez encore une fois la grenouille. C’est une histoire merveilleuse, et elle possède cette qualité qui la rend irrésistible pour un marché fatigué : elle n’a pas besoin de finir.
Les contes de fées durent jusqu’à ce qu’un après-midi, quelqu’un refuse de croire aveuglément à l’histoire et examine la grenouille de plus près. Cette semaine, dans un royaume, quelqu’un a regardé de plus près. La France n’est plus une question secondaire en Europe. La France est la preuve vivante de ce qui se passe le matin où le conte de fées est démasqué. Elle n’explose pas. Il s’opère une réévaluation, en silence, et cela fait mal.
Le royaume où l’horloge a sonné
Sur le marché obligataire, il existe une vieille habitude qui consiste à attribuer un acronyme à un emprunteur voué à l’échec. Cet acronyme constitue en réalité la véritable dégradation de notation, celle qui survient avant même que les agences de notation ne se soient levées. Il y a quinze ans, cet acronyme était « PIGS ». Ce mois-ci, les plaisantins en ont attribué un à la France : « Les Grenouilles ». Les Anglais ont de l’expérience en la matière. Pendant treize ans, de 1994 à 2007, ils ont laissé l’Eurostar arriver à la gare de Waterloo et ont trouvé cela extrêmement drôle. Les Français ont essuyé une défaite cuisante à Waterloo – ce que Paris préfère classer dans la catégorie « les problèmes des autres » –, et la City ne l’a pas oublié. Lorsque votre dette publique se voit attribuer un surnom, ce surnom est un verdict.
La France emprunte désormais à des taux plus élevés que la Grèce – cette Grèce dont ses responsables affirment avec insistance depuis deux semaines qu’elle ne ressemble en rien à la France. Elle emprunte à des taux plus élevés qu’une longue liste de ses propres entreprises : L’Oréal, LVMH, Sanofi et Air Liquide, une entreprise dont le produit phare est l’air. Le marché préfère prêter de l’argent à une entreprise qui vend de l’air plutôt qu’à la République. L’Oréal ne peut pas augmenter vos impôts. Elle ne peut pas envoyer un gendarme pour septante euros de crème pour le visage. La République peut faire les deux, et pourtant, c’est elle qui est la moins solvable. On ne peut que s’étonner que les banquiers aient cru à cette histoire aussi longtemps qu’ils l’ont fait. La France est, si l’on fait un bilan honnête, en faillite depuis Mitterrand au plus tard, et le marché l’a traitée pendant une décennie comme si l’euro avait aboli l’arithmétique.
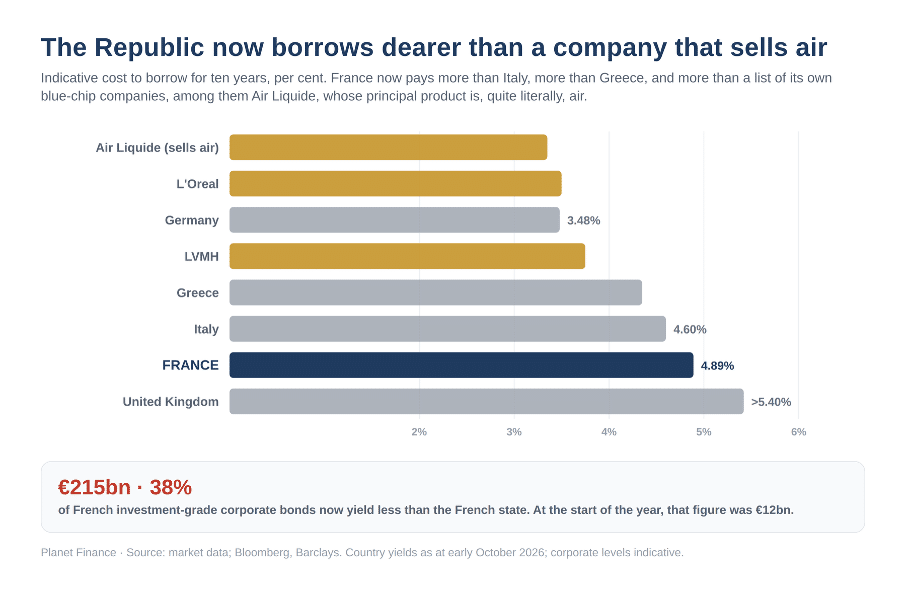
Les chiffres, pour tous ceux qui en ont encore besoin, parlent d’eux-mêmes. De 2007 au deuxième trimestre de cette année, la dette publique française a augmenté de 198 %, pour atteindre trois mille six cents milliards d’euros. La dette par habitant a augmenté de 157 %, pour atteindre cinquante-deux. Au cours de la même période, l’économie a quant à elle progressé de 61 % et le PIB par habitant de 42 %. En d’autres termes : la dette a augmenté trois fois plus vite que le pays. Je répète depuis des années que la France est en faillite, et pendant des années, la réponse à cela a toujours été la même histoire : l’euro allait discipliner le pays, la reprise allait arriver, le prince était simplement en retard. C’était la plus vieille ruse de Kipling. Kaa, le grand python du « Livre de la jungle », ne chasse pas son dîner ; il s’allonge dans ses anneaux, fixe sa victime du regard et murmure : « Fais-moi confiance, fais-moi confiance », jusqu’à ce que ce qu’il veut dévorer se jette de lui-même tranquillement dans ses anneaux. La grenouille française ou le serpent français – quel que soit le nom qu’on lui donne – a, pendant une décennie, accompli le travail de Kaa auprès de ceux qui gagnent leur vie en prêtant de l’argent. Et ceux qui gagnent leur vie en prêtant de l’argent, et qui sont avant tout payés pour y regarder de près, ont regardé dans les yeux et se sont endormis. Aujourd’hui, ils se sont réveillés, et de manière douloureuse. La France emprunte aujourd’hui à des taux plus élevés que l’Italie – ce pays auquel elle a donné des leçons pendant toute une génération sur la manière dont une nation sérieuse tient ses comptes – et même à des taux plus élevés que la Grèce. Lorsque le public que l’on a hypnotisé est l’Italie et que c’est l’Italie qui, la première, se faufile vers la sortie, le charme est définitivement rompu. Quand on le met par écrit, c’est presque incroyable.
Comment une puissance nucléaire disposant d’un siège permanent au Conseil de sécurité en est-elle arrivée là ? En se racontant trop longtemps une histoire et en désignant un acteur principal chargé de la mettre en scène. Lors d’un dîner à l’Élysée au printemps dernier – avec des fruits de mer et des vins que le reste d’entre nous n’aura jamais l’occasion de goûter –, le président a expliqué à une poignée de députés que le problème de la France n’était pas qu’elle dépensait trop. Le problème, c’est qu’elle ne perçoive pas assez de recettes. Voilà la phrase d’un homme qui n’a jamais imaginé, même dans ses rêves les plus fous, qu’il puisse être lui-même le problème. L’un des commentateurs de cette semaine a fait remarquer – sans méchanceté – que c’était exactement l’argument avancé par son ex-femme au sujet de la pension alimentaire. On ne peut pas se sortir d’un trou que l’on a creusé en dépensant, pas lorsque les impôts étouffent déjà les entreprises sur lesquelles on compte pour remplir le seau. Le seau, qui a été porté une fois de trop jusqu’au puits, s’est fendu.
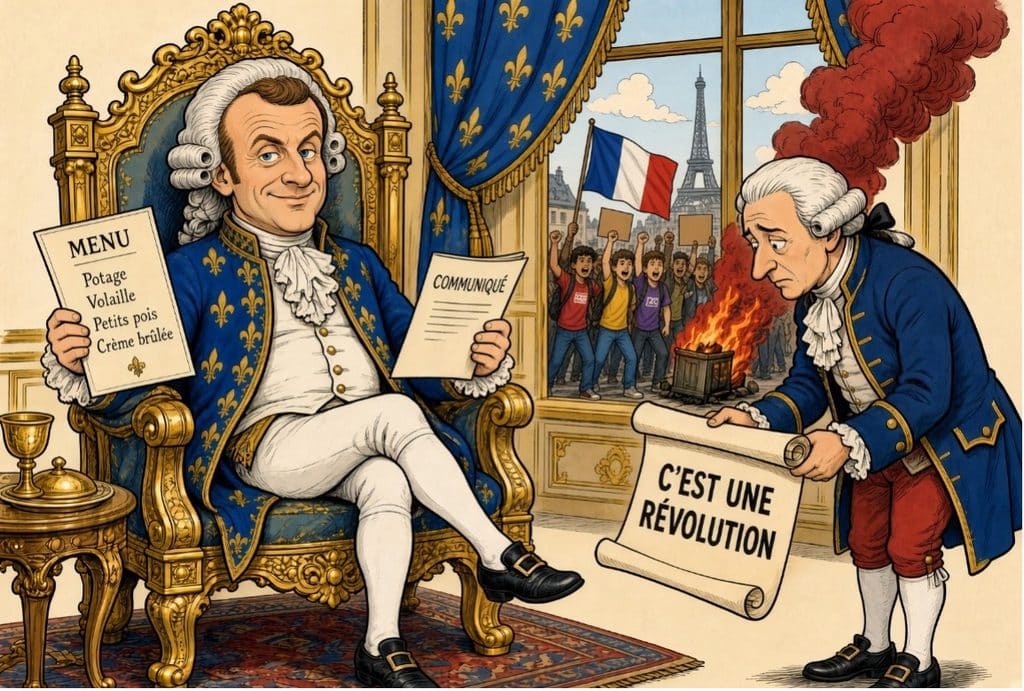
Il existe une expression pour désigner ce genre d’homme, et elle est plus ancienne que l’euro. Dans la nuit du 14 juillet 1789, Louis XVI fut réveillé à Versailles et informé que la Bastille était tombée. « C’est une révolte ? », aurait-il demandé. « Non, Sire », répondit le duc de La Rochefoucauld-Liancourt, « c’est une Révolution. » Macron en est la version moderne, sans le charme et sans l’excuse d’un palais. On lui annonce que le spread a explosé, que les banques font l’objet d’une réévaluation, que l’euro cède du terrain, et il y voit une révolte des marchés, un désagrément passager, quelque chose qui peut se régler par un dîner et un communiqué. Ce n’est pas une révolte. C’est l’arithmétique, et l’arithmétique ne fait pas d’exception.
La France n’a plus présenté de budget équilibré depuis 1974, année où le groupe ABBA a remporté le Concours Eurovision de la chanson avec une chanson intitulée « Waterloo ». Une nation qui a équilibré ses comptes pour la dernière fois l’année de Waterloo est désormais confrontée à son propre Waterloo. D’ici 2030, plus d’un billion d’euros de dette arriveront à échéance. Rien que l’année prochaine, il faudra réunir environ trois cent quarante milliards. La charge des intérêts augmentera de près de soixante pour cent d’ici la fin de la décennie. Pendant des années, avant l’introduction de l’euro, elle disposait d’un remède simple à ce genre de problèmes : dévaluer le franc et repartir à zéro – et les Français le faisaient avec la régularité d’un homme qui sait où se trouve la clé de secours. Cette porte est désormais fermée. Elle est prisonnière d’une monnaie qu’elle ne peut pas imprimer, gérée par une banque centrale qui rend avant tout des comptes à une Allemagne qui n’est pas encore en faillite, mais qui le sera, et elle verse au budget européen plus qu’elle n’en reçoit, tandis que son président – comme à son habitude – veut encore faire grimper la facture. La crise a atteint les banques : la couverture de la Société Générale contre un défaut de paiement coûte désormais plus cher que celle de la Deutsche Bank – un écart qui n’existait pas encore fin août. L’euro a chuté à son plus bas niveau depuis dix-sept mois, car le marché ne fait plus la distinction entre les affirmations « la France a un problème » et « l’Europe a un problème ». Et la Banque centrale européenne est prise au piège. L’inflation dans la zone euro s’établit à nouveau à 3,8 %, les prix à la production augmentent de plus de 8 %, la conjoncture n’a jamais été aussi forte depuis 2023 – tout cela plaide en faveur d’une nouvelle hausse des taux d’intérêt, sauf que chaque hausse resserre l’étau autour de Paris. Christine Lagarde peut soit laisser l’inflation suivre son cours, soit laisser la France sombrer. Il n’y a pas de troisième voie.
Le plus ancien conte
Si la France est le royaume où l’horloge a sonné, alors la plus belle histoire qui se raconte encore aujourd’hui est celle que l’Amérique se raconte à elle-même à propos du dollar. Depuis plus de cinquante ans, l’accord est simple. L’Amérique protège le Golfe. Le Golfe fixe le prix de son pétrole en dollars et réinjecte les recettes dans la dette américaine. Appelez cela une alliance, un partenariat ou, pour être honnête, un racket déguisé sous des apparences nobles. Cela a permis aux États-Unis de contracter des emprunts à des conditions dont aucune autre nation n’osait rêver, car le monde avait besoin de dollars pour acheter la seule marchandise dont il a besoin. Tout racket repose sur une seule chose : le protecteur doit, le moment venu, assurer réellement cette protection.
Il y a près de vingt ans, un député du Congrès du nom de Ron Paul a prononcé, en séance plénière de la Chambre des représentants, un discours qui est passé pratiquement inaperçu, intitulé «La fin de l’hégémonie du dollar »». Il a indiqué le signal auquel il fallait prêter attention. Nous saurions que le vent a tourné, a-t-il déclaré, le jour où les producteurs de pétrole commenceraient à exiger de l’or ou son équivalent, plutôt que des dollars, en échange de leur pétrole. Les conditions sont désormais réunies. Depuis 2018, Shanghai négocie des contrats à terme sur le pétrole libellés en yuan. La Chine a mis en place un mécanisme permettant de passer du yuan à l’or physique, un actif sans émetteur ni contrepartie. Cette dernière caractéristique a cessé d’être abstraite le jour où Washington a gelé les réserves de la Russie, montrant ainsi à chaque créancier qu’un bon du Trésor américain est une promesse qui peut être révoquée d’une simple pression sur un bouton. Les États du Golfe disposent d’une voie permettant de passer du pétrole à l’or en contournant le dollar. La guerre est l’événement qui pourrait les convaincre de s’engager dans cette voie, car la seule question à laquelle un système de racket ne peut survivre est de savoir si cette protection est encore réelle. Trois pétroliers touchés et un groupe aéronaval ne constituent pas une réponse rassurante. C’est là le tournant qui importe plus que n’importe quel droit de douane : non pas un abandon du dollar, mais la mise en place discrète d’une sortie progressive.
On pourrait observer un phénomène similaire, à plus petite échelle, au niveau du pétrole lui-même. Le pétrole brut circule à nouveau dans le détroit, à raison d’environ dix millions de barils par jour, soit les trois quarts du volume antérieur. Ce n’est pas le cas des produits raffinés, car ce sont les raffineries qui ont été touchées, et la reconstruction d’une raffinerie prend des mois, pas un week-end. Elles ont remis les installations en service et rallumé les fours. Le prix du diesel a augmenté d’environ soixante-dix-sept pour cent cette année, atteignant un niveau record de plus de six dollars le gallon aux États-Unis et de plus de huit en Californie ; or, le diesel est le carburant utilisé pour transporter les denrées alimentaires et les colis, de sorte que son prix se répercute sans exception sur le panier d’achat de chacun. Le coup de maître de la semaine a été que celui qui se proclame le plus grand négociateur de l’histoire de l’humanité a levé les sanctions contre la Russie pour une livraison qui, rapportée aux volumes d’exportation américains, couvre environ trente heures et qui a été programmée de manière à arriver trois semaines avant une élection. Le G7 a prélevé cent millions de barils sur ses réserves d’urgence. Cela correspond aux besoins quotidiens mondiaux. On nous montre un placard vide et on nous annonce solennellement que le dîner est servi.
La facture qui ne peut être reportée
Derrière cette histoire se cache un bilan, et celui des États-Unis ne tient plus la route – d’une manière qu’il est difficile d’enjoliver. La dette publique a dépassé la barre des quarante milliards. Le déficit de l’année qui vient de s’achever s’élevait à environ deux milliards, soit plus de cinq pour cent du PIB, sans qu’une récession ou une pandémie puisse en être tenue pour responsable.
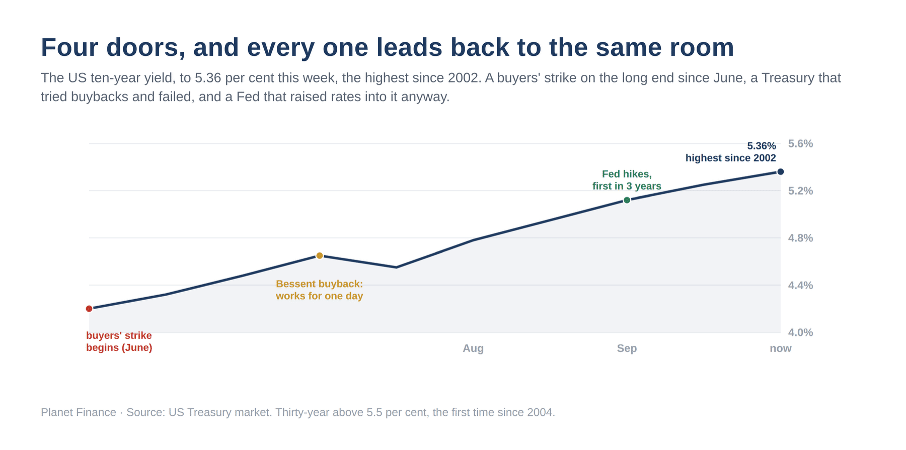
À eux seuls, les intérêts s’élèvent à plus d’un billion par an et se dirigent vers les deux, alors que cette prévision partait du principe que le rendement de l’obligation à dix ans se situerait autour de quatre. Cette semaine, il a atteint 5,36, son plus haut niveau depuis 2002. Le rendement de l’obligation à trente ans dépasse les cinq virgule cinq pour la première fois depuis 2004. Depuis juin, on observe une fronde des acheteurs sur la partie longue du marché – précisément là où l’État a le plus besoin que d’autres interviennent.
Il y a quatre issues dans cette pièce, et chacune mène de nouveau à l’intérieur. Le ministère des Finances peut racheter ses propres obligations à long terme, ce qu’il a d’ailleurs tenté de faire ; cela a fonctionné pendant une journée, puis la tendance s’est inversée, et cela raccourcit la durée de la dette, de sorte que toute hausse future se fait immédiatement sentir. Il peut baisser les taux d’intérêt, ce que souhaite le président, mais une baisse, avec une inflation de 3,5 %, ferait grimper les taux à long terme, et non les faire baisser. Il peut relever les taux d’intérêt, ce que Kevin Warsh vient de faire – la première hausse depuis trois ans –, mais chaque hausse aggrave le déficit qu’elle est censée réduire. Ou bien il peut ne rien faire et rester à 5 % aussi loin que l’on puisse voir dans l’avenir. Le mois dernier, Scott Bessent a déclaré au marché obligataire qu’il était « la maison », que « la maison gagnait toujours », et l’a mis au défi de parier contre lui. Deux semaines plus tard, il a déclaré à un journaliste qu’il ne pouvait en réalité pas contrôler le marché obligataire. Il s’avère que la maison ne gagne pas toujours. Parfois, la maison a tout simplement une dette envers la table.
Les États-Unis ne remboursent pas leurs dettes. Ils les refinancent. Environ un tiers de la dette négociable arrive à échéance dans les douze mois – rien que cette année, cela représente environ quatre milliards, avec un coupon moyen de 2,78 % – et alimente un marché qui exige actuellement entre quatre et cinq pour cent. Il s’agit d’une hypothèque dont un tiers du solde est réévalué chaque année – au taux d’intérêt qui convient à ce moment-là – et à laquelle on ne peut pas dire non. La seule question est de savoir qui sera contraint d’acheter les titres dont personne ne veut. La réponse est de plus en plus souvent : vous. Les nouvelles règles relatives aux stablecoins obligent ces « dollars numériques » à détenir des obligations d’État à court terme. Ils en détiennent déjà environ deux cents milliards. Le ministre des Finances a mis en jeu trois billions d’ici 2030. Un économiste de la Banque fédérale de réserve de Kansas City a fait le calcul : pour chaque dollar transféré d’un compte bancaire vers un stablecoin, la demande d’obligations d’État augmente d’environ trente centimes, tandis que les prêts à l’économie réelle diminuent d’environ cinquante centimes. Le plan consiste à faire des épargnants du pays des acheteurs de dernier recours, et contrairement à un fonds de pension japonais, l’épargnant ne peut pas simplement se retirer. En contrepartie de cet effort, l’épargnant est enfin récompensé. Les liquidités et les obligations à court terme offrent désormais des rendements confortables supérieurs à 4 %. Les plus prudents, qui ont été malmenés pendant une décennie, bénéficient d’une augmentation de salaire. Je mentionne cela pour que vous ne puissiez pas dire que je ne vous apporte que de mauvaises nouvelles.
Une transaction d’un montant de cinq cents
Le pilier central, l’élément qui doit rester vrai sous peine de voir l’ensemble de la construction remise en cause, c’est l’intelligence artificielle. Les technologies de l’information représentent quarante pour cent de l’indice S&P 500. Si l’on ajoute Google et Amazon, on atteint la moitié. Si l’on ajoute les entreprises de services publics qui assurent le fonctionnement des centres de données, ainsi que les entreprises industrielles qui les construisent, on dépasse les deux tiers. À elle seule, Nvidia, avec cinq mille milliards et demi, représente plus de 8 % de l’indice et vaut ainsi plus que plusieurs secteurs entiers. L’investisseur qui détient cet indice dans un souci de diversification des risques effectue désormais un seul et immense pari, déguisé en un ensemble de 500 entreprises.
Cette semaine a montré à quel point ce pari est devenu fragile. Un journal a rapporté que la société à l’origine de ChatGPT avait informé ses investisseurs qu’il fallait s’attendre à un chiffre d’affaires annualisé de cinquante milliards, alors qu’on parlait auparavant de soixante-dix milliards. Un écart de vingt milliards sur un chiffre que personne ne calcule deux fois de la même manière – pour une entreprise qui n’est pas cotée en bourse et dont les comptes annuels audités n’ont encore été consultés par aucun tiers. Des centaines de milliards se sont évaporés en un après-midi chez les fabricants de puces électroniques, pour réapparaître le lendemain matin comme si de rien n’était. Ce n’est pas un marché qui évalue une entreprise. C’est une communauté qui sursaute parce que quelqu’un a toussé pendant le sermon. Et les prêtres contractent des emprunts pour construire les cathédrales. Alphabet, Amazon et Meta affichent désormais un flux de trésorerie disponible négatif pour l’année écoulée. Les cinq plus grandes entreprises ont émis, au cours des sept premiers mois, des obligations d’une valeur d’environ 132 milliards, alors que la valeur habituelle se situe plutôt autour de 35 milliards. Ceux qui vendent les pelles ont commencé à contracter des emprunts pour acheter les leurs. Tout peut encore bien se terminer. Pour cela, il faut désormais qu’une histoire concernant l’année 2029 se réalise et que le marché obligataire reste dans un état d’esprit indulgent.
Le seul adulte présent dans la pièce
Dans chaque conte de fées, un personnage reste dans les coulisses, car il s’occupe de la comptabilité – et la comptabilité n’a rien de très enchanteur. Cet automne, il est monté sur le devant de la scène. Alors que l’indice se maintenait près de son plus haut historique, l’indice des plus grandes banques américaines a clôturé sa cinquième semaine consécutive de baisse – la plus longue tendance baissière depuis 2022 – et se situait à plus d’un dixième en dessous du sommet qu’il avait atteint il y a moins de deux mois. Une banque est payée pour veiller aux remboursements, et non aux rêves. Elle détecte les défauts de paiement avant les économistes, avant les ministres, avant l’indice. Lorsque les banques chutent alors que l’indice s’envole, ce ne sont généralement pas les banques qui se trompent.
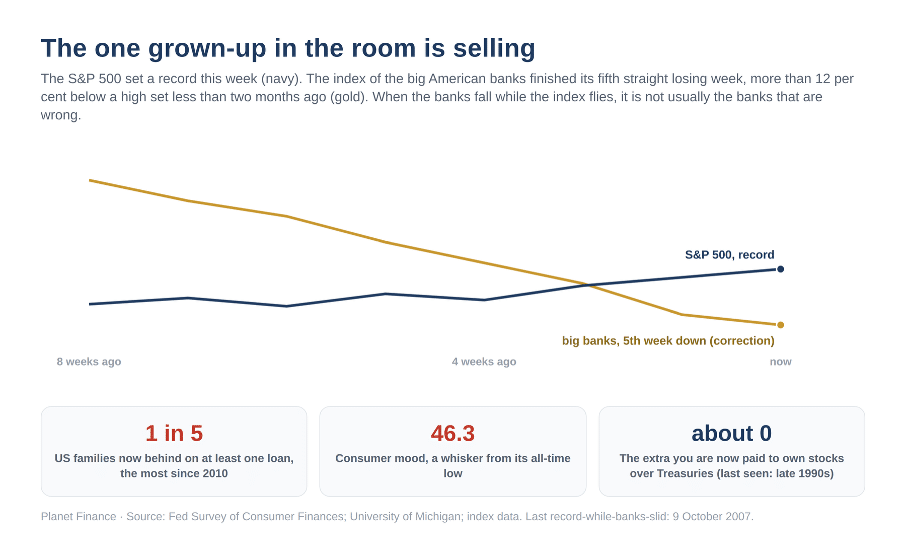
Que constate le comptable ? Une enquête menée tous les trois ans par la Réserve fédérale a révélé que près d’une famille américaine sur cinq est désormais en retard de paiement sur au moins un crédit – soit une hausse d’environ 12 % et le pire résultat depuis 2010. En 2010, le taux de chômage s’élevait à 10 % et le monde venait de s’écrouler. Aujourd’hui, le chômage est faible, la croissance se poursuit et le marché est au plus haut. La proportion de familles consacrant plus de 40 % de leurs revenus au remboursement de leurs dettes est la plus élevée depuis 2013, tandis que la fortune des plus riches a augmenté de 31 %. La confiance des consommateurs a chuté à 46,3. Au sein de cet indice, l’indice de confiance concernant la situation actuelle a baissé à 44,7 – le niveau le plus bas jamais enregistré par l’enquête. Les rendements des obligations à haut risque n’ont jamais été aussi élevés depuis 2020. Les prêts à effet de levier en souffrance sont plus nombreux qu’ils ne l’ont été depuis le début de la pandémie, notamment dans le secteur technologique. Delta n’a pas atteint ses objectifs pour la première fois depuis deux ans, et pourtant, les tarifs aériens ont augmenté d’un quart et les avions sont pleins – ce qui ne s’explique que d’une seule manière, à savoir par l’utilisation de la carte de crédit. Et la prime de risque des actions – la rémunération accordée pour préférer les actions aux obligations d’État – est tombée à un niveau proche de zéro. Avec un ratio cours/bénéfice de 19, l’indice offre un rendement d’environ 5,26 %. Les prêts accordés à Washington rapportent environ 5,32 %. Investir dans des actions américaines rapporte aujourd’hui à peu près autant que les prêts accordés au Trésor – avec, en prime, le risque d’un krach sans supplément de prix. La dernière fois que les actions ont généré un rendement inférieur à celui des obligations d’État, c’était à la fin des années 1990. Je m’abstiendrai de commenter cette année-là et me contenterai de la mentionner.
Il y a une date dont personne ne parle. Cette semaine, cela faisait presque dix-neuf ans jour pour jour depuis le 9 octobre 2007, cet après-midi-là où le S&P avait atteint son dernier record historique, tandis que les banques glissaient discrètement vers une situation que tout le monde s’accordait à considérer comme maîtrisée. Les banques semblaient bon marché cet automne-là. Elles l’étaient effectivement. Au cours des dix-huit mois qui ont suivi, elles sont devenues encore bien moins chères. Mardi, les grandes banques publieront leurs résultats. Les chiffres d’activité seront excellents. Le chiffre déterminant, ce sont les provisions, c’est-à-dire l’argent mis de côté pour des crédits qui ne seront peut-être jamais remboursés. C’est le comptable qui vous indique, dans le seul langage qui lui est permis, s’il croit encore à cette histoire.
Le matin où quelqu’un lève les yeux
Si vous le laissez faire, le marché vous dira que la semaine s’est bien déroulée. Les bénéfices devraient avoir augmenté d’environ trente pour cent. Des acheteurs se sont présentés aux enchères. Le président a promis le calme jusqu’au vote. Le diesel russe est en route. L’intelligence artificielle est en rupture de stock jusqu’en 2029. Les banques enregistreront mardi des chiffres d’affaires records. Tout cela est vrai, tout comme il est vrai qu’un hôte puisse dire que le dîner a été une réussite. Ce fut une réussite. La musique était forte, le seau placé sous le goutte-à-goutte n’a pas débordé, et personne n’a levé les yeux.

Un conte de fées ne devient pas un mensonge l’après-midi même où il prend fin. Il devient un mensonge l’après-midi où l’on se rend compte qu’il n’a jamais été qu’une histoire, et où l’on décide de continuer à la raconter malgré tout. La France a désormais laissé cet après-midi derrière elle. Elle contracte désormais des emprunts plus coûteux qu’une entreprise qui vend de l’air, et les banquiers, qui l’ont traitée comme un prince pendant une décennie, ont découvert – bien tardivement – que l’euro n’a pas aboli l’arithmétique.
L’avenir du dollar est encore lointain, protégé par ce privilège dont la France n’a jamais bénéficié : le fait que le monde ait toujours besoin de ce que l’Amérique émet. « Encore lointain » ne signifie pas « jamais ». Mardi, les grandes banques publieront leurs rapports, et la ligne qui importe n’est pas celle de la balance commerciale, qui sera excellente, mais celle des provisions – l’argent mis de côté pour des crédits qui ne seront peut-être jamais remboursés. C’est le comptable qui s’exprime dans la seule langue qui lui est permise. Conservez une petite partie de votre patrimoine dans ce qu’aucune histoire ne peut simuler : le métal qui ne dépend d’aucun émetteur, l’argent liquide qui a enfin commencé à vous rapporter des intérêts, l’activité honnête qui accomplit ce qu’aucun modèle ne peut faire. Les invités dansent encore. La facture de la décoration du plafond se trouve déjà sur le buffet.
Eric Lefebvre
À lire également : Comment le vent a tourné
Recherche :
Sponsors :