Une semaine après le Black Friday, le marché a connu une nouvelle vague de ventes massives – mais dans le désordre. On a d’abord assisté à un rebond d’une journée après la victoire écrasante des démocrates, puis a suivi la pire chute depuis le printemps, lorsque ce même résultat avait justement déclenché des ventes massives. Les géants ont finalement cédé, la rotation qui avait offert une protection à tous s’est effondrée, et l’endettement record a fait le reste. Ce vendredi a apporté la gueule de bois et, avec elle, le rappel que ce marché n’a plus besoin d’une raison, mais seulement d’une étincelle.
La semaine dernière, cette chronique s’intitulait « Black Friday », en référence aux soldes organisées par le marché le dernier jour du mois d’octobre. Cette semaine, elle s’intitule « Jeudi noir », ce qui pose un problème d’ordre chronologique, car le Jeudi noir aurait en réalité dû venir en premier. L’original Jeudi noir le 24 octobre 1929 a marqué le début du grand krach boursier, trois jours de cotation avant le « lundi noir » et la ruine qui s’ensuivit. Dans notre version, c’est l’inverse : d’abord le vendredi, puis le jeudi, à huit jours d’intervalle. Lorsqu’un marché commence à célébrer ses «jours noirs» dans le désordre, cela mérite d’être noté. Cela signifie que le calendrier ne parvient plus à mettre de l’ordre dans les événements et que le sentiment général a pris le dessus. Cela signifie également que la situation est tendue et qu’on cherche un prétexte. La rue est déserte. Quelque part, une guitare se met à jouer.
L’image d’hommes ruinés sautant du haut de gratte-ciel fait toujours partie des clichés associés à ce premier « jeudi noir ». Cette image est en grande partie fausse. John Kenneth Galbraith a montré par la suite que le taux de suicide, au cours des semaines qui ont suivi le krach, n’était pas plus élevé, voire parfois même inférieur, à celui enregistré lorsque le marché était encore en hausse ; les rares pics qui se sont effectivement produits étaient des cas isolés et non l’épidémie que les journaux avaient inventée. Cette fois-ci, nous avons été épargnés par ce spectacle particulier. L’argent, en revanche, a déjà quitté le bâtiment. Chaque crise financière revêt un visage différent. En fin de compte, tout n’est qu’une question d’argent : qui l’a emprunté, qui doit le rembourser et qui croit encore que le prochain acheteur se présentera avant que la musique ne s’arrête.
Et cette semaine, l’ambiance a été celle d’un véritable tour de montagnes russes, au sens propre du terme. L’élection a eu lieu mardi. Mercredi matin, le résultat était connu : les démocrates avaient conquis les deux chambres du Congrès, la Chambre des représentants et le Sénat, mettant ainsi fin au contrôle exclusif des républicains au cours des deux dernières années de la législature. Le président a déclaré qu’il accepterait le résultat, écartant ainsi le seul scénario que les marchés redoutaient véritablement – une élection contestée –, ce qui a suscité un immense soulagement. Le S&P 500 a progressé de plus d’un pour cent et demi, enregistrant ainsi sa deuxième meilleure journée après une élection de mi-mandat depuis 1982 ; le Dow a connu sa meilleure journée de cotation après une élection depuis quarante-quatre ans. La raison invoquée était la plus classique à Wall Street : un gouvernement divisé ne peut prendre que très peu de décisions, et un gouvernement incapable d’agir ne peut pas non plus prendre de mesures déraisonnables. Dans la logique du marché, une impasse est une aubaine. Il s’agissait également, dans le jargon de la salle des marchés, d’une nette hausse des cours : la nouvelle était connue, les positions étaient faibles, et les algorithmes de trading ainsi que les fonds à effet de levier ont fait le reste. Pendant quelques heures, la résistance qui pesait sur le marché depuis des jours s’est tout simplement évaporée, et la percée promise par les haussiers s’est enfin produite. Le moral est remonté. Cela n’a duré qu’une séance boursière.
Le même message, interprété différemment
Puis vint le jeudi, et ce même événement – la victoire écrasante des démocrates – devint le prétexte pour tout vendre. Du jour au lendemain, le marché a estimé qu’un Congrès hostile au gouvernement entraînerait une réglementation plus stricte en matière d’intelligence artificielle, un ralentissement des autorisations pour les centres de données sur lesquels repose tout ce boom, ainsi qu’un parcours plus semé d’embûches pour le secteur de l’investissement, qui soutient l’indice depuis trois ans. Il ne s’était rien passé de nouveau. Aucune entreprise n’avait publié ses résultats, aucune réglementation n’avait été adoptée, aucun centre de données ne s’était vu refuser d’autorisation. Le marché a simplement changé d’avis sur un résultat qu’il avait encore célébré vingt-quatre heures plus tôt. Mercredi, cette victoire écrasante était synonyme de stabilisation et de salut. Le jeudi, elle signifiait réglementation et ruine. Les informations étaient inchangées. Seul le sentiment avait basculé, et c’est précisément là que réside la leçon de cette semaine : un cours boursier n’est pas un fait concernant une entreprise, mais un vote sur un sentiment, et ce sentiment peut s’inverser entre la cloche de clôture et celle d’ouverture. La poudrière était déjà prête. L’interprétation des élections n’a été que la mèche. Sur un marché aussi fortement endetté, nul besoin d’une grande étincelle. Il suffit du moindre changement dans l’histoire que les machines se racontent à elles-mêmes. La guitare se tait. Puis la fusillade commence.
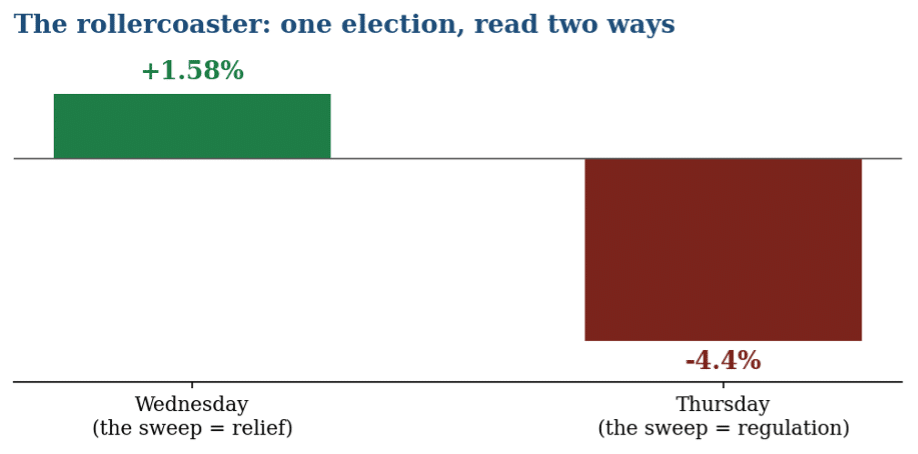
Évolution quotidienne de l’indice S&P 500. Mercredi a été la deuxième meilleure journée après les élections de mi-mandat depuis 1982 ; jeudi, la pire depuis avril. Le résultat des élections n’a pas changé du jour au lendemain. En revanche, son interprétation, oui.
La chute de jeudi a constitué l’événement majeur. Le S&P 500 a perdu plus de 4 %, enregistrant ainsi sa pire séance depuis la panique liée aux droits de douane du printemps dernier. Le Nasdaq a chuté de cinq points et demi, entrant ainsi en phase de correction, à plus d’un dixième en dessous de son record d’octobre. Le Dow a perdu 1 800 points. Les valeurs du secteur des puces électroniques ont connu leur pire journée depuis 2020 : l’indice des semi-conducteurs a chuté de plus de 11 % en une seule séance, Nvidia reculant à elle seule de 9 %. Entre deux et trois mille milliards de dollars de capitalisation boursière se sont évaporés en un après-midi. Vendredi, la gueule de bois se faisait clairement sentir. Le rapport solide sur le marché du travail – 165 000 nouveaux emplois contre des prévisions plutôt de l’ordre de 65 000 et un taux de chômage revenu à 4,1 % – aurait été salué en d’autres circonstances. Ici, il a été interprété comme une raison supplémentaire pour laquelle la Réserve fédérale n’a pas à se précipiter pour baisser les taux d’intérêt, ce que tout le monde réclame. La reprise qui s’était amorcée dans la matinée a été effacée d’ici la clôture de la Bourse. En hausse mercredi, en baisse jeudi – et vendredi, un nouveau cycle du même jeu. Nous sommes de retour dans le Far West. Le calme est revenu en Bourse, mais la poussière n’est pas encore retombée. Ceux qui se sentent le plus en sécurité sont généralement ceux qui n’ont pas encore remarqué que le saloon regorge d’hommes qui vendent deux fois la même histoire en l’espace de deux jours.
Le jour où la rotation s’est ralentie
C’est là le détail qui compte le plus, car cette chronique avait promis d’y prêter attention. Pendant des semaines, les ventes s’étaient déroulées de manière ordonnée. Les géants ont chuté, et les capitaux se sont détournés des titres prestigieux pour se diriger vers les titres discrets, de sorte que l’indice pondéré de manière égale, qui traite la plus petite entreprise comme la plus grande, a continué à progresser, même lorsque les indices de référence fluctuaient. Cette rotation a joué le rôle d’amortisseur sur le marché, et la semaine dernière, j’ai écrit que le jour qu’il fallait redouter était celui où elle s’essoufflerait – le jour où les actions discrètes seraient vendues en même temps que les titres prestigieux. Ce moment est arrivé jeudi. Les onze secteurs ont tous clôturé en baisse. L’indice pondéré de manière égale a lui aussi reculé de près de 3 % – certes moins fortement que les géants, mais dans le rouge pour la première fois depuis le début de cette tendance baissière. Il ne s’agissait pas encore d’une capitulation totale ; les titres discrets reculaient toujours moins fortement que les plus prestigieux. Mais c’était le premier jour où l’ensemble du marché s’est effondré d’un seul coup, et la protection qui avait jusqu’alors préservé l’investisseur patient a cédé, sans bruit. Lorsque l’amortisseur fait défaut, la prochaine chute est généralement plus longue. Le marché dans son ensemble n’a plus aucune protection.
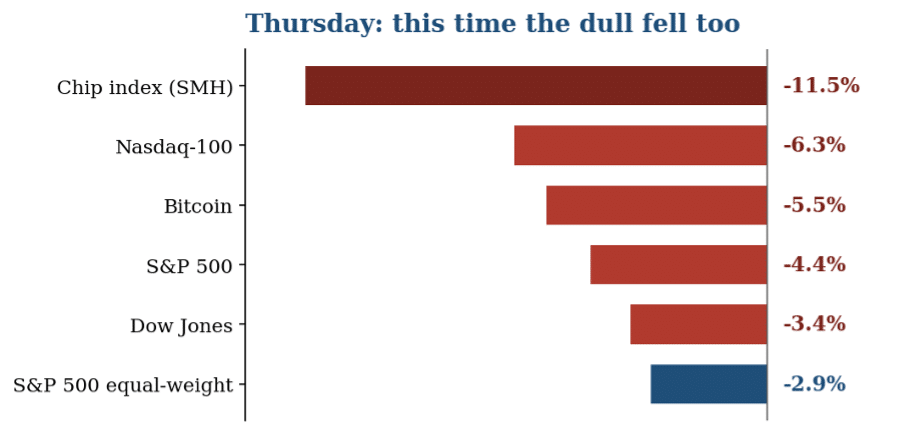
Évolution journalière, 5 novembre 2026. Même l’indice à pondération égale, qui avait servi de refuge le mois dernier, a fini par céder. Les onze secteurs ont tous clôturé en baisse.
Et puis, l’effet de levier
Ce qui a transformé une forte chute en une fuite massive, c’est ce que cette chronique a qualifié tout au long de l’automne de « planète sous stéroïdes » : l’endettement. L’effet de levier sur le marché atteint un niveau record, et au cours des semaines précédant le référendum, les investisseurs ont commis la plus grande imprudence qui soit : ils ont compensé la baisse des cours en en achetant encore davantage. Les ETF à effet de levier, ces instruments qui promettent de multiplier par deux ou par trois la variation quotidienne d’un indice, ont enregistré, rien qu’en octobre, des entrées de capitaux d’environ quinze milliards de dollars – leur plus importante affluence mensuelle depuis au moins deux ans. C’est une quantité considérable de carburant qui s’est accumulée, dans l’hypothèse que le marché ne pouvait que monter. Lorsque le jeudi est arrivé, ce carburant a fait ce que tout carburant est censé faire. Les fonds qui avaient amplifié la hausse ont alors amplifié la baisse ; les appels de marge ont contraint à des ventes, qui ont à leur tour déclenché d’autres ventes, et l’on suppose que plusieurs grandes institutions ont été littéralement liquidées au cours de la journée de négociation. Le L’indice de la peur VIX, qui mesure le niveau de volatilité attendu par le marché et qui n’avait pratiquement pas bougé lors du Black Friday, a cette fois-ci bondi de près de soixante-dix pour cent en une seule journée – passant de moins de dix-sept à plus de vingt-huit –, sa plus forte hausse depuis la panique liée aux droits de douane du printemps dernier. La « machine apocalyptique » dont cette chronique a maintes fois parlé n’est pas une métaphore. Il s’agit de la marge, elle est automatique, et elle s’est déclenchée jeudi.
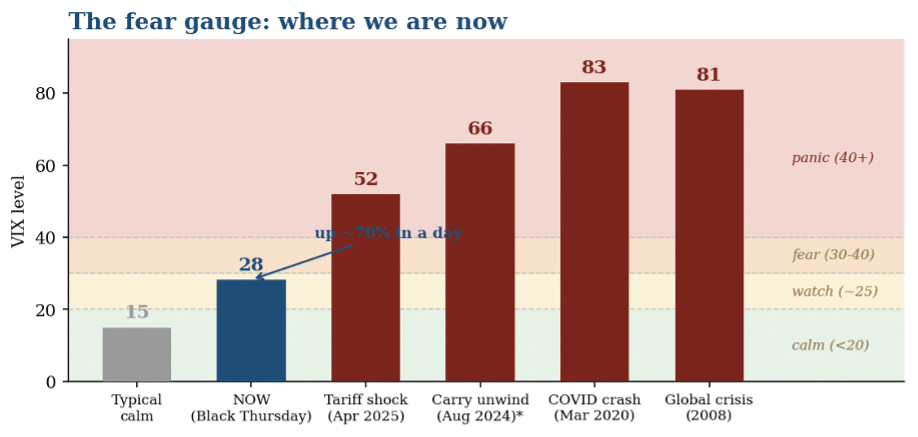
Le VIX, l’indice de la peur de Wall Street, comparé à une période de calme et à de véritables crises. Un niveau de 28 est élevé, mais pas catastrophique. Le 28 août 2024 correspond à un plus haut intrajournalier ; d’autres valeurs se situent à peu près à ce niveau.
Faut-il donc déjà sortir les parachutes ? Pas tout à fait. Sur l’échelle qui compte vraiment, 28 est bien loin de la sérénité et bien loin d’une catastrophe. Il se situe au-dessus du seuil à partir duquel les opérateurs boursiers commencent à y prêter attention, et en dessous de 40, qui signale une véritable panique, et il est bien loin des 50, 60 et 80 atteints lors de véritables crises. L’évaluation honnête se situe dans une zone intermédiaire peu réjouissante : l’indicateur s’est réveillé, l’air s’est raréfié, et c’est à cette altitude qu’il faut vérifier ses sangles et garder son parachute sur le dos. Ce n’est pas encore l’altitude à laquelle il faut tirer sur la corde.
Ce sont ces mêmes machines qui, grâce à l’effet de levier, achètent lorsque les cours baissent, et qui vendent lorsque les cours montent. C’est là la trahison. La volatilité n’est pas seulement le prix d’entrée ; c’est le camouflage sous lequel se déroulent ces petits jeux. Sur un marché calme, ces manœuvres sont plus difficiles à dissimuler. Sur un marché qui fluctue de 4 % en une seule séance, elles deviennent l’activité principale. La musique s’amplifie, puis s’éteint.
Gordon Gekko a déclaré dans le film (Wall Street), qui reste à ce jour son sermon préféré dans la salle des marchés, devant une assemblée d’actionnaires, que la cupidité – faute d’un meilleur mot – était une bonne chose. Cette phrase est généralement raccourcie et la nuance omise ; c’est ainsi que se propagent les idées les plus dangereuses. La cupidité a été très bénéfique pour ceux qui vendaient des fonds à effet de levier, ainsi que pour ceux qui achetaient à l’aide d’argent emprunté lors des baisses de cours. Elle l’a été moins pour les institutions qui ont été liquidées jeudi, et pour tous ceux qui ont pris à tort le soulagement de mercredi pour une reprise durable. La cupidité apporte de la clarté, a déclaré ce personnage. Cette semaine, elle a clairement montré qui disposait encore de liquidités et qui n’avait qu’une histoire à raconter.
Le baromètre : qui a dû en faire les frais ?
Il vaut la peine de porter votre regard non pas sur une séance en particulier, mais sur l’ensemble de la chute, car le bruit quotidien masque l’ampleur réelle de la chute des valeurs habituelles. Si l’on se réfère à leurs plus hauts niveaux de 2026 – qui représentent la majeure partie des pertes enregistrées au cours des trois dernières semaines –, le tableau est sans équivoque et présente une forme bien précise. Plus une entreprise est profondément ancrée dans la dynamique de l’expansion, plus elle a perdu. CoreWeave, l’entreprise « Neocloud » qui loue de la puissance de calcul, a chuté d’environ deux tiers. Oracle, qui s’est chargé d’une montagne de dettes pour rester dans la course, a perdu la moitié de sa valeur. Les fabricants de mémoire et les développeurs de puces – Micron, Broadcom et AMD – ont perdu entre un tiers et deux cinquièmes de leur valeur. Nvidia elle-même, le seul acteur de l’ensemble du secteur qui génère réellement des bénéfices, affiche une baisse plus modérée d’un cinquième, tandis que les éditeurs de logiciels qui se contentent d’utiliser cette technologie, comme Palantir, n’ont pratiquement pas été affectés. La règle est constante et il est utile de la garder à l’esprit : le marché sanctionne les grands acteurs proportionnellement à ce qu’ils ont dépensé. C’est un baromètre qu’il convient de surveiller semaine après semaine, car il mesure la pression exercée sur l’ensemble du système et non la situation ponctuelle d’un seul après-midi.
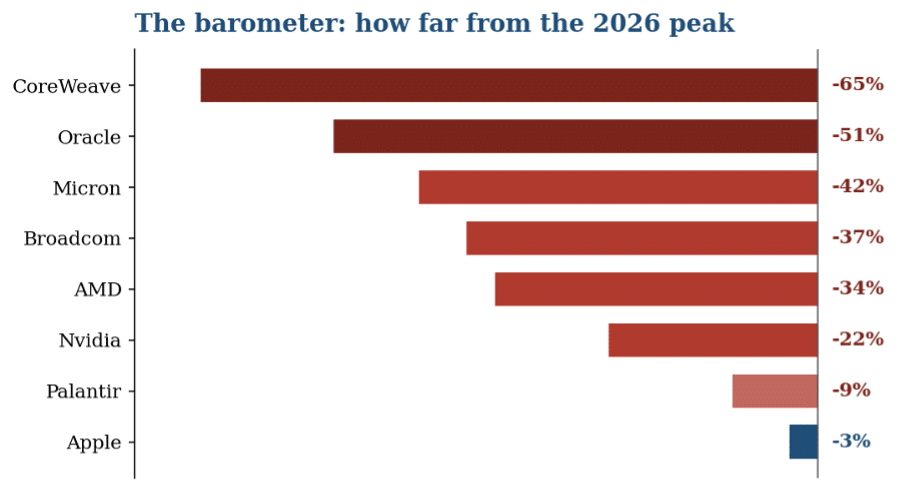
Baisse approximative des cours par rapport aux plus hauts de 2026, au 6 novembre 2026. CoreWeave et Oracle sont évalués par rapport à leurs plus hauts sur 52 semaines. Seul Apple n’est qu’à un cheveu de son record.
Et puis il y a cette entreprise, à l’autre extrémité du baromètre, qui a atteint un record historique précisément la semaine où les autres ont subi des pertes. Apple n’a – selon le jugement sévère, mais pas tout à fait injustifié, de ses détracteurs – produit aucune idée véritablement nouvelle depuis le décès de l’homme qui a fondé l’entreprise, il y a désormais quinze ans : pas de nouvelle catégorie, pas de révolution, mais une succession annuelle, patiente, de téléphones portables un peu plus grands et d’ordinateurs portables un peu plus fins. Elle s’est abstenue de dépenser deux cents milliards de dollars pour la construction de centres de données. Elle a loué la puissance de calcul nécessaire et n’a rien inventé du tout – à l’aune de cette époque trépidante. Et au cours de la pire semaine qu’ait connue le secteur de l’intelligence artificielle depuis la pandémie, Apple a atteint un record et est brièvement devenue l’entreprise la plus valorisée au monde, avec une capitalisation boursière dépassant les cinq mille milliards de dollars. Il y a là une leçon à tirer, et elle ne flatte personne. Une fois qu’il est pris de panique, le marché récompense non pas l’innovation, mais les liquidités et la discipline nécessaire pour ne pas les voir partir en fumée. L’entreprise qui n’a rien fait vaut plus que celles qui ont tenté de tout faire – pour la simple raison que celle qui n’a rien fait dispose toujours de son argent. Dans une ville si calme après la fusillade, l’argent liquide est la seule chose qui ne fait pas de bruit quand on s’en va. Ceux qui ont dépensé cet argent continuent d’expliquer pourquoi ces dépenses étaient différentes cette fois-ci.
Quand les bonnes nouvelles posent problème
Puis, vendredi, l’économie a commis la seule faute que ce marché ne peut pardonner. Il s’est avéré qu’elle se portait bien. Le rapport sur l’emploi du mois d’octobre a fait état de 165 000 nouveaux emplois, contrairement aux prévisions qui tablaient plutôt sur 65 000, et le taux de chômage a reculé à 4,1 %. Dans toute situation raisonnable, ce sont de bonnes nouvelles, et elles le sont également pour le pays. Mais un marché accro à la promesse d’un argent moins cher interprète une économie forte comme une menace, car une économie forte n’a pas besoin que la Réserve fédérale vienne à son secours, et la baisse des taux d’intérêt sur laquelle tout le monde compte s’éloigne un peu plus à chaque chiffre positif. La semaine s’est donc terminée comme elle s’était traînée auparavant : non pas parce que quelque chose n’allait pas avec l’économie – celle-ci fonctionne bien –, mais parce que le problème n’a jamais été l’économie. Le problème, ce sont les prix et l’argent emprunté qui s’est accumulé sur ces prix. La reprise matinale a constitué le dernier élan de la semaine ; à la clôture, elle s’était déjà évaporée. Ceux qui avaient acheté vendredi à l’ouverture de la Bourse, parce que les chiffres de l’emploi n’étaient « pas si mauvais que ça », ont constaté à la clôture que ces chiffres étaient exactement aussi mauvais que l’exigeait le positionnement. La poussière retombe. La musique ne reprend pas.
Les inconnues et le « carry trade »
Derrière ces planches se cache bien plus qu’un simple effet de levier. La plus importante de ces poutres cachées est le « carry trade » japonais, la grande infrastructure invisible de la dernière décennie. Le principe est simple, mais son ampleur ne l’est pas : depuis des années, on emprunte de l’argent au Japon, où il ne coûte presque rien, on le convertit en dollars et dans d’autres devises, puis on l’utilise pour acheter tout ce qui offre un meilleur rendement – des valeurs technologiques américaines aux obligations d’État. On empoche la différence, et tant que le yen reste faible et bon marché, on peut le faire avec un effet de levier considérable. Il s’agit du plus grand pari au monde sur les capitaux étrangers, et il n’est plus depuis longtemps le «billet gratuit» qu’il était autrefois. Chaque fois que la Banque du Japon relève légèrement ses taux d’intérêt ou que le yen se renforce, la liquidation qui plane depuis des années devient un peu moins théorique, car les emprunteurs doivent alors racheter des yens pour rembourser leurs crédits, ce qui signifie qu’ils doivent vendre d’un seul coup les actifs qu’ils ont acquis, sur un marché baissier.
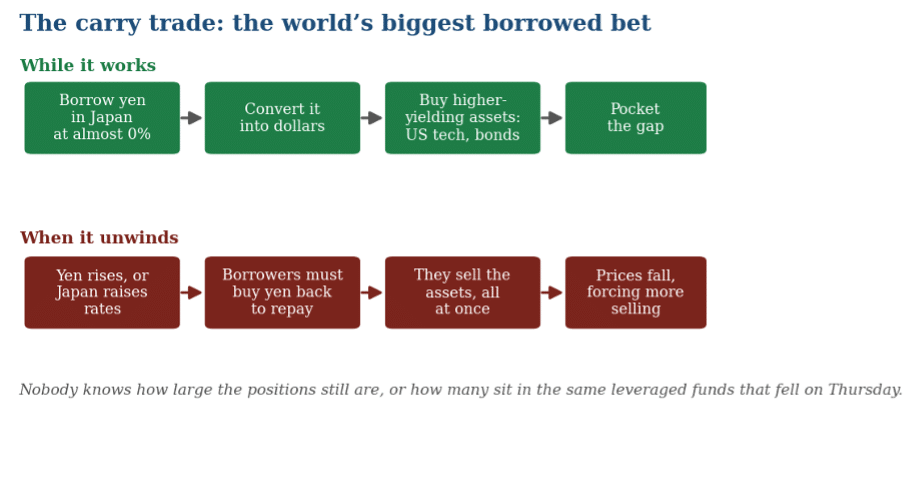
Voici comment fonctionne le « carry trade » – et comment il s’effondre. Le danger réside dans le fait que personne ne sait quelle est l’ampleur actuelle de ces positions, ni combien d’entre elles se trouvent dans les mêmes fonds à effet de levier qui se sont effondrés jeudi.
Personne ne connaît l’ampleur des positions qui en dépendent encore, ni combien d’entre elles se trouvent dans ces mêmes fonds à effet de levier qui ont justement été durement touchés jeudi. À cela s’ajoutent la concentration sur une poignée de titres, les crédits privés qui n’ont encore jamais été mis à l’épreuve par une véritable chute des cours, l’expansion des centres de données, qui repose sur l’hypothèse que l’électricité et les autorisations seront disponibles, ainsi que le simple fait qu’une grande partie de la récente hausse des cours ait été financée par de l’argent emprunté – en partant du principe que la volatilité resterait faible. La liste des inconnues est longue. Il a suffi que l’une d’entre elles soit mal interprétée en l’espace d’un après-midi pour que le marché s’emballe. C’est là l’essence même d’une poudrière : elle n’a pas besoin d’une grande étincelle. Il suffit que les personnes qui se tiennent à proximité aient déjà décidé que l’étincelle ne viendrait pas aujourd’hui. Quelque part, là-bas dans la plaine, quelque chose bouge encore.
Le réconfort et le hic
Dès ce week-end, des propos rassurants circulaient, et ils ne sont pas forcément faux. Une correction, dit-on, serait normale, voire salutaire ; la volatilité serait le prix à payer pour l’investisseur à long terme ; depuis 1950, l’indice S&P 500 a progressé en moyenne de plus de dix-sept pour cent au cours de l’année suivant une élection de mi-mandat. Tout cela est vrai, et cette chronique n’a rien à redire à la patience, qui constitue le seul avantage fiable dont dispose un épargnant lambda. Mais prêtez attention au mot «sain» – c’est ainsi que le secteur qualifie toujours une baisse tant qu’elle est encore en cours – et demandez-vous si un marché, qui a besoin d’un endettement record, d’une hausse de 70 % de la peur et de la liquidation forcée de grandes institutions pour rester à flot, donne-t-il vraiment l’image d’une santé florissante telle qu’elle est décrite ici ? Les moyennes sont réelles. Mais elles constituent aussi une consolation rétrospective et ne disent absolument rien sur la semaine en question, celle où l’on en a justement besoin, ni sur la hauteur de la chute que peut encore subir un marché poussé à un tel niveau par l’endettement avant que les moyennes ne reprennent le dessus. Elles ne décrivent pas non plus les petits jeux qui se jouent dans la tourmente. Un marché capable de renverser son interprétation d’un même résultat électoral en l’espace de vingt-quatre heures n’est pas un marché dont la prochaine évolution est déterminée par la moyenne historique. La mélodie qu’ils sifflent est dépassée. Elle ne correspond pas à la situation actuelle.
Et puis, ce week-end
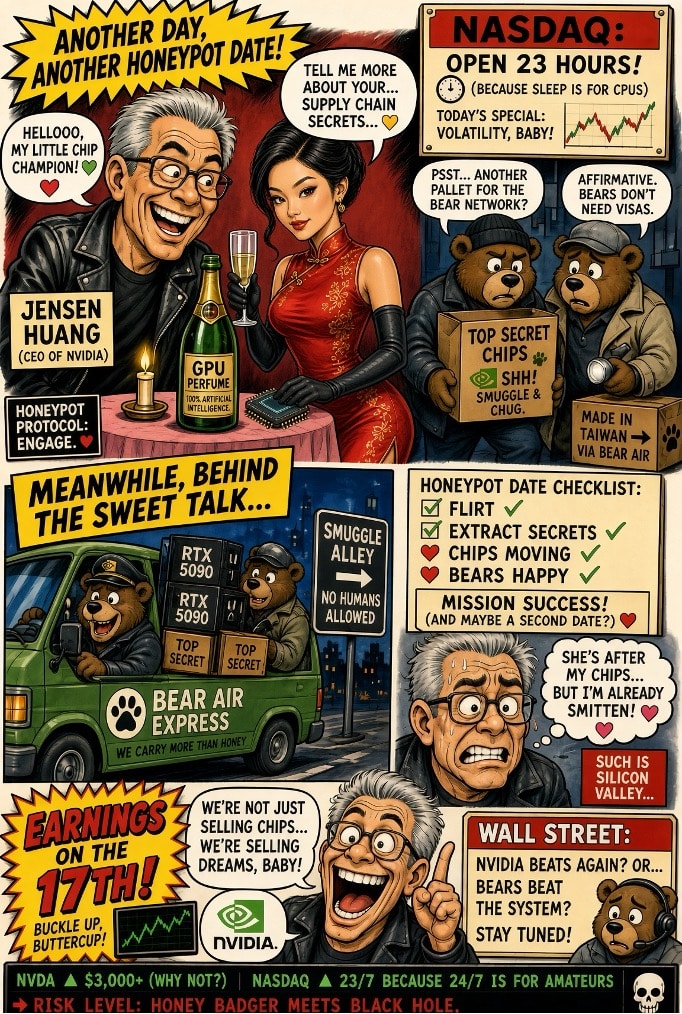
La semaine n’était pas encore terminée pour nous. Le week-end nous a réservé un rebondissement qu’un scénariste de James Bond aurait rejeté, le jugeant trop prévisible. Il est apparu – et l’homme l’a lui-même admis entre-temps – que le PDG de Nvidia, l’entreprise la plus importante de toute l’histoire de l’intelligence artificielle, avait entretenu une relation amoureuse avec une femme que les services secrets américains considèrent comme une agente chinoise qui – selon eux – aurait été recrutée dans le cadre d’une opération classique de « honeypot » afin de recueillir des informations sur ces puces mêmes qui font l’objet d’une lutte acharnée à l’échelle mondiale. Cette femme occupe un poste de direction au sein d’une entreprise de centres de données à Singapour, qui a commencé, à peu près à la même période, à acheter des milliards de processeurs parmi les plus avancés de Nvidia, et qui est depuis lors mise en cause dans la contrebande vers la Chine de processeurs d’une valeur d’environ deux milliards de dollars. Le conseil d’administration de Nvidia a ouvert une enquête indépendante et souligne qu’il n’a aucune raison de penser que des secrets aient été divulgués. Ce n’était peut-être pas le cas. Mais notez bien le moment choisi. L’action la plus pondérée du marché, le seul titre sur lequel repose désormais l’ensemble de l’indice, publie le 17 ses résultats financiers – et ce, alors qu’une enquête est en cours contre son fondateur pour une liaison avec une espionne présumée et qu’un réseau de contrebande de puces électroniques plane en marge de cette affaire. Si un romancier avait concentré l’espionnage et cette publication décisive sur la même période de deux semaines, vous lui auriez dit que c’était trop. Tout au long de la semaine, le marché a insisté sur le fait que le véritable danger résidait dans un revirement de sentiment. On vient de lui rappeler que les véritables dangers sont le plus souvent ceux que personne n’a modélisés, et qu’ils ont tendance à se présenter sous un déguisement.
Et encore une dernière nouvelle, qui semble presque trop parfaite pour être vraie. À partir de début décembre, le Nasdaq sera ouvert à la négociation presque 24 heures sur 24 – 23 heures par jour, cinq jours par semaine, avec une séance de jour et une séance de nuit séparées par une pause d’une heure destinée au nettoyage du parquet. En d’autres termes : le casino prolonge ses horaires d’ouverture. La musique, dont cette chronique ne cesse de parler, ne devra désormais plus jamais s’arrêter ; le bar ouvert fonctionnera toute la nuit ; et la foule insomniaque, endettée, éclairée par les écrans, qui a bouleversé un résultat électoral entre un mercredi et un jeudi, pourra bientôt faire de même à trois heures du matin. Quant à savoir si un marché qui ne reste pas lucide à la lumière du jour y parvient mieux à quatre heures du matin, c’est une question que personne à la Bourse ne souhaite vraiment se poser. De nombreuses nuits blanches s’annoncent, pour tout le monde.
Ce qu’il faut prendre en compte et comment procéder
La fissure s’élargit donc, tant dans le temps que dans la manière prévue par la physique : il ne s’agit pas d’une catastrophe unique et nette, mais d’un véritable tour de montagnes russes où le soulagement et la ruine s’alternent d’une séance à l’autre, chaque fluctuation étant légèrement plus importante que la précédente et l’effet de levier enfonçant la pédale d’accélérateur. Après une explosion de cette ampleur, la question qui se pose ensuite est toujours la même : une résistance à la hausse, une phase de consolidation ou une cassure dans un sens ou dans l’autre. Tout l’intérêt du trading réside dans ces zones de fluctuation. Le danger aussi. Un marché qui vient de chuter de 4 % en une seule journée testera, lors des prochaines séances, les niveaux qu’il vient de franchir ; s’il tient bon, la consolidation peut durer suffisamment longtemps pour que les investisseurs patients puissent se redresser ; s’il cède, le prochain support est très bas, et les capitaux à effet de levier s’y précipiteront. Deux indicateurs vous indiquent la direction à suivre. Le premier est l’indice « Equal Weight ». S’il se stabilise alors que les géants chutent, la rotation a repris et la correction se déroule encore de manière ordonnée ; s’il continue de chuter avec eux, les capitaux ne se contentent plus de changer de place, mais quittent le marché – et c’est précisément ce qu’il y a à craindre. Le second est Nvidia, qui publiera ses résultats le 17 novembre et qui reste le pilier le plus solide de l’ensemble de la structure. Une semaine qui a débuté par le meilleur rebond post-électoral depuis une génération et s’est terminée par la pire chute depuis le printemps a déjà montré à quel point il suffit désormais de peu pour faire basculer ce marché de l’euphorie à la panique, puis inversement. La seule chose qui garantisse des montagnes russes, c’est que ceux qui ne se sont pas encore penchés vers le bas sont ceux qui se sentent le plus en sécurité. Cette semaine, ils ont été très nombreux à le faire. La voie large est toujours là. La musique n’est pas encore tout à fait terminée. Accrochez-vous aux vraies valeurs.
Eric Lefebvre
À lire également : Black Friday
Recherche :
Sponsors :