Versicherung im Checkout, in der Banking-App, im Autokonfigurator: Embedded Insurance gilt als Wachstumsversprechen der Branche. Ein Whitepaper des niederländischen InsurTechs MavenBlue schaut in den Maschinenraum. Dort entscheidet sich, ob der Erfolg beherrschbar bleibt.
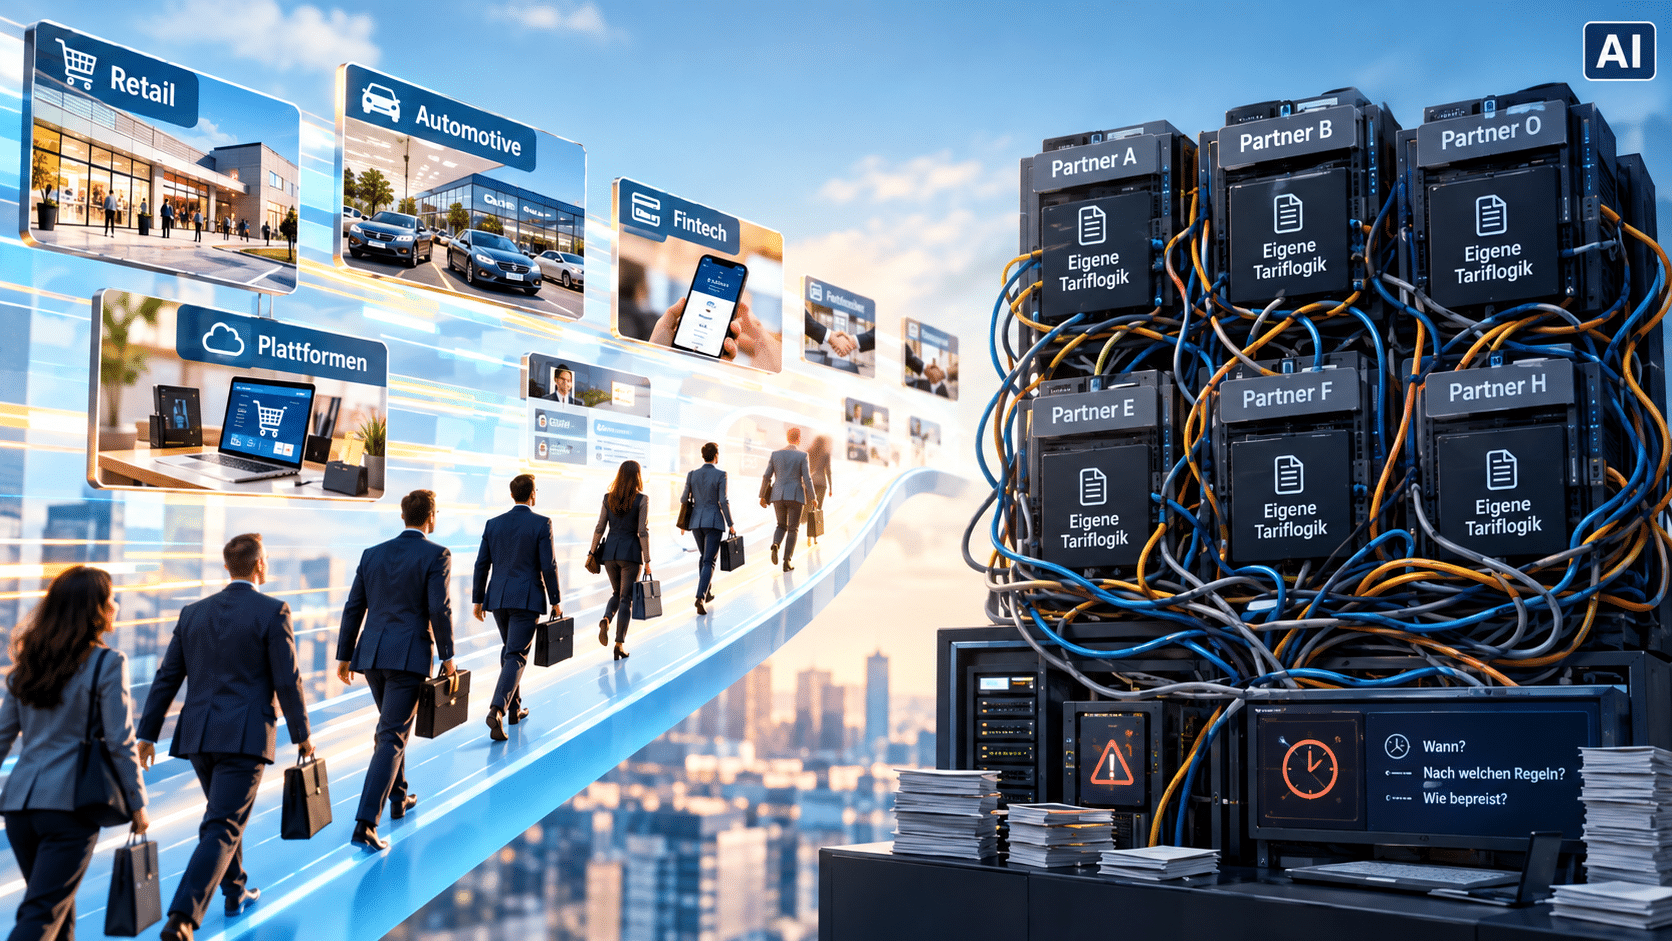
Neu ist die Idee nicht, Bancassurance und Affinity-Programme gibt es seit Jahrzehnten. Neu sind Tempo und Menge, mit denen Versicherer an Detailhändler, Fahrzeughersteller, Fintechs und Plattformen andocken. Über die betriebliche Seite werde dabei auffallend wenig gesprochen, hält MavenBlue fest. Das Problem liege selten im Geschäftsmodell, sondern in der Architektur: Jeder neue Partner werde wie ein Einzelstück behandelt, mit eigener Integration, eigener Kopie der Tariflogik und eigener Aufzeichnung darüber, was wann nach welchen Regeln bepreist wurde. Das Angebot skaliert, die Leitungen dahinter tun es nicht.
Zehn Integrationen, zehn Wahrheiten
Für die IT bedeutet das technische Schulden, die leise wachsen. Zehn so gebaute Anbindungen sind laut dem Papier nicht zehnmal der Aufwand von einer, sondern zehn Orte, an denen dieselbe Logik auseinanderdriften kann. Eine Tarifanpassung wird zum Programm mit eigenem Release-Kalender pro Partner, und der zehnte Partner startet eher langsamer als der erste.
Bei den Aktuaren vervielfachen sich die Varianten: ein Risiko, Dutzende fast identischer Tarifstrukturen. Die Tücke steckt in scheinbaren Nebensachen wie einer Rundungsregel oder einer Mindestprämie. Auf welcher Tarifbasis eine bestimmte Offerte an einem bestimmten Tag entstanden ist, lässt sich dann nur noch per Spurensuche beantworten.
Was der Verwaltungsrat nicht sieht
Verwaltungsrat und Risikofunktionen haften für jedes Produkt, das unter der Lizenz des Hauses verkauft wird, egal wie unsichtbar der Versicherer im Kanal ist. Das Whitepaper nennt drei heikle Stellen: den fairen Gegenwert, auf den europäische Aufseher bei eingebetteten Zusatzdeckungen genau schauen, die Modell-Governance mit Blick auf den EU AI Act und das Klumpenrisiko. Ein organisch gewachsenes Partnerbuch verdeckt leicht, wie viel Exposure an wenigen grossen Partnern hängt, bis es wesentlich geworden ist.
Einmal bauen, vielfach konfigurieren
Die Antwort folgt aus der Diagnose. Tarif- und Underwriting-Logik gehören in eine zentrale Schicht mit einer einzigen Versionsgeschichte, an die Partner über eine einheitliche Schnittstelle andocken. Preispunkte, Limiten, Provision und Branding werden konfiguriert statt neu programmiert, der Prüfpfad entsteht nebenbei. Das Onboarding soll so von Wochen bis Monaten auf Tage bis Wochen schrumpfen. Nüchtern ist, was MavenBlue nicht verspricht: Die aktuarielle Arbeit an datenarmen Risiken bleibt, und wer nur eine Handvoll Partner anbindet, könne mit Einzelanfertigungen leben.
Die Fragen bleiben menschlich
Dass ein Anbieter von Pricing-Software die Pricing-Schicht ins Zentrum stellt, überrascht nicht. Das Papier verzichtet auf Produktnamen, allerdings auch auf Zahlen und Fallbeispiele. Der wertvollste Teil ist der Fragenkatalog am Schluss: Wie viele Systeme müssten wir anfassen, wenn sich heute ein Tariffaktor ändert? Würden wir eine Konzentration sehen, bevor sie wesentlich wird? Eine saubere Architektur verschafft Sicht auf diese Fragen. Verantworten muss sie weiterhin jemand mit Urteilsvermögen.
Binci Heeb
Lesen Sie auch: Vier neue Insurtechs, ein Software-Riese und ein Preis mit fünf Trophäen
Suche:
Sponsoren: