Diese Woche ist im Zuge des Booms der künstlichen Intelligenz durchgesickert, wie das Ganze tatsächlich finanziert wird: Ein Chiphersteller hilft dabei, Kredite in Höhe von 500 Milliarden Dollar zu arrangieren, damit seine Kunden seine Chips kaufen können; derselbe Chiphersteller ist insgeheim Eigentümer dieser Kunden; die Grossbanken sagen weitere Billionen zu, um sich dem Kreis anzuschliessen; und eine Zentralbank hat genau diesen Moment gewählt, um das Licht auszuschalten. Ein Boom, der begonnen hat, sich selbst zu finanzieren, läuft mit einem Treibstoff, von dem er lieber hätte, dass man ihn nicht sieht.
Jedem Schulkind wird früher oder später beigebracht, warum es keine Perpetuum mobile geben kann: Ein Gerät, das sich ewig aus seiner eigenen Leistung antreibt und mehr Energie erzeugt, als es verbraucht, verstösst gegen ein Gesetz der Physik, das sich nicht bestechen lässt. Und doch baut die Finanzwelt hin und wieder trotzdem eine, oder besser gesagt, etwas, das eine Zeit lang so aussieht, wie ein Perpetuum mobile – eine Vorrichtung, die sich scheinbar selbst antreibt und dazu einlädt, zu investieren, bevor jemand auf die Idee kommt zu fragen, woher die Energie eigentlich stammt. Diese Woche hat uns der Boom der künstlichen Intelligenz seine Verkabelung gezeigt, und diese Verkabelung verläuft im Kreis. In meinen letzten Kolumnen bin ich immer wieder auf jene eine Frage zurückgekommen, um die jede Pressemitteilung zu diesem Boom sorgfältig herumtanzt: Wer erzielt letztendlich die Rendite aus den Hunderten von Milliarden, die in diesen Boom gesteckt werden? Diese Woche gab es eine Antwort darauf, und sie ist nicht gerade beruhigend. Der Boom wird zunehmend von denjenigen finanziert, die davon profitieren, an diejenigen verliehen, die bei ihnen kaufen, und gehört genau den Unternehmen, deren Umsatz er eigentlich rechtfertigen soll. Das Geld beginnt, im Kreis zu zirkulieren.
Der Anbieter wird zur Bank
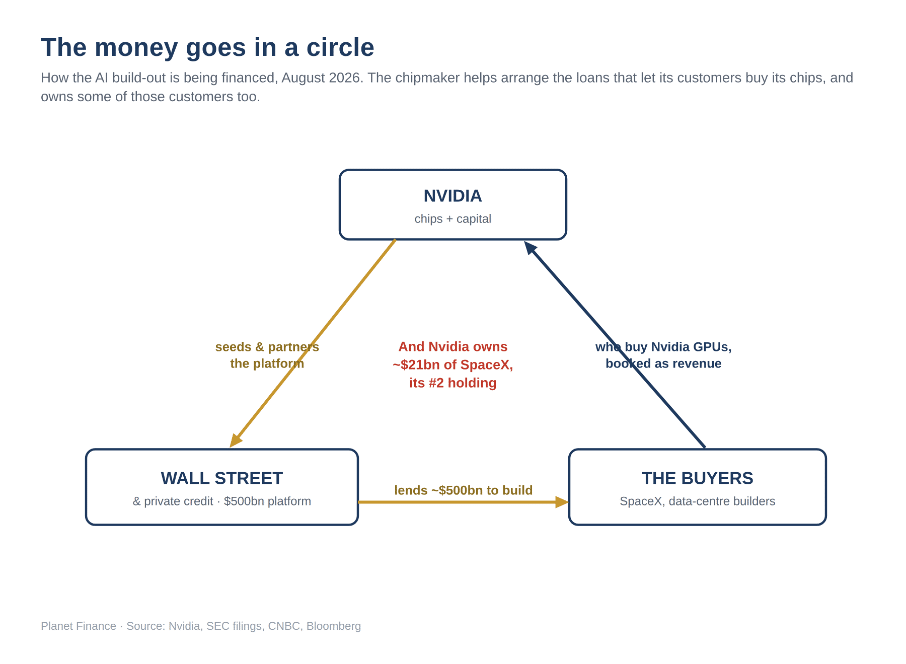
Beginnen wir mit der Ankündigung, die die Menschen eigentlich hätte alarmieren sollen, sie aber stattdessen begeistert hat. Nvidia, dessen Chips den Boom auslösen, hat sich mit einer Reihe der grössten Finanziers der Wall Street zusammengetan – darunter Apollo, Blackstone, BlackRock, Brookfield, Goldman Sachs und KKR –, um Finanzierungsplattformen aufzubauen, die mehr als 500 Milliarden Dollar mobilisieren sollen. Und wofür sind diese halbe Billion Dollar gedacht? Sie sollen an die Betreiber von Rechenzentren verliehen werden, damit diese Nvidias Chips kaufen können. Lesen Sie das noch einmal. Der Chiphersteller hilft dabei, die Kredite zu vermitteln, die es seinen Kunden ermöglichen, sein Produkt zu erwerben, und wird diese Käufe dann als Umsatz verbuchen – genau den Umsatz, der den Markt davon überzeugt, dass der Boom real ist. Nvidias Vorstandsvorsitzender bezeichnet seine Prozessoren mittlerweile als «investierbaren Vermögenswert», ein bemerkenswerter Ausdruck, wenn man einmal darüber nachdenkt, denn er bedeutet, dass die Chips nicht mehr nur Verbrauchsmaterial sind, sondern Sicherheiten, gegen die Kredite aufgenommen werden können, so wie ein Haus im Jahr 2006 als Sicherheit diente.
Es gibt einen Begriff für ein Unternehmen, das seine eigenen Kunden finanziert, damit diese sein Produkt kaufen können, und jeder, der schon ein paar graue Haare hat, erinnert sich daran, wohin das beim letzten Mal geführt hat. Man nennt es «Vendor Financing». In der Telekommunikations-Euphorie der späten 1990er Jahre verliehen Lucent und Nortel den aufstrebenden Netzbetreibern Milliarden, damit diese Lucent- und Nortel-Geräte kaufen konnten; die Verkaufszahlen sahen grandios aus, die Umsatzzahlen schossen in die Höhe, die Aktienkurse ebenfalls und dann gingen die Netzbetreiber in Konkurs und rissen die Kredite, die Einnahmen und die Kreditgeber mit in den Abgrund. Ein Verkauf, den man selbst finanzieren musste, ist kein richtiger Verkauf. Es ist ein Kredit, der sich als Verkauf tarnt, und er schmückt das aktuelle Quartal auf Kosten eines noch kommenden Quartals.
Jeder besitzt jeden
Wenn die Herstellerfinanzierung die erste Schleife des Systems ist, dann ist das Eigentum die zweite und sie ist noch enger geknüpft. Diese Woche war zufällig die Zeit der 13-F-Meldungen, der vierteljährlichen Meldungen, in denen die grossen Institutionen endlich offenlegen müssen, was sie halten, und diesmal lesen sich die Angaben weniger wie eine Reihe von Portfolios als vielmehr wie ein Stammbaum mit etwas zu vielen Ehen zwischen Cousins.
Wie sich herausstellte, hält Nvidia mittlerweile Anteile an SpaceX im Wert von rund zwanzig Milliarden Dollar, womit Elon Musks Raketen- und Rechenzentrumsimperium zur zweitgrössten Investition des Unternehmens weltweit wird – direkt hinter seiner Beteiligung an Intel. Alphabet, die Muttergesellschaft von Google, sass zum Quartalsende auf einer SpaceX-Position im Wert von rund vierundneunzig Milliarden Dollar, ihrer mit Abstand grössten Einzelbeteiligung überhaupt; sogar AMD war im Aktienregister vertreten. Folgt man dem Faden, verwickelt er sich in sich selbst: Nvidia investierte zehn Milliarden Dollar in Musks KI-Unternehmen xAI; SpaceX schluckte xAI daraufhin in einem Deal, der das Duo auf über eine Billion Dollar bewertete; und so besitzt Nvidia nun einen grossen Anteil an SpaceX, das seinerseits angekündigt hat, seine Rechenzentren ausschliesslich mit Nvidia-Chips auszustatten. Der Chiphersteller besitzt den Kunden, und der Kunde kauft nur beim Chiphersteller.
Und die Aktienkurse bestimmen die Gewinne. Das Rekordquartal von Alphabet im letzten Monat wurde, wie ich damals bereits anmerkte, vor allem durch Buchgewinne aus genau diesen Beteiligungen – den Anteilen an SpaceX und am KI-Labor Anthropic – aufgepeppt. Das Problem mit einem Portfolio aus eigenen Unternehmen ist, dass es im Aufschwung gibt und im Abschwung nimmt, und nichts davon ist ein Verkauf: Als die SpaceX-Aktien von rund 170 Dollar im Juni auf jetzt 140 Dollar rutschten, zeigten dieselben Unterlagen, wie dieser Rückgang innerhalb weniger Wochen still und leise rund 28 Milliarden Dollar aus Googles Bilanz herausschnitt. Unterdessen bereitet die Maschine ihren nächsten Schritt zur Selbstbewertung vor. Anthropic, das Labor, dessen Papierwert dazu beiträgt, den von Alphabet zu stützen, soll Gerüchten zufolge nun einen Börsengang mit einer Bewertung von mehr als zwei Billionen Dollar vorbereiten, was ein Unternehmen, das die meisten Menschen noch nie bewusst genutzt haben, wertvoller machen würde als den gesamten deutschen Aktienmarkt. Sogar der Mann, der im Finanzfernsehen am zuverlässigsten falsch liegt, ist aufgetaucht, um für den Preis zu bürgen, was langjährige Leser als eigenständigen Kontraindikator erkennen werden.
Dies ist kein Markt im Sinne, wie ihn Ihr Grossvater verstanden hätte, ein Ort, an dem unabhängige Käufer und Verkäufer aufeinandertreffen und sich über den Preis uneinig sind. Es ist ein kleiner, geschlossener Kreis von Giganten, die ineinander investieren, sich gegenseitig Kredite gewähren, untereinander handeln, ihre gegenseitigen Beteiligungen aufwerten und dann die Summe dieser gegenseitigen Gefälligkeiten dem Rest von uns als Ankunft der Zukunft präsentieren.
Die Wall Street drängt durch dieselbe enge Tür
Und die Banken, die all dies von der Seitenlinie aus beobachtet haben, haben beschlossen, dass sie es nicht ertragen können, aussen vor zu bleiben. Innerhalb derselben wenigen Tage sagte die Bank of America 250 Milliarden Dollar über einen Zeitraum von 18 Monaten zu, um die gesamte Lieferkette der künstlichen Intelligenz zu finanzieren. Von den Rechenzentren selbst über die Kraftwerke, die sie mit Strom versorgen müssen, bis hin zu den Minen, aus denen die kritischen Metalle gewonnen werden müssen; und Morgan Stanley, das sich nicht die Show stehlen lassen wollte, lockte mit einer Summe von 1,5 Billionen Dollar an Finanzierungen und Beratung für das kommende Jahrzehnt. Nach einer Rekordgewinnsaison haben die grossen amerikanischen Banken den Berg an Krediten betrachtet, den dieser Ausbau erfordert, und sind – aus ihrer Sicht durchaus vernünftig – zu dem Schluss gekommen, dass sie diese sehr gerne vermitteln und die Gebühren einstreichen würden.
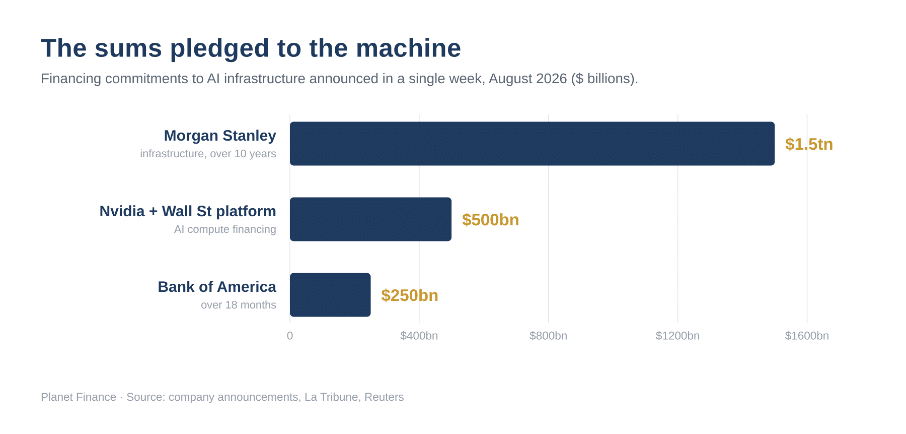
Ich möchte nur anmerken, dass es, wenn alle grossen Banken im selben Moment und mit dieser Einstimmigkeit auf dasselbe Thema stürmen, sehr selten der Startschuss ist. Viel häufiger ist es das Geräusch, das ein Zyklus kurz vor seinem Höhepunkt macht. Und beachten Sie, wohin ein Grossteil der Fremdkapitalfinanzierung tatsächlich fliesst: überhaupt nicht über die sichtbaren Banken, sondern über die neben ihnen stehenden Private-Credit-Fonds – dieselben Private-Credit-Fonds, die vor zwei Wochen auf diesen Seiten ihren eigenen Anlegern stillschweigend untersagten, ihr Geld abzuziehen.
Das Auto des Eroberers bauen
Es lohnt sich, für einen Moment aus diesem Kreis herauszutreten, denn der Kontrast sagt alles. Während die Wall Street Billionen für Unternehmen zaubert, die sich gegenseitig finanzieren und besitzen, schauen Sie sich an, was mit der Branche geschieht, die die moderne Welt der Dinge quasi erfunden hat. Das Automobil wurde in Deutschland geboren, in den Werkstätten von Benz und Daimler, und es war Frankreich, das es in den Familienunternehmen Peugeot, Renault und Panhard erstmals zu einer Industrie machte; fast ein Jahrhundert lang war das Automobil eine deutsch-französische Errungenschaft, gebaut von alten Dynastien, deren Nachnamen schliesslich als Embleme auf der Motorhaube landeten. Und genau dort, in diesem historischen Kernland, stirbt die Branche nun still und leise aus. In Frankreich legte Renault in dieser Saison durchaus respektable Halbjahreszahlen vor und wurde, wie die Analysten von Citi es formulierten, ungeachtet der Bewertung schlichtweg ignoriert; seine Aktien wurden so bewertet, als wäre das Unternehmen bereits ein Museumsstück; Stellantis, der Konzern, zu dem Peugeot und Citroën gehören, wurde von chinesischen Elektroautos so gründlich geschlagen, dass er aufgehört hat, sie zu übertrumpfen, und stattdessen damit begonnen hat, sie selbst zu bauen. Er hat seine eigenen europäischen Werke auf die Fertigung der Fahrzeuge seines chinesischen Partners Leapmotor umgestellt – eines Konkurrenten, mit dem er nicht mithalten konnte und für den er sich nun entschieden hat, als Zulieferer zu fungieren; und Renault füllt seine Ausstellungsräume nun mit Autos, die auf den Plattformen des chinesischen Herstellers Geely basieren. In Deutschland wurden Volkswagen, Mercedes und Porsche, die an einen chinesischen Markt gekettet sind, der in diesem Jahr voraussichtlich um mehr als vierzehn Prozent schrumpfen wird, für Ergebnisse abgestraft, die man vor einigen Jahren noch als absolut solide bezeichnet hätte. Ein Kontinent, der jahrelang Zölle erhöht hat, um chinesische Autohersteller fernzuhalten, übergibt ihnen nun, Werk für Werk, stillschweigend die Schlüssel.
Man sollte sich einmal vor Augen führen, was das eigentlich bedeutet, denn es ist schlimmer als eine Insolvenz, die zumindest die Würde eines Endes besitzt. Es ist Kapitulation, getarnt als Strategie: Die historischen Schmieden der französischen und deutschen Industrie werden nur noch dadurch am Laufen gehalten, dass sie sich bereit erklären, das Produkt des Eroberers unter Lizenz zu produzieren – so wie ein besiegter Handwerker seine Werkstatt behält, indem er die Möbel des Mannes herstellt, der ihn ruiniert hat. Das sind Unternehmen, die einen schweren Gegenstand schmieden, ihn an einen Fremden für mehr verkaufen, als die Herstellung gekostet hat, und die Differenz an ihre Eigentümer weitergeben – was früher die gesamte Definition eines Unternehmens war und nun offenbar als Makel gegen sie gewertet wird. Und da ist die stille Obszönität dieses Kreislaufs in einem einzigen Bild. Genau in dem Moment, in dem der Markt einen geschlossenen Kreis amerikanischer Giganten in Höhe von Billionen finanziert – nach der Theorie, dass sie die Zukunft sind –, schenkt er den Unternehmen, die noch immer die Gegenwart gestalten, nicht einmal ein Jahr Geduld; und so wird die Geburtsstätte des Automobils Etage für Etage an den einzigen verbliebenen Bieter verkauft, der noch an die Herstellung von Dingen glaubt. Das Kapital hat das Produktive zugunsten des Selbstreferenziellen so vollständig den Rücken gekehrt, dass es lieber ein Unternehmen finanziert, das seine eigenen Chips kauft, als eines, das Autos baut. Wenn man wissen will, wie spät es ist, dann ist das die Uhr.
Der Elefant im Porzellanladen
Und hier kommt China passenderweise ein zweites Mal ins Spiel, denn dasselbe Land, das derzeit still und leise die europäische Automobilindustrie demontiert, zieht auch der amerikanischen Wirtschaft im Bereich der künstlichen Intelligenz den Boden unter den Füssen weg.
Es gibt eine alte Redewendung über einen Elefanten im Porzellanladen; in diesem Jahr ist der Laden die ganze Welt, und der Eefant ist – mit einer gewissen Ironie – China. Während Silicon Valley Hunderte von Milliarden ausgibt, um immer grössere und kostspieligere Modelle zu entwickeln, bringen eine Reihe chinesischer Labore – DeepSeek, Moonshot und ihresgleichen – künstliche Intelligenz von vergleichbarer Qualität zu einem Bruchteil des Preises auf den Markt, in manchen Fällen sogar fast umsonst. Die Analysten bezeichnen dies mittlerweile als das «Rennen auf Null», und das ist der gefährlichste Ausdruck in der ganzen Angelegenheit, denn das gesamte amerikanische Konstrukt – der Kreislauf, die Anbieterfinanzierung, die Billionen-Dollar-Bewertungen – beruht auf einer einzigen unausgesprochenen Annahme: dass all diese Intelligenz eines Tages mit einem saftigen und dauerhaften Gewinn verkauft wird. Wenn die Chinesen damit zufrieden sind, dasselbe verschenkten, um den Markt zu gewinnen, überlebt diese Annahme die Konfrontation nicht. Man kann einen Berg von Schulden, die zu fünf Prozent aufgenommen wurden, nicht bedienen, indem man ein Produkt verkauft, das der Konkurrent gerne kostenlos verteilt. Amerikanische Startups haben bereits still und leise damit begonnen, ihre Software an die billigeren chinesischen Modelle anzupassen, was deutlich genug zeigt, in welche Richtung sich der Preis entwickelt. Der Kreis setzt alles auf Knappheit; China ist damit beschäftigt, Überfluss zu produzieren.
Der verborgene Treibstoff und der verblendete Schiedsrichter
Perpetuum mobile scheitern aus einem einzigen Grund, und zwar immer aus demselben: Die externe Energie, die sie die ganze Zeit über still und leise antrieb – jene Energie, von der der Verkäufer schwor, dass es sie nicht gäbe –, geht zur Neige. Der verborgene Treibstoff dieser Maschine ist das geliehene Geld anderer Leute, und dieses Geld ist gerade so teuer geworden wie seit einer Generation nicht mehr. Erst letzte Woche trat das US-Finanzministerium selbst an den Markt und verkaufte 30-jährige Anleihen zu 5,216 Prozent – dem höchsten Zinssatz, den die Vereinigten Staaten seit 2001, also seit einem ganzen Vierteljahrhundert, für eine so langfristige Kreditaufnahme gezahlt haben –, und die Nachfrage war so gering, dass Bloomberg den Verkauf trocken als Warnung an den Finanzminister bezeichnete. Lassen Sie das auf sich wirken. Wenn der Kreditgeber letzter Instanz – die einzige Regierung, die die Weltreservewährung druckt – den höchsten Zinssatz seit fünfundzwanzig Jahren zahlen muss, nur um ihre Anleihen zu platzieren, dann erscheint die Vorstellung, dass ein Kreis von Unternehmen weiterhin günstig Kredite aufnehmen kann, um ihre eigenen Aktien zu kaufen, nicht mehr wie eine Strategie, sondern wie ein Countdown. Sich zu den höchsten Kosten seit einer Generation Geld zu leihen, um einen Kreis von Firmen zu finanzieren, die sich gegenseitig ihre Aktien verkaufen, ist keine stabile Konstellation. Es ist ein Wagnis.
Und hier ist das Detail, das einen aufmerksamen Leser am meisten beunruhigen sollte, denn es betrifft die einzige Institution, die die Gefahr vielleicht rechtzeitig hätte erkennen können. Genau in dem Moment, in dem die Kreditmaschine auf Hochtouren läuft, hat der Vorsitzende der Federal Reserve beschlossen, weniger zu sagen. Kevin Warsh hat der Wall Street mitgeteilt, dass er nur noch minimal kommunizieren, weniger Sitzungen abhalten und die veröffentlichten Prognosen sowie die laufenden Kommentare, auf die sich die Märkte seit einer Generation gestützt haben, einstellen will; und selbst Goldman Sachs, kein Feind der Fed, hat gewarnt, dass die Lücke, die an die Stelle der Fakten getreten ist, sich einfach mit Gerüchten und Volatilität füllen wird. Vor einigen Wochen schrieb ich über den Tag, an dem das Orakel zu schweigen begann. Das Orakel hat nun noch einen draufgesetzt: Es ist nicht nur verstummt, sondern hat die Stadionbeleuchtung ausgeschaltet und zwar genau in der Nacht, in der das Spiel hart wurde.
Und Tokio ist nicht still geworden
Es gibt noch eine weitere Kraft, die auf diese Kraftstoffleitung drückt, und es ist jene, auf die ich seit dem Hochsommer hingewiesen habe: die stille Stütze unter dem gesamten Bauwerk. Vor zwei Wochen haben die Vereinigten Staaten und Japan etwas getan, was es seit 1998 nicht mehr gegeben hat, und gemeinsam interveniert, um den Einbruch des Yen aufzuhalten; das US-Finanzministerium verkaufte dafür sogar Euro. Es hat nicht funktioniert. Der Yen ist bereits wieder in Richtung seiner Tiefststände gerutscht, die Carry-Trader bauen eifrig genau jene Positionen wieder auf, die durch die Intervention eigentlich bestraft werden sollten, und der Druck auf Japans eigenen Anleihemarkt steigt erneut.
Warum sollte sich ein Leser, der die amerikanische Technologieblase beobachtet, für den Kurs einer japanischen Banknote interessieren? Weil Japan der grösste ausländische Gläubiger der US-Staatsschulden ist, und an dem Tag, an dem die japanischen Behörden schliesslich gezwungen sind, diese Staatsanleihen ernsthaft zu verkaufen, um ihre Währung zu verteidigen, werden sie neues Angebot auf genau jenen Markt werfen, der, wie wir gesehen haben, gerade die höchste Rendite seit 2001 gezahlt hat, um seine Anleihen zu platzieren. Die Maschine läuft mit billigem Fremdkapital; Tokio steht neben der einzigen Leitung, die es noch liefert, und hält ein brennendes Streichholz in der Hand. Die Intervention hat zwei Wochen Ruhe verschafft. Sie hat nichts entschärft.
Behalten Sie die Kraftstoffleitung im Auge
Nennen wir die Maschine also beim Namen, da niemand, der sie verkauft, dies tun wird. Der Boom der künstlichen Intelligenz wird der Welt als Perpetuum mobile angeboten, als ein sich selbst erhaltendes Wunderwerk, das seine eigene Nachfrage, seine eigene Finanzierung und seine eigenen Gewinne generiert und nur Ihr Kapital verlangt, um es am Laufen zu halten. Davon ist jedoch keine Rede. Es ist ein Kreis aus riesigen Unternehmen, die dieselben Dollar an einem geschlossenen Tisch herumreichen, wobei jede Runde in den Büchern als Wachstum verbucht wird; der gesamte Apparat wird mit Fremdkapital zu den höchsten Kosten seit zwanzig Jahren geschmiert und derzeit von einer Zentralbank angeheizt, die beschlossen hat, wegzuschauen. Nichts davon bedeutet, dass die Maschine morgen zum Stillstand kommt. Kreise wie dieser können sich noch viel länger drehen, als jeder Skeptiker erwartet, und es wird eine Menge echtes Geld verdient und dann wieder verloren werden, bevor dieser Kreis an Fahrt verliert. Aber warten Sie nicht darauf, dass ein «schwarzer Schwan» dem Ganzen ein Ende bereitet, denn hier gibt es keinen schwarzen Schwan. Die Gefahren sind nicht selten und unvorhersehbar; sie sind grau und schwerfällig und liegen offen zutage, wie ein Elefant, der mitten in einem Raum steht, der so gross ist wie der Elefant selbst: Geldkosten auf einem Vierteljahrhundert-Hoch, eine Währung in Tokio, die drei Regierungen zusammen nicht stützen konnten, ein chinesischer Preiskampf, der den Produktpreis gegen Null drückt, und ein Kreis von Unternehmen, die sich gegenseitig auf Billionen bewerten. Nichts davon ist verborgen. Um von den nächsten Ereignissen überrascht zu werden, muss man sich schon ziemlich angestrengt haben, nicht hinzuschauen. Die Disziplin, die dies von einem verlangt, ist dagegen nicht kompliziert. Beobachten Sie die Kraftstoffleitung, nicht das Schwungrad. Beobachten Sie den Kreditgeber, nicht den Kredit. Und halten Sie sich an das einzige Gesetz, das noch kein Finanzier jemals aufheben konnte: Die einzige Maschine, die wirklich ewig läuft, ist die, die gebaut wurde, um Ihnen den Glauben zu verkaufen, dass diese es tun wird.
Eric Lefebvre
Lesen Sie auch: Das Barometer ist kaputt
Suche:
Sponsoren: