Zehn Aktien machen mittlerweile rund 41 Prozent des amerikanischen Marktes aus – genau das Niveau, das jede grosse Blase des vergangenen Jahrhunderts begrenzt hat. Der Obligationenmarkt ist bereits still und leise auf ein Zwanzigjahreshoch geklettert, während das Finanzministerium der Vereinigten Staaten ihn mit einem Teelöffel rettet und sein grösster ausländischer Kreditgeber sich auf den Heimweg macht. Der KI-Grundpfeiler verliert mehr, als er einbringt, und lebt von der nächsten Zahlung. Die einzige wirkliche Frage, die noch offen ist, lautet: Welche Verwerfung gibt zuerst nach?
Von Zeit zu Zeit liefert einem der Markt eine einzige Zahl, die eine Debatte beendet, und diese Woche hat er eine hervorgebracht. Gemäss dem umfassendsten und langfristigsten Massstab, den wir dafür haben, wie kopflastig ein Aktienmarkt werden kann, machen zehn Unternehmen – die «Magnificent Seven» plus die drei Chip-Hersteller, die sie versorgen: Broadcom, AMD und Micron – nach Berechnungen der Bank of America nun rund einundvierzig Prozent des gesamten Wertes des US-Marktes aus. Das ist keine Zahl, die man interpretieren muss. Man muss sie nur neben ihre Vorgänger stellen. Die Versorger, die den Markt bis ins Jahr 1929 anführten, erreichten ihren Höchststand bei knapp 36 Prozent; die «Nifty Fifty» von 1972 bei etwa 40; Japan auf dem rauschhaften Höhepunkt seiner Blase bei rund 44; und die Dotcom-Blase von 2000 bei fast genau 41. Jedes einzelne davon war zu jener Zeit die offensichtliche Zukunft, das, worin ein ernsthafter Anleger es sich nicht leisten konnte, untergewichtet zu sein. Und jede einzelne von ihnen erreichte ihren Höchststand in demselben engen Bereich, in dem wir uns jetzt befinden. Die Konzentration allein läutet noch keine Glocken; sie verrät einem nie den Tag. Aber sie sagt einem – mit der Autorität eines Jahrhunderts voller Trümmer – dass die Luft hier oben dünn ist, dass der Raum genau in jener Höhe überfüllt ist, in der sich Räume schon immer geleert haben, und dass die vernünftige Haltung die ist, die die Flugbegleiterin empfiehlt: Sicherheitsgurt anlegen.
Ob es sich hier um eine Blase handelt, ist nach dem einzigen Massstab, der jemals im Voraus gezählt hat, kaum eine Frage. Die nützlichere Frage ist die nächste. Eine Blase auf ihrem Höhepunkt ist nicht dasselbe wie eine geplatzte Blase, und zwischen diesen beiden liegt die einzige Frage, die eine Kolumne wert ist: nicht ob, sondern wo sie zuerst reisst. Diese Woche wurde diese Frage zufällig an zwei Stellen beantwortet, und jedes Mal war das verräterische Zeichen, dass der Riss als Beruhigung getarnt kam.
Der Massstab, der die Debatte beenden sollte
Beginnen wir mit der Grafik selbst, denn sie verdient es, in Ruhe betrachtet zu werden, anstatt einfach beiseitegewischt zu werden.
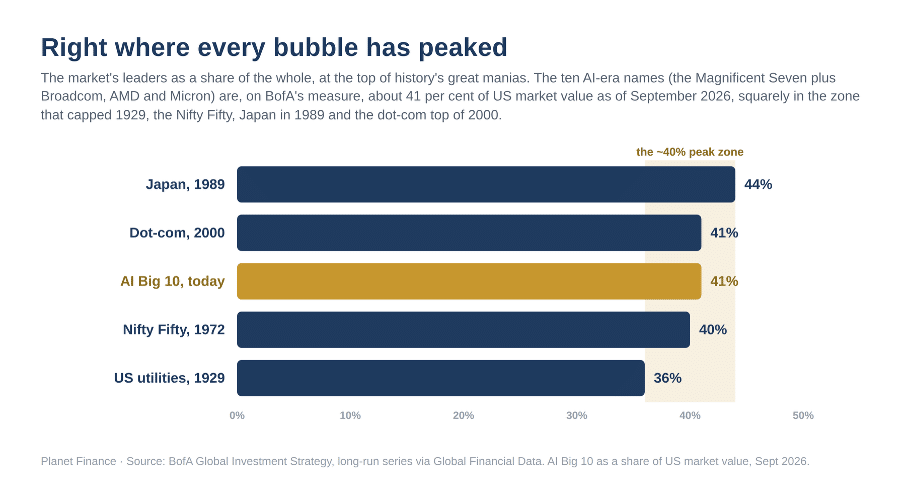
Der Einwand gegen ein Diagramm wie dieses ist immer derselbe, und er ist insofern berechtigt, als er zutrifft: Die Konzentration kann länger anhalten oder sogar zunehmen, als die Pessimisten zahlungsfähig bleiben können, und die Vorreiter einer Manie sind oft tatsächlich die besten Unternehmen ihrer Zeit – was genau der Grund ist, warum sich alle auf sie stürzen. Die «Nifty Fifty» waren wirklich grossartige Unternehmen. Der Kern des Bildes ist nicht, dass die KI-Marktführer Betrüger sind; einige gehören zu den profitabelsten Unternehmen der Geschichte. Der Kernpunkt ist enger gefasst und schwerer zu entkräften. Wenn das Schicksal des Marktes von so wenigen Namen abhängt, hört der Index auf, ein Markt zu sein, und wird zu einer Wette – und eine Wette dieser Grössenordnung kann gerade von jenen nicht durch Diversifikation abgedeckt werden, die dies am dringendsten nötig hätten; denn eine Untergewichtung dieser zehn bedeutet eine Underperformance, und eine Underperformance bedeutet, gefeuert zu werden. Also fliesst das Geld weiter in die Top-10 – nicht, weil irgendjemand glaubt, dass es noch viel zu gewinnen gibt, sondern weil sich kein Profi das Karriererisiko leisten kann, die Tanzfläche zu verlassen, solange die Musik noch spielt. Das ist kein Investieren. Es ist ein Spiel der musikalischen Stühle, bei dem die Stühle 41 Prozent der Altersvorsorge aller ausmachen, und die Ausgänge, wenn sie gebraucht werden, werden sich als genauso schmal erweisen wie die Eingänge es nicht waren.
Der Riss, der bereits offen ist
Hier ist die erste Stelle, an der es gerissen hat, und das Beunruhigende daran ist, wie leise dies geschah, während alle auf die Aktien schauten. Der Geldpreis, an dem sich jeder andere Preis auf der Welt misst, stieg diese Woche auf den höchsten Stand seit rund zwei Jahrzehnten. Den grössten Teil des Septembers hatte sich die Rendite der zehnjährigen Staatsanleihen unruhig im hohen Viererbereich bewegt. Dann schoss sie innerhalb einer einzigen Woche in den Fünferbereich hoch und erreichte etwa fünf und ein Fünftel Prozent – ein Niveau, das seit 2007 nicht mehr gesehen wurde; die Rendite der dreissigjährigen Anleihen stieg mit ihr auf fünfeinhalb Prozent, den höchsten Stand seit 2004. Das ist kein langsamer Trend, den man einfach wegdiskutieren kann. Es ist ein Riss, der sich öffentlich, innerhalb von fünf Handelstagen, auftat – und zwar trotz aller Bemühungen einer Regierung, die ganz offen versuchte, dies zu verhindern.
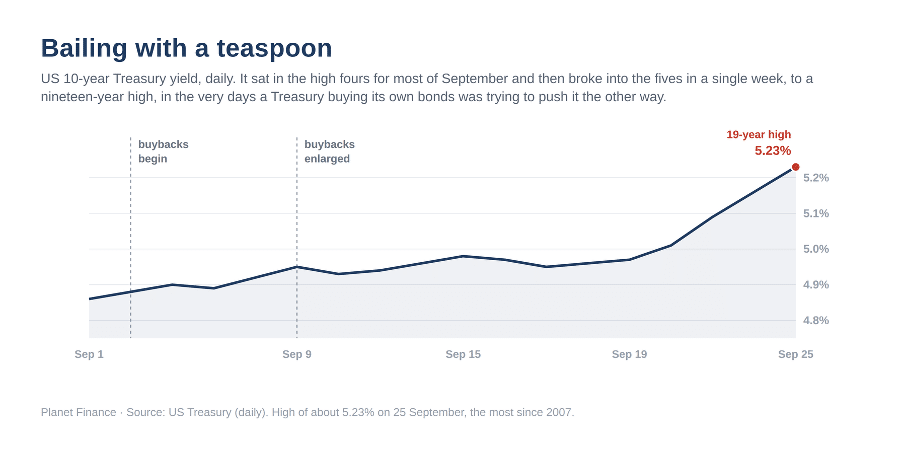
Das Finanzministerium unter Scott Bessent hat wochenlang die eigenen langfristigen Staatsanleihen der Regierung am offenen Aktienmarkt gekauft, um deren Renditen nach unten zu drücken, und hat diese Massnahme diesen Monat ausgeweitet, als die ersten Massnahmen nicht den gewünschten Effekt zeigten. Das obige Bild zeigt das Ergebnis, und es bedarf keiner Bildunterschrift: Je mehr er kaufte, desto höher stiegen die Renditen. Rechnet man einmal nach, ist der Grund dafür fast schon ein Witz. Am Mittwoch verkaufte das Finanzdepartement 70’000’000’000 Dollar an fünfjährigen US-Staatsanleihen. Am Donnerstag kaufte es 4’000’000’000 Dollar an langfristigen Anleihen zurück. Ein paar Milliarden raus, siebzig Milliarden rein – bei einem Markt von mehr als dreissig Billionen, der jedes Jahr Billionen an neuen Krediten verschlingen muss. Das ist keine Bazooka, und es ist nicht einmal ein Eimer. Es ist ein Teelöffel, und was er damit ausschöpft, ist das amerikanische Defizit, das kein Teelöffel erreicht. Das ist der Riss, der am wichtigsten ist und am wenigsten Beachtung findet, denn wenn die Kosten für Geld so steigen, wird alles, was sich danach richtet, gleichzeitig still und leise nach unten neu bewertet – und mit «alles» ist wirklich alles gemeint: die Hypothek, die die Familie nicht mehr refinanzieren kann, die Flut an Unternehmensschulden, die zum neuen Zinssatz prolongiert werden muss, die Privatkredite, die noch immer zu Konditionen geführt werden, die der Markt nicht mehr bietet, und die langfristigen Obligationen in jedem Pensionsfonds, der das Jahr 2023 fälschlicherweise für das Jahr 2023 fälschlicherweise für das Zinshoch gehalten hat. Ein Markt, der 41 Prozent zugelegt hat und auf dem steilsten Diskontsatz seit zwanzig Jahren balanciert, ist ein Bauwerk, dessen Fundament von Stunde zu Stunde untergraben wird.
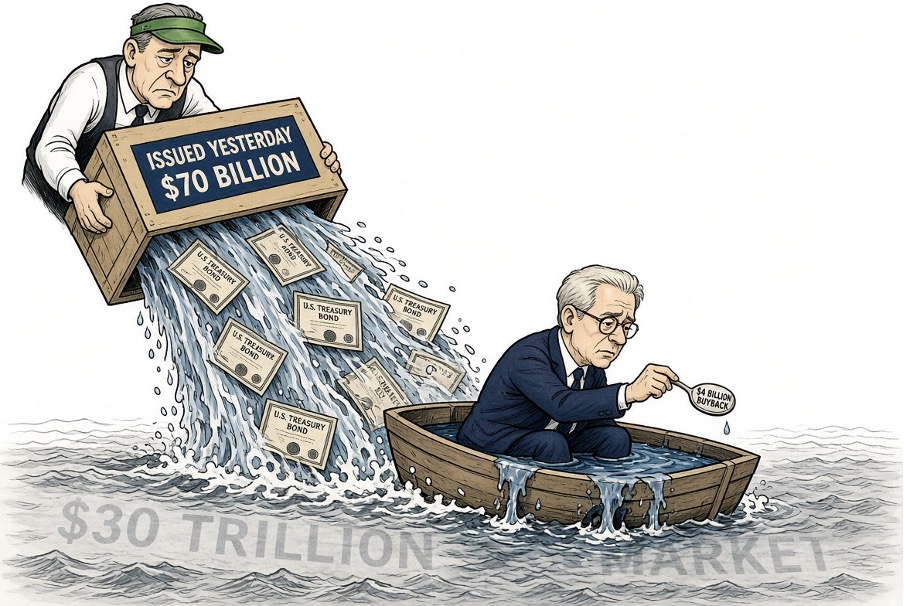
Und es gibt einen Grund, warum der «Teelöffel» versagt, der über die Grösse des Löffels hinausgeht, und das ist der Mechanismus, den ich letzte Woche auf diesen Seiten dargelegt habe. Der Käufer, der verschwunden ist, ist japanisch. Dreissig Jahre lang war Japan der weltweite Lieferant von billigem Geld und der grösste ausländische Gläubiger der USA; seine Sparer finanzierten einen Grossteil des Defizits von Washington, weil ihre eigenen Obligationen ihnen nichts einbrachten, wenn sie zu Hause blieben. Letzte Woche hob die Bank of Japan ihren Zinssatz auf ein 31-Jahres-Hoch an, und der Yen fiel trotzdem – ein Zeichen dafür, dass sich der Carry-Trade langsam wieder nach Hause wendet; und diese Woche tat das lange Ende der amerikanischen Renditekurve genau das, was ein abwandernder ausländischer Käufer damit bewirken würde. Bessent ist also nicht nur ein Mann, der mit einem Teelöffel Wasser aus einem Boot schöpft. Er ist ein Mann, der mit einem Teelöffel Wasser schöpft, dessen grösster Kunde gerade einen Grund erhalten hat, mit dem Kauf aufzuhören und nach Hause zu segeln. Die Flut, gegen die er ankämpft, ist nicht nur das Defizit. Es ist das Defizit genau in dem Moment, in dem sein grösster ausländischer Geldgeber den Anreiz verliert, es zu finanzieren.
Das tragende Element, das mehr verliert als einbringt
Der zweite Riss ist der, auf dem die Masse tatsächlich steht, und er verläuft durch ein einziges Unternehmen, das nicht einmal an der Börse notiert ist. Das gesamte Konstrukt – die Chips, die Clouds und die 41 Prozent – ruht in erschreckendem Masse auf der Gesundheit von OpenAI, und OpenAI macht nach seinen eigenen durchgesickerten Zahlen mehr Verluste als Gewinn. In der ersten Hälfte dieses Jahres verbuchte es rund 13’000’000’000 Dollar Umsatz und verzeichnete Verluste in Höhe von etwa 21’000’000’000. Das ist kein schnell wachsendes Unternehmen, dessen Situation sich mit einem Rundungsfehler wegdiskutieren lässt. Es ist ein Loch mit einem Logo.
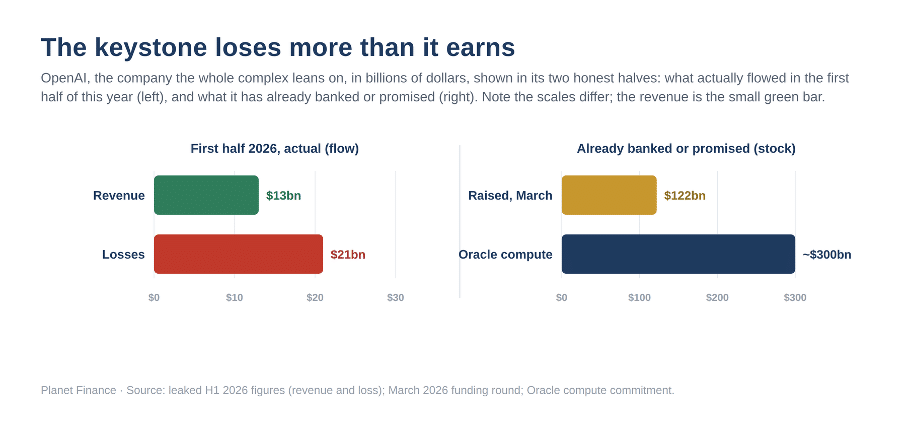
Ich möchte hier präzise sein, denn Ungenauigkeit würde den Zweiflern einen einfachen Ausweg bieten, und weil die präzise Version die schlimmere ist. OpenAI ist nicht bankrott; es gibt keinen Konkursantrag und keine verschlossene Tür. Das Problem besteht auch nicht darin, dass es kein Geld beschaffen kann. Es hat gerade die grösste Summe in der Geschichte der Privatwirtschaft aufgebracht: 122’000’000’000 Dollar im März bei einer Bewertung von 852’000’000’000 Dollar, von Amazon, Nvidia und SoftBank. Das Problem ist, dass selbst das nicht ausreicht. Nach den eigenen Prognosen des Unternehmens wird dieser Rekord-Geldscheck voraussichtlich um das Jahr 2028 versiegen, auf dem Weg zu einem Cash-Verbrauch von etwa einer Viertelbillionen Dollar, bevor das Unternehmen endlich verspricht, gegen Ende des Jahrzehnts Gewinne zu erzielen. Es lebt nicht von seinen Einnahmen, die nur einen Bruchteil seiner Kosten decken. Es lebt von der Gewissheit, dass ein immer grösserer Scheck eintreffen wird, um die Lücke zu füllen, die der letzte nicht schliessen konnte. Und so viele andere Unternehmen in diesem Sektor haben stillschweigend auf genau diese Gewissheit gesetzt, dass eine einzige gescheiterte Finanzierungsrunde hier kein privates Unglück wäre. Es würde den 41 Prozent das antun, was das Scheitern der ersten Internetgiganten im Jahr 2000 dem Dotcom-Index angetan hat: nicht die Technologie vernichten, die weiterlebte, um die Welt neu zu gestalten, sondern die Bewertungen in den Rauch aufgehen lassen, die ihr ein ganzes Jahrzehnt vorausgeeilt waren.
Und es gibt ein Detail, das das Unbehagen in etwas verwandelt, das eher einem Schwindelgefühl gleicht. Folgt man dem Geld, dreht es sich im Kreis. Nvidia beteiligt sich an OpenAI; OpenAI verspricht das Geld weiter an Oracle und die anderen Cloud-Anbieter für Rechenleistung; und diese wiederum geben es aus, um die Chips bei Nvidia zu bestellen. Derselbe Dollar ist eine Investition, ein Ertrag und ein Bestellauftrag an drei Stationen einer Schleife, einer Schleife, die mittlerweile in Hunderten von Milliarden gemessen wird. Ein Eckpfeiler, der zugleich sein eigener Investor, sein eigener Kunde und sein eigener Lieferant ist, hat aufgehört, ein Unternehmen zu sein, und ist zu einer Schleife geworden. Und Kreisläufe neigen sich nicht. Sie halten stand, und dann brechen sie zusammen. Wenn man mich also fragt, wo der lauteste erste Bruch kommen wird, zeige ich nicht auf den Obligationenmarkt, dessen Riss tiefer, aber leiser ist. Ich zeige hierher, auf den Grundpfeiler, denn dies ist die Verwerfung, auf der die gesamte Menge steht, und jene, von deren Versagen man unmöglich wegsehen könnte.
Das Theater, das über der Verwerfung inszeniert wurde
Über diese beiden Verwerfungen legte die Woche eine dicke Schicht der Beruhigung, und diese Beruhigung ist selbst ein Symptom. In New York versammelten sich die Grossen und Guten bei den Vereinten Nationen, um Frieden über einem Krieg zu inszenieren, der nicht aufgehört hat; der amerikanische Präsident verteidigte genau jenen Konflikt, dessen Frontlinie den Golf noch immer im Würgegriff hält; die Iraner antworteten mit Trotz, alle applaudierten auf Kommando und klärten nichts. Seine einzige Marktfunktion in diesem Jahr bestand darin, die Schlagzeilen zu liefern, auf deren Grundlage der Ölpreis heruntergeredet werden konnte – und das wurde er auch, um rund sechs Prozent im Wochenverlauf, aufgrund der Hoffnungen auf einen Waffenstillstand und eine Wiederöffnung der Meerenge. Doch die Tanker bewegten sich nicht im Gleichschritt mit dem Preis: Der Durchsatz durch die Strasse von Hormuz blieb im Wesentlichen unverändert, die Frachtkosten pro Barrel enthielten nach wie vor einen Kriegszuschlag von fast zwanzig Dollar, und Europas Dieseltanks lagen kurz vor Winterbeginn unter ihrem Fünfjahresdurchschnitt. Der Barrelpreis fiel aufgrund einer Meldung, die sich in der Realität nicht bestätigte – dieselbe Krankheit, die ich letzte Woche beschrieben habe und die sich auch nach einer Woche Pause nicht gebessert hat.
Doch die Beruhigung, die Ihnen am meisten Sorgen bereiten sollte, ist die, die sich der Aktienmarkt selbst eingeredet hat. In denselben fünf Handelstagen, in denen die Geldkosten ein Zwanzigjahreshoch erreichten, schlossen der S&P 500 und der Nasdaq die Woche auf neuen Rekordständen, getragen von genau jenen zehn Titeln, die die 41 Prozent ausmachen.
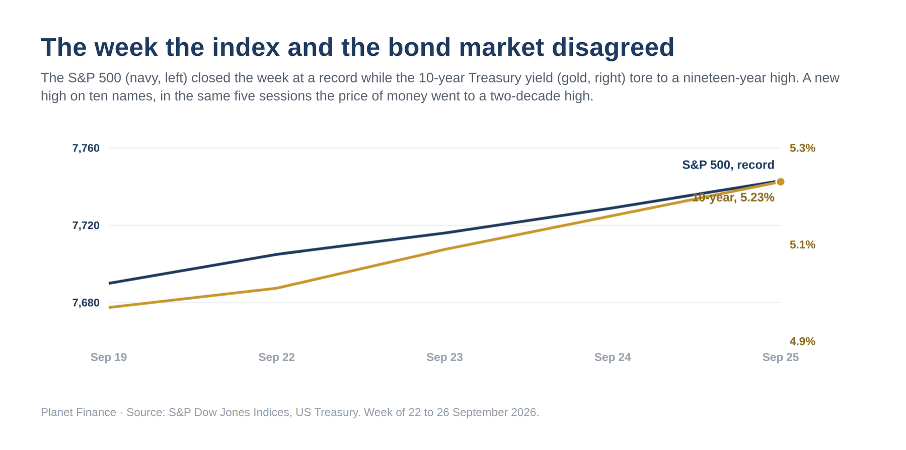
Stellt man die beiden Linien nebeneinander, hat man die gesamte Kolumne in einem einzigen Bild. Genau in der Woche, in der die Geldkosten auf ihren höchsten Stand seit 2007 schossen, erreichte der Index ein neues Allzeithoch – und das bei der engsten Führungsgruppe des Zyklus, deren Breite nach einigen Massstäben die geringste seit dem Jahr 2000 war. Ein Markt, der mit zehn Aktien Rekorde aufstellt, während der Boden unter all diesen neu bewertet wird, zeigt keine Stärke. Er zeigt die letzte und gefährlichste Phase einer Manie, jene, in der sich die Geschichte auf eine Handvoll Titel verengt, gerade weil sie die einzigen sind, die noch übrig sind, und die Masse diese Verengung fälschlicherweise für eine Führungsrolle hält. Das neue Hoch ist keine Widerlegung all dessen, was darüber liegt. Es ist der letzte Beweis dafür.
Wo es zuerst bricht
Fassen wir also die Woche zusammen. Ein Markt, der genau auf der Höhe liegt, auf der jeder grossen Blase dieses Jahrhunderts die Luft ausgegangen ist. Ein Anleihemarkt, der bereits ins Wanken geraten ist, wobei ein Finanzminister mit einem Löffel versucht, die Flut einzudämmen, während sich sein grösster ausländischer Geldgeber auf den Heimweg macht. Ein KI-Komplex, dessen Eckpfeiler mehr verliert als er einbringt und der ausschliesslich vom nächsten Scheck lebt, in einer Endlosschleife mit seinen eigenen Lieferanten. Und über all dem ein Nebel der Beruhigung, eine Friedenskonferenz über einem Krieg, ein Barrel, das aufgrund eines Gerüchts im Preis fällt, ein Index, der mit zehn Titeln Rekorde aufstellt. Fairerweise sollte man erwähnen, wo das Feuer noch nicht hingelangt ist, denn das ist der Unterschied zwischen einer Warnung und einem Nachruf. Gold hat neue Rekorde erreicht – das ist das alte Geld, das still mit den Füssen abstimmt, während das Papier neu bewertet wird. Doch die Unternehmenskredite sind noch nicht zusammengebrochen: Die Spreads bei Hochzinsanleihen liegen immer noch nahe ihren Tiefstständen, bei rund zweihundertsiebzig Basispunkten – das ist der einzige Indikator in dieser ganzen Betrachtung, der noch nicht alarmiert. Ein Riss, der den Kreditmarkt noch nicht erreicht hat, ist ein anderes und weniger fortgeschrittenes Phänomen als einer, der dies bereits getan hat, und der aufmerksame Leser sollte diesen Spread genauer beobachten als den Index, denn genau dort werden die nächsten wirklichen Nachrichten herkommen.
Wo also wird es als Erstes nachgeben? Der tiefste Riss befindet sich im Anleihemarkt, und er ist bereits offen; es ist diese Flut, die am Ende alles andere mit sich hinunterreissen wird, denn sie bewertet die gesamte Struktur auf einen Schlag neu und benötigt keinen weiteren Auslöser ausser sich selbst. Doch der erste Riss, den man tatsächlich sehen wird – jener, der Schlagzeilen macht und den Handelssaal leerräumt –, wird durch den Schlussstein verlaufen, durch jenes einzige nicht börsenkotierte Unternehmen, auf dessen Unterstützung sich die gesamten 41 Prozent stillschweigend geeinigt haben – an dem Tag, an dem einer seiner immer grösser werdenden Schecks nicht eingelöst werden kann.
Die vorsichtige Reaktion besteht darin, diesen Tag nicht beim Namen zu nennen, denn niemand kann das, und diejenigen, die sich jetzt um das Mikrofon drängen, um den Höchststand vorherzusagen, sind ebenso unzuverlässig wie jene, die das letzte Jahr damit verbracht haben, davon als neues Paradigma zu sprechen. Es geht einfach darum, den Sicherheitsgurt als das zu akzeptieren, was er ist. Die echten Werte zu halten – jene, auf die ein Papieranspruch immer nur ein Anspruch ist – und genug vom eigenen Gleichgewicht ausserhalb der zehn überfüllten Stühle zu bewahren, um stehen zu können, wenn die Musik aufhört, anstatt wie alle anderen nach einem Platz zu greifen, der nie wirklich da war.
Wir befinden uns, nach den besten Massstäben, die die Geschichte bietet, an der Spitze. Das bedeutet nicht, dass es morgen so sein wird. Es bedeutet, dass die Belohnung dafür, von hier aus voll und ganz im Tanz zu bleiben, gering ist, und die Strafe dafür, darin gefangen zu sein, total ist – und genau das ist die Rechnung, bei der ein umsichtiger Mensch aufhört zu addieren und leise und ohne Drama beginnt, seinen Stuhl ein wenig näher an die Tür zu rücken. Gurt anlegen. Das Zeichen leuchtet schon eine Weile. Diese Woche hat es einfach aufgehört zu blinken.
Eric Lefebvre
Lesen Sie auch: Tanz auf dem Vulkan
Suche:
Sponsoren: