Eine Woche voller leiser Risse, ein Gerücht, das fast aus dem Nichts Milliarden in Bewegung brachte, und die Weltuntergangsmaschine, die der Markt aus der Spieltheorie gebaut hat. Asien explodierte. Der Angstindex tat es nicht. Falls du «Dr. Strangelove» in letzter Zeit nicht gesehen hast, schau ihn dir am nächsten Wochenende noch einmal an. Er ist kürzer als ein Marktbriefing und im Moment zutreffender.
Dr. Strangelove hat nie existiert, was schade ist, denn er war der ehrlichste Mann im Raum. Der Rollstuhl und der unkontrollierbare Arm stammten von Peter Sellers und Stanley Kubrick, doch der Verstand hinter der Maske war aus Männern zusammengesetzt, die ganz und gar real waren. Einer von ihnen war John von Neumann, der die Spieltheorie erfand – die Mathematik darüber, wie sich rationale Menschen verhalten, wenn ihr Schicksal davon abhängt, was alle anderen tun –, und der anschliessend in den Gremien sass, die die amerikanische Nuklearstrategie ausarbeiteten. Der andere war Herman Kahn, der Stratege bei RAND, der einer ganzen Generation beibrachte, das Undenkbare zu denken, und der dem Film seine Weltuntergangsmaschine lieferte. Kubrick verschmolz sie zu einer Figur, und der Witz des Films ist der Witz dieser Woche. Eine Maschine, die ausschliesslich aus rationalen Schritten zusammengesetzt ist, kann ein vollkommen wahnsinniges Ergebnis hervorbringen, und da jeder Schritt vernünftig war, ist kein Einzelner in der Lage, sie abzuschalten. Der Film ist sechzig Jahre alt. Er ist nicht veraltet. Wenn überhaupt, hat der Markt ihn eingeholt.
Ich erwähne den guten Doktor, weil dies eine Woche war, in der man eher über Spiele als über Preise nachdenken sollte. Ein Spiel im Sinne von von Neumann ist jede Situation, in der der beste Zug eines Spielers von den Zügen aller anderen abhängt. Seine beunruhigende Erkenntnis war, dass ein Raum voller individuell rational handelnder Spieler gemeinsam von einer Klippe stürzen kann, wobei jeder bei jedem Schritt im Recht ist. Der Markt ist das grösste nicht-kooperative Spiel, das je gespielt wurde, und diese Woche konnte man einige Tage lang beobachten, wie das Gleichgewicht ins Wanken geriet.
Die ersten Verteidigungslinien
Das Wanken begann, wie es bei solchen Dingen üblich ist, an der schwächsten Stelle. CoreWeave ist das, was in der Branche als «Neocloud» bezeichnet wird: ein Unternehmen, das mit Fremdkapital Rechenzentren für künstliche Intelligenz baut und die Rechenleistung vermietet. Seine Schulden sind als «Junk» eingestuft. Diese Woche fielen seine Anleihen unter achtzig Cent pro Dollar: die Rendite einer davon kletterte über sechzehn Prozent, und die Kosten für die Absicherung der Schulden gegen einen Zahlungsausfall stiegen auf über tausend Basispunkte – ein Rekord. Die Aktien fielen an einem Handelstag um rund sechzehn Prozent. Der Geschäftsführer bezeichnete die Reaktion als irrational. Bezeichnenderweise sah sich der Gründer von Nvidia gezwungen, öffentlich zu erklären, dass sich CoreWeave in einer Aufwärtsentwicklung befinde und keiner Rettung bedürfe, während Elon Musk den Anleihekurs mit einem einzigen Wort zusammenfasste: «Huch».
Ein Wort zum Ausdruck «als Ramsch eingestuft»: Die Branche würde es viel lieber sehen, wenn man sich nicht damit aufhalten würde. «Ramsch» ist der ehrliche Begriff. Der höfliche Begriff, der in der Werbung steht, lautet «High Yield», was für eine Ramschanleihe das ist, was «aus zweiter Hand» für einen Occasionswagen ist: dasselbe, nur in einem sauberen Hemd. Eine Anleihe wird als Ramsch eingestuft, wenn die Ratingagenturen nicht mehr davon überzeugt sind, dass der Schuldner sie zurückzahlen wird, weshalb die Kreditgeber einen höheren Coupon als Risikozuschlag verlangen. «Investment Grade» bedeutet, dass sie glauben, man sei zahlungsfähig. «Junk» bedeutet, dass sie sich nicht sicher sind. Und eine Rendite von fünfzehn Prozent – wo CoreWeave derzeit steht – bedeutet, dass der Markt aufgehört hat, auf die Ratingagenturen zu warten, und still und mit einer gewissen Verlegenheit damit begonnen hat, die Beerdigung zu bepreisen.
In dem Namen verbirgt sich ein Witz, und es lohnt sich, einen Moment darüber nachzudenken, denn er erzählt die ganze Geschichte. CoreWeave hat seine Anfänge nicht in der künstlichen Intelligenz. Das Unternehmen wurde 2017 als «Atlantic Crypto» gegründet, ein Kryptowährungs-Mining-Betrieb, der ganze Reihen von Grafikchips betrieb, um Ethereum zu schürfen. Als die Kryptopreise zusammenbrachen, erkannten die Gründer, dass ihr eigentlicher Vermögenswert der Berg an Chips selbst war – ein Grossteil davon günstig von anderen, in Konkurs gegangenen Mining-Unternehmen gekauft –, und dass diese Chips mehr wert waren, wenn man ihre Rechenleistung vermietete, als wenn man damit Coins schürfte. Also änderten sie das Schild über der Tür. Das Unternehmen, das heute an der Basis des grössten Booms einer ganzen Generation steht, ist ein Krypto-Miner im neuen Gewand, und sein Name beschreibt – wenn man genau hinhört – die Methode genau. Es webt. Was es in den letzten zwei Jahren gewebt hat, sind Schulden.
Bei einem Unternehmen wie diesem sollte man nicht den Aktienkurs im Auge behalten, sondern den Preis seiner Kreditaufnahme, denn die Anleiherendite ist ein Barometer. Sie misst in einer einzigen Zahl, wie hoch die Kreditgeber die Wahrscheinlichkeit einschätzen, dass sie ihr Geld zurückerhalten. CoreWeave verkaufte erst im Juni eine Tranche von Anleihen zu rund neun Prozent, was für ein Unternehmen, das die Zukunft verkauft, bereits ein hoher, spekulativer Zinssatz war. In dieser Woche würde der Markt dasselbe Papier nur noch bei einer Rendite von fast sechzehn halten, die Anleihen waren unter achtzig Cents pro Dollar gefallen, und die Kosten für ihre Absicherung gegen einen Ausfall hatten tausend Basispunkte überschritten – ein Niveau, das S&P selbst als «Distress» einstuft. Jeder Kreditanalyst hat eine grobe Skala im Kopf. Bei rund sechs Prozent kommt ein wachsendes Unternehmen noch zurecht. Ab acht Prozent wird der Boden rutschig. Bei zweistelligen Werten spricht man nicht mehr von Refinanzierung, sondern von Restrukturierung. Bei 15 Prozent sagt der Markt – sehr höflich ausgedrückt –, dass er nicht damit rechnet, vollständig zurückgezahlt zu werden.
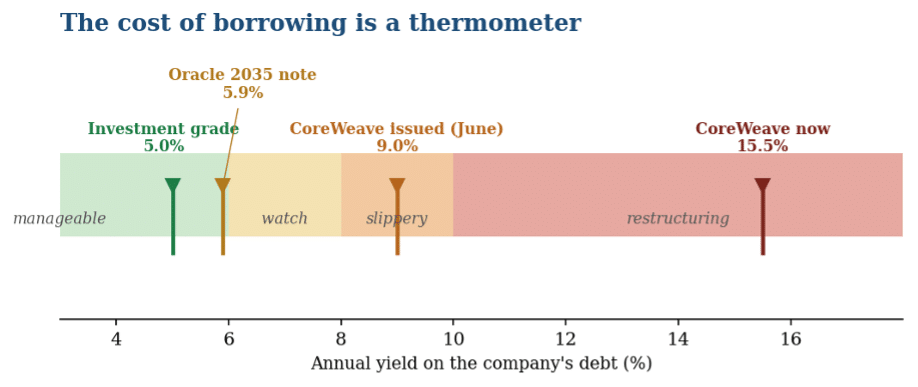
Ungefähre jährliche Renditen von Unternehmensanleihen. Die Schwellenwerte für Investment Grade und Junk-Anleihen dienen zur Veranschaulichung; eine Rendite nahe 15 Prozent signalisiert, dass der Markt einen Zahlungsausfall einpreist.
Und hier verbirgt sich ein Hinweis innerhalb des Hinweises. Während die Obligationenabteilungen CoreWeave stillschweigend als Ausfallkandidaten einpreisten, kauften die Aktienbegeisterten weiterhin die Aktien, allen voran Cathie Wood – eine Fondsmanagerin, die in umgekehrter Hinsicht so verlässlich ist, dass die Handelsräume sie als die Jim Cramer ihrer Seite betrachten: Was auch immer sie kauft, verkauft man. Der Punkt hinter dieser Grausamkeit ist einfach. Diejenigen, die CoreWeave Geld leihen, und diejenigen, die dessen Aktien kaufen, können nicht beide Recht haben, und nur eine der beiden Gruppen verfügt über einen Anwalt und einen Anspruch auf die Vermögenswerte. Der Obligationenmarkt ist der Erwachsene im Raum, und diese Woche griff dieser Erwachsene nach der Tür.
Halten wir kurz inne, um zu überlegen, warum Nvidia überhaupt das Wort ergreifen musste. Nvidia verkauft die Chips, und Nvidia investiert auch in mehrere der Unternehmen, die sich Geld leihen, um diese Chips zu kaufen. Der Dealer setzt still und leise auf einige der Spieler an seinem eigenen Tisch. Es ist eine wunderbare Konstellation, solange das Spiel gewonnen wird, denn jeder verkaufte Chip rechtfertigt den nächsten Kredit, und jeder Kredit finanziert den nächsten Chip. Es ist eine ganz andere Konstellation, wenn die schwachen Spieler ins Wanken geraten, denn dann ist der Dealer in ihre Schulden verwickelt. Um CoreWeave herum liegen die anderen Vorwerke derselben Festung. Die kleineren Neoclouds. Die Modellentwickler selbst, von denen einer letzten Monat der Welt mitteilte, sein annualisierter Umsatz betrage fünfzig Milliarden Dollar, nachdem er kurz zuvor siebzig Milliarden angedeutet hatte, wobei niemand genau sagen kann, was «annualisiert» eigentlich bedeutet. Das sind die ersten Verteidigungslinien. Wenn sie fallen, erreicht die Welle den Bergfried.
Und im Zentrum des Hauptturms steht Oracle, was den beunruhigenderen Fall darstellt, denn Oracle ist kein umfunktionierter Krypto-Miner, sondern ein über vierzig Jahre altes Unternehmen, das tatsächlich Geld verdient. Genau das macht diese Woche so ernüchternd. Um seinen Anteil am Ausbau zu finanzieren, haben sich die bilanzierten Schulden von Oracle in etwa verdoppelt, auf rund 125 Milliarden Dollar. Seine Investitionsausgaben verschlingen mittlerweile mehr als vier Fünftel seines Umsatzes, sein freier Cashflow ist stark ins Minus gerutscht, und S&P hat das Rating auf die unterste Stufe des Investment-Grades herabgestuft – eine Stufe über «Junk» –, während die anderen Agenturen von noch schlechteren Aussichten murren. Doch die Zahl, die eine genauere Betrachtung verdient, ist jene, die Oracle gänzlich aus der Bilanz heraushält. Versteckt in den Fussnoten seiner Rechnungslegung verbirgt sich ein weiteres Viertel einer Billiarde Dollar – rund 248 Milliarden Dollar – an Mietverträgen für Rechenzentren, die nirgends in der Bilanz selbst auftauchen; noch vor achtzehn Monaten waren es lediglich 23 Milliarden Dollar. Die Laufzeiten betragen fünfzehn bis neunzehn Jahre. Die Kunden, die diese Kapazität mieten, haben sich grösstenteils für fünf Jahre verpflichtet, und rund die Hälfte von Oracles viel gepriesenem Auftragsbestand beruht auf einem einzigen davon: OpenAI, einem Unternehmen, das noch keinen Gewinn erzielt. Das wahre Ausmass dieses Wagnisses sieht also so aus: Oracle verpflichtet sich, während neunzehn Jahren Miete für Verträge zu zahlen, die fünf Jahre laufen, um einen Kunden zu bedienen, der selbst ein Geldfresser ist, und den grössten Teil dieser Verpflichtung hält das Unternehmen in den Anmerkungen fest und nicht auf der Bilanzseite. Ein Kommentator griff diese Woche nach dem Wort «Enron». Das ist zu stark, und man und das kann man zu Recht behaupten, denn Oracle verkauft echte Software an echte Kunden mit echtem Gewinn, was Enron nie getan hat. Aber es ist das subtilere Echo, das zählt, und genau das ist es: die Kunst, die beängstigende Zahl knapp ausserhalb des Seitenrandes zu halten, dorthin, wo das Auge nicht darauf trainiert ist, hinzuschauen. Wenn sich der solide alte Name im Zentrum der Festung auf diese Weise finanziert, geht es nicht mehr um die Frage, ob der brüchige Rand nachgibt, sondern darum, wie viel von der Festung jemals so solide war, wie es die Broschüre behauptete.
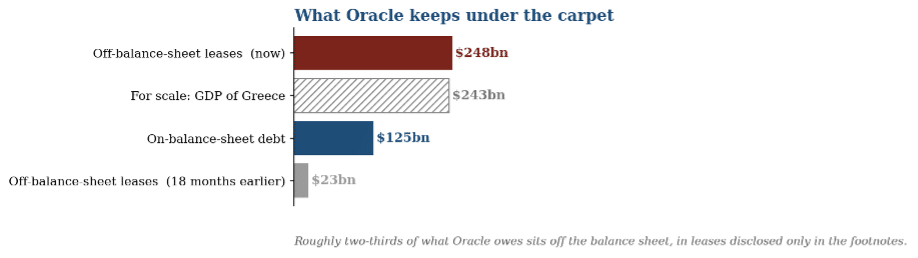
Oracle. Bilanzierte Schulden im Vergleich zu den rund 248 Milliarden Dollar an 15- bis 19-jährigen Rechenzentrums-Leasingverträgen, die nur im Anhang (10-Q, Nov. 2025) ausgewiesen sind – ein Anstieg von rund 23 Milliarden Dollar gegenüber achtzehn Monaten zuvor. Das BIP Griechenlands dient als Massstab.
Die Weltuntergangsmaschine, von der niemand spricht
Kahns Weltuntergangsmaschine hatte eine eiserne Regel. Sie wirkt nur dann abschreckend, wenn jeder weiss, dass es sie gibt, und weiss, dass sie automatisch auslöst. Die Tragödie des Films – der Teil, der das Publikum noch immer zum Lachen bringt und dann verstummen lässt – besteht darin, dass die Russen eine solche Maschine bauen und vergessen, sie anzukündigen, sodass sie niemanden abschreckt und einfach losgeht. Der Markt hat seine eigene Version aus Hebelwirkung, Händlerfinanzierung, ausserbilanzielle Vehikel und dem Carry-Trade gebaut, und sie funktioniert genauso automatisch, wie Kahn es befürchtet hatte, denn Margin Calls und Zwangsverkäufe erfordern keine menschliche Entscheidung mehr, sobald die Sicherheiten an Wert verlieren. Der Unterschied ist, dass diese Maschine halb geheim ist. Ihre Verkabelung verläuft durch die stillen Risse, auf die die fröhlichen Finanzsender nicht näher eingehen. Im Film ist der General stolz auf die Maschine. Auf dem Markt leugnet der General immer noch, dass sie eingeschaltet wurde.
Schaut mal, wo sie tatsächlich losging. In Asien war der Schaden schwerwiegend. Der Markt in Seoul löste seinen «Circuit Breaker» aus – den automatischen Handelsstopp, der den Handel unterbricht, wenn die Kurse zu schnell fallen – und schloss mit einem Minus von rund siebeneinhalb Prozent, an dem entscheidenden Tag sogar näher an neun Prozent. Der indonesische Markt fiel um rund elf Prozent – sein schlimmster Tag seit den Tiefpunkten des Jahres 2020 –, und dieser Tag hatte einen Namen: MSCI erklärte, der Markt verdiene den Status eines Schwellenmarktes nicht mehr, was die Art von bürokratischem Urteil ist, das einen Raum leeren lässt. Tokio verlor mehr als vier Prozent, Taiwan wurde schwer erschüttert, und China rutschte weiter ab. Und doch: In Europa stieg Paris im Wochenverlauf um rund zwei Prozent, während die Wall Street nahezu unverändert schloss. Auf der einen Hemisphäre explodierte die Maschine, und auf der anderen Hemisphäre wurde eine Party gefeiert. Das ist keine Ruhe. Das ist die Verzögerung, bevor der Knall bei uns ankommt.
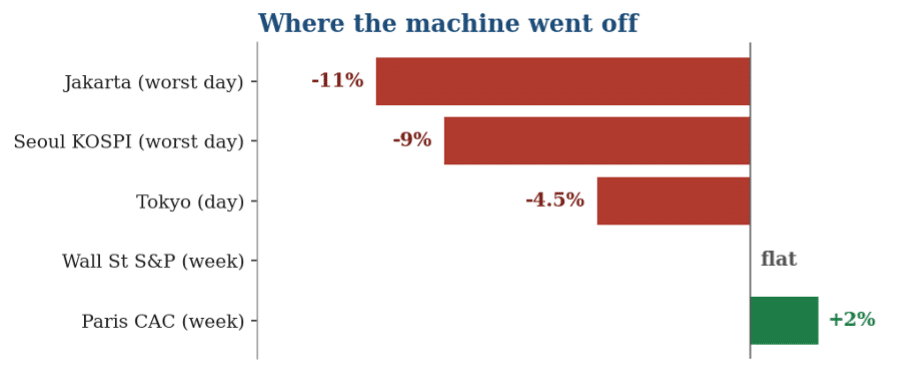
Asien: grösster Tagesverlust dieser Woche. Westen: Veränderung im Wochenvergleich. Zahlen sind ungefähre Angaben.
Das Instrument, das eigentlich hätte schreien müssen, tat es nicht. Der VIX, den alle als «Angstbarometer» bezeichnen, ist eine einzige Zahl, die aus den Preisen destilliert wird, die Anleger für Optionen zahlen – diese sind im Wesentlichen eine Versicherung gegen einen fallenden Markt. Wenn die Leute ruhig sind und nur wenige Absicherung kaufen, liegt er im niedrigen Zehnerbereich. Wenn sie Angst haben und sich um Absicherung bemühen, steigen die Kosten für diese Versicherung sprunghaft an, und der VIX springt mit. Die grobe Skala ist leicht zu merken: Unter zwanzig bedeutet Selbstzufriedenheit, um die dreissig herrscht echte Angst, ab vierzig ist es regelrechte Panik. Um ein Gefühl für die Verhältnisse zu bekommen: Er schloss über achtzig, als Lehman 2008 zusammenbrach und erneut auf dem Tiefpunkt der Pandemie 2020; er erreichte Mitte sechzig während der Yen-Panik im August 2024 und lag erst im vergangenen Frühjahr noch in den Vierzigern, als Zölle kurzzeitig alle in Angst versetzten. Diese Woche stieg er zwar an, aber nur auf etwa zwanzig, ausgehend von ruhigen sechzehn in der Woche zuvor. Ein ganzer Kontinent wurde neu bewertet, und der Angstindex hat sich kaum gerührt. Das ist keine Beruhigung. Es ist das Zeichen für Stress, der noch keine Messinstrumente gefunden hat, denn der Stress sitzt nicht bei den Banken, die diese Woche eine nach wie vor ruhige und positive Kreditqualität meldeten, sondern bei den privaten Krediten und den durch künstliche Intelligenz verursachten Schulden, die die Banken nicht halten – und genau deshalb ist er so schwer zu erkennen.
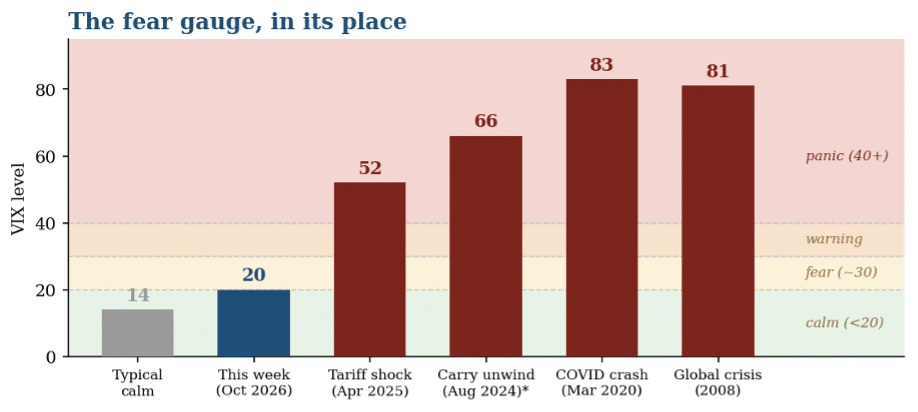
Der VIX zu ausgewählten Zeitpunkten. Die Werte sind Schlusskurse, mit Ausnahme des Spitzenwerts vom August 2024, bei dem es sich um einen Intraday-Höchststand handelt (der Schlusskurs lag näher bei 38). Echte Panik beginnt bei Werten in den Vierzigern; diese Woche erreichte der Index nur etwa zwanzig.
Zwei Anzeichen, die das Spiel verraten
Hinter der ruhigen Fassade ereigneten sich diese Woche zwei Dinge, die nicht in das rosige Bild passen, und beide sind mehr wert als jeder Index-Schlusskurs. Das erste betrifft den Obligationenmarkt. Die langfristigen Zinssätze fielen um rund zehn Basispunkte – und das in derselben Woche, in der die schlimmsten Inflationszahlen des Jahres bekannt wurden. Die amerikanischen Produzentenpreise stiegen um 1,3 Prozent in einem einzigen Monat und um mehr als 6 Prozent im Jahresvergleich, was hauptsächlich auf die Energiepreise zurückzuführen ist. Die Konsumentenpreise stiegen im Monatsvergleich um 0,6 Prozent und liegen im Jahresvergleich um 3,7 Prozent höher. Die Importpreise sind im Jahresvergleich um mehr als 8 Prozent gestiegen, die Exportpreise um mehr als 11 Prozent. Und das vor dem Hintergrund einer möglichen Zinserhöhung am 28. Oktober. Sinkende Renditen bei steigender Inflation sind keine wohlüberlegte geldpolitische Einschätzung. Es ist eine Massenflucht in Richtung des einzigen Notausgangs, dem noch jemand vertraut. Wenn Geld in Staatsanleihen fliesst, während die Inflation lodert und Zinserhöhungen drohen, ist das keine Prognose. Es ist Panik.
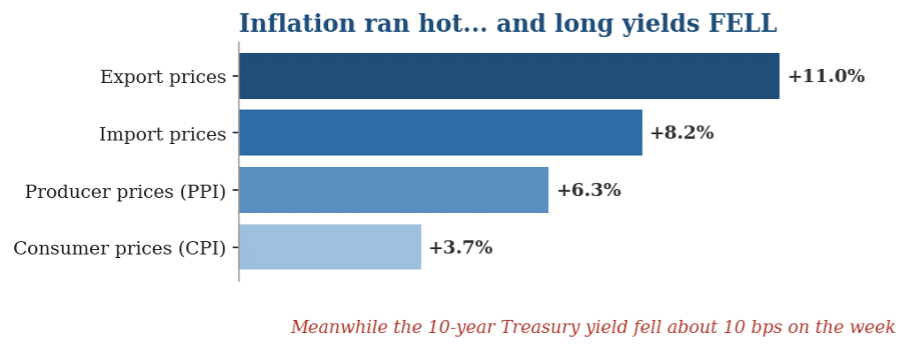
Vereinigte Staaten, im Jahresvergleich. Produzenten- und Konsumentenpreise gemäss den BLS-Veröffentlichungen vom September; Handelspreise wie angegeben.
Das zweite Anzeichen ist seltsamer und aufschlussreicher. Gold und Silber, die klassischen Absicherungen gegen Inflation, gehörten zu den absoluten Schlusslichtern der Woche – und das während der schlimmsten Inflationsangst des Jahres. Silber steuerte auf einen Wochenverlust von rund sechs Prozent zu. Der Grund dafür ist reine Spieltheorie der praktischsten Art. Ein gehebelter Akteur, der einen Margin Call erhält, verkauft nicht das, was er gerne verkaufen würde. Er verkauft, was er kann – also das, was liquide und noch profitabel ist –, und diese Woche waren das die Edelmetalle, die er mit einem stattlichen Gewinn gehalten hatte. Man beschafft sich Bargeld, indem man seine Gewinner verkauft, denn die Verlierer bringen nicht genug ein, und man will sie nicht realisieren. Wenn also der sichere Hafen mitten in einer Inflationspanik am stärksten einbricht, gibt der Markt keine Prognose ab. Er reagiert auf einen Margenbearbeiter, und Liquidität schlägt Logik jedes Mal, wenn dieser zum Telefon greift.
Ein Gerücht über neun Leute in Princeton
Der reinste «Strangelovianische» Moment der Woche war jedoch ein Gerücht. Mitte Woche kursierten Gerüchte, dass ein auf künstliche Intelligenz spezialisierter Hedgefonds namens VARA – neun Leute in einem Büro in Princeton, New Jersey – pleitegegangen sei. Die Details waren reisserisch und präzise, wie es bei den besten Gerüchten immer der Fall ist. Sechzehn Monate nach seiner Gründung soll der Fonds Ende Juni rund 26 Milliarden Dollar verwaltet haben, in der Spitze im Jahresverlauf um rund 200 Prozent im Plus gestanden haben und dieses Geld genau in jene KI-Titel gesteckt haben, die nun am stärksten unter Druck stehen: Nebius, Bloom Energy und – mit einer gewissen Poesie – CoreWeave selbst. Die Geschichte lautete, dass ein Kursrückgang von vierundvierzig Prozent in einem einzigen Sommermonat das Portfolio von 26 Milliarden auf 13 Milliarden Dollar etwa halbiert habe. Die Aktien, die der Fonds angeblich hielt, gerieten ins Wanken. Dann kam das Gegengerücht auf, dass eine dem Fonds nahestehende Person darauf bestand, es sei alles in bester Ordnung, dass die Unterlagen immer noch Milliarden auswiesen und – was am aufschlussreichsten war – dass die verschiedenen offiziellen Zahlen nicht einmal miteinander übereinstimmten: fünf Milliarden in einem Dokument, neun in einem anderen, irgendwo zwischen dreizehn und siebzehn in einem dritten. Zum Zeitpunkt des Verfassens dieses Artikels weiss niemand ausserhalb des Fonds tatsächlich, welche Zahl stimmt oder ob überhaupt eine davon stimmt.
Und hier zeigt sich das ganze Spiel in einer einzigen Episode. Keynes verglich das Investieren einmal mit einem Schönheitswettbewerb in der Zeitung, bei dem man nicht gewinnt, indem man das hübscheste Gesicht wählt, sondern indem man das Gesicht wählt, von dem man glaubt, dass alle anderen es wählen werden. In diesem Wettbewerb ist die Wahrheit des Gerüchts fast nebensächlich. Was den Kurs bewegt, ist das, was jeder Akteur glaubt, dass jeder andere Akteur daraufhin tun wird. Nun kommt noch das Detail hinzu, das die Version dieser Woche perfekt macht. Der Fonds soll CoreWeave gehalten haben – genau den Namen, dessen Anleihen bereits im Kurs fielen. Ein Gerücht, dass ein grosser Inhaber von CoreWeave zum Verkauf gezwungen sei, drückt CoreWeave nach unten, und ein fallender CoreWeave verleiht dem Gerücht genau die Glaubwürdigkeit, die ihm zuvor fehlte, was wiederum zu noch mehr Verkäufen führt. Die Angst vor einem Brand entfacht den Brand, und der Rauch wird dann als Beweis gewertet. Eine Geschichte, die durchaus falsch sein mag, hat echte Milliarden bewegt, denn in einem durch Hebelwirkung vernetzten Markt braucht die Weltuntergangsmaschine niemanden, der sie überprüft, bevor sie losgeht. Das ist kein Fehler der Akteure. Es ist die Struktur des Spiels.
Die Verkabelung wird teurer
All dies ruht auf einem Kabel, das diese Kolumne bereits zuvor nachgezeichnet hat: dem Carry-Trade, dem grossen Fluss von billigem Geld, das in Japan aufgenommen wird, um überall sonst investiert zu werden. Dieses Kabel bröckelt. Japans Zehnjahreszins ist zum ersten Mal seit 1996 über drei Prozent gestiegen. Das Finanzministerium hat gerade den Coupon für neue zehnjährige Anleihen auf 3,1 Prozent angehoben – den höchsten Stand seit drei Jahrzehnten. Die Ära des kostenlosen Yens, der eine ganze Generation von Spekulationen finanzierte, neigt sich dem Ende zu, und das Geld wird nach Hause abgezogen. Japanische Institutionen haben still und leise die ausländischen Anleihen verkauft, die sie seit Jahren hielten. Eine davon, Sumitomo Mitsui, hat ihren gesamten Bestand an französischen Staatsanleihen verkauft und in deutsche und japanische Papiere umgeschichtet. Japan war mehr als dreissig Jahre lang der weltweit grösste ausländische Gläubiger Frankreichs. Nun übernimmt es diese Rolle nicht mehr freiwillig. Das entscheidende Detail ist nicht, wessen Anleihen verkauft werden. Es geht darum, dass der billigste Treibstoff im globalen Spiel teurer wird, und wenn der Treibstoff teurer wird, spüren dies die am stärksten verschuldeten Akteure immer als Erste. Die fragilen Ränder wanken aus gutem Grund als Erste.
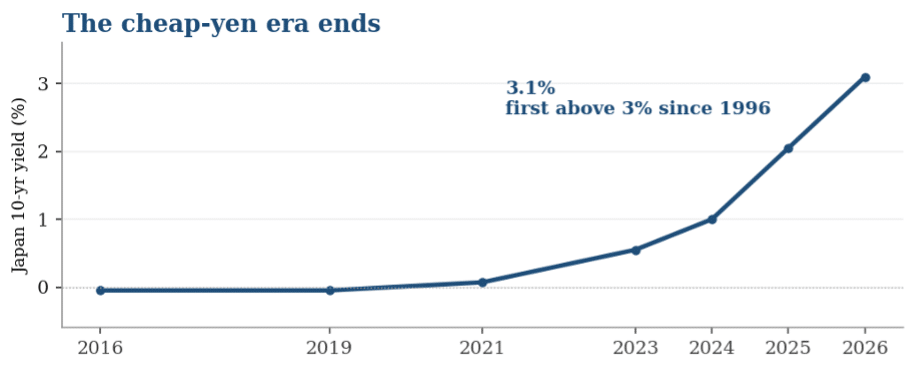
Rendite der japanischen 10-jährigen Staatsanleihen. Verlauf ungefähr; aktueller Wert wie angegeben.
Und da wir nun bei Frankreich sind: eine Frage, um die die höfliche Presse herumtanzt, die sie aber nicht direkt stellt: Wie weit ist Frankreich noch vom Junk-Status entfernt? Die offizielle Antwort lautet: fünf oder sechs Stufen, was beruhigend klingt. Sowohl Fitch als auch Standard & Poor’s stufen Frankreich mit A+ ein, was – wie die Agenturen fröhlich anmerken – Frankreich auf eine Stufe mit Belgien und Slowenien stellt – ein Satz, den kein französischer Minister laut vorlesen würde. Das ist der Abstand auf dem Papier. Der Markt führt seine eigenen Bücher, und diese fallen weniger schmeichelhaft aus. Er verlangt von Frankreich bereits etwa eineinhalb Punkte mehr als von Deutschland für eine zehnjährige Anleihe, und diesen Herbst begann Goldman Sachs, Versicherungen gegen einen französischen Zahlungsausfall anzubieten – ein Produkt, das niemand für ein Land erfinden würde, um das sich niemand Sorgen macht. Nichts davon macht Frankreich zu einem «Junk»-Land. Es macht Frankreich zur einzigen grossen Volkswirtschaft, auf deren Kosten diese Frage nun laut gestellt wird. Und falls das Wort noch abstrakt klingt, denken Sie an Griechenland, das ebenfalls Investment-Grade-Status hatte, seriös und europäisch war und sicher im Euro sass – bis 2012, als seinen privaten Gläubigern ein Schuldenschnitt von 53,5 Prozent auferlegt wurde, der grösste Staatsbankrott der Geschichte, und die Ratingagenturen die ganze Angelegenheit, wenn auch nur kurz, mit dem Wort «Zahlungsausfall» versahen. Frankreich ist nicht Griechenland. Frankreich ist grösser, und in einer Währungsunion ist das kein Trost, sondern das Problem, denn Griechenland war klein genug, um gerettet zu werden, Frankreich hingegen nicht. Es ist nicht genug Geld im System. Der Abstand zwischen einem «A» und einem Zahlungsausfall wird nicht in Stufen gemessen. Er wird am politischen Willen gemessen, und Frankreich hat ein Jahrzehnt lang unter Beweis gestellt, wie wenig ihm davon noch geblieben ist.
Was zu beobachten ist und wie
Man kann die Hebelwirkung nicht wieder «erfinden», genauso wenig wie von Neumanns Generation die Bombe wieder «erfinden» konnte. Seine eigentliche Lehre war nie, dass das Spiel gewonnen werden kann, sondern nur, dass ein rationaler Spieler derjenige ist, der respektiert, wozu die Maschine fähig ist. Der Markt hat drei Jahre damit verbracht, die Hebelwirkung lieben zu lernen, und diese Woche erhielt er eine stille Erinnerung an die andere Hälfte des Titels. Die Risse sind noch unauffällig. Der Angstindex ist nach wie vor tief, was das Unauffälligste von allem ist. Der Ausbau wird nach wie vor jeden Abend bejubelt. Doch der Obligationenmarkt bewegt sich bereits langsam in Richtung Ausstieg, die sicheren Häfen werden verkauft, um den Margenverwalter zu bezahlen, ein Gerücht über neun Personen in Princeton kann Milliarden bewegen, die Japaner verkaufen französische Obligationen, weil der Yen nicht mehr frei ist, und die ersten Verteidigungslinien in der Festung der künstlichen Intelligenz beginnen nachzugeben. Nichts davon ist eine Katastrophenprophezeiung, und ich bin nicht darauf aus, eine zu verbreiten.
Es ist einfach das Summen eines Geräts, das Schritt für Schritt rational zusammengesetzt wurde, sodass es für keinen einzelnen Akteur möglich ist, es auszuschalten. Der vernünftige Schritt ist, wie immer auf dem Planeten der Finanzen, derjenige, den der arme Strangelove nie geschafft hat. Hör einfach lange genug auf, dir Sorgen zu machen, um dir die Verkabelung in Ruhe anzusehen, und fang dann an, dir über das Richtige Gedanken zu machen. Behalte einen kleinen Teil deines Vermögens in dem einen Wert, zu dessen Verkauf dich der Margen-Sachbearbeiter nicht zwingen kann – dem Metall, das keinem Emittenten untersteht –, und behalte deine Hebelwirkung im Blick. Die Maschine läuft noch immer. Der Schalter ist immer noch nicht beschriftet. Und wenn du am nächsten Wochenende anderthalb Stunden Zeit hast, schau dir den Film noch einmal an. Du wirst den Raum wiedererkennen.
Eric Lefebvre
Lesen Sie auch: Der Froschkönig
Suche:
Sponsoren: