Scott Bessent a manqué son objectif sur le marché obligataire, et les rendements ont clôturé la semaine à un peu moins de 5 % ; Christine Lagarde a qualifié sa hausse des taux d’intérêt de décision unanime et évidente, tout en revoyant à la hausse ses prévisions d’inflation jusqu’en 2028 ; et lorsque les chiffres de l’inflation ont été publiés vendredi, l’or et le bitcoin ont chuté à la même minute, comme pour confirmer cette prévision. Le seul trader compétent de la semaine était l’ordinateur posé sur mon propre bureau, pour la simple raison qu’il était le seul à être observé.
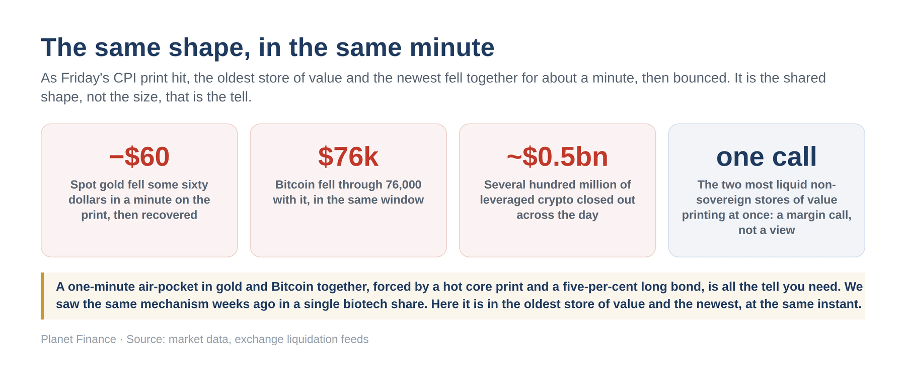
De temps à autre, le marché vous offre un instant unique qui en dit plus long qu’une année entière de commentaires, et cette semaine, cet instant a duré environ soixante secondes. L’or, qui avait considéré les 4 300 dollars comme un seuil plancher tout au long de l’été, a chuté d’environ soixante dollars en l’espace d’une minute lorsque les chiffres de l’inflation sont apparus à l’écran ; le bitcoin a chuté avec lui sous la barre des 76 000 dans le même laps de temps ; au cours de la journée, des positions sur cryptomonnaies à effet de levier d’une valeur de plusieurs centaines de millions de dollars ont été liquidées. Puis les deux se sont à nouveau stabilisés. Ce n’était pas un krach, et je ne le présenterai pas non plus comme tel ; c’était quelque chose de plus révélateur : le plus ancien placement sur lequel les hommes se sont mis d’accord et le plus récent qu’ils aient inventé ont affiché exactement la même évolution au moment même. Lorsque les éléments les plus sûrs et les plus risqués au monde évoluent à l’unisson, on n’observe pas quelqu’un se forger une opinion. On observe un Appel de marge. Les gens ne vendent pas ce qu’ils souhaitent vendre, mais ce qu’ils peuvent vendre – les actifs liquides – afin de se procurer les liquidités qui leur permettront de couvrir leurs positions non couvertes. C’est précisément ce mécanisme que nous avons décrit il y a quelques semaines dans ces pages, lorsqu’une action du secteur biotechnologique a été cédée – non pas parce que quelqu’un en avait assez des vaccins, mais parce qu’elle constituait la seule valeur liquide qu’un trader en perte pouvait rapidement convertir en liquidités. Le scénario s’est reproduit, à la différence près que cette fois-ci, cela concernait à la fois l’or et le bitcoin, et qu’un taux d’inflation sous-jacente élevé ainsi qu’une obligation à long terme offrant un rendement de 5 % en ont été le déclencheur. Un «pump and dump» ne nécessite pas de complot. L’argent bon marché s’en charge automatiquement en attirant l’ensemble des investisseurs vers ces quelques transactions, puis le cours fléchit et tout le monde se précipite vers la sortie au même instant.
Les leviers qui ne font plus fonctionner la machine
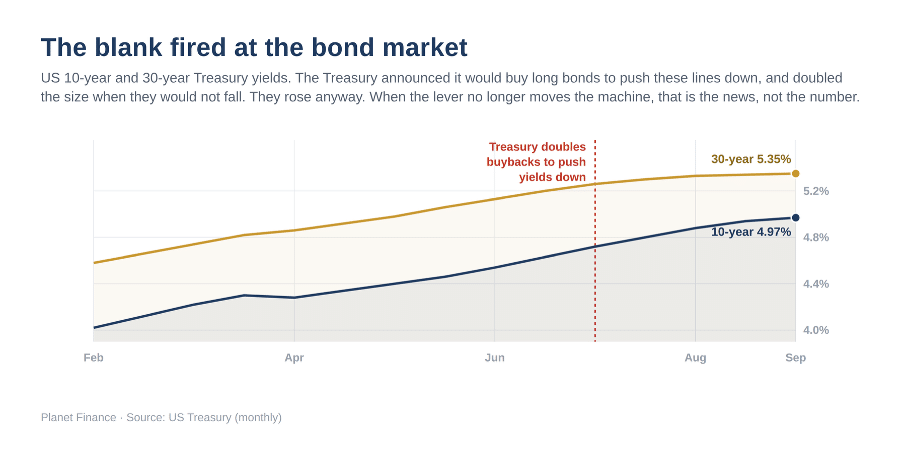
Comparez ce moment à ce qu’ont fait toute la semaine les hommes qui devraient en réalité tenir les rênes, car il s’agit en réalité d’une seule et même histoire, racontée par deux camps opposés. Scott Bessent, le ministre américain des Finances, a passé la fin de l’été à faire baisser à nouveau les taux d’intérêt à long terme en incitant le gouvernement à racheter ses propres obligations à long terme sur le marché libre. Et c’est précisément l’instrument que la Réserve fédérale appelait autrefois « assouplissement quantitatif », avant que ce terme ne tombe en désuétude. Jeudi, son opération a permis d’acheter pour 5,19 milliards de dollars d’obligations, dans la limite de six milliards de dollars. Voici le chiffre qui importe plus que ces deux-là : les opérateurs lui avaient proposé dix milliards et demi. Le marché lui a imposé plus d’obligations qu’il n’était prêt à en prendre, et même ainsi, il n’a pas épuisé la totalité du contingent. Si l’on compare ses cinq milliards aux quarante billions que les États-Unis doivent, et aux plus d’un billion par an qu’ils dépensent désormais rien que pour le service de la dette – une somme qui dépasse désormais l’ensemble du budget de la défense –, l’ampleur du phénomène apparaît clairement. Ce n’est pas un bazooka. C’est une cartouche à blanc, et le marché obligataire a entendu le claquement. Même Stanley Druckenmiller, que personne ne qualifierait de tête brûlée, s’est exprimé à ce sujet dans la presse. Le rendement des obligations à dix ans a clôturé la semaine à 4,97 %, un tout petit peu en dessous de cinq, et celui des obligations à trente ans à environ 5,35 %, ce qui, selon certaines sources, représente le niveau le plus élevé depuis 2007, et ce, précisément la semaine où le ministère des Finances a dépensé de l’argent réel pour les faire évoluer dans l’autre sens.
Derrière cela se cache une ironie plus profonde qui mérite qu’on s’y attarde. Kevin Warsh, le nouveau président de la Réserve fédérale, a notamment été choisi parce qu’il rejette précisément ce type d’intervention. Il souhaite que la banque centrale se retire du soutien au marché obligataire et réduise progressivement le montant de son bilan gonflé – environ 6 700 milliards de dollars. C’est donc précisément au moment où la Fed tente de se retirer du siège du conducteur que le ministère des Finances s’y engouffre, et il s’avère qu’aucun des deux ne tient entre ses mains un volant relié à quoi que ce soit. C’est ce qu’il faut comprendre de ce moment, et il ne s’agit pas d’un simple chiffre relevé un jour donné. Il s’agit du fait que ces hommes, dont toute l’autorité repose sur leur capacité à influencer les marchés, actionnent les leviers bien connus sous les yeux du public, et que la machine ne réagit plus. Lorsque la direction ne réagit plus au volant, la valeur affichée sur le compteur n’est pas l’essentiel. L’essentiel, c’est que le volant s’est détaché de leurs mains.
Cette reprise n’était qu’une version améliorée de la même stratégie
Regardez également ce qui a réellement progressé vendredi. Le marché boursier s’est redressé, le S&P a clôturé la semaine à un peu moins de 7 650 points. Sur cinq jours, cela correspond à une baisse d’un peu moins d’un pour cent, mais vendredi même, on a enregistré une hausse d’un peu plus d’un pour cent. À y regarder de plus près, ce rebond n’est rien d’autre que le même « margin call » sous un habillage plus élégant. Dell a progressé de 12 % grâce aux chiffres d’Oracle concernant le cloud ; les fabricants de matériel ont fortement progressé, car l’expansion dans le domaine de l’intelligence artificielle est bien réelle et les commandes sont bien réelles ; il est révélateur de constater qu’Oracle a lui-même clôturé la semaine en baisse, et que Nvidia a reculé. L’expansion est bien réelle. Mais un emprunt d’État à dix ans à 5 % en est tout simplement la facture, et cette facture arrive désormais par le même courrier que les commandes. Un marché qui acclame les dépenses d’investissement et ferme les yeux sur le coût du capital ne fait pas la part des choses. Il se base une fois de plus sur une seule variable et appelle cela de l’optimisme.
Une hausse des taux d’intérêt en plein chaos
Et c’est là que la farce atteint son paroxysme, car ce même marché, auquel Bessent impose justement un argent moins cher, attend désormais de la Fed qu’elle renchérit le coût de l’argent dès cette semaine. La semaine a commencé par un débat et s’est terminée par ce qui tient déjà presque de la certitude : après la publication vendredi des chiffres de l’inflation, le marché à terme a estimé à environ neuf sur dix la probabilité d’une hausse des taux d’intérêt mercredi. Permettez-moi donc de dire ce que ma chronique doit à ses lecteurs, plutôt que de me cacher derrière la réunion. La Réserve fédérale va très probablement relever ses taux d’intérêt mercredi. Elle le fera dans un contexte d’inflation sur laquelle elle ne peut guère influer, car la majeure partie de cette inflation jaillit d’un gisement de pétrole : la guerre du Golfe maintient le prix du brut à 100 dollars et celui du diesel américain à un niveau record, et jamais un taux d’intérêt n’a raffiné un baril. Le baril fait la une des journaux ; et le cœur de la question montre que le feu commence déjà à faire rage à l’intérieur : les prix hors alimentation et énergie ont augmenté de trois dixièmes de pour cent en glissement mensuel, au lieu des deux dixièmes attendus, et les secteurs du logement et des services continuent de progresser. Warsh se servira de cette demi-vérité comme prétexte. La vérité plus profonde est toutefois que, face à un choc de l’offre, il resserrerait la politique monétaire en utilisant le seul instrument dont il dispose contre le seul problème qu’il ne peut pas résoudre – et ce, dans une économie qui, mis à part l’essor du secteur des centres de données, est en perte de vitesse. La croissance avoisine à peine un pour cent et demi, les chiffres de l’emploi n’ont augmenté que de quatre dixièmes de pour cent sur l’ensemble de l’année écoulée, et le chiffre impressionnant de 162 000 en août s’inscrit dans le contexte d’une année où la moyenne s’est plutôt située autour de 30 000 par mois. Un seul bon résultat ne fait pas encore un boom. Dans cette situation, resserrer la politique monétaire n’est pas le comportement d’un pilote responsable.
C’est l’action d’un pilote qui sent que les commandes perdent de leur efficacité et qui tire donc plus fort, car tirer est la seule chose qui lui reste à faire.
La politique ne fait qu’aggraver la situation, et là encore, il faudrait plutôt citer l’homme que la fonction. Six jours avant la dernière ligne droite vers les élections de mi-mandat, Donald Trump met en garde contre une hausse des taux d’intérêt par la Fed, alors même que son propre ministère des Finances dépense de l’argent réel pour faire évoluer les taux dans la direction opposée. Cette contradiction n’est pas le fruit du hasard ; elle est au cœur du problème, et j’y reviendrai plus loin.
L’Europe, un passager de ce train
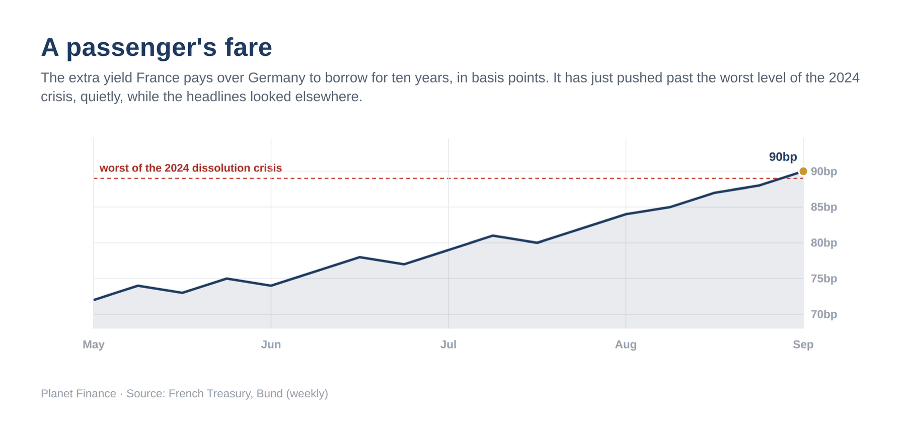
Si vous souhaitez voir où mène cette voie, ne vous tournez pas vers l’Amérique qui, malgré toutes ses folies, reste aux commandes de quelque chose, continue de croître et met toujours en place les rouages pour le demi-siècle à venir. Tournez votre regard vers l’autre côté de l’Atlantique, vers ce continent qui, depuis longtemps déjà, a cessé de piloter l’avion et s’est résigné à n’être plus qu’un simple passager à bord. Cette semaine, la Banque centrale européenne a relevé son taux d’intérêt d’un quart de point, le portant à deux virgule cinq pour cent, et Christine Lagarde a qualifié cette décision d’évidence unanime – le jour même où ses propres collaborateurs ont prolongé leurs prévisions d’inflation jusqu’en 2028. Réfléchissez-y un instant. Une banque centrale a relevé ses taux d’intérêt tout en admettant, à la même heure, qu’elle ne parviendrait probablement pas à atteindre son objectif avant des années – ce qui, d’un point de vue monétaire, revient à tourner un gouvernail dont on a déjà dit aux passagers qu’il n’était pas relié au timon, puis de qualifier cette manœuvre de tout à fait normale. Et pourtant, la hausse des taux d’intérêt a eu un impact sur le marché intérieur : le rendement des obligations d’État allemandes à dix ans a grimpé à trois virgule cinq pour cent, son plus haut niveau depuis dix-sept ans, de sorte que le passager doit désormais payer plus cher simplement pour rester assis à sa place. La zone euro n’a pas son mot à dire dans cette affaire, car elle est enchaînée à des événements qu’elle ne peut contrôler – notamment au détroit d’Ormuz, par lequel doit transiter le pétrole qu’elle ne produit pas elle-même, et sur lequel je reviendrai dans un instant. Sur les autoroutes françaises, le litre de diesel a atteint trois euros, et le gouvernement a fait ce que font généralement les gouvernements : il a dénoncé les marges des raffineries, tout en passant sous silence les 65 % du prix à la pompe qui correspondent aux taxes – c’est-à-dire sa propre marge. Entre-temps, la prime de risque que la France paie par rapport à l’Allemagne pour ses emprunts a grimpé à environ 90 points de base – dans certains cas, un niveau jamais atteint depuis 2012 –, et personne n’a pris la peine d’en faire la une.
Un passager ne peut pas prendre le volant ; il ne peut que s’accrocher. Telle est actuellement la situation en Europe, et c’est l’une des raisons pour lesquelles, vendredi, lorsque les appels de marge ont été lancés, les investisseurs européens se sont eux aussi tournés vers les liquidités et ont vendu l’or et l’argent qu’ils avaient achetés à titre de couverture – précisément parce que cette couverture était la seule chose qu’ils pouvaient vendre. Le refuge sûr se transforme en distributeur de billets. Le continent ne cesse de vous décevoir : c’est un passager dans un train dont le conducteur a perdu ses freins, et sa plus grande force restante consiste à affirmer haut et fort, d’une seule voix, que l’accélération est maîtrisée.
La transaction que j’ai effectuée pour le plaisir
Au milieu de tout cela, qui a réussi à garder la tête froide cette semaine ? Je vais vous le révéler, et peut-être trouverez-vous la réponse tout aussi étrange que moi. J’ai mis en place une petite salle des marchés et je l’ai dotée exclusivement d’agents d’intelligence artificielle ; je leur ai fourni des capitaux, un mandat et une limite de risque stricte – puis je les ai observés. Ils ont suivi l’évolution des cours, ont ajusté leurs positions en fonction de la limite que j’avais fixée et ont clôturé une transaction déficitaire sans qu’il soit nécessaire de le leur répéter et sans faire la moue. Il faut garder à l’esprit à quel point ce chemin a été court jusqu’à présent.
Il y a quatre ans, cette technologie était tout juste capable de rédiger un message d’anniversaire correct ; cette semaine, elle a écrit un livre. Ce n’était pas inquiétant ; c’était rapide, et cette rapidité force le respect, car quoi que ces systèmes aient été capables de faire l’année dernière, ils le font manifestement encore mieux cette année. Ils vont priver les humains d’emplois, et quiconque prétend le contraire cherche à vendre quelque chose. Mais ils l’ont fait sous supervision. Un humain devait encore fixer les limites, définir la mission et être prêt à intervenir lorsque les machines – qui apprenaient à partir des mêmes données que tout le monde – s’engouffraient inévitablement dans le même créneau de négociation, ce qui correspond exactement à ce que les humains ont fait cette semaine avec l’or et le bitcoin, et pour lequel ils ont dû payer le même prix.
Ce qui m’amène au scénario catastrophe dont tout le monde parle actuellement. Un ancien chercheur de l’un des grands laboratoires a averti cette semaine que l’intelligence artificielle, selon ses propres termes, avait une chance réaliste d’anéantir l’humanité avant même la fin de cette décennie. C’est peut-être le cas ; je ne suis pas en mesure de me prononcer sur une prophétie. Mais regardez ce que cette semaine en particulier a réellement montré. Les machines posées sur mon bureau n’ont pas perdu d’argent qu’elles n’étaient pas autorisées à perdre, car un être humain les surveillait de près. L’intelligence qui a véritablement échappé à tout contrôle cette semaine n’avait rien d’artificiel. C’était le ministère des Finances qui, face à une dette de quarante billions de dollars, a tiré à blanc, la Banque centrale qui a relevé les taux d’intérêt en dépit de ses propres prévisions d’échec, et cette masse immense, sophistiquée, profondément humaine, qui s’est engagée à fond dans une seule opération et a dû être liquidée en un après-midi. Si vous êtes à la recherche de l’intelligence hors de contrôle qui menace de détruire la civilisation, ne perdez pas votre temps à surveiller les serveurs. Observez la commission. Elle se présente, comme toujours, en costume impeccable et actionne avec assurance un levier qui s’est discrètement détaché de sa main.
La semaine qui mettra leur patience à l’épreuve
Vous n’aurez pas à attendre longtemps pour observer le comité à l’œuvre, car la semaine à venir semble presque taillée sur mesure pour tester précisément cela : si quelqu’un qui tient les rênes peut encore faire réagir la machine. La semaine commence tranquillement mardi, avec le retour du ministère des Finances sur le marché – mais pour une petite opération indexée sur l’inflation plutôt que pour une nouvelle manœuvre de duration. Surveillez toutefois les coupons : si Bessent se remettait discrètement à acheter des titres à long terme en milieu de semaine, ne croyez pas un mot de l’expression « gestion des liquidités ». Une tentative plus importante visant le même objectif, qui aurait échoué jeudi, constituerait un deuxième aveu en l’espace de deux semaines – ce n’est pas une stratégie. Vient ensuite le mercredi, où toute la semaine se résume à une matinée, puisque la décision de la Fed et les chiffres des ventes au détail américaines seront annoncés simultanément. Le scénario de base est une hausse d’un quart de point – la première depuis 2023 –, et jusqu’à la clôture de la Bourse vendredi, cela était presque devenu une formalité, avec une probabilité de neuf sur dix. Personne ne devrait qualifier cela de courage. Il s’agit du même président qui, à Jackson Hole, avait déclaré que la politique monétaire n’était pas restrictive, et qui recourt désormais tardivement au seul levier qui lui reste, alors que le taux d’inflation a augmenté de quatre dixièmes en l’espace d’un mois. Il s’agit là d’un compte à régler, et non d’un coup de génie.
Et la décision en elle-même ne représente que la moitié du chemin, car c’est lors de la conférence de presse que tout se joue. Si M. Warsh laisse entendre qu’il n’y aura qu’une seule hausse des taux d’intérêt, et qu’il n’y en aura pas d’autres, montrant ainsi qu’il était sérieux et qu’il va désormais adopter une attitude attentiste, le rendement de l’obligation à 10 ans pourrait reculer de 5 % et apporter un peu de répit à l’ensemble des marchés. S’il laisse ostensiblement la porte ouverte pour octobre et décembre, les échéances longues resteront sous pression et l’étau se resserrera encore d’un cran. C’est cette bifurcation – et non le quart de point que tout le monde a déjà intégré dans les cours – qui fera réellement bouger les capitaux mercredi après-midi. Trump va crier, comme il l’a toujours fait, et proclamer que le prix du pétrole chutera brutalement dès que la guerre sera gagnée ; ignorez ces cris et observez plutôt si la déclaration continue de présenter les achats du Trésor et les hausses de taux de la Fed comme deux mesures distinctes – au lieu de reconnaître qu’un même gouvernement tire simultanément sur les deux extrémités opposées d’un même levier.
Ce deuxième chiffre ne doit pas non plus passer inaperçu dans l’agitation ambiante, car les chiffres des ventes au détail seront publiés le même matin, et un consommateur qui a les yeux rivés sur le prix de l’essence à quatre dollars fait contrepoids à tout ce discours sur l’inflation. Si les dépenses s’effondrent et que les taux d’intérêt sont malgré tout relevés, la thèse de l’atterrissage en douceur meurt au cours de la même séance où elle a été formulée.
Par la suite, le contraste ne fera que s’accentuer. La Banque d’Angleterre maintiendra très probablement ses taux d’intérêt inchangés et lancera une mise en garde qui ne sera que du vent. Quant à la Banque du Japon, qui se réunira les 17 et 18 , devrait relever son taux directeur à 1,25 %, un niveau que le Japon n’a plus connu depuis plus de trente ans, et elle reste le seul rouage au monde qui soit encore visiblement solidement vissé à la machine ; le yen a déjà procédé lui-même à une partie de ce resserrement, et si Kazuo Ueda venait à laisser entrevoir, ne serait-ce qu’à peine, une nouvelle hausse des taux avant la fin de l’année, les conditions mondiales se durciront, sans que le marché boursier américain n’ait jamais à l’admettre. C’est une ironie silencieuse de notre époque que la seule colonne de direction encore reliée appartienne au pays que l’Occident a présenté pendant vingt ans comme un exemple dissuasif. Et au-dessus de tout cela plane le prix du pétrole, qui reste – quoi qu’en disent les écrans – le véritable indice d’inflation. La baisse de deux dollars vendredi était due à une rumeur concernant une réunion au sujet d’Ormuz, et non à un signe de paix, et elle s’est produite précisément le jour où les Houthis ont pris le contrôle de leur île au détroit de Bab al-Mandeb, à l’extrémité sud de la mer Rouge. Une indiscrétion diplomatique peut faire baisser de cinq dollars le prix du baril dont le contrat d’échéance est le plus proche ; un seul pétrolier peut le faire remonter immédiatement. Celui qui axe sa semaine sur un seul titre de presse porteur d’espoir, alors que le prix du diesel, à près de six dollars, se répercute sur tous les prix de l’économie, lit un communiqué de presse et le qualifie de prévision. Si l’on met tout ce cirque de côté, la semaine se résume à une seule question, adressée aux hommes qui tiennent les rênes : peuvent-ils prouver que la barre est toujours solidement fixée aux roues ?
Sous surveillance
Ils ne pourront pas le démontrer, et c’est finalement tout ce qui compte ; cela se résume en deux mots : « sous surveillance ». C’est là toute la différence entre une machine qui a négocié de manière rationnelle cette semaine et un marché qui ne l’a pas fait. Le grand cadeau de cette décennie de monnaie bon marché a été de supprimer d’un seul coup toute surveillance : celle des opérations spéculatives effrénées qui n’avaient plus à se justifier, celle des fonds à effet de levier qui n’ont jamais dû répondre à un appel de marge, celle du gouvernement, qui contractait des emprunts comme si le crédit ne devait jamais être remboursé, car l’argent était gratuit et il y avait toujours un acheteur. L’appel de marge, lorsqu’il finit par survenir, n’est rien d’autre que la surveillance qui arrive tardivement, d’un seul coup et sans pitié – et elle arrive maintenant. La réaction lucide face à une semaine comme celle-ci ne consiste donc pas à spéculer sur la réunion que le marché a déjà pratiquement décidée pour la Fed, mais à devenir soi-même le surveillant, tant que les titres sont encore en cours de réévaluation : conserver les valeurs réelles auxquelles se réfère toujours un titre ; adapter votre portefeuille à la variante la plus défavorable de chaque question qui se posera cette semaine – comme si Warsh ouvrait la porte puis refusait de la refermer derrière lui ; comme si le prochain rachat de Bessent était plus important que le précédent sans pour autant produire d’effet ; comme si un prix du baril à 100 dollars était une fourchette avec laquelle il fallait composer, et non un pic isolé que l’on pourrait simplement laisser passer ; et partir du principe clair que personne n’est aux commandes de l’avion. Car cette semaine, à Washington comme à Francfort, et à ce moment précis vendredi, c’était exactement la réalité. Prenez garde, Planet Finance. La fin du monde, si jamais elle devait survenir, ne s’annoncera pas par un algorithme hors de contrôle ni par un œil rougeoyant. Elle ressemblera exactement à cela : familière, bien habillée, tout à fait humaine et parfaitement convaincue que les commandes sont toujours en place.
Eric Lefebvre
À lire également : Les mauvaises nouvelles, s’il vous plaît
Recherche :
Sponsors :