Cette semaine, Wall Street a accueilli un rapport solide sur le marché du travail comme une catastrophe et s’est redressée grâce aux paroles rassurantes d’un « colombe » ainsi qu’à des chiffres de l’inflation inchangés, car la seule chose qui l’intéresse encore, c’est le coût de l’argent. Pendant ce temps, l’économie réelle, sur laquelle cet argent porte préjudice, du diesel américain aux usines européennes, s’effrite discrètement.
Sur chaque marché, il existe un signe plus révélateur que n’importe quelle prévision : c’est le moment où la masse commence à acclamer les mauvaises choses. Cette semaine, elle s’est réjouie, puis elle a cédé à la panique, et l’ordre dans lequel ces événements se sont succédé a révélé toute la manœuvre. Jeudi, un responsable de rang relativement modeste de la Réserve fédérale, l’une de ses voix les plus modérées, a déclaré que s’il n’en tenait qu’à lui, il maintiendrait les taux d’intérêt inchangés ce mois-ci. Le marché n’a pas simplement réagi à cette déclaration. Il s’est emballé. Le Nasdaq a bondi de plus d’un pour cent, le dollar s’est affaibli, et pendant quelques heures heureuses, tout allait pour le mieux. Puis, vendredi, la véritable nouvelle est tombée : les États-Unis avaient créé 162 000 emplois en un mois, soit environ trois fois plus que ce que quiconque avait prévu. Plus d’Américains au travail, plus de ménages disposant d’un revenu. Et le marché s’est effondré. En relisant ces deux journées l’une après l’autre, on comprend mieux la situation actuelle que ne le permettrait n’importe quelle analyse d’un stratège. Les bonnes nouvelles se sont transformées en mauvaises nouvelles, et la raison en est la seule qui compte encore aujourd’hui. C’est le coût de l’argent.
Le marché qui s’en prend au travail
Pour constater à quel point ce revirement est total, il suffit de comparer les deux journées de cotation côte à côte.
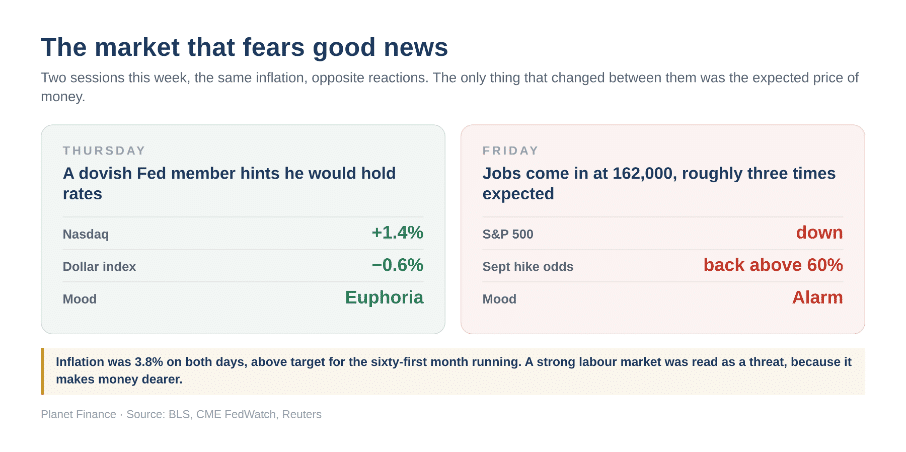
Jeudi, un représentant des « colombes » a tenu des propos rassurants, et les cours des actions ont bondi. Vendredi, l’économie a affiché une évolution positive, créant des emplois, et les cours boursiers ont chuté, car un marché du travail solide est précisément ce qui ravive les arguments en faveur d’une hausse des taux d’intérêt le 16 septembre, et la probabilité d’une telle hausse est aussitôt remontée à plus de soixante pour cent. Entre ces deux jours, le taux d’inflation n’avait pas varié d’un dixième de point ; il s’établissait à 3,8 %, dépassant ainsi l’objectif de la Fed pour le 61e mois consécutif. Dans la réalité, rien n’avait changé. Ce qui a changé – et c’est tout ce qui a changé –, ce sont les coûts de crédit attendus. Un marché dans cet état ne prend plus en compte la prospérité du pays qu’il est censé évaluer. Il n’est plus qu’un simple instrument réglé sur une seule fréquence : la prochaine décision concernant le prix de l’argent. Et il en est arrivé à un point véritablement étrange où il espère que la situation de ses propres citoyens se détériore légèrement, afin que l’argent reste un peu moins cher. Il existe un terme pour désigner une économie dont le marché boursier œuvre tacitement à l’encontre de l’emploi, et ce n’est pas un terme flatteur.
Cela n’a jamais été une question d’économie
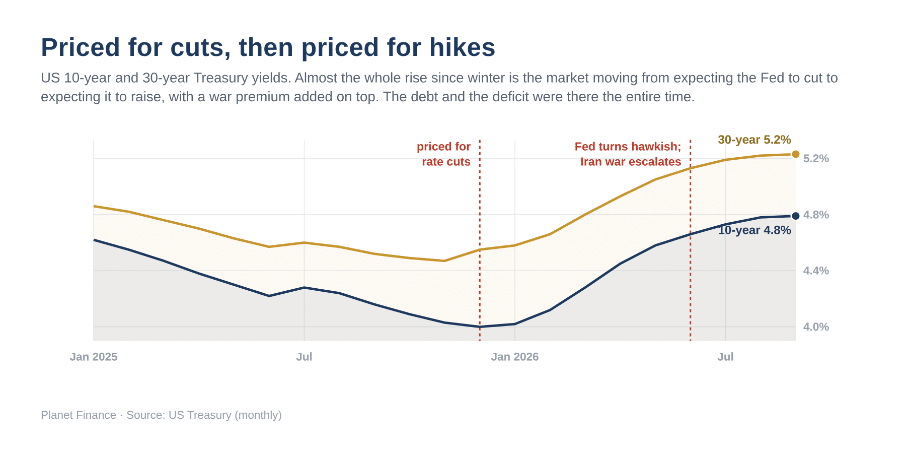
Il convient de préciser ce qui a réellement été à l’origine de cette situation, car de nombreux commentaires, émis avec assurance, se sont accrochés à une cause erronée. On vous dira que les taux obligataires ont grimpé à 5 % et ont ainsi presque atteint leur plus haut niveau depuis près de deux ans, parce que le monde a enfin pris conscience de la dette américaine, de la guerre dans le Golfe ou du déficit budgétaire. Or, rien de tout cela n’est nouveau. La dette a franchi la barre des quarante mille milliards de dollars il y a plusieurs semaines et était déjà colossale bien avant cela ; la guerre a connu des flambées et des accalmies pendant un an ; le déficit budgétaire est un scandale depuis une décennie. Alors que le rendement des obligations à dix ans était encore inférieur à 4 % cet hiver, chacun de ces faits était déjà d’actualité. Ce qui a changé depuis est plus spécifique et plus révélateur. En l’espace de quelques mois, les anticipations du marché sont passées d’une baisse des taux d’intérêt par la Fed à une hausse – peut-être même à plusieurs reprises – et ce revirement à lui seul explique la majeure partie de la hausse d’un point de pourcentage sur l’obligation à dix ans. La hausse des rendements ne constitue pas un jugement sur les finances de la République. Il s’agit de la réévaluation d’une seule variable – la ligne de conduite attendue d’un comité – qui confirme le diagnostic plutôt que de le compliquer. La seule chose sur laquelle ce marché évolue dans les deux sens, c’est le prix de l’argent.
Ce pour quoi un prêteur est réellement rémunéré
Laissons de côté la Fed un instant, car la partie de la hausse imputable à la guerre est la seule qui n’ait aucun rapport avec cette institution, et il vaut la peine de l’examiner séparément. Un taux d’intérêt obligataire est, sans jargon technique, tout simplement le prix du crédit. C’est ce qu’un emprunteur doit payer pour convaincre quelqu’un de lui prêter de l’argent dès maintenant, d’attendre le remboursement et d’assumer le risque de ne jamais le récupérer. Lorsqu’une guerre éclate et que ce coût augmente, la raison évidente, celle à laquelle tout le monde recourt immédiatement, est la suivante : les combats font grimper le prix du pétrole, le pétrole alimente l’inflation, et un prêteur qui s’attend à être remboursé avec une monnaie qui aura perdu de la valeur exige, en toute logique, un montant plus élevé. Mais il existe une deuxième raison, plus discrète et plus révélatrice, qui concerne précisément ce pour quoi un prêteur est rémunéré : en tenir compte. Il est rémunéré pour demander à quoi est destiné l’emprunt.
En théorie, et bien souvent dans la pratique également, un État contracte des emprunts pour construire quelque chose. Il contracte des emprunts pour construire des routes et des voies ferrées, développer le réseau électrique, agrandir le port et financer le laboratoire, et le but de cet endettement réside précisément dans le fait qu’il stimule l’économie, de sorte que l’emprunt finisse par se rembourser de lui-même. Un tel emprunt n’est pas un fardeau, mais un investissement, et un prêteur ne devrait exiger que peu en contrepartie. Les dettes de guerre sont exactement le contraire. Elles ne créent rien qui puisse jamais stimuler la croissance économique de la nation qu’elles doivent servir. Elles remplissent les carnets de commandes des entreprises qui fabriquent les armes et – soyons honnêtes – les poches des hommes qui attribuent les marchés ; ensuite, l’argent est dépensé et disparaît, et il ne reste plus que la facture. Un prêteur a raison d’exiger davantage pour de l’argent dont il soupçonne qu’il sera gaspillé plutôt qu’investi. Non pas parce que la montagne de dettes a soudainement augmenté, mais parce que sa nature a changé. Telle est la réponse honnête à l’affirmation actuellement en vogue selon laquelle le marché obligataire aurait enfin pris conscience du déficit américain. Ce n’est pas le cas. Ce que la hausse de la prime de risque atteste tacitement, ce n’est pas le montant de la dette, mais le soupçon grandissant que la partie la plus récente de celle-ci est contractée dans le seul but de ne jamais pouvoir la rembourser.
Et pourtant, un analyste rigoureux se doit de porter un jugement plus juste sur l’Amérique que ne le permettent ses détracteurs, car les critiques à son égard peuvent être fortement exagérées. Malgré tous leurs emprunts, les États-Unis continuent de croître, ce qui est plus que ce que parviennent à faire la plupart de leurs concurrents, et ils conservent toujours leur rôle de pionniers. L’intelligence artificielle – malgré la bulle qui l’entoure –, les puces électroniques, les fusées et le retour dans l’espace, autant d’outils de travail pour le demi-siècle à venir, sont développés là-bas et presque nulle part ailleurs. Un pays qui continue d’inventer l’avenir peut supporter un lourd fardeau de dette, car l’avenir est en soi une sorte de garantie, et l’Amérique, malgré ses folies, n’a pas cessé de l’inventer.
À vrai dire, on ne peut pas transposer cela de l’autre côté de l’Atlantique. L’Europe s’est retrouvée dans la situation fâcheuse d’accumuler des dettes sans dynamique. Elle contracte des emprunts, pour l’essentiel, non pas pour construire l’avenir, mais pour amortir le confort du passé, et elle ne dispose ni de la croissance ni des secteurs d’avenir nécessaires pour rembourser ces emprunts à leur échéance. On peut pardonner à un continent d’avoir une montagne de dettes s’il achète ainsi son avenir. L’Europe se contente trop souvent de louer son passé.
La moitié de l’inflation, sur laquelle personne ne peut se prononcer
Ce serait une façon supportable de gérer un casino si ce sur quoi tout le monde spécule correspondait effectivement à ce qui compte vraiment. Mais ce n’est pas le cas. Alors que les écrans s’acharnent à déterminer si l’argent coûtera un quart de point de plus ou de moins, l’inflation, qui s’accélère bel et bien, a atteint un stade où aucune commission ne peut l’atteindre.
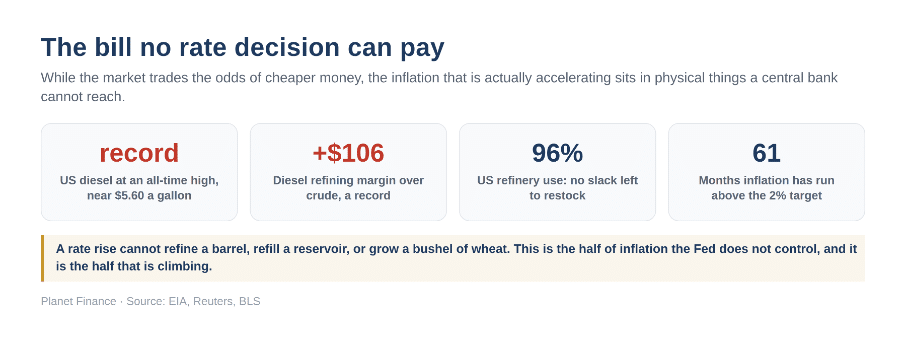
Le prix du diesel américain vient d’atteindre un record historique – près de cinq dollars et soixante cents le gallon –, et la marge réalisée par un raffineur lors de la transformation du pétrole brut en diesel a également atteint un niveau record : plus de cent dollars par baril au-dessus du prix du pétrole. Les raffineries fonctionnent à 96 % de leur capacité, c’est-à-dire à plein régime, sans aucune marge de manœuvre pour reconstituer les stocks – alors que le mois de septembre est normalement destiné à cette opération.
Aucun de ces éléments ne relève de la politique monétaire, et aucun taux d’intérêt n’a d’influence sur eux. C’est le diesel qui permet de transporter les marchandises vers les magasins et les récoltes depuis les champs ; il se répercute donc – avec quelques semaines de retard – sur la hausse des prix de presque tout et vient s’ajouter à une récolte céréalière déjà affaiblie par la guerre et la sécheresse. C’est la moitié de l’inflation sur laquelle la Fed n’a aucun contrôle – la moitié qui se traduit en barils et en boisseaux plutôt qu’en salaires, et c’est cette moitié-là qui augmente. Et c’est là que réside le piège dans lequel le nouveau président s’est fourvoyé. Il semble se préparer à rendre la monnaie plus chère pour lutter contre une inflation qui jaillit des gisements de pétrole, et ce dans une économie qui, au-delà des gros titres sur les chiffres de l’emploi, n’est pas si solide que cela. Si l’on fait abstraction du boom dans le secteur de l’intelligence artificielle, la croissance américaine s’élève à un peu moins d’un pour cent et demi, sans augmentation nette de l’emploi sur l’ensemble de l’année écoulée et avec un marché immobilier qui, depuis des mois, est discrètement à l’arrêt. Dans ce contexte, resserrer la politique monétaire pour contrer un choc des prix qu’un resserrement ne peut pas résoudre n’est pas forcément courageux. C’est le genre de mesure qui suscite des applaudissements dans la salle de réunion et qui sera regrettée pendant des années dans le pays.
Et elle ne passera pas rapidement, quoi qu’on puisse encore nous dire, car les forces qui la sous-tendent sont de nature structurelle et non saisonnière. Environ quatre-vingts pour cent des livraisons agricoles sont transportées au diesel ; les engrais, cet autre facteur de production essentiel, étaient cette année inabordables pour sept agriculteurs américains sur dix ; et le cheptel bovin national a atteint son niveau le plus bas depuis soixante-quinze ans. Ce dernier chiffre est plus important qu’il n’y paraît, car un cheptel ne se reconstitue pas du jour au lendemain. Il faut près de quatre ans pour que la décision d’élever davantage de bovins se traduise par de la viande dans les rayons. En d’autres termes : la hausse des prix des denrées alimentaires n’est pas une augmentation temporaire qui s’inversera au cours du prochain trimestre ; elle est appelée à perdurer pendant les prochaines années en raison de la durée même des cycles qui y sont liés. Il convient de le dire clairement, car on va bientôt vous affirmer le contraire. Les mêmes institutions qui vous ont assuré que la dernière vague d’inflation était temporaire – en premier lieu la Banque centrale européenne et son président – vous assureront que c’est également le cas cette fois-ci. À l’époque, elles se sont trompées – ce qui nous a coûté cher pendant des années –, et rien dans l’équation composée du pétrole, des engrais et d’un cheptel bovin en baisse n’indique qu’elles auront raison cette fois-ci. Bien sûr, elles peuvent sans cesse ajuster le panier de consommation et remplacer discrètement le steak par du poulet, et le poulet par des conserves, afin que les chiffres publiés concordent. Ce qu’elles ne peuvent toutefois pas faire, c’est réévaluer le contenu réel du caddie à la caisse. On peut peut-être manipuler un indice pendant un certain temps. Mais on ne peut pas mentir indéfiniment à un ménage sur le coût de son alimentation.
Pendant ce temps, un continent se referme en silence
Si vous souhaitez voir à quoi ressemble l’économie réelle dès que le flot d’argent bon marché se sera véritablement tari, ne vous tournez pas vers Wall Street, où l’on se dispute encore sur la température de l’eau. Tournez-vous vers l’Europe, où la mer s’est visiblement retirée. Le discours officiel y fait état d’une légère reprise : la production industrielle dans la zone euro a augmenté d’un dixième de pour cent le mois dernier, et les commentateurs s’y sont accrochés avec gratitude. Si l’on y regarde de plus près – ce que presque personne ne fait –, ce chiffre s’effrite entre nos mains. Ce dixième de pour cent se rapporte à un seul mois, le meilleur des six derniers, et les statisticiens eux-mêmes ont qualifié trois de ces six mois d’estimations et non de données effectivement relevées. Si l’on réduit ce chiffre au seul secteur manufacturier, celui-ci a baissé d’un pour cent entier au cours du semestre ; le chiffre global stagnant n’existe que parce que le secteur des services publics – qui ne représente que les coûts liés au maintien des services de base – compense discrètement le recul du secteur de la production.
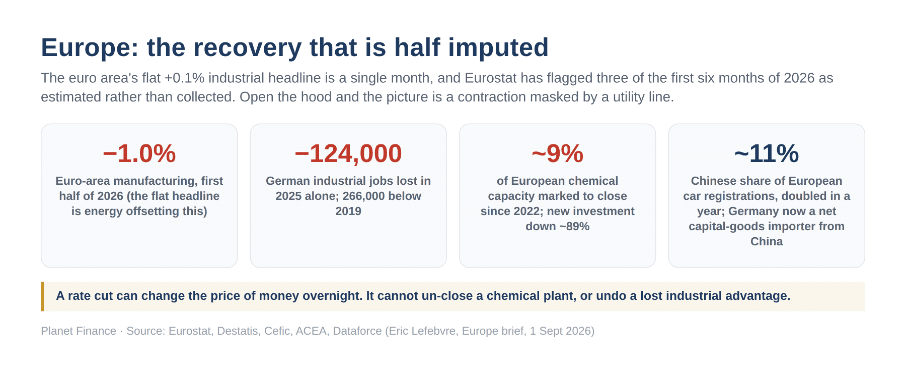
Derrière ce calme apparent, le problème ne réside pas dans le rythme du changement, mais dans la capacité elle-même, et cette capacité ne revient pas lorsque la tendance s’inverse. L’Allemagne, le cœur industriel du continent, a supprimé 124 000 emplois industriels en une seule année et emploie désormais un quart de million de personnes de moins dans l’industrie qu’avant la dernière crise. Près d’un dixième de la capacité de production chimique totale de l’Europe est vouée à la fermeture définitive, les nouveaux investissements dans ce secteur ayant reculé de près de 90 %, car sur ce continent, l’énergie coûte ce qu’elle coûte, et aucune ambition écologique, aussi grande soit-elle, ne change quoi que ce soit au calcul d’une entreprise chimique qui est en concurrence avec la côte américaine du golfe du Mexique. La consolation actuellement en vogue, selon laquelle la course à l’armement réindustrialise l’Europe en silence, ne résiste pas à une confrontation avec les chiffres : la production d’armes allemande a triplé et représente pourtant moins d’un quart de pour cent de l’industrie manufacturière allemande – une erreur d’arrondi déguisée en renaissance. Et la blessure la plus profonde est la plus silencieuse de toutes. L’Allemagne achète désormais davantage de biens d’équipement – c’est-à-dire des machines qui fabriquent d’autres machines – à la Chine qu’elle n’en vend à ce pays. C’était la dernière chose que le modèle allemand savait incontestablement mieux faire que n’importe quel autre au monde, et elle a disparu – et aucune baisse des taux d’intérêt ni aucun droit de douane ne la ramènera. Voilà à quoi ressemble une récession industrielle lorsqu’elle a la politesse de se cacher derrière un chiffre de croissance positif. Un pays ou un continent peut afficher un signe « + » dans les gros titres, tandis que ce qui l’a précisément rendu riche est progressivement mis hors service – usine après usine. J’ai rassemblé l’analyse complète, pays par pays, avec les sources de chaque chiffre et l’indication des données estimées, dans un article séparé destiné à tous ceux qui souhaitent consulter les calculs. Vous le trouverez sur mon Substack.
Un refuge n’est pas toujours une source de réconfort
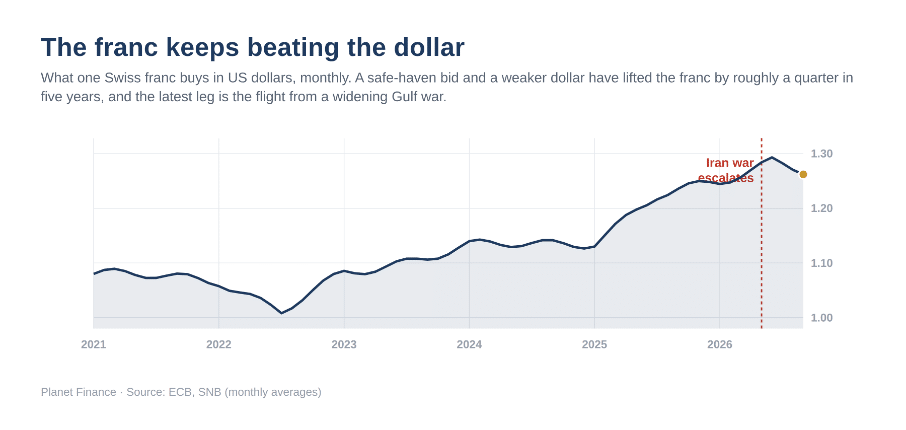
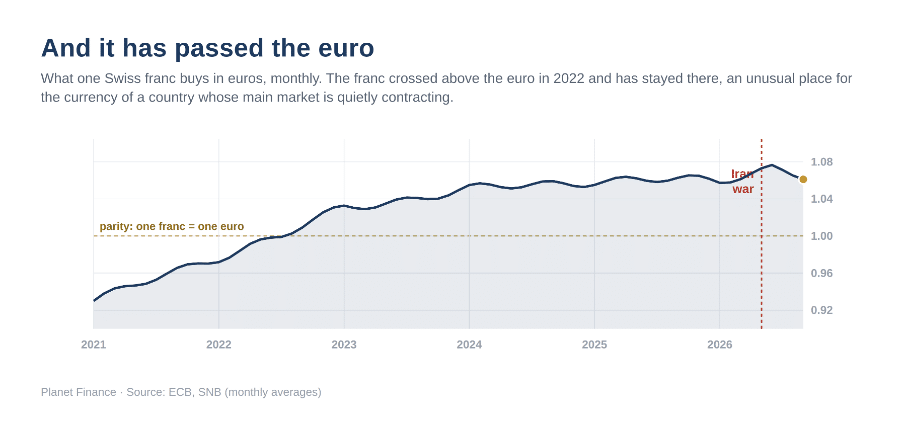
Avant de conclure, un mot encore sur ce petit pays au cœur de tout cela, car sa situation est plus délicate que ne le laisse supposer sa réputation. Lorsque le monde devient inquiétant – et une inflation tenace, une guerre qui s’étend et un voisin industriel en pleine déliquescence constituent sans doute la combinaison la plus inquiétante à laquelle les marchés puissent être confrontés –, l’argent cherche refuge, et l’un des refuges les plus anciens est le franc suisse. Cela ressemble à une véritable aubaine, et c’en est effectivement une sur le plan commercial : un franc fort rend les importations moins chères, et la Suisse a su maintenir son inflation à un niveau bas alors qu’une grande partie de l’Occident a perdu le cap. Mais un refuge exige un prix en échange de ce privilège. Cette même fuite vers le franc, qui maintient les prix à un niveau bas en Suisse, fait grimper la valeur du franc, et un franc plus cher frappe les exportateurs suisses au pire moment possible, à savoir précisément lorsque leur plus gros client, l’industrie européenne, ferme ses usines les unes après les autres. Ainsi, la Banque nationale est à nouveau poussée vers la décision qu’elle apprécie le moins : laisser le franc s’apprécier et voir ses propres industriels perdre du terrain, ou vendre des francs pour le maintenir à un niveau bas, et ce en imprimant précisément l’argent dont la rareté constitue la raison d’être même de sa conservation. La Suisse est en train d’importer, par sa propre force, le malaise du monde. Il est flatteur d’être l’espace vers lequel tous se ruent. Mais ce n’est pas la même chose que de s’y sentir à l’aise, et les mois à venir mettront clairement cette différence en évidence. Le bilan des cinq dernières années – tant par rapport au dollar qu’à l’euro – montre une monnaie qui n’a pratiquement fait que s’apprécier, chaque nouvelle nouvelle alarmante – la guerre en dernier lieu – lui donnant un nouvel élan.
À quoi cet argent était-il destiné ?
Mettons donc les deux moitiés de la semaine côte à côte. À New York, le marché le plus riche de l’histoire a tressailli à la vue de sa propre population trouvant du travail, puis s’est évanoui à l’évocation d’une possible persistance des taux bas, car il avait été conditionné à ne considérer le monde entier qu’à travers le prisme étroit de la prochaine décision sur les taux d’intérêt. En Europe, les rouages mêmes d’une économie prospère sont discrètement mis hors service, derrière un titre de presse qui a été subtilement édulcoré pour ne plus rien signifier. Ces deux images ne font qu’une. Elles montrent ce qui se passe lorsqu’un marché – et ceux qui l’observent – confondent le prix de l’argent avec la valeur des choses. L’argent n’est jamais qu’un droit sur des biens réels – sur le diesel, le blé, les usines et le savoir-faire nécessaire à leur exploitation –, et cette année, ce droit est réévalué d’heure en heure, tandis que les biens eux-mêmes se font de plus en plus rares et disparaissent même complètement en Europe. Un marché qui a appris à quémander de mauvaises nouvelles, à souhaiter un peu de détresse à ses propres citoyens afin que ses crédits restent bon marché, a oublié à quoi l’argent était initialement destiné. La réaction la plus sensée face à une semaine comme celle-ci n’est pas de formuler une nouvelle prévision, car les prévisions ne coûtent pas cher et on en a déjà en abondance. C’est un changement de perspective. Cessez de lire sur les lèvres du marché pour connaître son prochain mot sur le prix de l’argent, et commencez à compter les choses auxquelles l’argent ne représente qu’un droit : les tonneaux, les boisseaux, les machines qui tournent encore, et les mains qui les font encore fonctionner ; car ce sont elles qui conservent leur valeur lorsque le papier est réévalué, et ce sont précisément ces choses-là qui se font de plus en plus rares. Les écrans continueront de crier à la faiblesse. Quant au reste d’entre nous, nous pouvons aller voir ce qui est réellement construit et ce qui ferme discrètement ses portes.
Eric Lefebvre
À lire également : Un seul point faible
Recherche :
Sponsors :