Scott Bessent verfehlte sein Ziel am Anleihemarkt, und die Renditen schlossen die Woche knapp unter fünf Prozent ab; Christine Lagarde bezeichnete ihre Zinserhöhung als einstimmige Selbstverständlichkeit und hob gleichzeitig ihre Inflationsprognose bis ins Jahr 2028 an; und als am Freitag die Inflationszahlen veröffentlicht wurden, fielen Gold und Bitcoin in derselben Minute, um derselben Prognose gerecht zu werden. Der einzige kompetente Händler der Woche war der Computer auf meinem eigenen Schreibtisch, aus dem einfachen Grund, dass er der einzige war, der beobachtet wurde.
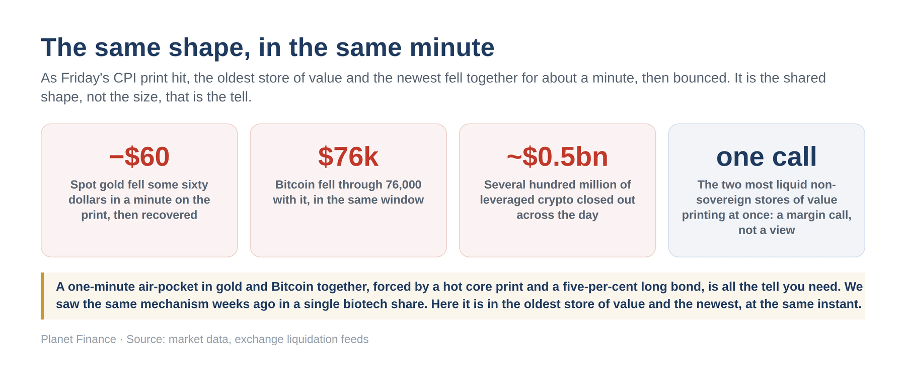
Von Zeit zu Zeit beschert einem der Markt einen einzigen Moment, der mehr aussagt als ein ganzes Jahr voller Kommentare, und diese Woche dauerte dieser Moment etwa sechzig Sekunden. Gold, das den Sommer über 4.300 Dollar als Untergrenze betrachtet hatte, fiel innerhalb einer Minute um etwa sechzig Dollar, als die Inflationszahlen auf den Bildschirmen erschienen; Bitcoin rutschte im selben Zeitfenster mit ihm unter die 76.000-Marke; im Laufe des Tages wurden Kryptowährungspositionen mit Hebelwirkung im Wert von mehreren hundert Millionen Dollar glattgestellt. Dann stabilisierten sich beide wieder. Es war kein Crash, und ich werde es auch nicht als solchen darstellen; es war etwas Aufschlussreicheres: Die älteste Wertanlage, auf die sich die Menschen geeinigt haben, und die neueste, die sie erfunden haben, zeigten im exakt selben Augenblick genau dieselbe Entwicklung. Wenn sich die sichersten und die riskantesten Dinge der Welt im Gleichklang bewegen, beobachtet man nicht, wie sich jemand eine Meinung bildet. Man beobachtet einen Margin Call. Die Menschen verkaufen nicht das, was sie verkaufen wollen, sondern das, was sie verkaufen können – die liquiden Werte –, um das Bargeld zu beschaffen, mit denen sie ungedeckte Positionen absichern können. Genau diesen Mechanismus haben wir vor einigen Wochen auf diesen Seiten beschrieben, als eine Biotech-Aktie abgestossen wurde – nicht, weil irgendjemand die Impfstoffe satt hatte, sondern weil sie der einzige liquide Wert war, den ein verlustreicher Händler schnell in Bargeld umwandeln konnte. Hier war es wieder, nur dass es diesmal gleichzeitig Gold und Bitcoin betraf, und eine hohe Kerninflationsrate sowie eine langfristige Anleihe mit fünf Prozent Rendite waren der Auslöser. Ein «Pump and Dump» erfordert keine Verschwörung. Billiges Geld sorgt automatisch dafür, indem es die gesamte Masse in dieselben wenigen Trades lockt, und dann zuckt der Geldpreis, und die gesamte Masse stürzt sich in derselben Sekunde auf den Ausweg.
Die Hebel, die die Maschine nicht mehr in Bewegung setzen
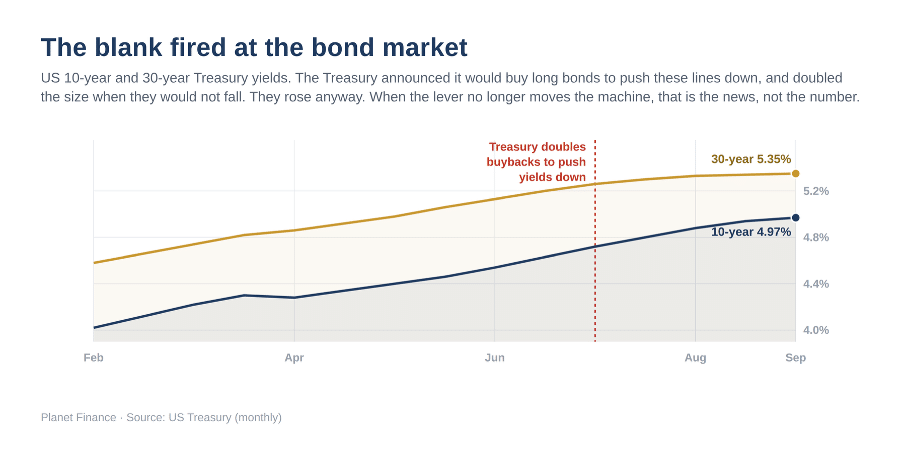
Vergleichen Sie diesen Moment mit dem, was die Männer, die eigentlich das Ruder in der Hand haben sollten, die ganze Woche über getan haben, denn beides ist ein und dieselbe Geschichte, erzählt von zwei entgegengesetzten Seiten. Scott Bessent, der US-Finanzminister, hat den Spätsommer damit verbracht, die langfristigen Zinsen wieder nach unten zu drücken, indem er die Regierung dazu brachte, ihre eigenen langfristigen Anleihen auf dem offenen Markt zu kaufen. Und genau das ist das Instrument, das die Federal Reserve früher als «quantitative Lockerung» bezeichnete, bevor es aus der Mode kam. Am Donnerstag kaufte seine Operation Anleihen im Wert von 5,19 Milliarden Dollar bei einer Obergrenze von sechs Milliarden Dollar. Hier ist die Zahl, die wichtiger ist als beide: Händler hatten ihm zehneinhalb Milliarden angeboten. Der Markt drängte ihm mehr Anleihen auf, als er bereit war zu nehmen, und selbst dann hat er nicht das gesamte Kontingent ausgeschöpft. Vergleicht man seine fünf Milliarden mit den vierzig Billionen, die die Vereinigten Staaten schulden, und den mehr als einer Billion pro Jahr, die sie mittlerweile allein für den Schuldendienst ausgeben, eine Summe, die mittlerweile grösser ist als der gesamte Verteidigungshaushalt, dann wird das Ausmass der Sache deutlich. Das ist keine Bazooka. Es ist eine Platzpatrone, und der Anleihemarkt hat das Klicken gehört. Selbst Stanley Druckenmiller, den niemand als Hitzkopf bezeichnen würde, hat sich in den Zeitungen dazu geäussert. Die Rendite zehnjähriger Anleihen schloss die Woche bei 4,97 Prozent, einen Hauch unter fünf, und die der dreissigjährigen bei etwa 5,35 Prozent, einigen Angaben zufolge der höchste Stand seit 2007, und das genau in der Woche, in der das Finanzministerium echtes Geld ausgab, um sie in die andere Richtung zu lenken.
Dahinter verbirgt sich eine tiefere Ironie, die einen Satz wert ist. Kevin Warsh, der neue Vorsitzende der Federal Reserve, wurde unter anderem deshalb ausgewählt, weil er genau diese Art von Intervention ablehnt. Er will, dass sich die Zentralbank aus der Stützung des Anleihemarkts zurückzieht und ihre eigene aufgeblähte Bilanzsumme – rund 6,7 Billionen Dollar – schrittweise abbaut. Gerade in dem Moment also, in dem die Fed versucht, sich aus dem Fahrersitz zurückzuziehen, drängt das Finanzministerium hinein, und wie sich herausstellt, hält keiner von beiden ein Lenkrad in der Hand, das mit irgendetwas verbunden ist. Das ist es, was man über diesen Moment verstehen muss, und es geht dabei nicht um eine einzelne Zahl an einem einzelnen Tag. Es geht darum, dass die Männer, deren gesamte Autorität darauf beruht, die Märkte zu bewegen, vor den Augen der Öffentlichkeit an den bekannten Hebeln ziehen, und die Maschine reagiert nicht mehr. Wenn die Lenkung nicht mehr auf das Lenkrad reagiert, ist der Wert auf der Anzeige nicht das Wesentliche. Das Wesentliche ist, dass sich das Lenkrad in ihren Händen gelöst hat.
Der Aufschwung war derselbe Schachzug in einem besseren Anzug
Schauen Sie sich auch an, was am Freitag tatsächlich gestiegen ist. Der Aktienmarkt erholte sich, der S&P schloss die Woche bei knapp 7.650 Punkten. Über fünf Tage gesehen entspricht dies einem Minus von knapp einem Prozent, am Freitag selbst jedoch ein Plus von gut einem Prozent. Schaut man genauer hin, ist die Rallye derselbe Margin Call in einem schickeren Anzug. Dell legte dank der Cloud-Zahlen von Oracle um zwölf Prozent zu; die Hardware-Hersteller legten kräftig zu, weil der Ausbau im Bereich der künstlichen Intelligenz real ist und die Aufträge echt sind; bezeichnenderweise schloss Oracle selbst die Woche im Minus, und Nvidia gab nach. Der Ausbau ist echt. Aber eine zehnjährige Staatsanleihe bei fünf Prozent ist schlichtweg die Rechnung dafür, und diese Rechnung trifft nun mit derselben Post ein wie die Aufträge. Ein Markt, der die Investitionsausgaben bejubelt und vor den Kapitalkosten die Augen verschliesst, wägt nichts ab. Er handelt wieder einmal mit einer einzigen Variablen und nennt das Optimismus.
Eine Zinserhöhung mitten ins Chaos
Und hier spitzt sich die Farce noch weiter zu, denn derselbe Markt, dem Bessent gerade billigeres Geld aufzwingt, erwartet nun von der Fed, noch in dieser Woche, dass sie das Geld verteuert. Die Woche begann als Debatte und endete als fast schon Gewissheit: Nach den Inflationszahlen vom Freitag bezifferte der Terminmarkt die Wahrscheinlichkeit einer Zinserhöhung am Mittwoch auf etwa neun von zehn. Lassen Sie mich also das sagen, was meine Kolumne ihren Lesern schuldig ist, anstatt mich hinter der Sitzung zu verstecken. Die Federal Reserve wird höchstwahrscheinlich am Mittwoch die Zinsen anheben. Sie wird dies inmitten einer Inflation tun, an der sie kaum etwas ändern kann, denn der Grossteil dieser Inflation sprudelt aus einem Ölfeld, wobei der Golfkrieg den Rohölpreis bei 100 Dollar und den amerikanischen Dieselpreis auf einem Rekordhoch hält und noch nie hat ein Zinssatz ein Barrel raffiniert. Das Barrel sorgt für Schlagzeilen; und der Kern zeigt, dass das Feuer bereits im Inneren zu lodern beginnt: Die Preise ohne Lebensmittel und Energie stiegen im Monatsvergleich um drei Zehntel Prozent, statt der erwarteten zwei Zehntel, und die Bereiche Wohnen und Dienstleistungen sind weiterhin im Aufwind. Diese Halbwahrheit wird Warsh als Vorwand nutzen. Die tiefere Wahrheit ist jedoch, dass er angesichts eines Angebotsschocks die Geldpolitik straffen würde, indem er das einzige Instrument, über das er verfügt, gegen das einzige Problem einsetzt, das es nicht lösen kann – und dies in einer Wirtschaft, die abgesehen vom Boom im Bereich der Rechenzentren schwächelt. Das Wachstum liegt bei knapp eineinhalb Prozent, die Beschäftigungszahlen sind im gesamten vergangenen Jahr nur um vier Zehntel Prozent gestiegen, und die stattliche Zahl von 162.000 im August steht im Kontext eines Jahres, in dem der Durchschnitt eher bei 30.000 pro Monat lag. Ein einziger guter Wert ist noch kein Boom. In dieser Situation den Zinshebel anzuziehen, ist nicht die Handlung eines verantwortungsbewussten Piloten.
Es ist die Handlung eines Piloten, der spürt, wie die Steuerung nachlässt, und der deshalb stärker zieht, weil Ziehen das Einzige ist, was ihm noch bleibt.
Die Politik verschärft das nur noch, und auch hier sollte eher der Mann als das Amt genannt werden. Donald Trump warnt sechs Tage vor dem Endspurt zu den Zwischenwahlen, dass die Fed die Zinsen besser nicht anheben sollte, obwohl sein eigenes Finanzministerium echtes Geld ausgibt, um die Zinsen in die andere Richtung zu treiben. Dieser Widerspruch ist kein Zufall; er ist das ganze Problem, und ich komme weiter unten darauf zurück.
Europa, ein Passagier in diesem Zug
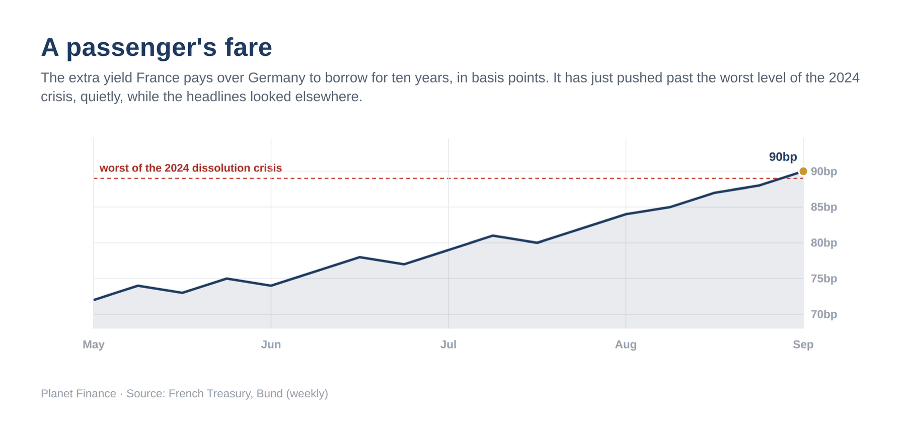
Wenn man sehen will, wo dieser Weg endet, sollte man nicht auf Amerika blicken, das trotz all seiner Torheiten immer noch der Steuermann von etwas ist, immer noch wächst und immer noch die Maschinerie für das nächste halbe Jahrhundert aufbaut. Schauen Sie über den Atlantik, auf den Kontinent, der schon vor langer Zeit aufgehört hat, das Flugzeug zu steuern, und sich damit abgefunden hat, nur noch Passagier darin zu sein. Diese Woche hob die Europäische Zentralbank ihren eigenen Zinssatz um einen Viertelpunkt auf zweieinhalb Prozent an, und Christine Lagarde bezeichnete die Entscheidung als einstimmige Selbstverständlichkeit – genau an dem Tag, an dem ihre eigenen Mitarbeiter die prognostizierte Inflationsentwicklung bis ins Jahr 2028 hinaus verlängerten. Lassen Sie das auf sich wirken. Eine Zentralbank hob die Zinsen an, während sie zur gleichen Stunde einräumte, dass sie ihr Ziel voraussichtlich noch jahrelang verfehlen wird – was monetär gesehen so viel ist, als würde man ein Steuerrad drehen, von dem man den Passagieren bereits gesagt hat, dass es nicht mit dem Ruder verbunden ist, und das Manöver dann als selbstverständlich bezeichnen. Und die Zinserhöhung schlug im Inland dennoch zu: Die Rendite zehnjähriger deutscher Staatsanleihen stieg auf dreieinhalb Prozent, ein Siebzehnjahreshoch, sodass der Passagier nun allein dafür, auf seinem Platz zu sitzen, mehr bezahlen muss. Die Eurozone hat in dieser Angelegenheit kein Mitspracherecht, denn sie ist an Ereignisse gekettet, die sie nicht kontrollieren kann – vor allem an die enge Meerenge von Hormuz, durch die das Öl, das sie nicht selbst fördert, fliessen muss, und auf die ich gleich noch zurückkommen werde. Auf französischen Autobahnen erreichte ein Liter Diesel drei Euro, und die Regierung tat, was Regierungen so tun: Sie prangerte die Margen der Raffinerien an, schwieg dabei jedoch über die 65 Prozent des Zapfpreises, die auf Steuern entfallen – also ihre eigene Marge. Unterdessen ist der Zinsaufschlag, den Frankreich im Vergleich zu Deutschland für Kredite zahlt, auf rund 90 Basispunkte gestiegen – in manchen Fällen höher als jemals zuvor seit 2012 –, und niemand machte sich die Mühe, dies auf die Titelseite zu bringen.
Ein Fahrgast kann nicht lenken; er kann sich nur festhalten. Das ist derzeit die Lage Europas, und es ist ein Grund dafür, dass am Freitag, als die Margin Calls kamen, auch europäische Anleger zu Bargeld griffen und das Gold und Silber verkauften, das sie als Absicherung gekauft hatten – gerade weil diese Absicherung das war, was sie verkaufen konnten. Der sichere Hafen wird zum Geldautomaten. Der Kontinent liefert immer wieder dieselbe Enttäuschung: Er ist ein Fahrgast in einem Zug, dessen Lokführer die Bremsen verloren hat, und seine grösste verbleibende Stärke besteht darin, lautstark und einstimmig zu betonen, dass die Beschleunigung unter Kontrolle sei.
Der Handel, den ich zum Spass durchgeführt habe
Wer hat bei all dem diese Woche eigentlich einen kühlen Kopf bewahrt? Ich werde es Ihnen verraten, und vielleicht finden Sie die Antwort genauso seltsam wie ich. Ich baute einen kleinen Handelsdesk auf und besetzte ihn ausschliesslich mit Agenten künstlicher Intelligenz, gab ihnen Kapital, ein Mandat und ein striktes Risikolimit – und beobachtete sie. Sie verfolgten den Kursverlauf, passten ihre Positionen an das von mir festgelegte Limit an und schlossen einen verlustbringenden Trade ab, ohne dass man es ihnen zweimal sagen musste und ohne darüber zu schmollen. Man sollte sich vor Augen halten, wie kurz dieser Weg bisher war.
Vor vier Jahren konnte diese Technologie gerade mal eine passable Geburtstagsnachricht verfassen; diese Woche hat sie ein Buch geschrieben. Es war nicht beängstigend; es war schnell, und diese Geschwindigkeit verdient Respekt, denn was auch immer diese Systeme letztes Jahr konnten, können sie dieses Jahr ganz offensichtlich noch besser. Sie werden den Menschen Arbeitsplätze wegnehmen, und wer etwas anderes behauptet, will etwas verkaufen. Aber sie haben dies unter Aufsicht getan. Ein Mensch musste immer noch die Grenzen setzen, den Auftrag definieren und bereit sein, einzugreifen, wenn die Maschinen – die aus denselben Daten lernten wie alle anderen auch – unweigerlich in denselben Handelsbereich drängten, was genau das ist, was die Menschen diese Woche mit Gold und Bitcoin getan haben und wofür sie denselben Preis zahlen mussten.
Was mich zu dem derzeit angesagten Schreckensszenario bringt. Ein ehemaliger Forscher eines der grossen Labore warnte diese Woche, dass künstliche Intelligenz, wie er es ausdrückte, eine realistische Chance habe, die Menschheit noch vor Ende dieses Jahrzehnts auszulöschen. Vielleicht ist das so; ich bin nicht in der Lage, über eine Prophezeiung zu urteilen. Aber schauen Sie sich an, was diese spezielle Woche tatsächlich gezeigt hat. Die Maschinen auf meinem Schreibtisch haben kein Geld verloren, das sie nicht verlieren durften, weil ein Mensch sie im Auge behielt. Die Intelligenz, die diese Woche wirklich ausser Kontrolle geriet, war überhaupt nicht künstlich. Es war das Finanzministerium, das angesichts einer Verschuldung von vierzig Billionen Dollar einen Leerschuss abfeuerte, die Zentralbank, die die Zinsen entgegen ihrer eigenen Prognose eines Scheiterns anhob, und die riesige, raffinierte, durch und durch menschliche Masse, die sich in ein einziges Geschäft hineinhebelte und an einem Nachmittag liquidiert werden musste. Wenn Sie auf der Jagd nach der ausser Kontrolle geratenen Intelligenz sind, die die Zivilisation zu vernichten droht, verschwenden Sie keine Mühe damit, die Server zu beobachten. Beobachten Sie den Ausschuss. Er erscheint, wie immer, in einem guten Anzug und zieht voller Selbstvertrauen an einem Hebel, der sich still und leise in seiner Hand gelöst hat.
Die Woche, die sie auf die Probe stellen wird
Sie werden nicht lange warten müssen, um den Ausschuss bei der Arbeit zu beobachten, denn die kommende Woche ist fast wie massgeschneidert, um genau dies zu testen: ob jemand, der die Hand am Hebel hat, die Maschine noch zum Reagieren bringen kann. Sie beginnt am Dienstag ruhig, wobei das Finanzministerium wieder am Markt ist – allerdings für eine kleine inflationsgebundene Transaktion statt für einen weiteren Durations-Trick. Achten Sie jedoch auf die Coupons: Sollte Bessent Mitte der Woche wieder still und leise das lange Ende kaufen, glauben Sie dem Begriff «Liquiditätsmanagement» kein Wort. Ein grösserer Schuss auf dasselbe Ziel, der am Donnerstag sein Ziel verfehlte, wäre ein zweites Eingeständnis innerhalb von zwei Wochen – keine Strategie. Dann kommt der Mittwoch, an dem die ganze Woche in einem Vormittag zusammengefasst ist, da die Entscheidung der Fed und die amerikanischen Einzelhandelsumsätze gleichzeitig bekannt gegeben werden. Das Basisszenario ist eine Anhebung um einen Viertelpunkt – die erste seit 2023 –, und bis zum Börsenschluss am Freitag war dies mit einer Wahrscheinlichkeit von neun zu zehn fast schon eine Formalität geworden. Niemand sollte dies als Mut bezeichnen. Hier handelt es sich um denselben Vorsitzenden, der in Jackson Hole erklärte, die Geldpolitik sei nicht restriktiv, und der nun spät nach dem einzigen verbleibenden Hebel greift, während die Inflationsrate innerhalb eines Monats um vier Zehntel gestiegen ist. Das ist eine Rechnung, die beglichen wird, kein vollbrachter Geniestreich.
Und die Entscheidung selbst ist nur die halbe Miete, denn die Pressekonferenz ist das entscheidende Spielfeld. Wenn Warsh eine einzige Zinserhöhung signalisiert und keine weiteren, dass er es ernst gemeint hat und nun abwarten wird, kann die Rendite der 10-jährigen Anleihe von fünf Prozent zurückgehen und kehrt ein wenig Entlastung in alle Märkte zurück. Wenn er den Oktober und den Dezember sichtbar offen lässt, bleibt das lange Ende unter Druck und die Schlinge zieht sich noch eine weitere Umdrehung zu. Diese Weggabelung – und nicht der Viertelpunkt, den alle bereits eingepreist haben – wird am Mittwochnachmittag tatsächlich das Geld bewegen. Trump wird schreien, wie er es schon immer getan hat, und verkünden, dass der Ölpreis in dem Moment, in dem der Krieg gewonnen ist, drastisch fallen wird; ignorieren Sie das Geschrei und achten Sie stattdessen darauf, ob in der Erklärung weiterhin so getan wird, als seien die Ankäufe des Finanzministeriums und die Zinserhöhungen der Fed zwei getrennte Massnahmen – anstatt dass eine Regierung gleichzeitig an zwei entgegengesetzten Enden desselben Hebels zieht.
Auch die zweite Zahl sollte im Trubel nicht untergehen, denn am selben Morgen werden die Einzelhandelsumsätze veröffentlicht, und ein Verbraucher, der auf Benzinpreise von vier Dollar starrt, ist das Gegengewicht zur gesamten Inflationsgeschichte. Wenn die Ausgaben einbrechen und die Zinsen trotzdem angehoben werden, stirbt die These von der sanften Landung noch in derselben Sitzung, in der sie verfasst wurde.
Später wird der Kontrast nur noch schärfer. Die Bank of England wird höchstwahrscheinlich die Zinsen unverändert lassen und eine Warnung murmeln, was nichts als Lärm ist. Von der Bank of Japan, die am 17. und 18. tagt, wird erwartet, dass sie ihren Zinssatz auf 1,25 Prozent anhebt – ein Niveau, das Japan seit mehr als dreissig Jahren nicht mehr gesehen hat –, und sie bleibt das einzige Rad auf der Welt, das noch sichtbar fest mit der Maschine verschraubt ist; der Yen hat bereits einen Teil der Straffung selbst vorgenommen, und sollte Kazuo Ueda auch nur ansatzweise eine weitere Zinserhöhung vor Jahresende andeuten, werden sich die globalen Bedingungen verschärfen, ohne dass der amerikanische Aktienmarkt dies jemals zugeben müsste. Es ist ein stiller Witz unserer Zeit, dass die einzige noch verbundene Lenksäule zu dem Land gehört, das der Westen zwanzig Jahre lang als abschreckendes Beispiel herangezogen hat. Und über all dem schwebt der Ölpreis, der nach wie vor – egal, was die Bildschirme behaupten – der wahre Inflationsindex ist. Der Rückgang um zwei Dollar am Freitag war ein Gerücht über ein Treffen bezüglich Hormuz, kein Friedenszeichen, und er erfolgte genau an dem Tag, an dem die Huthis ihre Insel am Bab al-Mandeb am südlichen Ende des Roten Meeres einnahmen. Eine diplomatische Indiskretion kann den Preis für das Barrel mit dem nächsten Fälligkeitsmonat um fünf Dollar senken; ein einziger Tanker kann ihn sofort wieder nach oben treiben. Wer seine Woche auf eine einzige hoffnungsvolle Schlagzeile ausrichtet, während sich der Dieselpreis von fast sechs Dollar in jeden Preis der Wirtschaft einschleicht, liest eine Pressemitteilung und nennt sie eine Prognose. Lässt man das ganze Theater beiseite, reduziert sich die Woche auf eine einzige Frage, die an die Männer gerichtet ist, die die Fäden in der Hand halten: Können sie zeigen, dass das Steuerrad noch an den Rädern befestigt ist?
Unter Aufsicht
Sie werden es nicht zeigen können, und das ist letztendlich alles, was zählt, und es lässt sich in zwei Worten zusammenfassen: Unter Aufsicht. Das ist der gesamte Unterschied zwischen einer Maschine, die diese Woche nüchtern gehandelt hat, und einem Markt, der dies nicht tat. Das große Geschenk eines Jahrzehnts billigen Geldes bestand darin, dass es die Aufsicht auf einen Schlag von allem beseitigte: vom überfüllten Handel, der sich nicht mehr rechtfertigen musste, vom gehebelten Fonds, der nie eine Nachschussforderung erfüllen musste, von der Regierung, die Kredite aufnahm, als müsse der Kredit niemals zurückgezahlt werden, weil Geld kostenlos war und sich immer ein Käufer fand. Die Nachschussforderung, wenn sie schliesslich kommt, ist einfach nur die Aufsicht, die verspätet, auf einen Schlag und gnadenlos eintrifft – und sie trifft jetzt ein. Die nüchterne Reaktion auf eine Woche wie diese besteht daher nicht darin, auf die Sitzung zu spekulieren, die der Markt für die Fed bereits so gut wie entschieden hat, sondern darin, selbst zum Aufseher zu werden, solange die Wertpapiere noch neu bewertet werden: die realen Werte zu halten, auf die sich ein Papieranspruch immer nur bezieht; dein Portfolio auf die unangenehme Variante jeder Frage abzustimmen, die diese Woche stellen wird – so, als würde Warsh die Tür öffnen und sich dann weigern, sie hinter sich zu schliessen; so, als wäre Bessents nächster Rückkauf grösser als der letzte und würde dennoch keine Wirkung zeigen; so, als wäre ein Barrelpreis von 100 Dollar ein Bereich, in dem man leben muss, und kein Ausreisser, den man einfach aussitzen kann; und als klares Arbeitsprinzip davon auszugehen, dass niemand das Flugzeug steuert. Denn diese Woche, in Washington wie in Frankfurt, und in jenem Moment am Freitag, war genau das die Realität. Pass auf, Planet Finance. Das Ende der Welt, falls es jemals kommen sollte, wird sich nicht durch einen ausser Kontrolle geratenen Algorithmus und ein rot leuchtendes Auge ankündigen. Es wird genau so aussehen: vertraut, gut gekleidet, ganz und gar menschlich und ganz sicher, dass die Steuerungen noch angeschlossen sind.
Eric Lefebvre
Lesen Sie auch: Schlechte Nachrichten, bitte
Suche:
Sponsoren: