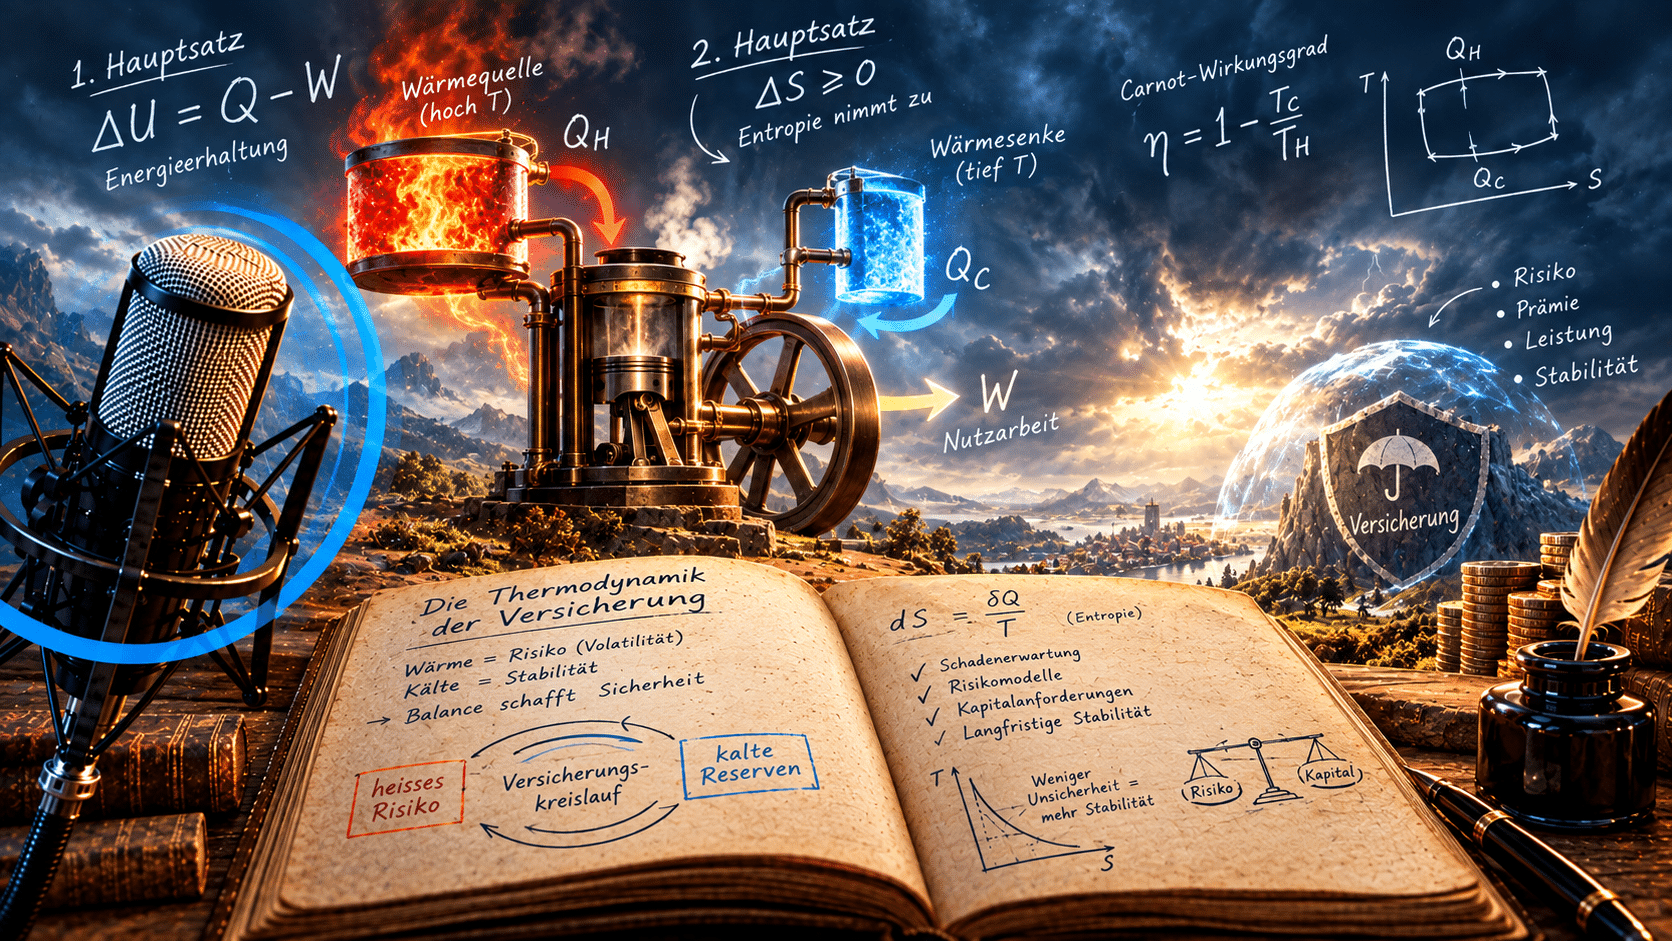
Energie geht nicht verloren, sie wird nur umgewandelt. In der neuen Folge von «Paul the Insurer» wird aus diesem physikalischen Grundsatz ein erstaunlich präzises Bild der Assekuranz: Prämien als gespeicherte Energie, Schäden als Hitze, Rückversicherer als Kühlsystem. Und über allem die Entropie, die jede Ordnung langsam auffrisst.
Der erste Hauptsatz der Thermodynamik ist schnell erzählt: Energie lässt sich weder erzeugen noch vernichten, sie wechselt nur die Form. Paul überträgt das ohne Umweg auf die Versicherung. Dort zirkuliert Energie als Kapital, Zeit, Aufwand und Vertrauen. Eine Prämie ist in dieser Lesart mehr als eine Zahlung. Sie ist ein Speicher, der sich füllt, solange nichts passiert, und der sich im Schadenfall entlädt. Aus der gespeicherten Energie wird eine Leistung.
Das Bild ist deshalb reizvoll, weil es die Versicherung von ihrem Papierimage befreit. Was nach Police und Kleingedrucktem aussieht, ist in Wahrheit ein System, das Energie über Zeit und über viele Schultern verschiebt.
Reibung, Wärme, Verlust
Nur kommt nie alles dort an, wo es hin soll. Auf dem Weg von der Prämie zur Schadenzahlung geht Energie verloren, und Paul benennt die Verlustquellen mit der Nüchternheit eines Ingenieurs. Reibung entsteht durch administrativen Aufwand, Formulare und E-Mails, die hin- und hergehen. Wärme entweicht in Form von Anwaltskosten, Schadenregulierungskosten und Verzögerungen. Und Ineffizienz zeigt sich dort, wo veraltete Systeme einfache Fälle in die Länge ziehen.
Die Versicherung verbraucht also, wie jeder Motor, Treibstoff allein dafür, dass sie läuft. Das ist kein Skandal, sondern Physik. Die Frage ist bloss, wie viel.
Entropie im Dossier
Der zweite Hauptsatz ist der ungemütlichere: Die Entropie nimmt stets zu, Systeme streben zur Unordnung. Wer je ein Schadendossier über Monate begleitet hat, braucht dafür kein Physikstudium. Aus einer sauberen Akte wird ein Geflecht aus Formularen, E-Mails und widersprüchlichen Berichten. Ein gut strukturiertes Underwriting-Portefeuille verliert an Klarheit, wenn sich Risiken entwickeln, Deckungen ändern und niemand die Unterlagen nachführt. Und Legacy-Systeme erhalten Patch um Patch, bis sie, wie Paul es formuliert, mehr Chaos als Code sind.
Gegen diesen Zerfall setzen Versicherer enorme Mittel ein: Automatisierung, Schulung, Audits, Compliance. Man kann das als Bürokratie belächeln. Thermodynamisch betrachtet ist es schlicht die Arbeit, die es braucht, damit Ordnung Ordnung bleibt.
Die Schadenabteilung als Wärmekraftmaschine
Besonders anschaulich wird das Modell in der Schadenabteilung. Paul beschreibt sie als Wärmekraftmaschine: Schäden strömen als Hitze hinein, werden verarbeitet und umgewandelt, am Ende stehen Erledigungen. Doch keine Maschine arbeitet mit vollem Wirkungsgrad. Manche Fälle ziehen sich über Monate, andere hinterlassen unzufriedene Kunden, wieder andere münden in Streitigkeiten, Prozesse oder Reputationsschäden.
Das Ziel lautet folglich wie in jedem Maschinenraum: möglichst viel nutzbare Leistung, möglichst wenig Abwärme. Ein perfekter Wirkungsgrad bleibt unerreichbar, aber der Abstand dazu ist verhandelbar.
Kühlung hat ihren Preis
Und wenn die Maschine heissläuft? Bei Katastrophen oder einer Welle von Haftpflichtfällen kommen die Rückversicherer ins Spiel. Sie sind in Pauls Bild das Kühlsystem, das die überschüssige Hitze aufnimmt und dem Erstversicherer erlaubt, sich zu stabilisieren. Gratis ist das nicht. Kühlung kostet, und versagt sie, überhitzt das System.
Ordnung ist Arbeit
Am Ende der Folge steht eine Einsicht, die über die Branche hinausreicht: Nichts funktioniert im Vakuum. Alles verbraucht Energie, alles verliert unterwegs ein wenig davon, und ohne ständigen Einsatz wird aus Ordnung Chaos. Für die Versicherung heisst das, dass Effizienz kein Zustand ist, den man einmal erreicht und dann verwaltet. Sie muss täglich neu erarbeitet werden, von Systemen und erst recht von den Menschen, die sie bedienen.
Binci Heeb
Paul the Insurer hat weitere Inhalte, die Sie interessieren könnten, wie beispielsweise die Reihe von Interviews mit Führungskräften aus der Versicherungsbranche.
Lesen Sie auch: Don Quijote und die Versicherer
Suche:
Sponsoren: