Diese Woche empfing die Wall Street einen starken Arbeitsmarktbericht als Katastrophe und erholte sich dank der beruhigenden Worte einer «Taube» sowie unveränderter Inflationszahlen, denn das Einzige, worauf sie noch achtet, ist der Preis des Geldes. Unterdessen bröckelt die Realwirtschaft, auf die dieses Geld einen Anspruch darstellt, vom amerikanischen Diesel bis hin zu den europäischen Fabrikhallen, still und leise.
Es gibt in jedem Markt ein Anzeichen, das aufschlussreicher ist als jede Prognose, und das ist der Moment, in dem die Masse anfängt, den falschen Dingen zuzujubeln. Diese Woche jubelte sie, und dann geriet sie in Panik, und die Reihenfolge, in der dies geschah, verriet das ganze Spiel. Am Donnerstag liess ein relativ rangniedriger Beamter der Federal Reserve, einer ihrer eher zurückhaltenden Stimmen, verlauten, dass er, wenn es nach ihm ginge, die Zinssätze diesen Monat unverändert lassen würde. Der Markt ging nicht auf diese Äusserung zu. Er rannte. Der Nasdaq sprang um mehr als ein Prozent nach oben, der Dollar gab nach, und für ein paar glückliche Stunden war die Welt in Ordnung. Dann, am Freitag, kam die eigentliche Nachricht: Die Vereinigten Staaten hatten in einem Monat 162.000 Arbeitsplätze geschaffen, etwa dreimal so viele, wie irgendjemand prognostiziert hatte. Mehr Amerikaner in Arbeit, mehr Haushalte mit einem Einkommen. Und der Markt fiel. Liest man diese beiden Tage nacheinander, versteht man den aktuellen Stand der Dinge besser als aus jeder Analyse eines Strategen. Gute Nachrichten sind zu schlechten Nachrichten geworden, und der Grund dafür ist der einzige, der noch überhaupt etwas bewegt. Es ist der Preis des Geldes.
Der Markt, der gegen Arbeit wettert
Um zu sehen, wie vollständig diese Umkehr geworden ist, vergleiche man die beiden Handelstage nebeneinander.
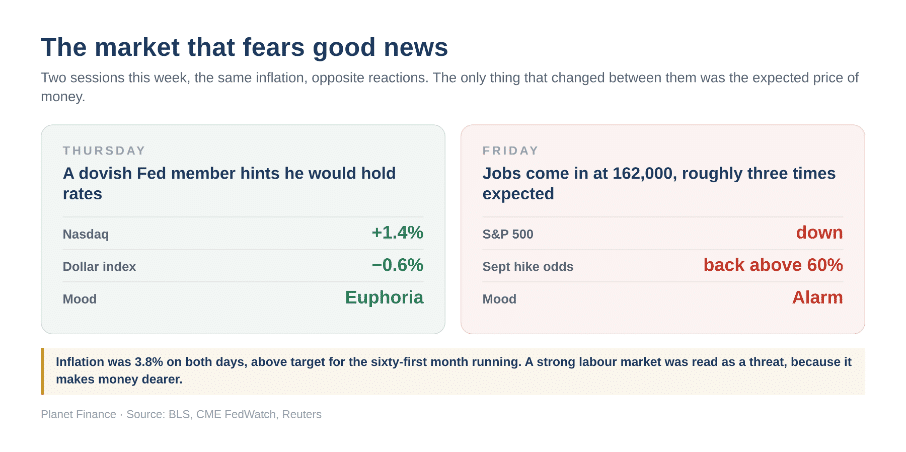
Am Donnerstag sagte ein «Tauben»-Vertreter etwas Beruhigendes, und die Aktien stiegen sprunghaft an. Am Freitag entwickelte sich die Wirtschaft positiv, schuf Arbeitsplätze, und die Aktienkurse sanken, denn ein starker Arbeitsmarkt ist genau das, was die Argumente für eine Zinserhöhung am 16. September wiederbelebt, und die Wahrscheinlichkeit dafür stieg prompt wieder auf über sechzig Prozent. Zwischen diesen beiden Tagen hatte sich die Inflationsrate nicht um eine Dezimalstelle verändert; sie lag bei 3,8 Prozent und damit zum 61. Monat in Folge über dem Zielwert der Fed. An der realen Welt hatte sich nichts geändert. Was sich änderte – und das war alles, was sich änderte –, waren die erwarteten Kreditkosten. Ein Markt in diesem Zustand wägt nicht mehr den Wohlstand des Landes ab, den er eigentlich bewerten sollte. Er ist ein einziges Instrument, das auf eine einzige Frequenz abgestimmt ist: die nächste Entscheidung über den Preis des Geldes. Und er ist an einem wahrhaft seltsamen Punkt angelangt, an dem er hofft, dass es seinen eigenen Bürgern ein wenig schlechter geht, damit das Geld ein wenig billiger bleibt. Es gibt ein Wort für eine Wirtschaft, deren Aktienmarkt stillschweigend gegen die Beschäftigung arbeitet, und es ist kein schmeichelhaftes.
Es lag nie an der Wirtschaft
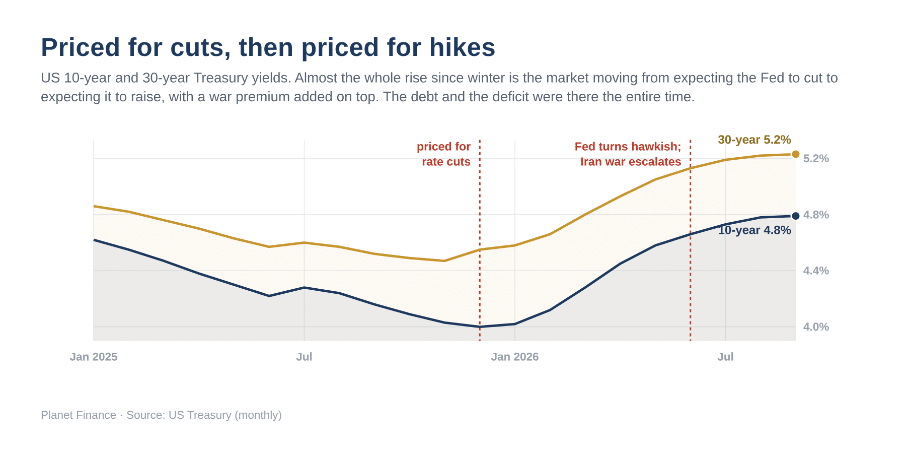
Es lohnt sich, klarzustellen, was dies tatsächlich angetrieben hat, denn eine Vielzahl selbstbewusster Kommentare hat sich an die falsche Ursache geklammert. Man wird Ihnen erzählen, dass die Anleiherenditen auf fünf Prozent geklettert sind und damit fast ihren Höchststand seit fast zwei Jahren erreicht haben, weil die Welt endlich die amerikanischen Schulden, den Krieg am Golf oder das Haushaltsdefizit bemerkt hat. Doch keines dieser Dinge ist neu. Die Verschuldung hat vor Wochen die Marke von vierzig Billionen Dollar überschritten und war schon lange zuvor enorm; der Krieg flammte ein Jahr lang immer wieder auf und ebbte wieder ab; das Haushaltsdefizit ist seit einem Jahrzehnt ein Skandal. Als die Rendite zehnjähriger Anleihen im Winter noch unter vier Prozent lag, traf jede dieser Tatsachen bereits zu. Was sich seitdem geändert hat, ist spezifischer und aufschlussreicher. Innerhalb weniger Monate hat sich die Markterwartung von einer Zinssenkung durch die Fed hin zu einer Zinserhöhung – vielleicht sogar mehr als einmal – verschoben, und allein diese Kehrtwende macht den grössten Teil eines Prozentpunkts bei der zehnjährigen Anleihe aus. Der Anstieg der Renditen ist kein Urteil über die Finanzen der Republik. Es ist die Neubewertung einer einzigen Variablen – des erwarteten Kurses eines Ausschusses –, die die Diagnose eher bestätigt als verkompliziert. Das Einzige, womit dieser Markt in beide Richtungen handelt, ist der Preis des Geldes.
Wofür ein Kreditgeber wirklich bezahlt wird
Lassen wir die Fed für einen Moment beiseite, denn der Teil des Anstiegs, den der Krieg verursacht hat, ist der einzige, der nichts mit dem Ausschuss zu tun hat, und es lohnt sich, ihn für sich zu betrachten. Eine Anleiherendite ist, ohne Fachjargon, schlicht der Preis für die Kreditvergabe. Es ist das, was ein Kreditnehmer zahlen muss, um jemanden davon zu überzeugen, ihm jetzt Geld zu geben, auf die Rückzahlung zu warten und das Risiko zu tragen, dass er es nie zurückbekommt. Wenn ein Krieg ausbricht und dieser Preis steigt, ist der offensichtliche Grund der, auf den jeder sofort zurückgreift: Die Kämpfe treiben den Ölpreis in die Höhe, Öl treibt die Inflation an, und ein Kreditgeber, der erwartet, in billigerem Geld zurückgezahlt zu werden, verlangt vernünftigerweise mehr davon. Aber es gibt einen zweiten Grund, der stiller und aufschlussreicher ist, und er betrifft genau das, wofür ein Kreditgeber bezahlt wird, es zu berücksichtigen. Er wird dafür bezahlt, zu fragen, wofür die Kreditaufnahme bestimmt ist.
Theoretisch, und oft genug auch in der Praxis, nimmt ein Staat Kredite auf, um etwas aufzubauen. Er nimmt Kredite auf, um Strassen und Schienen zu verlegen, das Stromnetz auszubauen, den Hafen zu erweitern und das Labor zu finanzieren, und der Sinn dieser Verschuldung besteht gerade darin, dass sie die Wirtschaft vergrössert, sodass sich der Kredit letztendlich von selbst zurückzahlt. Eine solche Kreditaufnahme ist keine Belastung, sondern eine Investition, und ein Kreditgeber sollte dafür nur wenig verlangen. Kriegsschulden sind das genaue Gegenteil davon. Sie schaffen nichts, was jemals das Wirtschaftswachstum der Volkswirtschaft ankurbeln würde, die sie bedienen muss. Sie füllen die Auftragsbücher der Firmen, die die Waffen herstellen, und – seien wir ehrlich – die Taschen der Männer, die die Verträge vergeben; dann ist das Geld ausgegeben und weg, und alles, was übrig bleibt, ist die Rechnung. Ein Kreditgeber hat Recht, wenn er für Geld, von dem er vermutet, dass es verbrannt statt investiert wird, mehr verlangt. Nicht, weil der Schuldenberg plötzlich gewachsen ist, sondern weil sich sein Charakter gewandelt hat. Das ist die ehrliche Antwort auf die derzeit populäre Behauptung, der Anleihemarkt habe das amerikanische Defizit endlich zur Kenntnis genommen. Das hat er nicht. Was eine steigende Kriegsprämie stillschweigend dokumentiert, ist nicht die Höhe der Schulden, sondern der aufkommende Verdacht, dass der neueste Teil davon zu dem einzigen Zweck aufgenommen wird, der ihn niemals zurückzahlen kann.
Und doch schuldet ein sorgfältiger Analyst Amerika ein gerechteres Urteil, als seine Schwarzmaler es zulassen, denn die Kritik daran kann stark übertrieben sein. Trotz aller Kreditaufnahme wachsen die Vereinigten Staaten immer noch, was mehr ist, als die meisten ihrer Mitbewerber schaffen, und sie halten nach wie vor die Vorreiterrolle inne. Die künstliche Intelligenz – ungeachtet der Blase, die sie umgibt –, die Chips, die Raketen und die Rückkehr in den Weltraum, die Arbeitsmaschinen des nächsten halben Jahrhunderts, werden dort und fast nirgendwo sonst entwickelt. Ein Land, das die Zukunft noch immer erfindet, kann eine grosse Schuldenlast tragen, denn die Zukunft ist selbst eine Art Sicherheit, und Amerika hat, ungeachtet seiner Torheiten, nicht aufgehört, sie zu erfinden.
Das Gleiche lässt sich, ehrlich gesagt, nicht auf die andere Seite des Atlantiks übertragen. Europa hat die unglückliche Verbindung aus Schulden ohne Dynamik erreicht. Es nimmt Kredite grösstenteils nicht auf, um das Nächste aufzubauen, sondern um den Komfort des Letzten abzufedern, und es verfügt weder über das Wachstum noch über die Zukunftsbranchen, um den Kredit bei Fälligkeit zurückzuzahlen. Einem Kontinent mag man einen Berg von Schulden verzeihen, wenn er damit die Zukunft kauft. Europa mietet allzu oft lediglich seine Vergangenheit.
Die Hälfte der Inflation, über die niemand abstimmen kann
Das wäre eine erträgliche Art, ein Casino zu führen, wenn das, womit alle handeln, auch das wäre, worauf es tatsächlich ankommt. Das ist es aber nicht. Während sich die Bildschirme darauf versteifen, ob Geld einen Viertelpunkt mehr oder weniger kosten wird, ist die Inflation, die sich tatsächlich beschleunigt, an einen Ort gelangt, an dem kein Ausschuss sie erreichen kann.
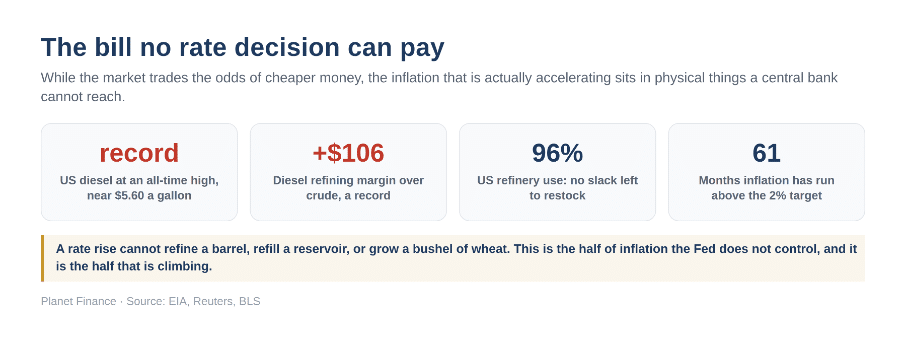
Der Preis für amerikanischen Diesel hat gerade einen Allzeitrekord erreicht – fast fünf Dollar und sechzig Cent pro Gallone –, und die Marge, die ein Raffineriebetreiber bei der Umwandlung von Rohöl in Diesel erzielt, hat ebenfalls einen Rekord aufgestellt: mehr als hundert Dollar pro Barrel über dem Ölpreis. Die Raffinerien laufen mit 96 Prozent ihrer Kapazität, das heißt auf Hochtouren, ohne Spielraum, um die Vorräte wieder aufzufüllen – obwohl der September eigentlich der Monat dafür sein sollte.
Nichts davon ist ein geldpolitisches Ereignis, und kein Zinssatz hat darauf Einfluss. Diesel ist das, was die Waren in die Geschäfte und die Ernte von den Feldern transportiert; daher schlägt er sich – mit ein paar Wochen Verspätung – in höheren Preisen für fast alles nieder und trifft auf eine Getreideernte, die bereits durch Krieg und Dürre geschwächt ist. Das ist die Hälfte der Inflation, über die die Fed keine Kontrolle hat – die Hälfte, die sich in Barrel und Scheffeln statt in Löhnen niederschlägt, und es ist die Hälfte, die steigt. Und hier liegt die Falle, in die der neue Vorsitzende getappt ist. Er bereitet sich offenbar darauf vor, das Geld zu verteuern, um eine Inflation zu bekämpfen, die aus den Ölfeldern strömt und das in einer Wirtschaft, die hinter den Schlagzeilen über die Beschäftigungszahlen gar nicht so stark ist. Lässt man den Bauboom im Bereich der künstlichen Intelligenz ausser Acht, liegt das amerikanische Wachstum bei knapp eineinhalb Prozent, ohne Nettozuwachs bei der Beschäftigung im gesamten vergangenen Jahr und mit einem Immobilienmarkt, der seit Monaten still und leise tot ist. In dieser Situation die Geldpolitik zu straffen, um einem Preisschock entgegenzuwirken, den eine Straffung nicht beheben kann, ist nicht unbedingt mutig. Es ist die Art von Schritt, die im Sitzungssaal Beifall findet und im Land jahrelang bedauert wird.
Und sie wird nicht schnell vorübergehen, was auch immer man uns noch erzählen mag, denn die Kräfte, die dahinter stehen, sind struktureller und nicht saisonaler Natur. Etwa achtzig Prozent der landwirtschaftlichen Lieferungen werden mit Diesel transportiert; Dünger, der andere wichtige Produktionsfaktor, war in diesem Jahr für sieben von zehn amerikanischen Ackerbauern unerschwinglich; und der nationale Rinderbestand ist auf den tiefsten Stand seit fünfundsiebzig Jahren gesunken. Diese letzte Zahl ist wichtiger, als es den Anschein hat, denn ein Bestand lässt sich nicht in aller Eile wieder aufbauen. Es dauert fast vier Jahre, bis aus der Entscheidung, mehr Rinder zu züchten, Fleisch im Regal wird. Mit anderen Worten: Höhere Lebensmittelpreise sind kein vorübergehender Anstieg, der sich im nächsten Quartal wieder umkehrt; sie werden aufgrund der schieren Länge der damit verbundenen Zyklen für die nächsten Jahre festgeschrieben. Das sollte klar gesagt werden, denn man wird uns bald das Gegenteil erzählen. Dieselben Institutionen, die uns versicherten, die letzte Inflationswelle sei vorübergehend – allen voran die Europäische Zentralbank und ihr Präsident –, werden uns versichern, dass dies auch diesmal der Fall ist. Damals lagen sie falsch – was uns jahrelang teuer zu stehen kam –, und nichts in der Rechnung aus Öl, Düngemitteln und einem geschrumpften Rinderbestand deutet darauf hin, dass sie jetzt Recht haben werden. Natürlich können sie den Warenkorb immer wieder anpassen und still und leise das Steak gegen das Hähnchen und das Hähnchen gegen die Konserve austauschen, damit die veröffentlichten Zahlen stimmen. Was sie jedoch nicht tun können, ist, den tatsächlichen Einkaufswagen an der Kasse neu zu bewerten. Man kann einen Index vielleicht eine Weile lang frisieren. Aber man kann einen Haushalt nicht auf Dauer über die Kosten für seine Ernährung belügen.
Unterdessen schliesst sich ein Kontinent still und leise
Wenn Sie sehen wollen, wie die Realwirtschaft aussieht, sobald die Flut des billigen Geldes wirklich abgeebbt ist, schauen Sie nicht auf die Wall Street, wo man sich immer noch über die Wassertemperatur streitet. Schauen Sie nach Europa, wo sich das Meer sichtbar zurückgezogen hat. Die offizielle Darstellung dort spricht von einer leichten Erholung: Die Industrieproduktion im Euroraum stieg im letzten Monat um ein Zehntel Prozent, und die Kommentatoren haben sich dankbar daran geklammert. Schaut man genauer hin – was fast niemand tut –, zerfällt die Zahl in den Händen. Dieses Zehntel Prozent bezieht sich auf einen einzigen Monat, den besten der letzten sechs, und die Statistiker selbst haben drei dieser sechs Monate als geschätzt und nicht als tatsächlich erhoben gekennzeichnet. Reduziert man die Zahl auf das verarbeitende Gewerbe allein, so ist sie im Halbjahr um ein ganzes Prozent gesunken; die stagnierende Gesamtzahl existiert nur, weil der Versorgungssektor – die blossen Kosten für die Aufrechterhaltung der Grundversorgung – still und leise den darunter schrumpfenden Produktionsbereich ausgleicht.
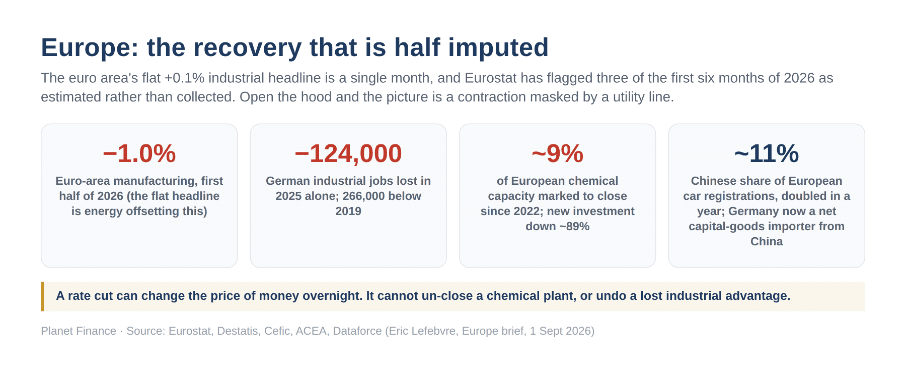
Hinter der vorgetäuschten Ruhe liegt der Schaden nicht in der Veränderungsrate, sondern in der Kapazität selbst, und Kapazität kehrt nicht zurück, wenn sich eine Erhebung wendet. Deutschland, das industrielle Herz des Kontinents, hat in einem einzigen Jahr 124.000 Industriearbeitsplätze abgebaut und beschäftigt nun eine Viertelmillion Menschen weniger in der Industrie als vor der letzten Krise. Fast ein Zehntel der gesamten chemischen Produktionskapazität Europas ist zur endgültigen Stilllegung vorgesehen, wobei die Neuinvestitionen in diesem Sektor um fast neunzig Prozent zurückgegangen sind, denn Energie kostet auf diesem Kontinent nun einmal, was sie kostet, und kein noch so grosser grüner Ehrgeiz ändert etwas an der Rechnung eines Chemieunternehmens, das mit der amerikanischen Golfküste konkurriert. Der derzeit beliebte Trost, dass die Aufrüstung Europa still und leise reindustrialisiert, hält einer Gegenüberstellung mit den Zahlen nicht stand: Die deutsche Waffenproduktion hat sich verdreifacht und macht dennoch weniger als ein Viertelprozent des deutschen verarbeitenden Gewerbes aus – ein Rundungsfehler, der als Renaissance getarnt ist. Und die tiefste Wunde ist die stillste von allen. Deutschland kauft mittlerweile mehr Investitionsgüter – also Maschinen, die andere Maschinen herstellen – aus China, als es dorthin verkauft. Das war das Letzte, was das deutsche Modell unbestreitbar besser konnte als jeder andere auf der Welt, und es ist verschwunden – und keine Zinssenkung und kein Zoll bringt es zurück. So sieht eine industrielle Rezession aus, wenn sie so höflich ist, sich hinter einer positiven Wachstumszahl zu verstecken. Ein Land oder ein Kontinent kann in der Schlagzeile ein Pluszeichen verzeichnen, während genau das, was es reich gemacht hat, nach und nach abgeschaltet wird – ein Werk nach dem anderen. Ich habe die vollständige, länderspezifische Analyse dazu – mit Quellenangaben zu jeder Zahl und Kennzeichnung der geschätzten Daten – in einem separaten Beitrag für alle zusammengestellt, die sich die Berechnungen ansehen möchten. Er ist auf meinem Substack zu finden.
Ein Zufluchtsort ist nicht immer ein Trost
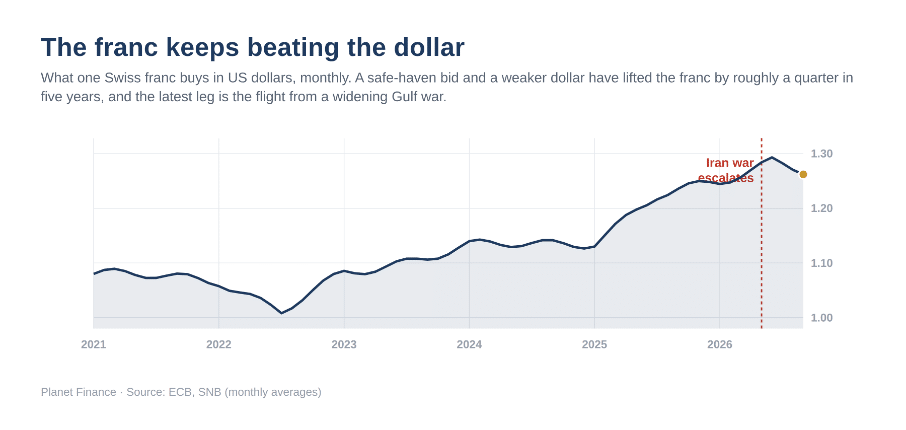
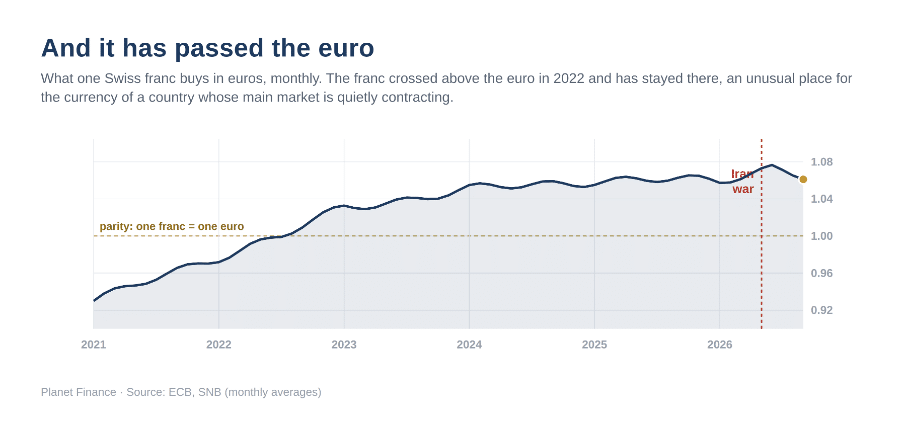
Bevor ich zum Schluss komme, noch ein Wort zu dem kleinen Land inmitten all dessen, denn seine Lage ist heikler, als sein Ruf vermuten lässt. Wenn die Welt beängstigend wird – und eine hartnäckige Inflation, ein sich ausweitender Krieg und ein zerfallender industrieller Nachbar sind wohl die beängstigendste Kombination, mit der die Märkte konfrontiert werden können –, sucht das Geld Zuflucht, und einer der ältesten Zufluchtsorte ist der Schweizer Franken. Das klingt nach einem eindeutigen Segen, und in den Geschäften ist es auch einer: Ein starker Franken sorgt für günstigere Importe, und die Schweiz hat ihre Inflation niedrig gehalten, während ein Grossteil des Westens den Faden verloren hat. Doch ein Zufluchtsort verlangt einen Preis für dieses Privileg. Die gleiche Flucht in den Franken, die die Preise in der Schweiz niedrig hält, treibt den Franken in die Höhe, und ein teurerer Franken trifft die Schweizer Exporteure im grausamsten aller Momente, nämlich genau dann, wenn ihr grösster Kunde, die europäische Industrie, Werk für Werk stillgelegt wird. So wird die Nationalbank wieder in Richtung der Entscheidung gedrängt, die sie am wenigsten mag: den Franken steigen zu lassen und zuzusehen, wie die eigenen Hersteller an Boden verlieren, oder Franken zu verkaufen, um ihn niedrig zu halten, und dabei genau das Geld zu drucken, dessen Knappheit der eigentliche Sinn seiner Aufbewahrung ist. Die Schweiz ist dabei, durch ihre eigene Stärke das Unbehagen der Welt zu importieren. Es ist schmeichelhaft, der Raum zu sein, in den alle hineinstürmen. Das ist jedoch nicht dasselbe wie sich darin wohlzufühlen, und die kommenden Monate werden den Unterschied deutlich machen. Die Bilanz der letzten fünf Jahre – sowohl gegenüber dem Dollar als auch gegenüber dem Euro – zeigt eine Währung, die fast nichts anderes getan hat als zu steigen, wobei jede neue Schreckensmeldung – zuletzt der Krieg – ihr einen weiteren Schub verlieh.
Wofür das Geld bestimmt war
Man stelle also die beiden Hälften der Woche nebeneinander. In New York zuckte der reichste Markt der Geschichte beim Anblick seiner eigenen Bevölkerung, die Arbeit fand, zusammen und geriet bei dem Flüstern, dass das Geld billig bleiben könnte, in Ohnmacht, weil er darauf trainiert wurde, die ganze Welt durch das eine enge Fenster der nächsten Zinsentscheidung zu betrachten. In Europa wird die eigentliche Maschinerie einer wohlhabenden Wirtschaft still und leise abgeschaltet, hinter einer Schlagzeile, die sanft auf nichts abgerundet wurde. Die beiden Bilder sind ein und dasselbe Bild. Sie zeigen, was passiert, wenn ein Markt – und die Menschen, die ihn beobachten – den Preis des Geldes mit dem Wert der Dinge verwechseln. Geld ist immer nur ein Anspruch auf reale Güter – auf Diesel, Weizen, Fabriken und das Know-how, sie zu betreiben –, und in diesem Jahr wird dieser Anspruch stündlich neu bewertet, während die Güter selbst immer knapper werden und in Europa sogar ganz verschwinden. Ein Markt, der gelernt hat, nach schlechten Nachrichten zu betteln, seinen eigenen Bürgern ein wenig Not zu wünschen, damit seine Kredite billig bleiben, hat vergessen, wofür das Geld jemals gedacht war. Die besonnene Reaktion auf eine Woche wie diese ist keine weitere Prognose, denn Prognosen sind billig und es gibt bereits einen Überfluss davon. Es ist eine Veränderung des Blickwinkels. Hört auf, dem Markt die Lippen abzulesen, um sein nächstes Wort zum Preis des Geldes zu erfahren, und fangt an, die Dinge zu zählen, auf die das Geld immer nur einen Anspruch darstellt: die Fässer, die Scheffel, die Pflanzen, die sich noch drehen, und die Hände, die sie noch bedienen; denn diese behalten ihren Wert, wenn das Papier neu bewertet wird, und genau diese Dinge werden immer knapper. Die Bildschirme werden weiterhin nach Schwäche flehen. Der Rest von uns kann hingehen und sich anschauen, was tatsächlich gebaut wird und was still und leise geschlossen wird.
Eric Lefebvre
Lesen Sie auch: Ein einzelner Schwachpunkt
Suche:
Sponsoren: