Die Berichtssaison aus der Sicht eines Physikers. Tesla behielt ein Kurs-Gewinn-Verhältnis von 195 bei, obwohl sich der Gewinn halbiert hatte. Netflix sagte die Wahrheit und wurde dafür bestraft. Der Index fiel, während die durchschnittliche Aktie stieg. Ich habe mir endlich «Interstellar» angesehen.
Zunächst ein Wort dazu, wer hier schreibt, denn das erklärt alles, was folgt. Diese Kolumne bringt kein Geld ein und soll das auch nicht; sie existiert, um dem Leser zu helfen, nicht auf dem falschen Planeten gefangen zu sein. Lange bevor all dies etwas mit Geld zu tun hatte, waren es Mathematik und Physik, die mich fesselten, und das sind nach wie vor die Instrumente, denen ich vertraue, denn die Zahlen zeigen in der Regel, was die Masse noch nicht eingepreist hat. Realistisch zu sein wird in diesem Geschäft immer mit Pessimismus verwechselt, was es aber nicht ist: Auf lange Sicht macht der Bulle mehr Geld als der Bär; daher besteht das Ziel nie darin, gegen den Markt zu kämpfen, sondern ihm mit offenen Augen zu folgen und die Wende etwas früher zu erkennen als der Rest der Anwesenden. Vorausschauendes Handeln ist nicht das Gegenteil von Mitgehen. Blindes Mitgehen hingegen schon.
Was die Renditen angeht, bin ich also immer noch derjenige, der Jean-Pierre Petit zuhört, wenn er erklärt, dass das Universum möglicherweise von einem Zwilling aus negativer Masse überschattet wird, und der sich zur privaten Regel gemacht hatte, einen bestimmten Film erst dann zu erwähnen, wenn er ihn tatsächlich gesehen hatte. Ich wünschte, ich könnte mit ihm zusammensitzen. Diese Woche habe ich Interstellar gesehen, den Christopher Nolan zusammen mit Kip Thorne auf der Grundlage realer Gleichungen entwickelt hat. In derselben Woche legten die grössten Unternehmen ihre Bilanzen offen, und diese beiden Dinge lagen länger übereinander, als ich erwartet hatte.
Die Schwerkraft ist der Diskontsatz
Die Kraft, die auf dem Planeten Finanzen die Schwerkraft ausübt, ist Bargeld. Die Stärke des Feldes ist der Zinssatz. Wenn das Feld stark ist, bleiben die Kurse nahe an den Gewinnen, die sie rechtfertigen. Wenn es schwächer wird, driften die Kurse ab. Die Schwerelosigkeit der Jahre des billigen Geldes war genau das, was Kurse bei geringer Schwerkraft tun.
Die grausame Idee des Films ist die Zeitdilatation. Die Astronauten landen auf einem Planeten, der so nah an einem Schwarzen Loch liegt, dass eine Stunde dort sieben Jahre auf dem Raumschiff kostet. Das ist Einstein, und es ist richtig. Genau das bewirkt auch ein Diskontsatz. Ein tiefer Zins zieht entfernte Cashflows in die Gegenwart, bis ein für 2040 versprechender Gewinn fast als gegenwärtig behandelt wird. Erhöht man den Zins, wird derselbe Cashflow auf den heutigen Wert in Richtung Null gedrückt. Die Zukunft rückt in weite Ferne.
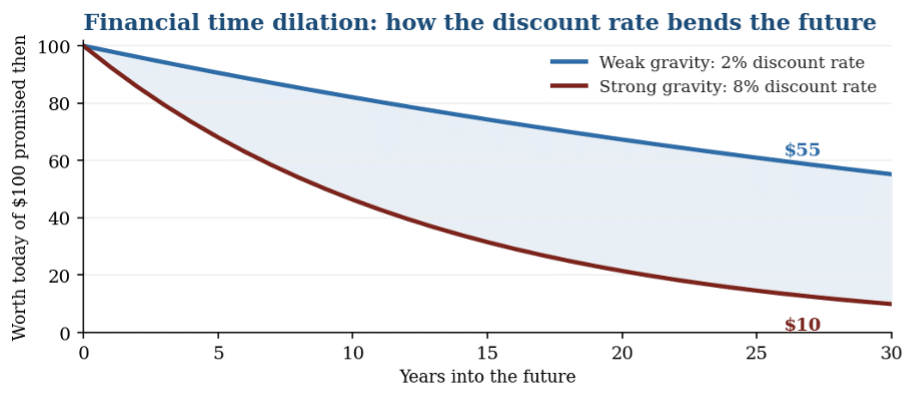
Der heutige Wert von 100 Dollar, die zu einem zukünftigen Zeitpunkt versprochen werden – bei schwachem und bei starkem Feld. Erhöht man den Diskontsatz, bricht die ferne Zukunft in Richtung Null zusammen.
Tesla, bewertet bei geringer Schwerkraft
Tesla hat am Dienstag seine Zahlen veröffentlicht. Der Umsatz blieb unverändert. Der bereinigte Gewinn übertraf die Schätzungen um ein paar Rappen. Der Betriebsgewinn – das Geld, das das Unternehmen tatsächlich aus dem operativen Geschäft erzielt – sank um 56 Prozent. Die Investitionsausgaben haben sich verdoppelt. Das Unternehmen gibt Geld für künstliche Intelligenz, für Optimus und für Robotaxi aus – schneller, als die Gewinne wachsen. Nach einem kurzen Schwanken wird die Aktie immer noch nahe dem 195-fachen des Gewinns gehandelt.
Dieses Kurs-Gewinn-Verhältnis ist keine finanzielle Tatsache. Es ist eine Aussage über die Branche. Ein Kurs-Gewinn-Verhältnis von 200 kann nur dort existieren, wo der Gewinn in ferner Zukunft so bewertet wird, als wäre er bereits Realität. Sechs Tage vor der Bekanntgabe der Ergebnisse stellte Musk einen neuen Roadster vor und sagte, dass dieser mit Triebwerken, die er von seinem anderen Unternehmen ausgeliehen habe, abheben werde. Ein Auto, das fast fliegt, von einem Unternehmen, dessen Gewinne sinken. Es war Theater. Es funktionierte, denn für diese Aktionärsbasis ist der Traum das Produkt und das Auto der Vermittler. Ein Traum hat kein Kurs-Gewinn-Verhältnis. Man kauft keinen Antriebsstrang. Man kauft die Vorstellungskraft eines Mannes, und Vorstellungskraft musste noch nie eine Jahresrechnung vorlegen.
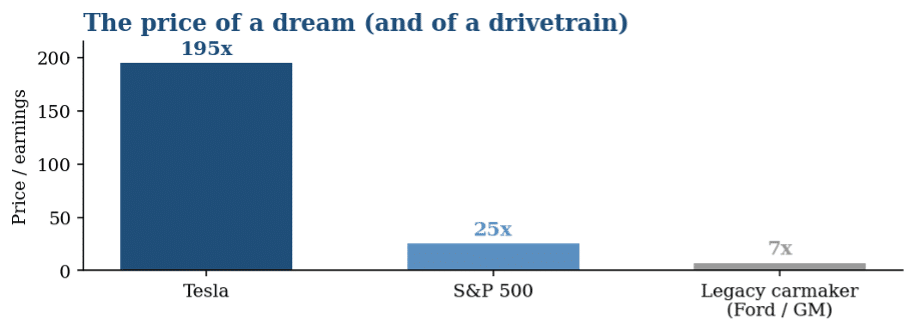
Was der Markt für eine Geschichte im Vergleich zu einem Produkt zu zahlen bereit ist. Ein Rückgang des Betriebsgewinns um 56 Prozent in diesem Quartal änderte daran nichts. Die Multiplikatoren sind ungefähre Angaben.
Die Wahrheitstaxe
Netflix tat das, was gerade nicht angesagt ist. Es verdiente echtes Geld, übertraf die Analysten, steigerte den Umsatz um zwölf Prozent und gab dann bekannt, dass sein Werbegeschäft in diesem Jahr rund 2,7 Milliarden Dollar einbringen würde statt der 3 Milliarden Dollar, auf die man einst gehofft hatte. Dafür fiel der Kurs auf ein Zweijahrestief. Die Kursziele wurden gesenkt. Die Lücke betrug dreihundert Millionen Dollar in einem noch jungen Geschäftsbereich.
Stellt die beiden nebeneinander. Das Unternehmen, das ein fliegendes Auto versprochen und weniger verdient hat, wurde belohnt. Das Unternehmen, das ein echtes Produkt verkauft und etwas weniger verdient hat, als es gehofft hatte, wurde bestraft. Ein Traum liegt weit entfernt vom schwarzen Loch, wo niemand ihn abwägen kann. Eine gemeldete Zahl liegt ganz nah dran, wo jedes Unze gemessen wird. Dieser Markt vergibt das Ferne und prüft das Nahe. Er bewertet nicht die Gewinne. Er bewertet die Distanz zwischen einer Geschichte und ihrer jüngsten Enttäuschung. Ein Traum, der noch nicht eingetreten ist, kann nicht enttäuschen.
Ein Kurs ist ein Schatten
Der Höhepunkt des Films stellt sich einen Raum vor, in dem die Zeit wie ein Korridor angelegt ist. Was wir sehen, ist ein niedrigdimensionaler Schatten von etwas Grösserem. Ein Kurs ist ein solcher Schatten. Ebenso ein Index.
Die Schlagzeilen berichteten, der amerikanische Markt sei diese Woche um etwa ein halbes Prozent gefallen. Der S&P 500 wird nach Grösse gewichtet. Die sieben grössten Unternehmen verloren fast zwei Prozent und zogen den sichtbaren Wert mit sich nach unten. Gewichtet man dieselben fünfhundert Unternehmen gleichmässig, kehrt sich das Bild um: Dieser Index stieg um etwa ein Prozent, und der Wertsektor schlug den Wachstumssektor um fast drei Punkte. Das durchschnittliche amerikanische Unternehmen hatte eine gute Woche. Der Schatten an der Wand hatte eine schlechte.
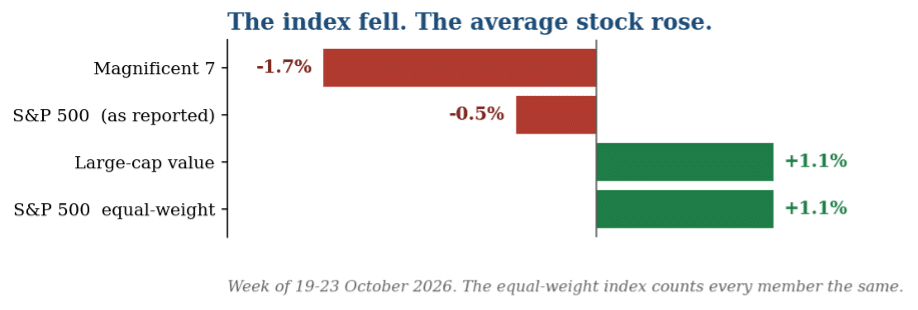
Ausgewählte Wochenrenditen, 19.–23. Oktober 2026. Der gleichgewichtete Index berücksichtigt jedes Mitglied gleich. Die Differenz zwischen ihm und dem Hauptindex ist die eigentliche Geschichte.
Sieben Träume, die den Himmel stützen
Die sieben grössten Unternehmen machen mittlerweile rund 35 Prozent des S&P 500 aus, was etwa 24 Trillionen Dollar entspricht. Wenn man den Index kauft – das angeblich diversifizierte Anlageobjekt, das einem gewöhnlichen Sparer empfohlen wird –, investiert man ein Drittel des Geldes in sieben Technologie-Wetten. Würde man diese sieben gegenüber ihren Mitbewerbern gleich gewichten, würden sie weniger als eineinhalb Prozent des Korbs ausmachen. Was man zu besitzen glaubt und was man tatsächlich besitzt, sind zwei verschiedene Dinge. Nur eines davon ist diversifiziert.
Das haben wir schon einmal erlebt: Das letzte Mal, dass sich der Index so stark auf eine Handvoll glamouröser Namen stützte, waren die «Nifty Fifty» der frühen 1970er Jahre. Die meisten Unternehmen überlebten. Die Kurse taten es nicht.
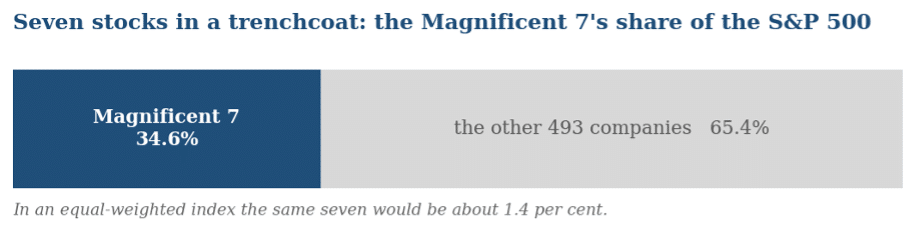
Die «Magnificent 7» machen mittlerweile wertmässig rund ein Drittel des S&P 500 aus: Der Index, von dem man Ihnen sagt, er sei diversifiziert, ist zu einem Drittel eine Wette auf sieben Aktien.
Der sich selbst erzeugende Kreislauf
Am Höhepunkt greift der Held in die Vergangenheit zurück und übergibt seiner jüngeren Tochter die Gleichung, die ihn später auf die Reise schicken wird. Die Zukunft schafft ihre eigene Vergangenheit. Physiker nennen das einen Bootstrap: eine Schleife ohne Anfang, die dennoch Bestand hat. Der Ausbau der künstlichen Intelligenz ist eine solche Schleife, und sie ist keine Fiktion. Hunderte von Milliarden werden heute für eine Zukunft ausgegeben, die durch diese Ausgaben selbst herbeigeführt werden soll. Das Kapital bestätigt die Geschichte. Die Geschichte beschafft das Kapital. Die Gewinne, die die Schleife schliessen würden, sind immer noch ein weiteres Jahr an Kapitalausgaben entfernt.
Alle sieben Giganten durchlaufen gleichzeitig dieselbe Schleife. Deshalb ist ihr einst so deutlicher Vorsprung beim Gewinnwachstum gegenüber dem Rest des Marktes auf den geringsten Stand seit 2023 geschrumpft. Eine solche Schleife kann die Welt liefern, die sie versprochen hat. Oder sie kann eine Hand sein, die nach einer Gleichung greift, die nie geschrieben wurde. Von innen heraus, wie der Film weiss, kann man nicht immer sagen, was davon zutrifft.
Der Rand bricht zuerst
Was mich zu der Frage bringt, die sich endlich alle laut stellen: Platzt die KI-Blase? Das ist die falsche Frage. Blasen platzen nicht wie Ballons; sie entleeren sich von aussen nach innen, und diese hier ist an den Rändern bereits weit fortgeschritten.
Hinter den sieben Giganten liegt die gesamte spekulative Grenze desselben Geschäftsbereichs – die Firmen, die die KI-Zukunft mit Energie versorgen, berechnen, in die Umlaufbahn bringen und verteidigen sollten –, und diese Woche lesen sich ihre Kurse wie eine Karte der zurückkehrenden Schwerkraft. Die kleinen Unternehmen für modulare Kernkraftwerke, die fast ausschliesslich aus Versprechungen bestehen und kaum Umsatz erzielen, sind am stärksten gefallen: Oklo liegt rund achtzig Prozent unter seinem Höchststand und NuScale fast neunzig Prozent. Die Quantencomputer-Aktien, die eine Zukunft verkaufen, die – wenn sie überhaupt eintritt – noch ein Jahrzehnt entfernt ist, haben sechzig bis fünfundsiebzig Prozent verloren. Raumfahrt, Drohnen, die «KI-Versorger» der Neocloud wie CoreWeave, die exotischen Energie- und Photonik-Titel – alle haben sich halbiert oder sind noch stärker eingebrochen. Bei einer weit verbreiteten Aufstellung von 49 dieser Aktien liegt der Medianwert der Unternehmen nun mehr als 40 Prozent unter ihrem Höchststand, und 13 haben mindestens die Hälfte ihres Wertes verloren. Im Film ist dies Manns Planet: die gefrorene Welt, für die Dr. Mann die Daten gefälscht hatte, um eine Rettungsaktion anzulocken – und die zum Grab für den Mann wurde, der ihm glaubte. Der spekulative Teil des KI-Handels wurde auf dieselbe Weise verkauft: mit dem Versprechen einer bewohnbaren Zukunft, die niemals eintreffen würde, und nun bricht das Eis unter allen, die dort gelandet sind.
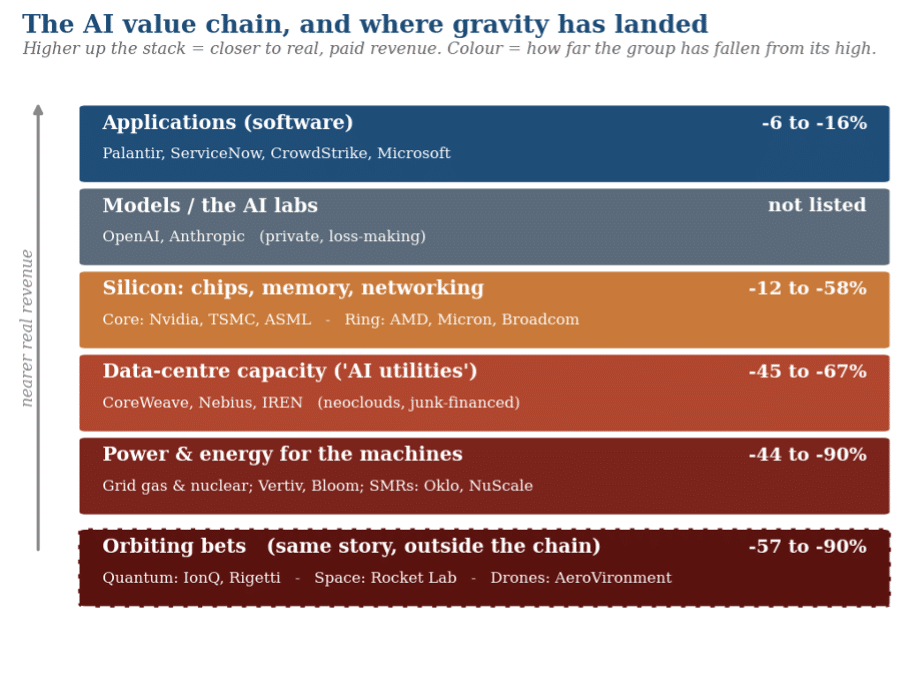
Die KI-Wertschöpfungskette, von der Energieversorgung an der Basis bis zur Software an der Spitze, zeigt, wie weit jede Gruppe von ihrem Höchststand gefallen ist.
Und der Kern? Angeschlagen, aber nicht zerbrochen – das ist der wichtige Unterschied. Nvidia, das tatsächlich die «Schaufeln» mit einer saftigen Marge verkauft, liegt etwa zwölf Prozent unter seinem Höchststand, und die profitablen Software-Titel wie Palantir, ServiceNow und CrowdStrike haben nur einstellige Verluste verzeichnet. Aber schauen Sie, wo die Entleerung nun angekommen ist. Der Ring direkt innerhalb der Grenze, die Chips selbst, hat begonnen nachzugeben: Die Speicherhersteller und die kleineren Entwickler sind um zwanzig bis dreissig Prozent gefallen, der Halbleiterindex verzeichnet seine längste Verlustserie seit Jahren. Die Blase platzt nicht. Sie entleert sich nach innen, Ring für Ring, und hat bereits den Übergang vom Rand zum äusseren Rand des Kerns vollzogen. Ob sie das Zentrum erreicht, hängt von der einen Sache ab, um die sich diese ganze Kolumne dreht: ob die Gewinne der Giganten echt sind oder ob sie – wie an der Peripherie – erst noch ein Jahr an Investitionen entfernt sind.
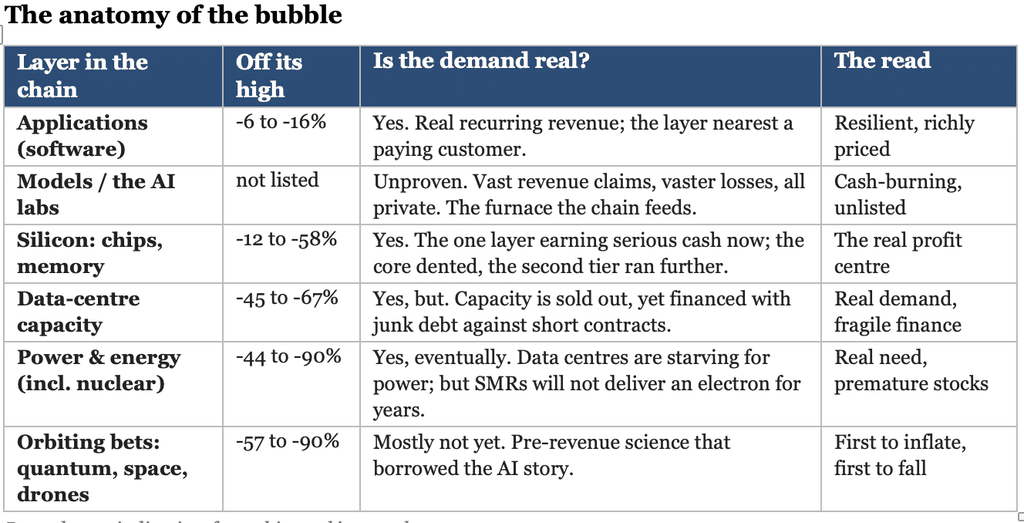
Die Kursrückgänge sind indikativ, basierend auf der Momentaufnahme dieser Woche.
Das ist keine Schwerkraft mehr. Das ist das Spiegelreich
Die Physik gehorcht Gesetzen. Die Schwerkraft kehrt zurück. Die Zeit dehnt sich mit der Rate aus. Schleifen schliessen sich entweder oder eben nicht. Diese Woche hat eine Zahl die Physik ausser Kraft gesetzt, und um sie zu verstehen, braucht es einen anderen Oxford-Mathematiker. Kip Thorne hat in Charles Dodgson einen Kollegen über die Jahrhunderte hinweg, der unter dem Pseudonym Lewis Carroll ein Mädchen an einen Ort schickte, an dem die Logik rückwärts läuft. Genau dorthin sind die Bilanzen von Meta verschwunden.
Meta hat im letzten Jahr rund 72 Milliarden Dollar für den Aufbau von Projekten ausgegeben. Nächstes Jahr beabsichtigt das Unternehmen, bis zu 145 Milliarden auszugeben – fast das Doppelte – und das innerhalb eines einzigen Zwölfmonatszeitraums. 145 Milliarden sind mehr als der gesamte Börsenwert von Ford und Nike zusammen, deutlich mehr als der von Starbucks und liegen in Sichtweite von McDonald’s und Disney. Meta plant, in einem Jahr ungefähr so viel auszugeben, wie es kosten würde, ein ganzes namhaftes Unternehmen komplett aufzukaufen – und dies im Jahr darauf noch einmal zu wiederholen.
In der Welt der Gesetze würde ein Eigentümer, dem mitgeteilt würde, dass das Unternehmen jedes Jahr den Preis eines Disney ausgeben würde, sofort die Flucht ergreifen. Hier applaudieren die Eigentümer, denn die Ausgaben werden nicht als Geldabfluss gewertet. Sie gelten als Beweis für Ehrgeiz. Die üblichen Regeln der Arithmetik werden für diesen Anlass ausser Kraft gesetzt.
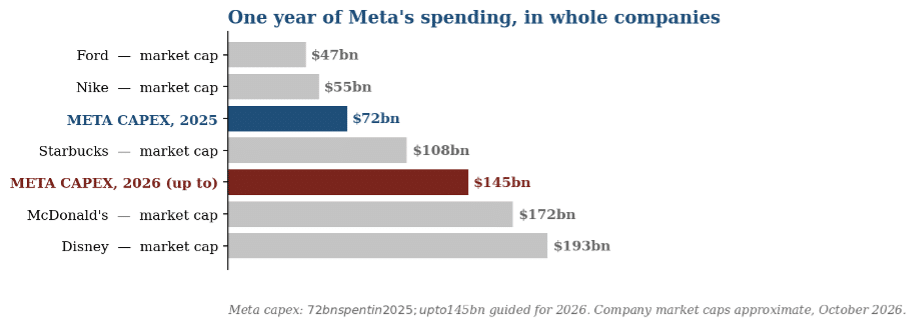
Die Kapitalausgaben von Meta in einem einzigen Jahr im Vergleich zum gesamten Marktwert bekannter Unternehmen. Zahlen von Meta stammen aus Prognosen; Marktkapitalisierungen sind Schätzungen, Stand Oktober 2026.
Zwei Szenen aus dem Buch passen nur zu gut. Die erste ist das Rennen der Roten Königin: Alice rennt so schnell sie kann und bleibt genau dort, wo sie ist. Das ist das Wettrüsten bei den Investitionsausgaben. Alle sieben Giganten sprinten und geben immer mehr aus, um einen Vorsprung beim Gewinnwachstum zu halten, der immer weiter schrumpft. Die zweite ist Alice nach dem Kuchen, die so gross geworden ist, dass ihr Arm aus dem Fenster ragt und ihr Fuss den Kamin hinaufragt. So sieht ein Unternehmen aus, dessen jährliche Ausgaben die Wirtschaft, in der es tätig ist, überholt haben.
Die Schwerkraft ist ehrlich. Sie schickt immer die Rechnung. Das Spiegelreich schiebt die Rechnung auf, indem es darauf besteht, dass die normale Arithmetik hier nicht gilt. Am Ende gilt sie doch. Das Wunderland ist ein wunderbarer Ort für einen Besuch. Niemand hat es je geschafft, dort zu bleiben.
Eine andere Realität, auf der anderen Seite des Lochs
Der Film hat drei Welten, und dieser Markt hat sie auch. Dr. Laura Millers Planet (aus «Interstellar»), wo die Zeit langsamer vergeht und die Zukunft als Gegenwart gelebt wird: die sieben Riesen. Manns Planet, die schöne Lüge, die diejenigen tötet, die auf ihm landen: der spekulative Rand, den wir gerade durchschritten haben. Und das Schiff selbst, weit genug draussen, dass die Uhr richtig geht und jede Stunde vollständig bezahlt wird. Europa ist das Schiff. «Gravity» musste nie dorthin zurückkehren, weil es nie weg war, und was jetzt ankommt, ist keine Metapher. Es ist eine Staatsschuldenkrise, die niemand in verantwortlicher Position beim Namen nennen will.
Brent schloss die Woche bei 116.72 Dollar, ein Plus von mehr als sechs Prozent – der höchste Schlusskurs seit dem Frühjahr. Diesel liegt in Deutschland nach der Senkung der Energiesteuer durch Berlin immer noch über 2.25er pro Liter und in Frankreich über 2.30er. An der Zapfsäule ist die Nachricht nicht angekommen, dass der Handel mit künstlicher Intelligenz gut läuft. Öl ist ein starkes Feld. Es vernichtet zuerst jene Volkswirtschaften, die die Währung, in der der Ölpreis angegeben ist, nicht selbst drucken können. Die politischen Auswirkungen dieser Tatsache sind nicht theoretischer Natur.
Deutschland hat die Turbinen gebaut. Das Wetter hat es nicht gebaut. Diese Woche liess der Wind nach, die Tage waren kurz, und der Grosshandelspreis schoss in die Höhe, während Kohle, Gas und französischer Atomstrom die Lücke füllten. Die Maschinen sind nicht nutzlos. Sie sind nutzlos, wenn der Wind nicht weht – und genau diese Tatsache durfte die Energiewende nie in den Preis einkalkulieren. Die Rechnung kam trotzdem, in Euro pro Megawattstunde und in Form des CO₂, das verbrannt wurde, um das Licht am Leuchten zu halten.
Frankreich steht noch näher am Abgrund. Die Verschuldung liegt bei fast 120 Prozent des BIP, in derselben Grössenordnung wie in den Vereinigten Staaten. Der entscheidende Unterschied ist folgender: Frankreich druckt keine Reservewährung, und niemand braucht seine Obligationen so sehr, wie die Welt US-Staatsanleihen braucht. Am Donnerstag erreichte die Rendite der 10-jährigen OAT 5.14 Prozent, den höchsten Stand seit 2002, und lag während einiger Stunden erstmals seit 2013 über der Rendite der amerikanischen 10-jährigen Staatsanleihe. Der Spread gegenüber deutschen Bundesanleihen weitete sich auf rund 168 Basispunkte aus – der grösste seit der Eurokrise.
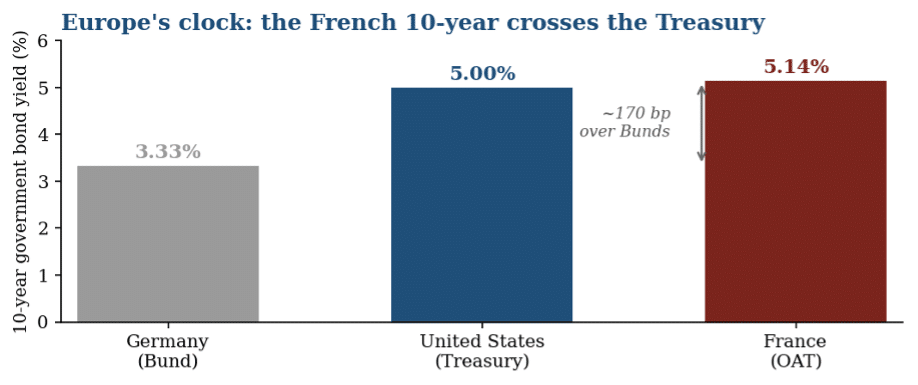
Renditen 10-jähriger Staatsanleihen, 23. Oktober 2026 (ungefähr). Frankreich nimmt nun langfristige Kredite zu einem höheren Zinssatz auf als die Vereinigten Staaten und liegt rund 170 Basispunkte über Deutschland – der grösste Abstand seit der Eurokrise.
Die Verkäufer sind keine abstrakten Akteure. Japanische Investoren, die nach wie vor einen bedeutenden Anteil des Bestands halten, haben ihre Positionen abgebaut. Hedgefonds gehen offen Short-Positionen auf die OAT ein. Die Nachfrage ist gering. Die Frage, die nun auf dem Tisch der EZB liegt, lautet: Kann sie widerstehen, oder wird sie erneut eingreifen, um einen Zusammenbruch des Staatsanleihemarktes zu verhindern? Sie wird mit ziemlicher Sicherheit eingreifen. Die Kosten werden die sein, die solche Interventionen immer mit sich bringen: das Signal, dass die Zentralbank erneut für eine Regierung bürgt, die ihr Defizit nicht abbaut, die weitere Politisierung der Bilanz und die Wut der Bevölkerung, die bereits 2.30er für Diesel bezahlt und zusehen muss, wie ihre Stromrechnungen in die Höhe schiessen, sobald der Wind nachlässt. Im Film kostet eine Stunde in der Nähe des Schwarzen Lochs sieben Jahre auf dem Raumschiff. In Paris und Frankfurt kostet ein Jahr mit 5-Prozent-Finanzierung mehr, als der Haushalt entbehren kann, und die Zukunft rückt bereits in Form von Zinsen und Wut näher.
Die sieben amerikanischen Aktien befinden sich noch immer auf Millers Planeten, wo der ferne Gewinn als gegenwärtig behandelt wird. Der spekulative Vorsprung ist auf Manns Planeten gestrandet und muss feststellen, dass der Boden nie fest war. Europa befindet sich auf dem Schiff, beobachtet, wie die Uhr tickt, und streitet darüber, wer für den Treibstoff aufkommen wird. Dieselbe Physik. Drei Entfernungen vom Loch.
Was zu beachten ist und wie
Behalte zwei Dinge im Blick. Das erste ist, dass Apple, Microsoft, Alphabet, Amazon und Meta nächste Woche ihre Ergebnisse veröffentlichen. Da der Index aus sieben Aktien in einem langen Mantel besteht, werden diese fünf Bilanzen den Markt bestimmen, ganz gleich, was die anderen vierhundertfünfundneunzig Unternehmen tun. Das zweite ist unauffälliger: ob der gleichgewichtete Markt den Schlagzeilenmarkt weiterhin schlägt. Wenn ja, weitet sich die Rallye endlich über die sieben hinaus aus. Das wäre das Gesündeste, was diesem Markt seit drei Jahren passieren könnte, und das am wenigsten Berichtete, denn Gesundheit sorgt selten für Schlagzeilen.
Die Schwerkraft kehrt zurück. Eine strengere Zentralbank hat die Messlatte höher gelegt. Im Laufe des Herbstes haben die entferntesten und spekulativsten Versprechen begonnen, dorthin zurückzufallen, wo sie laut den Gleichungen hingehören. Der Markt nannte es einen Crash. Ein Physiker hätte es die Rückkehr der Schwerkraft genannt und wäre nicht überrascht gewesen. In Europa hat diese Rückkehr bereits stattgefunden. Öl ist das Spielfeld. Die OAT ist die Uhr. Die Turbinen sind die Gleichung, die nie aufgegangen ist.
Am Ende des Films wird der Held gerettet. Man ist versucht zu sagen, er werde durch die Liebe gerettet. Das ist er nicht. Er wird gerettet, weil irgendwo, jenseits der Dimensionen, jemand die Berechnungen angestellt hat und die Zahlen stimmten. Hinter jeder Geschichte verbirgt sich eine Gleichung, die still die Zeit misst. Hör dir die Geschichte an, wenn du musst, aber behalte die Gleichung im Auge. Die Geschichte kann alles Mögliche erzählen. Die Gleichung nicht. Die einzige Frage, die es je wert war, gestellt zu werden, ist: Wie nah am Schwarzen Loch standest du, als die Schwerkraft zurückkehrte?
Eric Lefebvre
Lesen Sie auch: Wie ich lernte, mir keine Sorgen mehr zu machen und die Hebelwirkung zu lieben
Suche:
Sponsoren: