Eine Woche nach dem Black Friday kam es am Markt zu einem weiteren Ausverkauf – allerdings in der falschen Reihenfolge. Zunächst gab es eine eintägige Erholungsrallye nach dem Erdrutschsieg der Demokraten, dann folgte die schlimmste Talfahrt seit dem Frühjahr, als genau dieses Ergebnis zum Anlass für Verkäufe wurde. Die Giganten brachen schliesslich ein, die Rotation, die allen Schutz geboten hatte, gab nach, und die rekordhohe Verschuldung tat ihr Übriges. Der Freitag brachte den Kater mit sich und damit die Erinnerung daran, dass dies kein Markt mehr ist, der einen Grund braucht, sondern vielmehr nur noch einen Funken.
Letzte Woche hiess diese Kolumne «Black Friday», nach dem Ausverkauf, den der Markt am letzten Tag des Oktobers veranstaltete. Diese Woche heisst sie «Schwarzer Donnerstag», was ein Problem der Reihenfolge ist, denn der Schwarze Donnerstag sollte eigentlich zuerst kommen. Der ursprüngliche Schwarze Donnerstag, der 24. Oktober 1929, war der Eröffnungstag des grossen Börsencrashs, drei Handelstage vor dem Schwarzen Montag und dem darauf folgenden Ruin. Bei unserer Version ist es umgekehrt: Erst der Freitag, dann der Donnerstag, im Abstand von acht Tagen. Wenn ein Markt anfängt, seine «schwarzen Tage» in der falschen Reihenfolge zu feiern, ist das bemerkenswert. Es bedeutet, dass der Kalender keine Ordnung mehr in die Ereignisse bringt und die Stimmung die Oberhand gewonnen hat. Es bedeutet auch, dass die Lage angespannt ist und nach einem Vorwand gesucht wird. Die Strasse ist leer. Irgendwo setzt eine Gitarre ein.
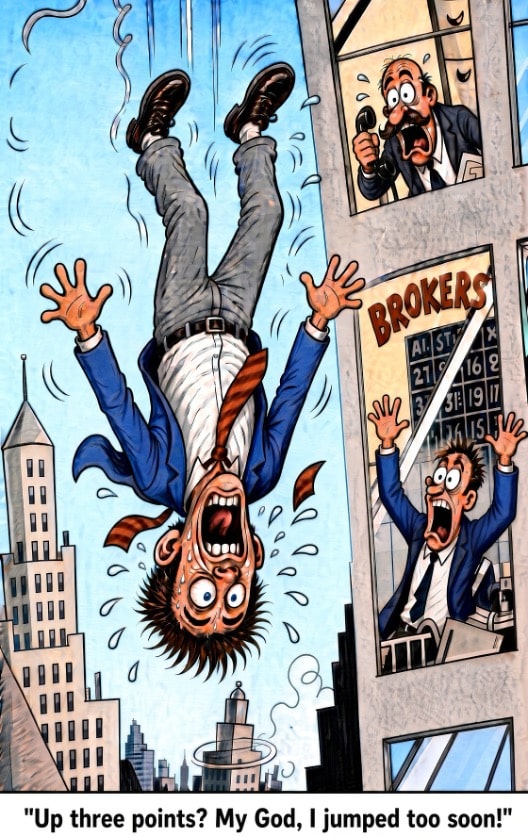
Zur Folklore dieses ersten «Schwarzen Donnerstags» gehört immer noch das Bild von ruinierten Männern, die von Wolkenkratzern springen. Dieses Bild ist grösstenteils falsch. John Kenneth Galbraith zeigte später, dass die Selbstmordrate in den Wochen nach dem Crash nicht höher und stellenweise sogar tiefer war als zu Zeiten, als der Markt noch stieg; die wenigen Sprünge, die tatsächlich stattfanden, waren Einzelfälle und nicht die Epidemie, die die Zeitungen erfunden hatten. Dieses Mal blieb uns dieses besondere Spektakel erspart. Das Geld jedoch hat das Gebäude bereits verlassen. Jede Finanzkrise trägt ein anderes Gewand. Letztendlich geht es nur um Geld: wer es sich geliehen hat, wer es zurückzahlen muss und wer noch daran glaubt, dass der nächste Käufer kommt, bevor die Musik aufhört.
Und die Stimmung in dieser Woche war eine Achterbahnfahrt, im wahrsten Sinne des Wortes. Am Dienstag fand die Wahl statt. Am Mittwochmorgen stand das Ergebnis fest: Die Demokraten hatten beide Kammern des Kongresses erobert, das Repräsentantenhaus und den Senat, und damit die einheitliche Kontrolle der Republikaner in den letzten beiden Jahren der Legislaturperiode beendet. Der Präsident erklärte, er werde das Ergebnis akzeptieren, womit das einzige Szenario, das die Märkte wirklich befürchtet hatten – eine angefochtene Wahl – vom Tisch war, und die Erleichterung war enorm. Der S&P 500 stieg um mehr als eineinhalb Prozent und verzeichnete damit seinen zweitbesten Tag nach einer Zwischenwahl seit 1982; der Dow erlebte seinen besten Handelstag nach einer Wahl seit vierundvierzig Jahren. Die Begründung war die altbekannteste an der Wall Street: Eine gespaltene Regierung kann nur sehr wenig beschliessen, und eine Regierung, die nichts tun kann, kann auch nichts Unvernünftiges tun. Ein Stillstand ist in der Marktlogik ein Segen. Es war auch, in der Sprache des Handelssaals, ein klarer Kursanstieg: Die Nachricht war bekannt, die Positionen waren gering, und die Handelsalgorithmen sowie die gehebelten Fonds erledigten den Rest. Für ein paar Stunden schmolz der Widerstand, der tagelang über dem Markt gelegen hatte, einfach dahin, und der Ausbruch, den die Bullen versprochen hatten, kam endlich. Die Stimmung stieg. Es dauerte eine Börsensitzung.
Dieselbe Nachricht, anders interpretiert
Dann kam der Donnerstag, und dieselbe Tatsache – der Erdrutschsieg der Demokraten – wurde zum Grund, alles zu verkaufen. Über Nacht entschied der Markt, dass ein der Regierung feindlich gesinnter Kongress strengere Vorschriften für künstliche Intelligenz, langsamere Bewilligungen für die Rechenzentren, auf denen der gesamte Boom basiert, und einen schwierigeren Weg für den Investitionssektor bedeuten würde, der den Index seit drei Jahren getragen hat. Es war nichts Neues passiert. Kein Unternehmen hatte seine Zahlen veröffentlicht, keine Vorschrift war erlassen worden, keinem Rechenzentrum war die Bewilligung verweigert worden. Der Markt änderte einfach seine Meinung über ein Ergebnis, das er vierundzwanzig Stunden zuvor noch gefeiert hatte. Am Mittwoch bedeutete der Erdrutschsieg Stillstand und Rettung. Am Donnerstag bedeutete er Regulierung und Ruin. Die Nachrichten waren unverändert. Nur die Stimmung hatte sich gewandelt, und genau darin liegt die Lehre dieser Woche: Ein Kurs ist keine Tatsache über ein Unternehmen, sondern eine Abstimmung über ein Gefühl, und dieses Gefühl kann sich zwischen Schluss- und Eröffnungsglocke umkehren. Das Pulver war bereits gestapelt. Die Interpretation der Wahl war lediglich der Zündstab. In einem so hoch verschuldeten Markt braucht es keinen grossen Funken. Es genügt schon die kleinste Veränderung in der Geschichte, die sich die Maschinen selbst erzählen. Die Gitarre verstummt. Dann beginnt die Schiesserei.
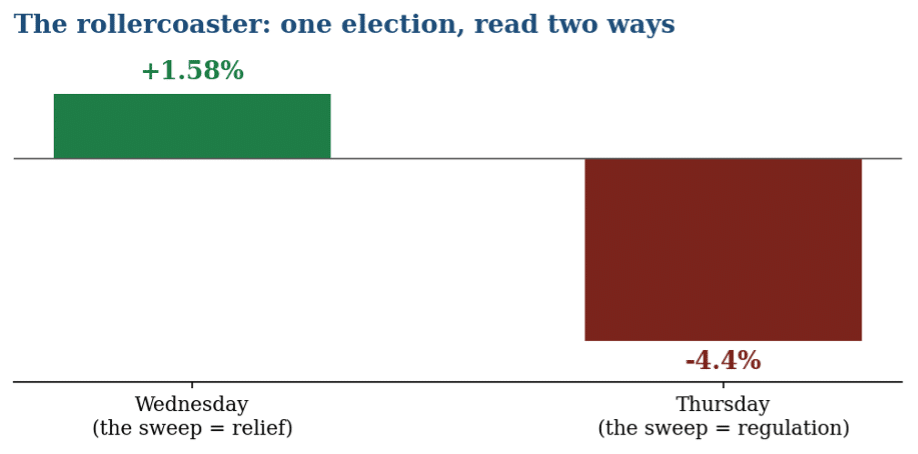
Tägliche Kursbewegung des S&P 500. Der Mittwoch war der zweitbeste Tag nach den Zwischenwahlen seit 1982; der Donnerstag der schlechteste Tag seit April. Die Wahl hat sich nicht über Nacht geändert. Die Interpretation schon.
Der Einbruch am Donnerstag war das eigentliche Ereignis. Der S&P 500 verlor mehr als vier Prozent – seine schlimmste Sitzung seit der Zollpanik im vergangenen Frühjahr. Der Nasdaq fiel um fünfeinhalb Punkte und rutschte in eine Korrektur, mehr als ein Zehntel unter seinem Oktober-Rekord. Der Dow verlor 1’800 Punkte. Chip-Aktien erlebten ihren schlimmsten Tag seit 2020: Der Halbleiterindex gab innerhalb einer Sitzung um mehr als elf Prozent nach, wobei allein Nvidia um neun Prozent nachgab. Irgendwo zwischen zwei und drei Billionen Dollar an Marktwert verschwanden an einem Nachmittag. Am Freitag war der Kater deutlich zu spüren. Der starke Arbeitsmarktbericht – 165’000 neue Stellen gegenüber Erwartungen von eher 65’000 und eine Arbeitslosenquote, die wieder bei 4,1 lag – wäre zu einer anderen Zeit gefeiert worden. Hier wurde er als ein weiterer Grund gedeutet, warum die Federal Reserve sich mit den Zinssenkungen, auf die alle drängen, nicht beeilen muss. Die Erholung, die am Morgen einsetzte, wurde bis zum Börsenschluss wieder abverkauft. Am Mittwoch hochgetrieben, am Donnerstag abgestossen – und am Freitag eine weitere Runde desselben Spiels. Wir sind zurück im Wilden Westen. An der Börse ist es wieder ruhig, doch der Staub hat sich noch nicht gelegt. Diejenigen, die sich am sichersten fühlen, sind meist diejenigen, die noch nicht bemerkt haben, dass der Saloon voller Männer ist, die dieselbe Geschichte innerhalb von zwei Tagen zweimal verkaufen.
Der Tag, an dem die Rotation nachliess
Hier ist das Detail, das am meisten zählt, denn diese Kolumne hatte versprochen, darauf zu achten. Wochenlang waren die Verkäufe geordnet verlaufen. Die Giganten fielen, und das Geld rotierte weg von den glamourösen hin zu den unscheinbaren Titeln, sodass der gleichgewichtete Index, der das kleinste Unternehmen wie das grösste behandelt, weiter stieg, selbst als die Leitindizes schwankten. Diese Rotation war der Stossdämpfer des Marktes, und letzte Woche schrieb ich, dass der Tag, den man fürchten müsse, der Tag sei, an dem sie nachgäbe – der Tag, an dem die unscheinbaren Aktien zusammen mit den glamourösen verkauft würden. Am Donnerstag war es soweit. Alle elf Sektoren schlossen tiefer. Auch der gleichgewichtete Index fiel um fast drei Prozent – zwar weniger stark als die Giganten, aber zum ersten Mal während dieses gesamten Abwärtstrends befand er sich im Minus. Es war noch keine vollständige Kapitulation; die unscheinbaren Titel fielen immer noch weniger stark als die glanzvollen. Aber es war der erste Tag, an dem das ganze Haus gemeinsam einstürzte, und der Schutz, der den geduldigen Anleger bisher bewahrt hatte, versagte still und leise. Wenn der Stossdämpfer versagt, ist der nächste Einbruch meist ein längerer. Der breite Markt hat keinen Schutz mehr.
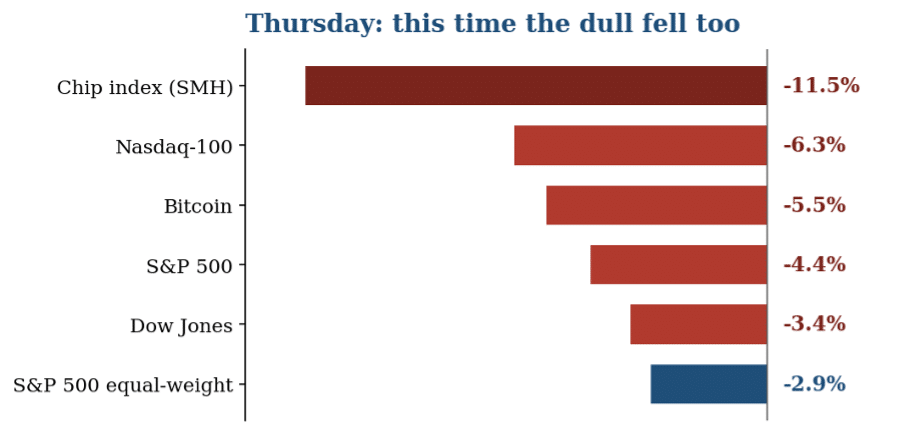
Tagesverläufe, 5. November 2026. Selbst der gleichgewichtete Index, der Schutzraum des vergangenen Monats, gab schliesslich nach. Alle elf Sektoren schlossen im Minus.
Und dann die Hebelwirkung
Was aus einem starken Einbruch eine Massenflucht machte, war das, was diese Kolumne den ganzen Herbst über als «Planet auf Steroiden» bezeichnet hat: Fremdkapital. Die Hebelwirkung am Markt befindet sich auf einem Rekordhoch, und in den Wochen vor der Abstimmung hatten die Anleger das Gefährlichste von allem getan: Sie hatten den Kursrückgang mit noch mehr davon aufgekauft. Hebel-ETFs, jene Instrumente, die das Zwei- bis Dreifache der täglichen Kursbewegung eines Index versprechen, verzeichneten allein im Oktober Zuflüsse von rund fünfzehn Milliarden Dollar – ihren grössten monatlichen Zufluss seit mindestens zwei Jahren. Das ist eine Menge Treibstoff, der in der Annahme, dass es nur nach oben gehen kann, an den Wänden gestapelt wurde. Als der Donnerstag kam, tat der Treibstoff, was Treibstoff eben tut. Die Fonds, die den Anstieg verstärkt hatten, verstärkten nun den Rückgang; Margin Calls zwangen zu Verkäufen, die wiederum weitere Verkäufe auslösten, und es wird vermutet, dass mehrere grosse Institutionen im Laufe des Handelstages regelrecht liquidiert wurden. Der Angstindex VIX, der misst, wie viel Turbulenz der Markt erwartet und der am Black Friday kaum einen Hauch von Bewegung gezeigt hatte, sprang diesmal an einem einzigen Tag um fast siebzig Prozent in die Höhe – von unter siebzehn auf über achtundzwanzig –, sein grösster Sprung seit der Zollpanik im vergangenen Frühjahr. Die Weltuntergangsmaschine, von der diese Kolumne immer wieder sprach, ist keine Metapher. Es ist die Margin, und sie ist automatisch, und am Donnerstag lief sie an.
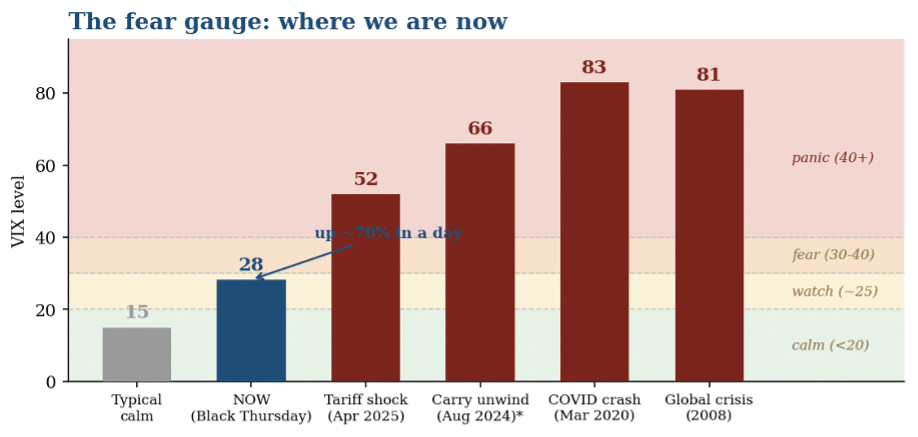
Der VIX, der Wall-Street-Angstindex, zu ruhigen Zeiten und in echten Krisen. 28 ist erhöht, aber nicht katastrophal. August 2024 ist ein Intraday-Höchststand; andere Werte liegen in etwa auf diesem Niveau.
Sollten wir also schon nach den Fallschirmen greifen? Noch nicht ganz. Auf der Skala, die tatsächlich zählt, ist 28 weit entfernt von Ruhe und weit entfernt von einer Katastrophe. Die ehrliche Einschätzung ist die unangenehme Mitte: Der Indikator ist aufgewacht, die Luft ist dünn geworden, und dies ist die Höhe, in der man die Gurte überprüft und den Fallschirm auf dem Rücken behält. Es ist (aber) noch nicht die Höhe, in der man die Leine zieht.
Dieselben Maschinen, die mit Hebelwirkung bei Kursrückgängen kaufen, sind es auch, die bei Kursanstiegen verkaufen. Das ist der Verrat. Volatilität ist nicht nur der Eintrittspreis; sie ist die Tarnung, unter der die Spielchen gespielt werden. In einem ruhigen Markt lassen sich diese Spielchen schwerer verbergen. In einem Markt, der innerhalb einer Sitzung um vier Prozent schwankt, werden sie zum Hauptgeschäft. Die Musik schwillt an, dann verstummt sie.
Gordon Gekko sagte im Film (Wall Street) vor einer Versammlung von Aktionären, der dem Handelssaal nach wie vor seine Lieblingspredigt liefert, dass Gier – in Ermangelung eines besseren Wortes – gut sei. Der Satz wird meist gekürzt und die Einschränkung weggelassen; so verbreiten sich die gefährlichsten Ideen. Gier war sehr gut für diejenigen, die die gehebelten Fonds verkauften, und für diejenigen, die mit geliehenem Geld bei Kursrückgängen kauften. Weniger gut war sie für die Institutionen, die am Donnerstag liquidiert wurden, und für alle, die die Erleichterung vom Mittwoch fälschlicherweise für einen dauerhaften Ausbruch hielten. Gier schaffe Klarheit, sagte die Figur. Diese Woche hat sie deutlich gemacht, wer noch Bargeld hatte und wer nur eine Geschichte.
Das Barometer: Wer hat bluten müssen
Es lohnt sich, den Blick von der einzelnen Sitzung auf den gesamten Abstieg zu richten, denn das tägliche Rauschen verdeckt, wie tief die üblichen Verdächtigen tatsächlich gefallen sind. Gemessen an ihren Höchstständen von 2026 – dem grössten Teil des in den letzten drei Wochen entstandenen Schadens – ist das Bild eindeutig und hat eine bestimmte Form. Je tiefer ein Unternehmen in der Maschinerie des Ausbaus verankert ist, desto mehr hat es verloren. CoreWeave, das «Neocloud»-Unternehmen, das ausgeliehene Rechenleistung vermietet, ist um etwa zwei Drittel gefallen. Oracle, das sich einen Berg an Schulden aufgebürdet hat, um im Rennen mitzuhalten, hat die Hälfte seines Wertes eingebüsst. Die Speicherhersteller und Chip-Entwickler – Micron, Broadcom und AMD – haben zwischen einem Drittel und zwei Fünfteln verloren. Nvidia selbst, der einzige Name im gesamten Komplex, der tatsächlich Geld in die Kassen spült, verzeichnet einen moderateren Rückgang um ein Fünftel, und die Softwarefirmen, die die Technologie lediglich nutzen, wie Palantir, sind kaum in Mitleidenschaft gezogen worden. Die Regel ist konsistent und es lohnt sich, sie im Hinterkopf zu behalten: Der Markt bestraft die Grossen im strengen Verhältnis zu dem, was sie ausgegeben haben. Dies ist ein Barometer, das es sich lohnt, Woche für Woche im Auge zu behalten, denn es misst den Druck des gesamten Systems und nicht das Wetter eines einzigen Nachmittags.
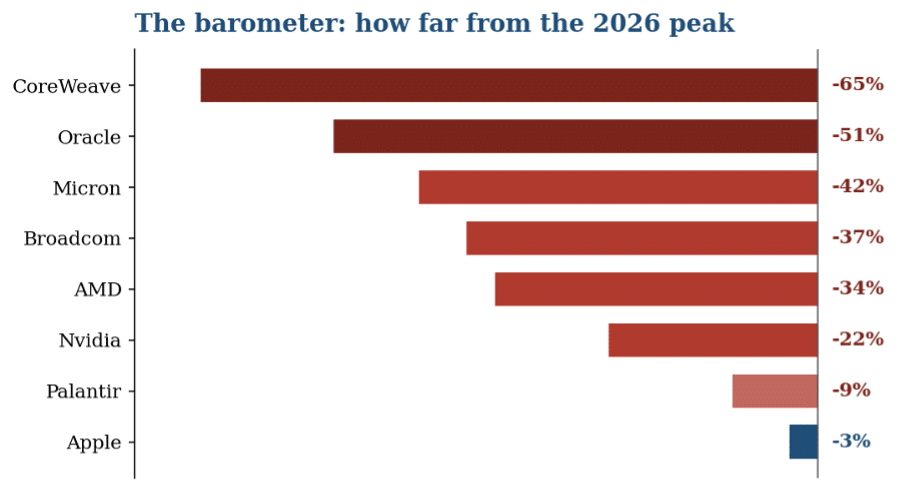
Ungefähre Kursrückgänge gegenüber den Höchstständen von 2026, Stand: 6. November 2026. CoreWeave und Oracle gemessen an ihren 52-Wochen-Höchstständen. Nur Apple liegt einen Hauch von einem Rekord entfernt.
Und dann ist da noch das Unternehmen am anderen Ende des Barometers, das genau in der Woche, in der die anderen Einbussen hinnehmen mussten, ein Allzeithoch erreichte. Apple hat – nach dem unfreundlichen, aber nicht ganz ungerechten Urteil seiner Kritiker – seit dem Tod des Mannes, der das Unternehmen aufgebaut hat, vor nunmehr fünfzehn Jahren, keine wirklich neue Idee hervorgebracht: keine neue Kategorie, keine Revolution, sondern eine geduldige jährliche Abfolge von etwas grösseren Handys und etwas dünneren Laptops. Es verzichtete darauf, 200 Milliarden Dollar für den Bau von Rechenzentren auszugeben. Es mietete die benötigte Rechenleistung und erfand – gemessen an den Massstäben dieses hektischen Zeitalters – überhaupt nichts. Und in der schlimmsten Woche, die der Handel mit künstlicher Intelligenz seit der Pandemie erlebt hat, erreichte Apple einen Rekord und war kurzzeitig das wertvollste Unternehmen der Welt mit einem Wert von über 5 Trillionen Dollar. Darin liegt eine Lehre, und sie schmeichelt niemandem. Der Markt bezahlt, wenn er erst einmal Angst hat, nicht für Innovation. Er bezahlt für Bargeld und für die Disziplin, es nicht in Rauch aufgehen zu lassen. Das Unternehmen, das nichts getan hat, ist mehr wert als die Unternehmen, die versucht haben, alles zu tun – aus dem einfachen Grund, dass das Unternehmen, das nichts getan hat, sein Geld noch hat.
Wenn gute Nachrichten das Problem sind
Dann, am Freitag, beging die Wirtschaft das einzige Vergehen, das dieser Markt nicht verzeihen kann. Es stellte sich heraus, dass sie gesund war. In jeder vernünftigen Situation sind das gute Nachrichten, und für das Land sind sie es auch. Doch ein Markt, der süchtig nach dem Versprechen billigerer Gelder ist, interpretiert eine starke Wirtschaft als Bedrohung, denn eine starke Wirtschaft muss die Federal Reserve nicht retten, und die Zinssenkung, auf die sich alle stützen, rückt mit jeder positiven Zahl ein Stück weiter in die Ferne. So endete die Woche so, wie sie sich zuvor dahingeschleppt hatte: nicht, weil mit der Wirtschaft etwas nicht stimmte – die läuft gut –, sondern weil das Problem nie die Wirtschaft war. Das Problem ist der Preis und das geliehene Geld, das sich auf den Preis aufgeschichtet hat. Der morgendliche Aufschwung war der letzte Schub der Woche; bis zum Handelsschluss war er wieder verpufft. Wer am Freitag bei Börsenbeginn gekauft hatte, weil die Beschäftigungszahlen «gar nicht so schlecht» waren, stellte bei Börsenschluss fest, dass die Zahlen genau o schlecht waren, wie es die Positionierung erforderte. Der Staub legt sich. Die Musik setzt nicht wieder ein.
Die Unbekannten und der Carry-Trade
Unter den Dielen verbirgt sich mehr als nur die Hebelwirkung. Das grösste der verborgenen Balken ist der japanische Carry-Trade, die grosse unsichtbare Infrastruktur des letzten Jahrzehnts. Die Idee ist einfach, ihr Ausmass jedoch nicht: Seit Jahren wird in Japan Geld geliehen, wo es fast nichts kostet, in Dollar und andere Währungen umgetauscht und dazu verwendet, alles zu kaufen, was mehr Rendite bringt – von amerikanischen Technologiewerten bis hin zu Staatsanleihen. Man streicht die Differenz ein, und solange der Yen schwach und billig bleibt, kann man dies mit enormer Hebelwirkung tun. Es ist die weltweit grösste Wette auf fremdes Kapital, und sie ist längst nicht mehr der «Freifahrtschein», der sie einmal war. Jedes Mal, wenn die Bank of Japan die Zinsen leicht anhebt oder der Yen stärker wird, wird die seit Jahren drohende Abwicklung ein wenig weniger theoretisch, denn dann müssen die Kreditnehmer Yen zurückkaufen, um ihre Kredite zurückzuzahlen, was bedeutet, dass sie die von ihnen erworbenen Vermögenswerte auf einmal, in einem fallenden Markt, verkaufen müssen.
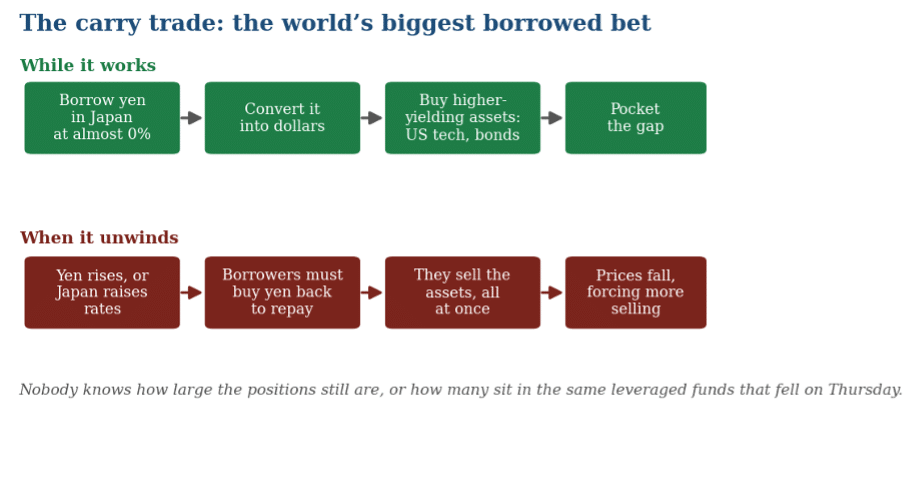
So funktioniert der Carry-Trade – und so bricht er zusammen. Die Gefahr besteht darin, dass niemand weiss, wie gross die Positionen noch sind oder wie viele davon in denselben gehebelten Fonds sitzen, die am Donnerstag eingebrochen sind.
Niemand kennt das Ausmass der Positionen, die noch davon abhängig sind, oder wie viele davon in denselben gehebelten Fonds liegen, die am Donnerstag gerade den Schlag abbekommen haben. Hinzu kommen die Konzentration auf eine Handvoll Titel, die privaten Kredite, die noch nie in einem echten Kursrückgang auf die Probe gestellt wurden, der Ausbau der Rechenzentren, der davon ausgeht, dass sowohl Strom als auch Genehmigungen verfügbar sein werden, und die einfache Tatsache, dass ein Grossteil des jüngsten Kursanstiegs mit geliehenem Geld gekauft wurde – in der Annahme, dass die Volatilität niedrig bleiben würde. Die Liste der Unbekannten ist lang. Der Markt brauchte nur eine davon, die an einem Nachmittag falsch interpretiert wurde. Das ist das Wesen eines Pulverfasses: Es braucht keinen grossen Funken. Es braucht nur, dass die Menschen, die danebenstehen, bereits beschlossen haben, dass der Funke heute nicht kommen wird. Irgendwo draussen auf der Ebene bewegt sich noch etwas.
Die Beruhigung und der Haken
Schon am Wochenende kursierten die beschwichtigenden Töne, und sie sind nicht unbedingt falsch. Eine Korrektur, so heisst es, sei normal und sogar gesund; Volatilität sei der Preis, den der langfristige Anleger zahlt; im Jahr nach einer Zwischenwahl ist der S&P 500 seit 1950 im Durchschnitt um mehr als siebzehn Prozent gestiegen. All das ist wahr, und diese Kolumne hat nichts gegen Geduld einzuwenden, die den einzigen verlässlichen Vorteil darstellt, den ein gewöhnlicher Sparer hat. Aber beachten Sie das Wort «gesund» – so bezeichnet die Branche einen Rückgang immer, solange er noch andauert – und fragen Sie sich, ob ein Markt, der Rekordverschuldung, einen 70-Prozent-Anstieg der Angst und die erzwungene Liquidation grosser Institutionen benötigt, um sich über Wasser zu halten, wirklich das Bild von bester Gesundheit vermittelt, das hier beschrieben wird. Die Durchschnittswerte sind real. Sie sind aber auch ein rückblickender Trost und sagen überhaupt nichts über die jeweilige Woche aus, in der man sie gerade braucht, oder darüber, wie weit etwas, das mit Fremdkapital so hoch getrieben wurde, noch fallen kann, bevor sich die Durchschnittswerte wieder durchsetzen. Auch beschreiben sie nicht die Spielchen, die im Trubel gespielt werden. Ein Markt, der seine Interpretation desselben Wahlergebnisses innerhalb von vierundzwanzig Stunden umkehren kann, ist kein Markt, dessen nächster Schritt vom historischen Durchschnitt bestimmt wird. Die Melodie, die sie pfeifen, ist alt. Sie passt nicht zur aktuellen Lage.
Und dann, am Wochenende
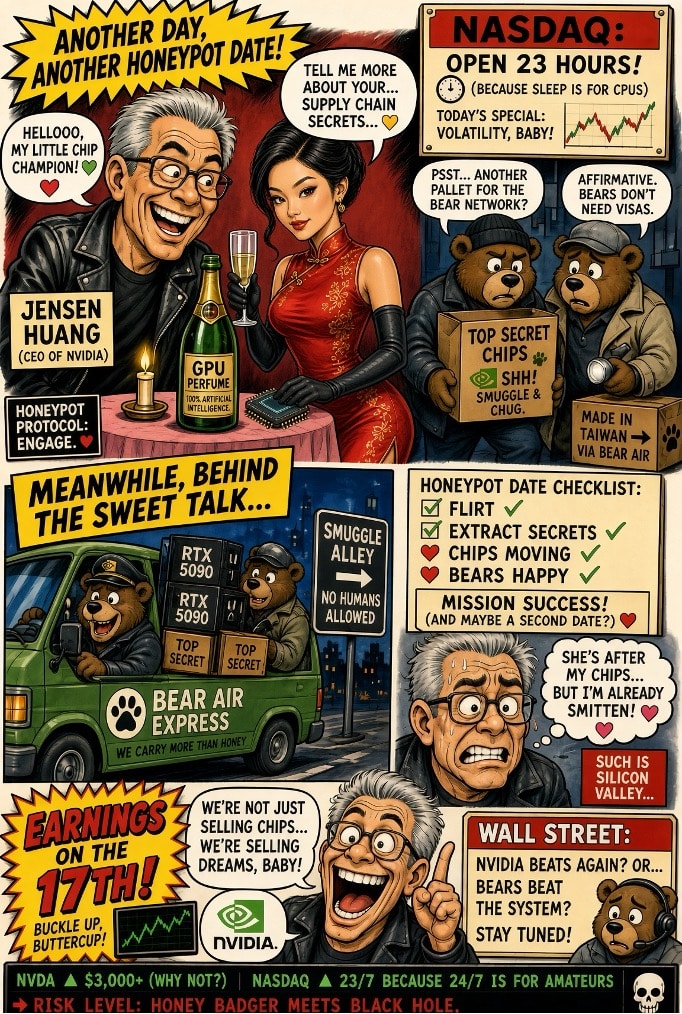
Die Woche war für uns noch nicht vorbei. Am Wochenende lieferte sie eine Handlung, die ein Bond-Drehbuchautor als zu vorhersehbar ablehnen würde. Es kam ans Licht – und der Mann selbst hat es inzwischen zugegeben –, dass der Geschäftsführer von Nvidia, dem wichtigsten Unternehmen in der gesamten Geschichte der künstlichen Intelligenz, eine Liebesbeziehung mit einer Frau geführt hatte, die der amerikanische Geheimdienst für eine chinesische Agentin hält, die – so behaupten sie – in einer klassischen Honeypot-Operation rekrutiert wurde, um Informationen über genau jene Chips zu sammeln, um die sich die ganze Welt streitet. Die Frau ist eine leitende Angestellte bei einem Rechenzentrumsunternehmen in Singapur, das etwa zur gleichen Zeit begann, Nvidias fortschrittlichste Prozessoren milliardenweise zu kaufen, und das seither mit dem Schmuggel von Prozessoren im Wert von rund zwei Milliarden Dollar nach China in Verbindung gebracht wird. Der Verwaltungsrat von Nvidia hat eine unabhängige Untersuchung eingeleitet und betont, er habe keinen Grund zu der Annahme, dass Geheimnisse preisgegeben worden seien. Vielleicht war das auch nicht der Fall. Aber man beachte den Zeitpunkt. Die Aktie mit dem grössten Gewicht am Markt, der einzige Name, auf den sich der gesamte Index mittlerweile stützt, wird am 17 November. ihre Geschäftszahlen veröffentlicht – und das, während gegen ihren Gründer wegen einer Affäre mit einer mutmasslichen Spionin ermittelt wird und ein Chip-Schmugglerring am Rande der Geschichte schwebt. Hätte ein Romanautor die Spionage und die entscheidende Veröffentlichung in dieselbe zweiwöchige Zeitspanne gepackt, hättest du ihm gesagt, das sei zu viel. Der Markt hat die ganze Woche darauf bestanden, dass die eigentliche Gefahr in einem Stimmungsumschwung liege. Er wurde gerade daran erinnert, dass die wirklichen Gefahren meist jene sind, die niemand modelliert hat, und dass sie dazu neigen, in Verkleidung aufzutauchen.
Und noch eine letzte Meldung, die fast zu passend ist, um erfunden zu sein. Ab Anfang Dezember wird die Nasdaq fast rund um die Uhr für den Handel geöffnet sein – 23 Stunden am Tag, fünf Tage die Woche, mit einer Tages- und einer Nachtsitzung, die durch eine einzige Stunde Pause zur Reinigung des Parketts voneinander getrennt sind. Mit anderen Worten: Das Casino verlängert seine Öffnungszeiten. Die Musik, von der diese Kolumne immer wieder berichtet, muss nun nie mehr aufhören; die offene Bar wird die ganze Nacht überlaufen sein; und die schlaflose, verschuldete, von Bildschirmen beleuchtete Menge, die zwischen einem Mittwoch und einem Donnerstag ein Wahlergebnis auf den Kopf gestellt hat, wird bald um drei Uhr morgens dasselbe tun können. Ob ein Markt, der bei Tageslicht nicht klar im Kopf bleibt, dies um vier Uhr morgens besser kann, ist eine Frage, die niemand an der Börse unbedingt stellen möchte. Es stehen viele weisse Nächte bevor, für alle.
Was zu beachten ist und wie
Der Riss weitet sich also aus, zeitlich und in der Weise, wie es die Physik vorhergesagt hat: keine einzelne, klare Katastrophe, sondern eine Achterbahnfahrt, bei der sich Erleichterung und Ruin von einer Sitzung zur nächsten abwechseln, wobei jede Schwankung etwas grösser ausfällt als die vorherige und die Hebelwirkung das Gaspedal durchdrückt. Nach einer Explosion dieser Grössenordnung ist die nächste Frage immer dieselbe: Widerstand nach oben, eine Konsolidierungsphase oder ein Ausbruch in die eine oder andere Richtung. Der Reiz des Handels liegt in diesen Schwankungsbereichen. Die Gefahr ebenfalls. Ein Markt, der gerade an einem Tag um vier Prozent gefallen ist, wird in den nächsten Sitzungen die gerade durchbrochenen Niveaus testen; wenn er hält, kann die Konsolidierung lange genug andauern, damit sich der Geduldige wieder erholen kann; wenn er versagt, ist die nächste Unterstützung weit unten, und das gehebelte Geld wird sie in aller Eile finden. Zwei Indikatoren zeigen Ihnen, wohin die Reise geht. Der erste ist der Equal-Weight-Index. Wenn er sich stabilisiert, während die Giganten fallen, hat die Rotation wieder eingesetzt und die Korrektur verläuft noch geordnet; wenn er mit ihnen weiterfällt, wechselt das Geld nicht mehr nur die Plätze, sondern verlässt das Gebäude – und genau das ist zu befürchten. Der zweite ist Nvidia, das am 17. November seine Zahlen veröffentlichen wird und nach wie vor die grösste tragende Wand im gesamten Gefüge darstellt. Eine Woche, die mit der besten Rallye nach einer Wahl seit einer Generation begann und mit der schlimmsten Talfahrt seit dem Frühjahr endete, hat bereits gezeigt, wie wenig es mittlerweile braucht, um diesen Markt von Euphorie in Panik und wieder zurück zu versetzen. Das Einzige, was eine Achterbahnfahrt garantiert, ist, dass sich diejenigen am sichersten fühlen, die noch nicht nach unten geschaut haben. Diese Woche haben es sehr viele von ihnen getan. Die breite Strasse ist immer noch da. Die Musik ist noch nicht ganz zu Ende. Haltet an den echten Werten fest.
Eric Lefebvre
Lesen Sie auch: Black Friday
Suche:
Sponsoren: