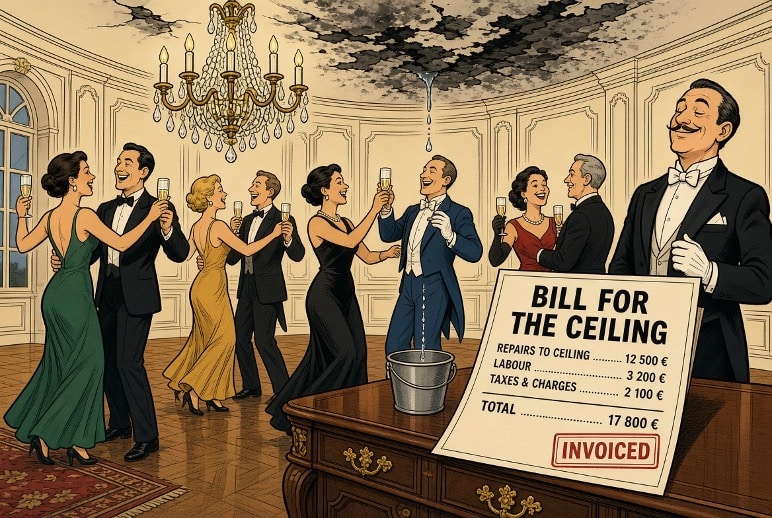
Der Markt hat diese Woche genau das getan, was ein Gastgeber tut, wenn es während des Abendessens von der Decke tropft. Er stellt einen silbernen Eimer unter die Tropfstelle, dreht die Musik lauter und erklärt den Gästen, der Regen gehöre zum Charme des Abends. Der Eimer steht für das Versprechen, dass es bis zum 3. November 2026 zu keinem Angriff kommen wird. Die Musik ist eine Diesel-Lieferung aus Moskau im Wert von etwa dreissig Stunden im Vergleich zu amerikanischen Exporten sowie hundert Millionen Barrel aus dem Notvorrat, was dem Tagesbedarf der Welt entspricht. Die Sanktionen sind bis zum 7. April aufgehoben. Der Regen sickert immer noch durch den Putz. Die Gäste tanzen immer noch. Die Rechnung für die Decke kommt am 4. November, und sie wird bereits auf dem Kreditmarkt geschrieben, der nicht mit Charme handelt.
Jeder Markt läuft mit einer Gutenachtgeschichte. Keine Lüge und nicht ganz die Wahrheit: etwas, das oft genug erzählt wird, sodass alle darauf verzichten, es noch einmal zu überprüfen. Die Geschichte dieses Herbstes ist die, die jedes Kind kennt. Hab Geduld. Der Frosch wird zum Prinzen. Die künstliche Intelligenz wird die Kathedralen bezahlen. Die Anleihekäufer werden zurückkehren. Der Diesel kommt. Küsse den Frosch noch einmal. Es ist eine wunderbare Geschichte, und sie hat jene Eigenschaft, die sie für einen müden Markt unwiderstehlich macht: Sie muss niemals enden.
Märchen dauern so lange, bis sich eines Nachmittags jemand sich weigert, die Geschichte blind zu glauben, und den Frosch genauer betrachtet. Diese Woche hat in einem Königreich jemand hingeschaut. Frankreich ist keine europäische Nebensache mehr. Frankreich ist der lebende Beweis dafür, was an jenem Morgen geschieht, an dem das Märchen entlarvt wird. Es explodiert nicht. Es kommt zu einer Neubewertung, still und leise, und es tut weh.
Das Königreich, in dem die Uhr schlug
Auf dem Obligationenmarkt gibt es die alte Gewohnheit, einem zum Scheitern verurteilten Kreditnehmer ein Akronym zu verpassen. Das Akronym ist die eigentliche Herabstufung, jene, die eintrifft, noch bevor die Ratingagenturen aus dem Bett kommen. Vor fünfzehn Jahren lautete das Akronym «PIGS». Diesen Monat haben die Witzbolde Frankreich sein eigenes verpasst: «Die Frösche». Die Engländer haben hier Erfahrung. Dreizehn Jahre lang, von 1994 bis 2007, liessen sie den Eurostar am Bahnhof Waterloo ankommen und fanden das äusserst lustig. Die Franzosen haben Waterloo kläglich verloren – was Paris am liebsten unter «Probleme anderer Leute» abheftet –, und die City hat das nicht vergessen. Wenn deine Staatsschulden einen Spitznamen bekommen, ist dieser Spitzname das Urteil.
Frankreich leiht sich jetzt teurer Geld als Griechenland – jenes Griechenland, von dem seine Beamten seit zwei Wochen beharrlich behaupten, Frankreich sei ihm in nichts ähnlich. Es leiht sich teurer Geld als eine lange Liste seiner eigenen Unternehmen: L’Oréal, LVMH, Sanofi und Air Liquide, ein Unternehmen, dessen Hauptprodukt Luft ist. Der Markt würde lieber einem Unternehmen, das Luft verkauft, Geld leihen als der Republik. L’Oréal kann ihre Steuern nicht erhöhen. Es kann keinen Gendarm wegen siebzig Euro für eine Gesichtscreme schicken. Die Republik kann beides, und ist dennoch der schlechtere Kreditnehmer. Man kann nur staunen, dass die Banker die Geschichte so lange geglaubt haben, wie sie es taten. Frankreich ist, bei ehrlicher Bilanzierung, spätestens seit Mitterrand pleite, und der Markt hat ein Jahrzehnt lang so mit ihr gerechnet, als hätte der Euro die Arithmetik abgeschafft.
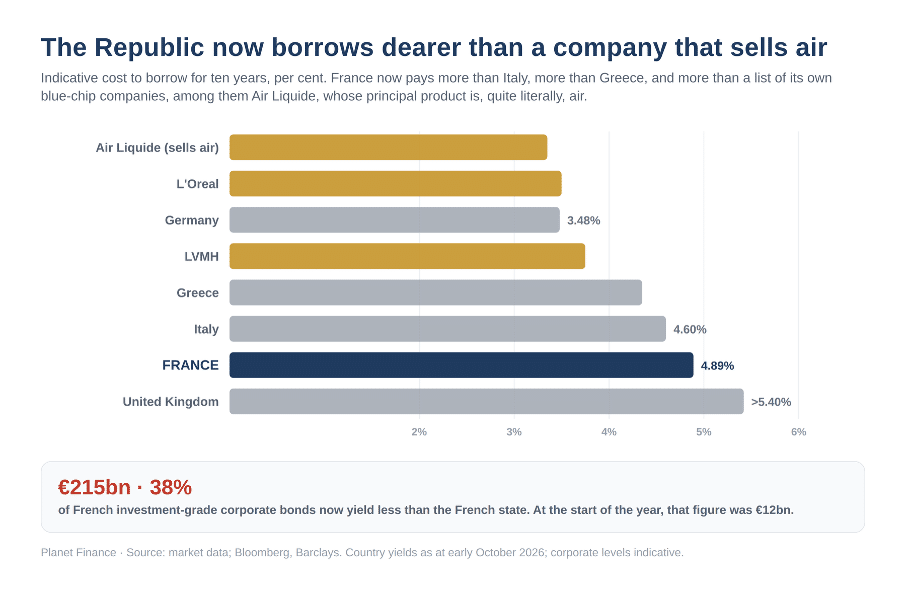
Die Zahlen, für alle, die sie noch brauchen, sprechen eine deutliche Sprache. Von 2007 bis zum zweiten Quartal dieses Jahres stieg die französische Staatsverschuldung um 198 Prozent auf 3600 Milliarden Euro. Die Pro-Kopf-Verschuldung stieg um 157 Prozent auf 52’000 Euro. Im gleichen Zeitraum wuchs die Wirtschaft selbst um 61 Prozent und das BIP pro Kopf um 42 Prozent. Mit anderen Worten: Die Verschuldung wuchs dreimal so schnell wie das Land. Ich sage schon seit Jahren, dass Frankreich pleite sei, und jahrelang war die Antwort darauf eine Geschichte: Der Euro würde das. Land disziplinieren, der Aufschwung würde kommen, der Prinz verspäte sich lediglich. Das war der älteste Trick bei Kipling. Kaa, die grosse Python aus dem «Dschungelbuch», jagt sein Nachtessen nicht; sie legt sich in ihren Windungen nieder, fixiert das Opfer mit den Augen und flüstert: «Vertrau mir, vertrau mir», bis das, was sie fressen will, von selbst ruhig in ihre Schlingen läuft. Der französische Frosch oder die französische Schlange – wie auch immer man es nennen mag – hat ein Jahrzehnt lang Kaas Arbeit an den Leuten verrichtet, die ihren Lebensunterhalt damit verdienen, Geld zu verleihen. Und jene Leute, die ihren Lebensunterhalt damit verdienen, Geld zu verleihen, und die vor allem dafür bezahlt werden, genau hinzuschauen, schauten in die Augen und schliefen ein. Jetzt sind sie aufgewacht, und zwar auf schmerzhafte Weise. Frankreich leiht sich heute teurer Geld als Italien – das Land, dem es eine ganze Generation lang Vorträge darüber gehalten hat, wie eine seriöse Nation ihre Bücher führt – und zudem teurer als Griechenland. Wenn das Publikum, das man hypnotisiert hat, Italien ist und Italien als Erstes zur Tür schleicht, ist der Bann endgültig gebrochen. Wenn man es aufschreibt, ist es fast unglaublich.
Wie kommt eine Atommacht mit einem ständigen Sitz im Sicherheitsrat an diesen Punkt? Indem sie sich selbst zu lange eine Geschichte erzählt und einen Hauptdarsteller besetzt, der sie vorträgt. An einem Nachtessen im Élysée im vergangenen Frühjahr – mit Meeresfrüchten und Weinen, die der Rest von uns nie zu Gesicht bekommt – erklärte der Präsident einer Handvoll Abgeordneter, Frankreichs Problem sei nicht, dass es zu viel ausgebe. Das Problem sei, dass es nicht genug einnehme. Das ist der Satz eines Mannes, der nie im Traum daran gedacht hat, dass er selbst das Problem sein könnte. Einer der Kommentatoren dieser Woche merkte – nicht unfreundlich – an, dass dies genau das Argument seiner Ex-Frau zum Thema Unterhalt gewesen sei. Man kann sich nicht aus einem Loch heraussteuern, das man durch Ausgaben gegraben hat, nicht wenn die Steuern bereits jene Unternehmen ersticken, auf die man zählt, um den Eimer zu füllen. Der Eimer, der einmal zu oft zum Brunnen getragen wurde, ist gesprungen.
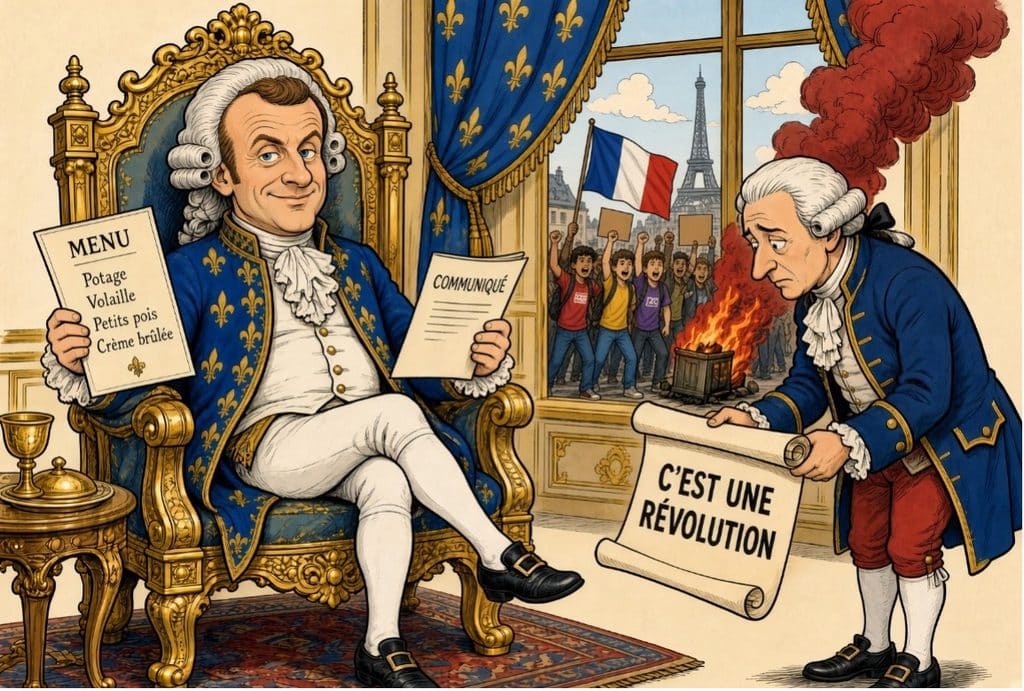
Für diese Art von Mann gibt es einen Spruch, und er ist älter als der Euro. In der Nacht des 14. Juli 1789 wurde Ludwig XVI. in Versailles geweckt und darüber informiert, dass die Bastille gefallen sei. «C’est une révolte?», soll er gefragt haben. «Non, Sire», antwortete der Herzog von La Rochefoucauld-Liancourt, «c’est une Révolution.» Macron ist die moderne Version davon, ohne den Charme und ohne die Ausrede eines Palastes. Man teilt ihm mit, dass der Spread in die Höhe geschossen ist, die Banken neu bewertet werden, der Euro nachgibt, und er hört darin eine Revolte der Märkte, eine vorübergehende Unannehmlichkeit, etwas, das sich mit einem Nachtessen und einem Kommuniqué regeln lässt. Es ist keine Revolte. Es ist die Arithmetik, und die Arithmetik macht keine Ausnahmen.
Frankreich hat seit 1974, dem Jahr, in dem ABBA mit einem Lied namens «Waterloo» den Eurovision Song Contest gewann, keinen ausgeglichenen Haushalt mehr vorgelegt. Eine Nation, die ihre Bücher zuletzt im Jahr von Waterloo ausgeglichen hat, steht nun vor ihrem eigenen Waterloo. Bis 2030 werden Schulden in Höhe von mehr als einer Billion Euro fällig. Allein im nächsten Jahr müssen rund dreihundertvierzig Milliarden aufgebracht werden. Die Zinslast wird bis zum Ende des Jahrzehnts um fast sechzig Prozent steigen. Jahrelang vor der Einführung des Euro hatte sie ein einfaches Mittel gegen solche Probleme: den Franc abzuwerten und von vorne anzufangen – und die Franzosen taten dies mit der Regelmässigkeit eines Mannes, der weiss, wo der Ersatzschlüssel aufbewahrt wird. Diese Tür ist nun verschlossen. Sie sitzt in einer Währung fest, die sie nicht drucken kann, verwaltet von einer Zentralbank, die in erster Linie einem Deutschland Rechenschaft schuldig ist, das noch nicht pleite ist, es aber sein wird, und sie zahlt mehr in den europäischen Haushalt ein, als sie daraus erhält, während ihr Präsident – wie es seine Art ist – die Rechnung noch höher schrauben will. Der Verfall hat die Banken erreicht: Die Absicherung der Société Générale gegen einen Zahlungsausfall kostet mittlerweile mehr als die der Deutschen Bank – eine Differenz, die Ende August noch nicht bestand. Der Euro ist auf ein Siebzehn-Monats-Tief gesunken, weil der Markt nicht mehr zwischen den Aussagen «Frankreich hat ein Problem» und «Europa hat ein Problem» unterscheidet. Und die Europäische Zentralbank sitzt in der Falle. Die Inflation in der Eurozone liegt wieder bei 3,8 Prozent, die Produzentenpreise steigen um mehr als acht Prozent, die Konjunktur ist so stark wie seit 2023 nicht mehr – all dies spricht für eine weitere Zinserhöhung, nur dass jede Erhöhung die Schlinge um Paris enger zieht. Christine Lagarde kann entweder die Inflation laufen lassen oder Frankreich untergehen lassen. Es gibt keinen dritten Weg.
Das älteste Märchen
Wenn Frankreich das Königreich ist, in dem die Uhr geschlagen hat, dann ist die grossartigste Geschichte, die noch immer erzählt wird, jene, die sich Amerika selbst über den Dollar erzählt. Seit mehr als fünfzig Jahren ist die Vereinbarung einfach. Amerika schützt den Golf. Der Golf bepreist sein Öl in Dollar und fliesst die Erlöse in amerikanische Schulden zurück. Nennt es ein Bündnis oder eine Partnerschaft oder, wenn man ehrlich ist, eine Schutzgelderpressung in edlem Gewand. Sie hat es den Vereinigten Staaten ermöglicht, Kredite zu Konditionen aufzunehmen, von denen keine andere Nation zu träumen wagte, denn die Welt brauchte Dollar, um die einzige Ware zu kaufen, die die Welt braucht. Jede Schutzgelderpressung hängt von einer Sache ab: Der Beschützer muss, wenn es darauf ankommt, auch beschützen.
Vor fast zwanzig Jahren hielt ein Kongressabgeordneter namens Ron Paul im Plenum des Repräsentantenhauses eine kaum beachtete Rede mit dem Titel «Das Ende der Dollar-Hegemonie». Er nannte das Signal, auf das man achten müsse. Wir würden wissen, dass sich das Blatt gewendet hat, sagte er, an dem Tag, an dem die Ölproduzenten beginnen, für ihr Öl Gold oder dessen Äquivalent statt Dollar zu verlangen. Die Voraussetzungen dafür sind nun gegeben. Shanghai handelt seit 2018 mit auf Yuan lautenden Öl-Futures. China hat einen Weg vom Yuan zum physischen Gold geschaffen, einem Vermögenswert ohne Emittenten und ohne Gegenpartei. Dieses letzte Merkmal war nicht mehr abstrakt an dem Tag, an dem Washington die Reserven Russlands einfror und jedem Gläubiger zeigte, dass eine US-Staatsanleihe ein Versprechen ist, das mit einem Tastendruck widerrufen werden kann. Die Golfstaaten verfügen über einen Weg vom Öl zum Gold, der den Dollar umgeht. Der Krieg ist das Ereignis, das sie davon überzeugen könnte, diesen Weg einzuschlagen, denn die eine Frage, die ein Schutzgeldgeschäft nicht überleben kann, ist, ob der Schutz noch real ist. Drei getroffene Tanker und eine Flugzeugträgergruppe sind keine beruhigende Antwort. Dies ist die Wende, die wichtiger ist als jeder Zoll: nicht eine Abkehr vom Dollar, sondern der stille Aufbau des Ausstiegs.
Man könnte eine kleinere Version davon am Öl selbst beobachten. Das Rohöl fliesst wieder durch die Meerenge, etwa zehn Millionen Barrel pro Tag, drei Viertel der früheren Menge. Die raffinierten Produkte tun dies nicht, denn die Raffinerien waren es, die getroffen wurden, und eine Raffinerie wird in Monaten wieder aufgebaut, nicht an einem Wochenende. Sie haben die Anlagen wieder in Betrieb genommen und die Öfen angezündet. Der Dieselpreis ist in diesem Jahr um rund siebenundsiebzig Prozent gestiegen, auf einen Rekordwert von über sechs Dollar pro Gallone in Amerika und über acht in Kalifornien. Diesel ist der Treibstoff, der Lebensmittel und Pakete transportiert, sodass sich sein Preis ausnahmslos im Warenkorb jedes Einzelnen niederschlägt. Das Meisterwerk der Woche war, dass der selbsternannte grösste Verhandler der Menschheitsgeschichte die Sanktionen gegen Russland für eine Lieferung aufhob, die gemessen an den amerikanischen Exportmengen etwa dreissig Stunden abdeckt und zeitlich so abgestimmt war, dass sie drei Wochen vor einer Wahl eintraf. Die G7 entnahm hundert Millionen Barrel aus dem Notvorrat. Das entspricht dem Tagesbedarf der Welt. Man zeigt uns einen leeren Schrank und verkündet feierlich, das Nachtessen sei serviert.
Die Rechnung, die sich nicht aufhalten lässt
Hinter der Geschichte verbirgt sich eine Bilanz, und die der USA geht nicht mehr auf – auf eine Weise, die sich nur schwer schönreden lässt. Die Staatsverschuldung hat die vierzig Milliarden-Marke überschritten. Das Defizit des gerade abgeschlossenen Jahres lag bei rund zwei Milliarden, mehr als fünf Prozent der Wirtschaftsleistung, ohne dass eine Rezession oder eine Pandemie dafür verantwortlich gemacht werden könnte.
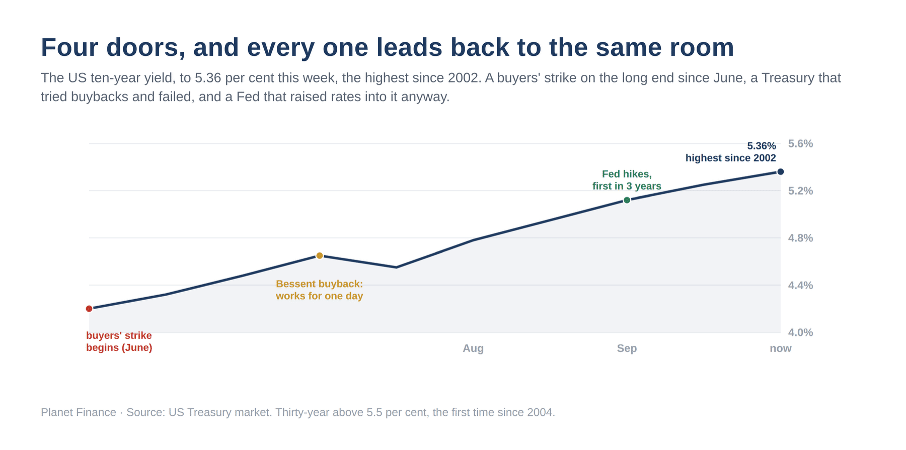
Allein die Zinsen betragen über eine Billion pro Jahr und steuern auf zwei zu, wobei diese Prognose davon ausging, dass die Rendite der Zehnjahresanleihe bei etwa vier liegen würde. Diese Woche erreichte sie 5.36 – den höchsten Stand seit 2002. Die Rendite der Dreissigjahresanleihe liegt zum ersten Mal seit 2004 über fünfeinhalb. Seit Juni gibt es einen Käuferstreik am langen Ende des Marktes – genau dort, wo der Staat am dringendsten darauf angewiesen ist, dass andere auf den Plan treten.
Es gibt vier Türen aus dem Raum, und jede führt wieder hinein. Das Finanzdepartement kann seine eigenen langfristigen Anleihen zurückkaufen, was es auch versucht hat; das funktionierte einen Tag lang und kehrte sich dann um, und es verkürzt die Laufzeit der Schulden, sodass jeder zukünftige Anstieg sofort spürbar wird. Es kann die Zinsen senken, was der Präsident will, nur dass eine Senkung bei einer Inflation von dreieinhalb Prozent das lange Ende nach oben treiben würde, nicht nach unten. Es kann die Zinsen erhöhen, was Kevin Warsh gerade getan hat – die erste Erhöhung seit drei Jahren –, nur vergrössert jede Erhöhung das Defizit, das er eigentlich verringern sollte. Oder es kann nichts tun und so lange bei fünf Prozent bleiben, wie man in die Zukunft blicken kann. Letzten Monat erklärte Scott Bessent dem Obligationenmarkt, er sei das Haus, das Haus gewinne immer, und forderte ihn heraus, gegen ihn zu wetten. Zwei Wochen später erklärte er einem Interviewer, dass er den Obligationenmarkt tatsächlich nicht kontrollieren könne. Wie sich herausstellt, gewinnt das Haus nicht immer. Manchmal steht das Haus dem Tisch einfach etwas schuldig.
Amerika zahlt seine Schulden nicht zurück. Es refinanziert sie. Etwa ein Drittel der handelbaren Schulden wird innerhalb von zwölf Monaten fällig. Allein in diesem Jahr sind das rund vier Milliarden, bei einem durchschnittlichen Kupon von 2.78 Prozent. Diese Schulden müssen in einem Markt refinanziert werden, der derzeit vier bis fünf Prozent verlangt. Es ist eine Hypothek, bei der sich ein Drittel des Restbetrags jedes Jahr neu festlegt – zu welchem Zinssatz auch immer es gerade passt – und bei der man nicht Nein sagen darf. Die einzige Frage ist, wer gezwungen wird, die Papiere zu kaufen, die niemand will. Die Antwort lautet zunehmend: du. Die neuen Stablecoin-Regeln verpflichten diese digitalen Dollar, kurzfristige Staatsanleihen zu halten. Sie halten bereits rund zweihundert Milliarden. Der Finanzminister hat bis 2030 drei Billionen ins Spiel gebracht. Ein Ökonom bei der Federal Reserve Bank von Kansas City hat nachgerechnet: Für jeden Dollar, der von einem Bankeinlagekonto in einen Stablecoin fliesst, steigt die Nachfrage nach Staatsanleihen um etwa dreissig Rappen, während die Kreditvergabe an die Realwirtschaft um etwa fünfzig Rappen sinkt. Der Plan besteht darin, die Sparer des Landes zu Käufern der letzten Instanz zu machen, und im Gegensatz zu einem japanischen Pensionsfonds kann der Sparer nicht einfach aussteigen. Für diese Mühe wird der Sparer nun endlich belohnt. Bargeld und kurzfristige Obligationen werfen nun komfortable Renditen von über vier Prozent ab. Die Vorsichtigen, die ein Jahrzehnt lang brüskiert wurden, erhalten eine Lohnerhöhung. Ich erwähne das, damit ihr nicht sagen könnt, ich würde euch nur schlechte Nachrichten bringen.
Ein Geschäft, dargestellt als fünfhundert
Die tragende Säule, die Geschichte, die wahr bleiben muss, denn ansonsten wird das gesamte Konstrukt neu bewertet, ist die künstliche Intelligenz. Die Informationstechnologie macht vierzig Prozent des S&P 500 aus. Rechnet man Google und Amazon hinzu, ist man bei der Hälfte. Rechnet man zudem die Versorgungsunternehmen hinzu, die die Rechenzentren am Laufen halten, und die Industrieunternehmen, die sie bauen, liegt man bei über zwei Dritteln. Nvidia allein macht mit fünfeinhalb Billionen mehr als acht Prozent des Index aus und ist damit mehr wert als mehrere ganze Sektoren. Der Mann, der den Index im Namen der Risikostreuung besitzt, hält nun eine einzige riesige Wette, die sich als 500 Unternehmen tarnt.
Wie fragil diese Wette geworden ist, zeigte sich diese Woche. Eine Zeitung berichtete, dass das Unternehmen hinter ChatGPT seinen Investoren mitgeteilt habe, mit einem annualisierten Umsatz von fünfzig Milliarden zu rechnen, während zuvor von siebzig Milliarden die Rede war. Eine Differenz von zwanzig Milliarden bei einer Zahl, die niemand zweimal auf dieselbe Weise berechnet – von einem Unternehmen, das nicht an der Börse notiert ist und dessen geprüfte Jahresabschlüsse noch kein Aussenstehender gesehen hat. Hunderte von Milliarden lösten sich an einem Nachmittag bei den Chipherstellern in Luft auf und formierten sich am nächsten Morgen wieder, als wäre nichts geschehen. Das ist kein Markt, der ein Unternehmen bewertet. Das ist eine Gemeinde, die zusammenzuckt, weil jemand während der Predigt gehustet hat. Und die Priester nehmen Kredite auf, um die Kathedralen zu bauen. Alphabet, Amazon und Meta weisen im vergangenen Jahr nun einen negativen freien Cashflow auf. Die fünf Grössten haben in den ersten sieben Monaten Anleihen im Wert von rund 132 Milliarden ausgegeben, während der übliche Wert eher bei 35 Milliarden liegt. Die Leute, die die Schaufeln verkaufen, haben angefangen, Kredite aufzunehmen, um ihre eigenen zu kaufen. Es kann noch gut ausgehen. Dazu muss nun eine Geschichte über das Jahr 2029 wahr werden und der Anleihemarkt in einer nachsichtigen Stimmung bleiben.
Der einzige Erwachsene im Raum
In jedem Märchen bleibt eine Figur hinter den Kulissen, denn sie kümmert sich um die Buchhaltung – und Buchhaltung ist nicht gerade bezaubernd. Diesen Herbst ist sie auf die Bühne getreten. Während der Index nahe seinem Rekordstand verharrte, beendete der Index der grössten amerikanischen Banken seine fünfte Verlustwoche in Folge – den längsten Abwärtstrend seit 2022 – und lag mehr als ein Zehntel unter dem Höchststand, den er vor weniger als zwei Monaten erreicht hatte. Eine Bank wird dafür bezahlt, auf die Rückzahlungen zu achten und nicht auf die Träume. Sie erkennt die versäumte Rate früher als die Ökonomen, früher als die Minister, früher als der Index. Wenn die Banken fallen, während der Index in die Höhe schiesst, sind es in der Regel nicht die Banken, die sich irren.
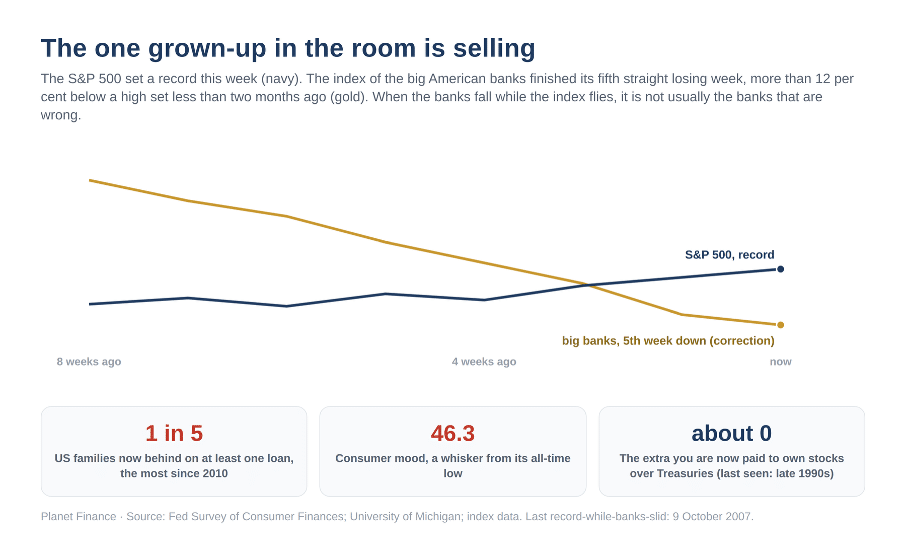
Was sieht der Buchhalter? Eine alle drei Jahre durchgeführte Umfrage der Federal Reserve ergab, dass fast jede fünfte amerikanische Familie mittlerweile mit mindestens einem Kredit im Rückstand ist – ein Anstieg von etwa zwölf Prozent und der schlechteste Wert seit 2010. Im Jahr 2010 lag die Arbeitslosigkeit bei zehn Prozent, und die Welt war gerade untergegangen. Heute ist die Arbeitslosigkeit tief, das Wachstum hält an, und der Markt befindet sich auf einem Hoch. Der Anteil der Familien, die mehr als vierzig Prozent ihres Einkommens für den Schuldendienst aufwenden, ist der höchste seit 2013, während das Vermögen der Reichsten um einunddreissig Prozent gestiegen ist. Das Verbrauchervertrauen ist auf 46.3 gesunken. Innerhalb dieser Zahl sank der Wert für die aktuelle Lage auf 44.7 – der tiefste Stand, den die Umfrage je verzeichnet hat. Die Renditen von Junk-Bonds sind so hoch wie seit 2020 nicht mehr. Notleidende Leveraged Loans sind so zahlreich wie seit der Pandemie nicht mehr, am stärksten im Technologiesektor. Delta verfehlte zum ersten Mal seit zwei Jahren seine Ziele, und dennoch sind die Flugpreise um ein Viertel gestiegen und die Flugzeuge voll – was sich genau auf eine einzige Weise erklären lässt, und diese Weise ist die Kreditkarte. Und die Aktienrisikoprämie – die Belohnung dafür, dass man Aktien den Staatsanleihen vorzieht – ist auf annähernd null gesunken. Bei einem Kurs-Gewinn-Verhältnis von 19 erbringt der Index eine Rendite von etwa 5.26 Prozent. Kredite an Washington bringen etwa 5.32 Prozent ein. Der Kauf amerikanischer Aktien zahlt heute ungefähr das Gleiche ein wie Kredite an das Finanzdepartement – inklusive des Risikos eines Crashs ohne Aufpreis. Das letzte Mal, dass Aktien weniger Rendite abwarfen als Staatsanleihen, war Ende der 1990er Jahre. Ich verzichte darauf, das Jahr zu kommentieren, und erwähne es lediglich.
Es gibt ein Datum, das niemand erwähnt. Diese Woche lag fast auf den Tag genau neunzehn Jahre nach dem 9. Oktober 2007, jenem Nachmittag, an dem der S&P zuletzt ein Rekordhoch erreichte, während die Banken still und leise auf etwas hinrutschten, das alle einvernehmlich als unter Kontrolle angesehen hatten. Die Banken schienen in jenem Herbst günstig zu sein. Das waren sie auch. In den folgenden achtzehn Monaten wurden sie dann noch wesentlich günstiger. Am Dienstag legen die grossen Banken ihre Berichte vor. Die Handelszahlen werden grossartig ausfallen. Die entscheidende Grösse sind die Rückstellungen, das Geld, das für Kredite beiseitegelegt wird, die vielleicht nie zurückgezahlt werden. Das ist der Buchhalter, der dir in der einzigen Sprache, die ihm erlaubt ist, mitteilt, ob er noch an die Geschichte glaubt.
Der Morgen, an dem jemand hinschaut
Der Markt wird dir sagen, wenn du ihn lässt, dass die Woche gut verlief. Die Gewinne dürften um rund dreissig Prozent gestiegen sein. An den Auktionen fanden sich Käufer. Der Präsident hat bis zur Abstimmung Ruhe versprochen. Der russische Diesel ist unterwegs. Die künstliche Intelligenz ist bis 2029 ausverkauft. Die Banken werden am Dienstag Rekordumsätze verzeichnen. All das ist wahr, so wie es wahr ist, wenn ein Gastgeber sagt, das Nachtessen sei ein Erfolg gewesen. Es war ein Erfolg. Die Musik war laut, der Eimer unter dem Tropf lief nicht über, und niemand schaute auf.

Ein Märchen wird nicht an jenem Nachmittag zur Lüge, an dem es endet. Es wird an jenem Nachmittag zur Lüge, an dem man merkt, dass es immer nur eine Geschichte war, und beschliesst, sie trotzdem weiterzuerzählen. Frankreich hat diesen Nachmittag hinter sich. Es nimmt nun teurere Kredite auf als ein Unternehmen, das Luft verkauft, und die Banker, die es ein Jahrzehnt lang wie einen Prinzen bewertet haben, haben – ziemlich spät – entdeckt, dass der Euro die Arithmetik nicht abgeschafft hat.
Der Nachmittag des Dollars liegt noch weiter in der Zukunft, geschützt durch das eine Privileg, das Frankreich nie hatte: dass die Welt das, was Amerika herausgibt, immer noch braucht. Weiter in der Zukunft heisst nicht «nie». Am Dienstag legen die grossen Banken ihre Berichte vor, und die Zeile, auf die es ankommt, ist nicht die Handelsbilanz, die grossartig ausfallen wird, sondern die Zeile mit den Rückstellungen – das Geld, das für Kredite beiseitegelegt wird, die vielleicht nie zurückgezahlt werden. Das ist der Buchhalter, der in der einzigen Sprache spricht, die ihm erlaubt ist. Bewahre einen kleinen Teil deines Vermögens in den Dingen auf, die keine Geschichte vortäuschen kann: das Metall, das keinem Emittenten untersteht, das Bargeld, das endlich begonnen hat, sich für dich zu verzinsen, das ehrliche Geschäft, das etwas leistet, was kein Modell kann. Die Gäste tanzen noch. Die Rechnung für die Deckenverzierung liegt bereits auf dem Sideboard.
Eric Lefebvre
Lesen Sie auch: Wie sich das Blatt wendet
Suche:
Sponsoren: