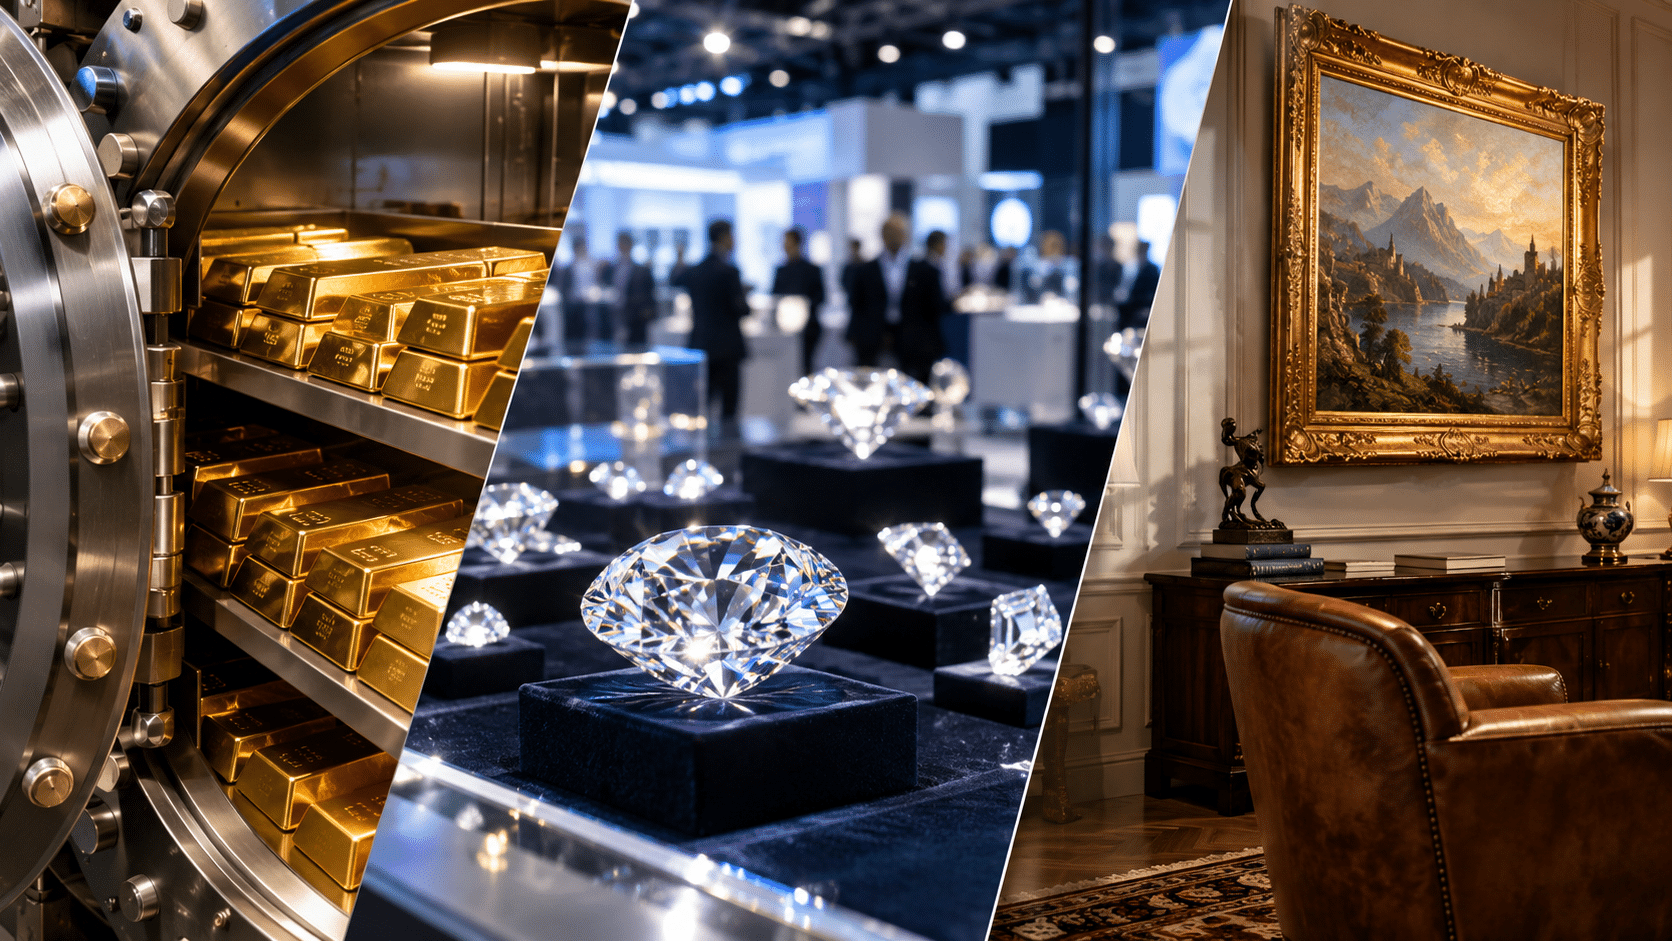
Goldbarren im Tresor, Diamanten auf der Messe, ein Gemälde im Salon eines Sammlers: Für Broker gehören solche Risiken zu den anspruchsvollsten Platzierungen überhaupt. Chubb positioniert sich im Schweizer Spezialmarkt mit substanzieller Kapazität in drei Nischen – General Specie, Jewellers Block sowie Fine Art & Collections.
Der Schweizer Spezialversicherungsmarkt ist kein stilles Gewässer. Kapazitäten verschieben sich, Anbieter justieren ihre Appetite, und Broker stehen bei der Platzierung von Valoren, Schmuck und Kunst regelmässig vor neuen Fragen. Wer ein Edelmetalllager oder eine Privatsammlung absichern will, braucht einen Versicherer, der nicht nur zeichnet, sondern die Materie versteht.
Genau hier setzt Chubb an. Der Versicherer ist in der Schweiz seit Jahren in diesen Segmenten aktiv und betont, auch anspruchsvolle Platzierungen vollständig begleiten zu können. Im Hintergrund steht die Finanzkraft eines der weltweit führenden Versicherungskonzerne – ein Argument, das gerade bei Grossrisiken mehr zählt als jede Hochglanzbroschüre. Chubb lädt Broker ausdrücklich ein, bestehende Platzierungen zu überprüfen oder neue Risiken zu besprechen.
Vom Bergwerk bis zum Banktresor
In der Valorenversicherung, im Fachjargon General Specie, zählt sich Chubb zu den führenden Anbietern. Abgedeckt wird die gesamte Wertschöpfungskette: von Minenstandorten über Raffinerien bis zu Bankentresoren und Schliessfachbetrieben. Für ein Land, das zu den wichtigsten Drehscheiben des globalen Goldhandels gehört, ist das keine exotische Nische, sondern Kerninfrastruktur.
Die Deckung ist als All-Risk-Lösung für physischen Verlust oder Beschädigung konzipiert, sowohl im Lager als auch auf dem Transport. Metalle werden zum Marktpreis bewertet, Bargeld zum Nominalwert. Der Schutz gilt weltweit und lässt sich mit individuellen Erweiterungen ergänzen; Betreiber von Lagereinrichtungen erhalten zudem Haftpflichtschutz. Angesprochen sind Banken und Finanzinstitute, Schliessfachbetreiber, Edelmetallhändler und Logistiker.
Von der Werkbank bis zur Vitrine
Mit der Jewellers-Block-Versicherung bietet Chubb durchgängigen Schutz entlang der gesamten Kette, von der Herstellung bis zum Endverkauf. Die All-Risk-Deckung umfasst Schaufensterauslagen, Fachmessen, Sendungen und sogar Fotoaufnahmen – jene Momente also, in denen ein Collier den Tresor verlässt und plötzlich verwundbar wird. Erweiterungen für Tragerisiken und Untreue ergänzen das Paket.
Versichert sind rohe und polierte Edelsteine, Edelmetalle, Schmuck und Uhren. Das Kundenspektrum reicht von Juwelieren und Diamantenhändlern über Hersteller bis zu Pfandhäusern. Im Uhren- und Schmuckland Schweiz dürfte die Nachfrage nach solchen Lösungen kaum versiegen.
Wenn der Wert mit dem Künstler steigt
Kunstwerke und Sammlungen sind über konventionelle Sach- oder Transportversicherungen nach Darstellung von Chubb nicht angemessen abgedeckt. Der Versicherer setzt deshalb auf massgeschneiderte Lösungen für Museen, Stiftungen und private Sammler. Die All-Risk-Deckung erstreckt sich auf Kunstsammlungen, Antiquitäten, Uhren, Wein, Schmuck und Briefmarkensammlungen.
Bemerkenswert sind die Erweiterungen, die die Eigenheiten des Kunstmarkts abbilden: Schutz bei Rechtsmängeln (Defective Title), wenn sich die Herkunft eines Werks als problematisch erweist, sowie eine Klausel für die Wertsteigerung beim Tod des Künstlers – eine nüchterne Anerkennung der Tatsache, dass der Markt zuweilen makabrer rechnet als jede Versicherungsmathematik. Hinzu kommen Deckungen für Tragerisiken und Ausstellungen, ein unabhängiges Risikomanagement sowie ein nach eigenen Angaben preisgekrönter Schadenservice mit internationaler Erfahrung.
Schaden ist Vertrauenssache
Gerade bei Unikaten zeigt sich, dass eine Police nur so gut ist wie die Schadenregulierung dahinter. Ein gestohlenes Familienerbstück oder ein beschädigtes Gemälde lässt sich nicht einfach nachbestellen. Chubb stellt deshalb den Menschen ins Zentrum: Die Schadenspezialisten sollen jedes Detail akribisch prüfen und dabei eine persönliche Note einbringen. Der Anspruch lautet, nicht nur Schäden zu regulieren, sondern Lösungen zu finden.
Für Broker ist das letztlich die entscheidende Frage. Kapazität lässt sich messen, Expertise behaupten. Ob ein Versicherer im Ernstfall mit Urteilsvermögen und Fingerspitzengefühl handelt, zeigt sich erst dann, wenn der Tresor leer oder die Vitrine zerbrochen ist.
Suche:
Sponsoren: